Bienvenue chez VanEck
Sélectionnez le type d’investisseur
19 octobre 2026
Pendant la majeure partie de la dernière décennie, la poche obligataire d’un portefeuille a fait une chose bien et une chose mal. Elle amortissait bien les craintes sur la croissance : lorsque les craintes de récession frappaient les actions, les rendements obligataires reculaient et les prix montaient. Mais elle était médiocre pour procurer un rendement réel, puisqu’elle ne rapportait presque rien avec des rendements proches de zéro. Lorsque l’inflation est revenue en 2022, elle n’a en revanche rien fait de bien, car les obligations ont chuté en même temps que les actions, et plus on en détenait, plus on perdait.
Cette expérience a laissé de nombreux investisseurs incertains quant à la manière d’envisager les produits de taux. Cet article démontre, chiffres à l’appui, que les perspectives des obligations sont très différentes d’il y a cinq ans. Après les récentes hausses de rendement, les obligations offrent une marge de sécurité qu’elles n’avaient pas alors. Parmi les catégories obligataires à rendement plus élevé, cette marge est importante, et le revenu offert soutient bien la comparaison avec les rendements totaux des actions réalisés sur le long terme.
Pour comprendre pourquoi les obligations sont mieux placées, un peu d’arithmétique est nécessaire1. Le rendement total d’une obligation sur l’année à venir est, en première approximation, son rendement diminué du produit de sa duration (qui mesure la sensibilité du prix aux rendements : une duration de huit signifie qu’une hausse d’un point de pourcentage des rendements entraîne une baisse d’environ 8 % du prix de l’obligation) par toute hausse des rendements2. Ce calcul explique pourquoi 2022 a été si douloureuse.
Fin 2021, l’indice des bons du Trésor américain à 7–10 ans offrait un rendement de seulement 1,45 % pour une duration de 8,2 ans : une hausse des rendements de seulement 18 points de base (0,18 point de pourcentage) au cours des 12 mois suivants aurait effacé le revenu d’une année. En réalité, les rendements ont augmenté de 237 points de base, et l’indice a perdu 15 %3,12.
Refaites le même calcul aujourd’hui et le tableau est bien plus favorable. Le même indice du Trésor offre un rendement de 5,2 % pour une duration de 6,9 ans ; il peut donc désormais absorber une hausse de 78 points de base avant que son rendement sur 12 mois ne devienne négatif — soit quatre fois le coussin de 2021. L’amélioration vient des deux côtés : les rendements sont nettement plus élevés, et les durations se sont raccourcies à mesure que les émetteurs ont refinancé les obligations à faible coupon de la décennie précédente.
Le revenu couvre désormais une hausse significative des rendements
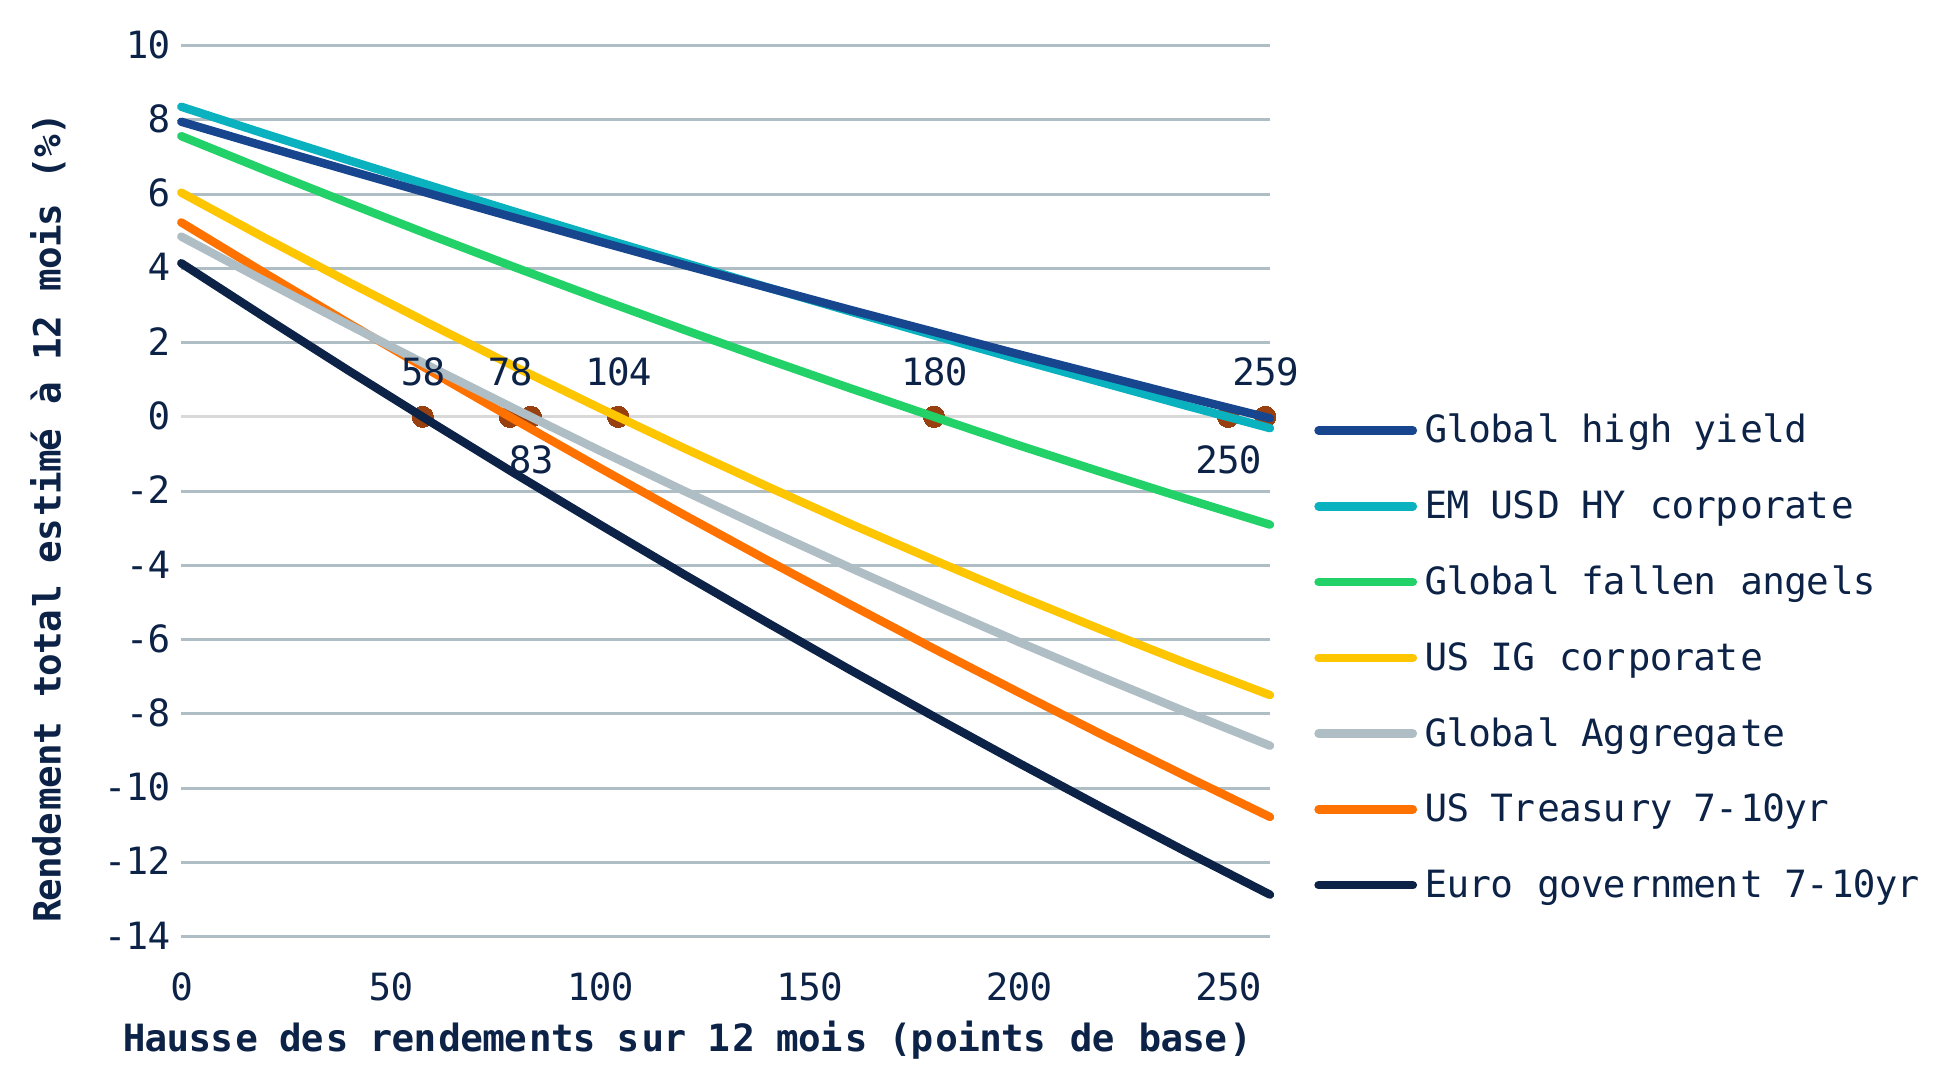
Rendement total estimé sur 12 mois en cas de hausse parallèle des rendements, par segment obligataire, au 30 septembre 2026. Les points marquent le point mort : la hausse des rendements à laquelle le rendement sur 12 mois atteint zéro, terme de convexité inclus. Spreads supposés inchangés. Source : ICE Data Indices ; calculs de VanEck.
Toutes les catégories obligataires peuvent désormais absorber une hausse plus importante des rendements, même si les obligations à haut rendement disposent d’un coussin plus épais. En supposant une hausse de 100 points de base des rendements, tous les segments d’obligations d’État du graphique ci-dessus perdent de l’argent tandis que tous les segments d’obligations d’entreprises continuent d’en gagner. Les obligations mondiales à haut rendement, avec un rendement de 7,95 % et une duration de 3,3 ans, dégagent environ +4,7 % dans ce scénario, et le rendement total reste positif à +200 points de base. Le point mort — la hausse des rendements qui effacerait le revenu d’une année — est de 259 points de base, contre 122 fin 2021.
Le calcul ci-dessus suppose que les spreads restent constants, alors qu’en réalité ils peuvent s’écarter. Le spread ajusté des options de l’indice mondial à haut rendement, à 312 points de base, se situe dans le sixième inférieur de sa fourchette sur la dernière décennie4. Par rapport aux obligations d’État, le coussin est mince : un écartement d’environ 96 points de base effacerait le rendement supplémentaire du haut rendement par rapport aux obligations d’État sur l’année, laissant l’investisseur dans la même situation. En termes absolus, toutefois, le haut rendement mondial reste bien positionné : les spreads devraient s’écarter d’environ 260 points de base pour que le revenu de l’année soit entièrement perdu. L’argumentaire développé ici repose sur le revenu des obligations, et non sur un nouveau resserrement des spreads.
La seconde réserve concerne le type d’événement susceptible de secouer le marché obligataire. Lors d’une crainte sur la croissance économique, les taux et les spreads ont tendance à évoluer en sens opposés et à se compenser en partie. En 2020, les spreads du haut rendement se sont écartés de plus de 700 points de base au plus fort de la liquidation liée à la pandémie, et pourtant l’indice américain à haut rendement a terminé l’année en hausse de 6 % car les rendements des bons du Trésor américain ont reculé5. Lors d’un choc inflationniste, ils évoluent ensemble, comme l’a montré 2022 — même si, alors aussi, l’indice américain à haut rendement a moins perdu que l’indice du Trésor, car son revenu était plus élevé et sa duration plus courte5. Si l’inflation est désormais un risque récurrent plutôt que dormant, c’est le second type de choc qu’il faut anticiper, et c’est là que le coussin compte le plus.
Sur des horizons plus longs, le rendement initial fait plus qu’amortir vos rendements : il les indique. Pour les obligations d’entreprises de catégorie investissement, le rendement initial au moment de l’investissement explique environ 70 % de la variation du rendement annualisé sur les cinq années suivantes, et les rendements réalisés ont en moyenne égalé presque exactement le rendement initial6. Pour les obligations à haut rendement, la relation est plus lâche, car elle est perturbée par les défauts de crédit et parce que le rendement auquel on vend cinq ans plus tard est rarement celui auquel on a acheté. Le rendement initial explique 57 % de la variation des rendements sur cinq ans de l’indice mondial à haut rendement, et les rendements réalisés sont restés inférieurs au rendement initial de 1,0 point de pourcentage par an en médiane6.
Rendement initial et rendement obtenu ensuite
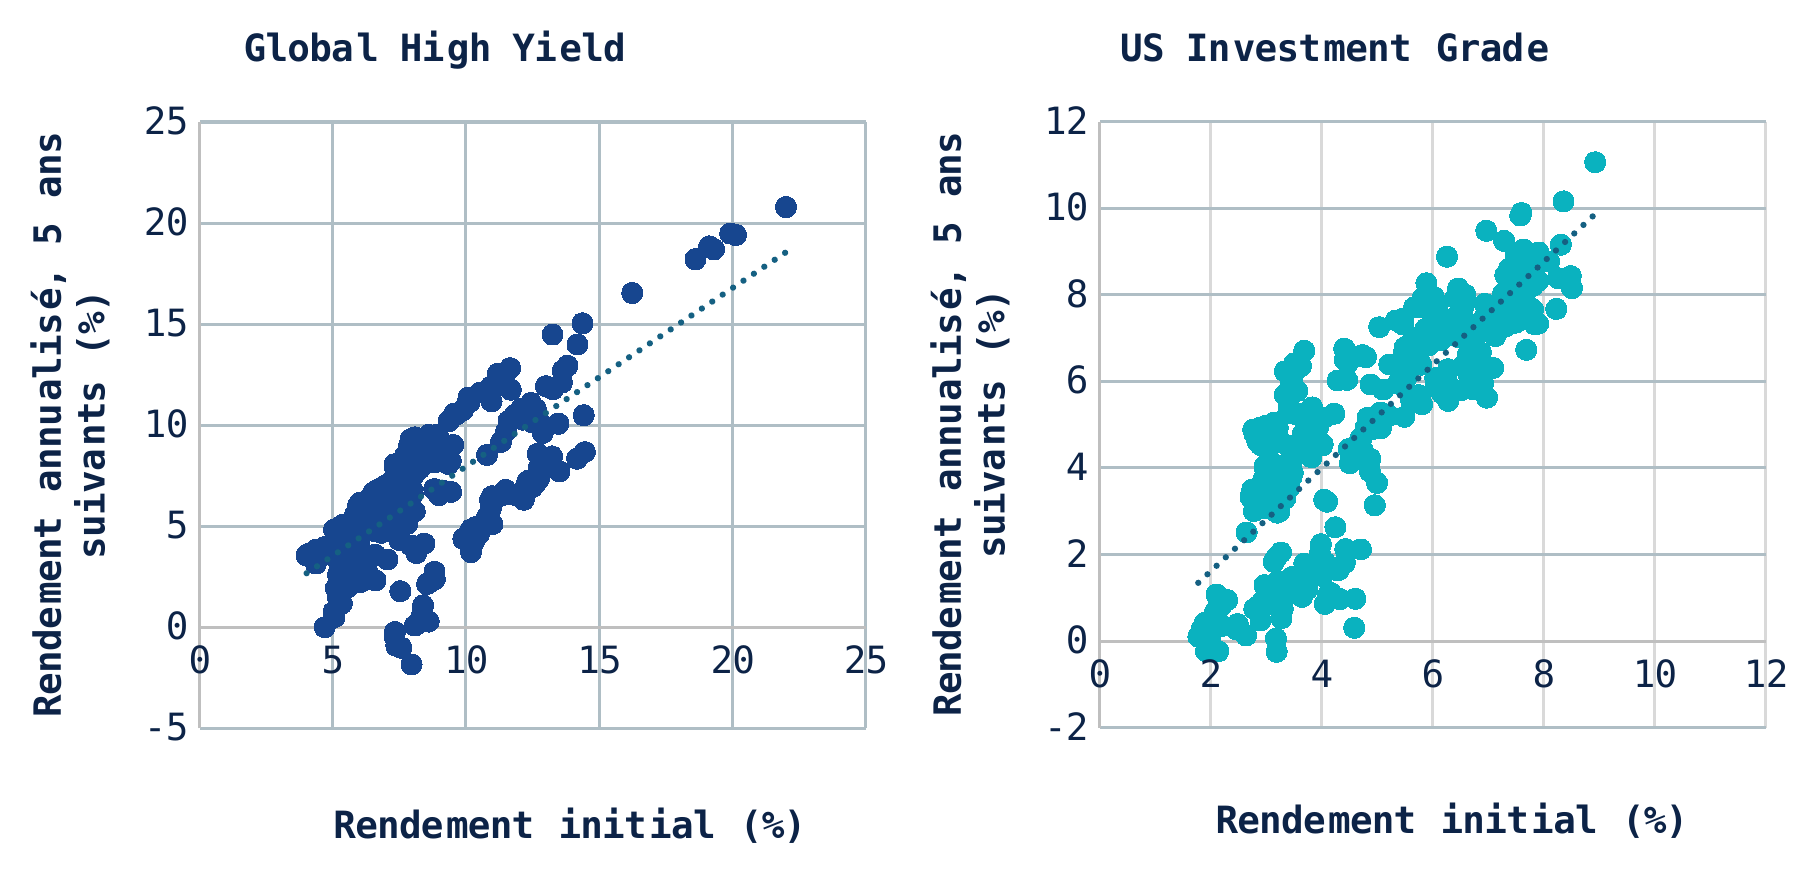
Rendement au pire en fin de mois par rapport au rendement total annualisé sur les cinq années suivantes, de décembre 1997 à septembre 2021 (haut rendement mondial) et d’octobre 1994 à septembre 2021 (catégorie investissement américaine). La ligne en pointillés représente la régression ajustée. Source : ICE Data Indices ; calculs de VanEck.
Deux chiffres ancrent ce calcul. Sur la période 2014–2025, l’indice mondial à haut rendement a connu un taux de défaut pondéré par la valeur nominale (une mesure de la proportion de l’indice ayant fait défaut) de 1,6 % par an en moyenne, avec des taux de recouvrement d’environ 35 % — soit une perte de crédit d’environ 1 % par an7. La pire année, 2020, a coûté 2,4 %.
À partir de rendements initiaux compris entre 7 % et 9 % — la fourchette dans laquelle se situe le rendement actuel de l’indice mondial à haut rendement, 7,95 % —, le rendement médian sur les cinq années suivantes a été de 7,4 % par an. La moitié des résultats se situaient entre 5,9 % et 8,4 % ; tout résultat inférieur à 5 % provenait d’une fenêtre de cinq ans comprenant une importante liquidation de marché — 2001–02, 2008 ou 20226. Un rendement annuel d’environ 7 % est ce que suggère l’historique. Personne ne devrait y voir une prévision — le rendement d’une obligation n’est pas un rendement réalisé, et il évolue avec les prix —, mais c’est un meilleur guide que la plupart.
Les performances passées ne sont pas un indicateur fiable des résultats futurs. Les rendements des indices sont présentés bruts de frais et autres coûts ; il n’est pas possible d’investir directement dans un indice.
Environ 7 % est un chiffre qu’il vaut la peine de comparer aux rendements des actions. L’indice mondial à haut rendement ne les a pas tout à fait égalés — avec 6,2 % par an sur les 28 ans jusqu’à fin 2025, contre 7,6 % pour l’indice MSCI World — mais il s’en est rapproché davantage que la réputation des obligations ne le laisse penser. De plus, la volatilité de 9 % de l’indice mondial à haut rendement était nettement inférieure aux 15 % de l’indice MSCI World8.
Sur des périodes de détention glissantes de dix ans, les deux ont obtenu des rendements similaires : une médiane de 7,1 % par an pour le haut rendement mondial, contre 7,2 % pour les actions mondiales. Là où ils diffèrent, c’est en bas de la fourchette de performance. La pire décennie du haut rendement a dégagé 1,4 % par an ; lors de la pire décennie de l’indice actions mondial, la perte a été de 2,5 % par an. Les actions l’emportent sur des fenêtres de cinq ans en termes de performance, mais avec une perte maximale de 5,7 % par an contre seulement 1,6 % pour les obligations mondiales à haut rendement8.
Le niveau sur une décennie
Rendement total annualisé sur les dix années précédentes, mensuel, fenêtres se terminant de décembre 2007 à septembre 2026. La ligne en pointillés représente le rendement au pire du haut rendement mondial au 30 septembre 2026. Source : ICE Data Indices ; Bloomberg ; calculs de VanEck.
L’écart s’explique par le fait que, lorsque le marché actions a fortement chuté, le haut rendement a bien moins reculé. Mesuré du point haut au point bas, l’indice MSCI World a chuté de 50 % en 2000–03 contre 15 % pour les obligations, de 58 % en 2007–09 contre 36 %, de 30 % en 2011 contre 12 %, et de 17 % lors de la correction du début 2025 contre 3 %9. L’exception est 2022, où les deux ont baissé ensemble et où l’écart s’est réduit à 26 % pour les actions contre 21 % pour le haut rendement — en raison du choc inflationniste décrit plus haut. Les deux épisodes où le haut rendement a le moins reculé par rapport aux actions, 2000–03 et 2025, étaient tous deux des ventes massives menées par les plus grandes valeurs de l’indice.
Les performances passées ne sont pas un indicateur fiable des résultats futurs. Les rendements des indices sont présentés bruts de frais et autres coûts ; il n’est pas possible d’investir directement dans un indice.
Une fraction de la chute
Repli par rapport au précédent point haut, quotidien, du 31 décembre 1997 au 30 septembre 2026. Source : ICE Data Indices ; Bloomberg ; calculs de VanEck.
Ce que peu de gens mesurent, c’est que l’indice mondial à haut rendement est bien plus diversifié que l’indice actions. Les dix plus grandes valeurs de l’indice MSCI World en représentent 28 % ; la plus grande valeur représente 5,8 %, et ses trois plus grands secteurs pèsent 58 %10. À l’inverse, l’indice mondial à haut rendement compte 1 520 émetteurs, dont les dix plus importants pèsent 8 % et aucun ne dépasse 2 %10. Mais le point le plus saillant n’est pas le nombre. Aucune des dix plus grandes entreprises du MSCI World n’apparaît où que ce soit dans l’indice mondial à haut rendement — ce sont toutes des emprunteurs de catégorie investissement. Là où l’indice actions est concentré sur une poignée d’entreprises technologiques américaines, la concentration du haut rendement obligataire se porte sur l’énergie, l’industrie de base et les télécommunications.
Au sein du haut rendement mondial, un investisseur peut choisir quelle version de ce risque il prend. Par exemple, l’indice mondial des fallen angels paraît concentré — ses dix plus grands émetteurs en représentent 39 % — mais ils couvrent six pays et six secteurs. Cet indice est aussi le segment de plus haute qualité du haut rendement : 88 % des obligations en valeur sont notées BB, le taux de défaut est inférieur d’environ 40 % à celui de l’indice large sur les 12 dernières années, et 8 % de la valeur nominale de l’indice repassent chaque année en catégorie investissement (contre moins de 4 % pour l’indice large)11. Les obligations d’entreprises émergentes à haut rendement sont plus diversifiées : l’indice compte 326 émetteurs, avec environ 18 % de la valeur de marché dans les dix plus importants. En outre, cet indice affiche, à 0,65, la plus faible corrélation avec les actions mondiales sur 10 ans de tous les segments du haut rendement11.
Aucun des deux n’est sans contrepartie. L’indice des fallen angels a une duration plus longue que l’indice large du haut rendement — 4,6 ans contre 3,3 — si bien que son revenu couvre une hausse des rendements de 180 points de base et non de 259. Le haut rendement des marchés émergents affiche le plus faible historique sur dix ans des trois et a chuté de 27 % en 2022 — même s’il part du rendement le plus élevé des trois, à 8,35 %11.
Une concentration différente
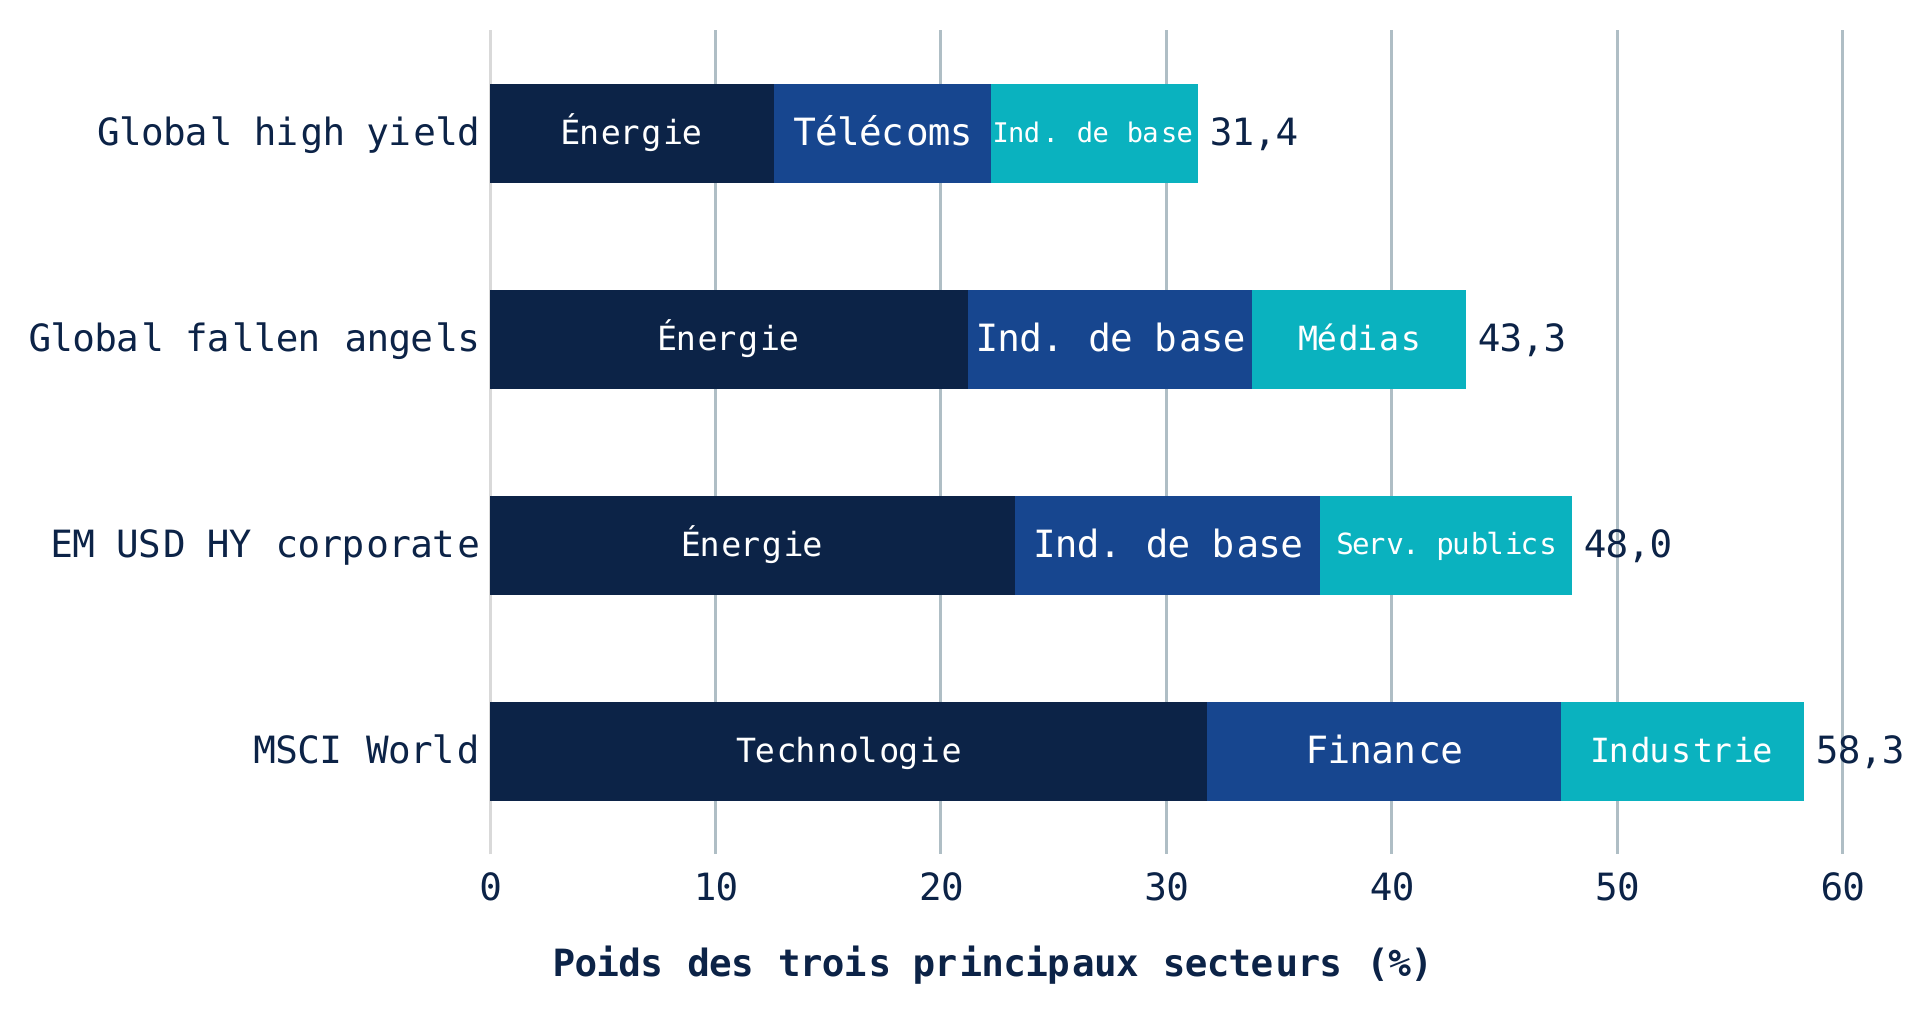
Poids des trois plus grands secteurs dans chaque indice, au 30 septembre 2026. Secteurs des indices obligataires selon la classification ICE de niveau 3 ; MSCI World selon la GICS, au 30 septembre 2026. Source : ICE Data Indices ; MSCI ; calculs de VanEck.
Le haut rendement mondial est une seconde source de rendement, et non une couverture contre les actions : sa corrélation mensuelle avec l’indice MSCI World est de 0,74, et il recule lorsque les actions reculent8. Ce qu’il offre, c’est un rendement qui ne dépend pas des mêmes dix entreprises, avec un repli plus limité (baisse des prix du point haut au point bas) et un revenu versé que le marché actions progresse ou non. D’autres obligations peuvent jouer, dans un portefeuille, le rôle de diversification par rapport aux actions — les obligations d’État le peuvent lors d’un choc de croissance, et des actifs tels que la dette émergente en monnaie locale le peuvent de manière plus générale, leurs cycles de taux étant indépendants de ceux des banques centrales des pays développés.
Rien de ce qui est exposé dans cet article ne dépend d’un avis sur la hausse ou la baisse à venir des taux d’intérêt. L’article souligne simplement que, si les obligations étaient valorisées pour la perfection il y a cinq ans, elles le sont très différemment aujourd’hui. Le revenu compense de nouveau la possibilité d’une mauvaise année pour les taux d’intérêt ; sur le haut rendement, il en compense une très mauvaise.
Pour un investisseur basé en euros, couvrir l’exposition au dollar de l’indice mondial à haut rendement coûte à peu près l’écart entre les taux courts américains et européens — actuellement environ 1,4 point de pourcentage, mais moins au niveau de l’indice car un cinquième de l’indice est déjà libellé en euros. Sur les 28 dernières années, ce coût a atteint en moyenne 1,0 point par an, ce qui laisse un rendement initial couvert en euros proche de 6,8 %, contre 4,1 % pour les obligations d’État en euros. Le coussin de rendement est plus mince en euros, mais il est bien là — et c’est tout l’enjeu, après une décennie où il ne l’était pas.
1 Indices cités dans cet article, avec les formes abrégées utilisées dans le texte. Haut rendement mondial : ICE BofA Global High Yield Index (HW00). Haut rendement américain : ICE BofA US High Yield Index (H0A0). Haut rendement en euros : ICE BofA Euro High Yield Index (HE00). Fallen angels mondiaux : ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF). Obligations d’entreprises émergentes à haut rendement : ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). Catégorie investissement américaine : ICE BofA US Corporate Index (C0A0). Catégorie investissement en euros : ICE BofA Euro Corporate Index (ER00). Indice global agrégé : ICE BofA Global Broad Market Index (GBMI). Bons du Trésor américain à 7–10 ans : ICE US Treasury 7–10 Year Bond Index (IDCOT7). Obligations d’État en euros à 7–10 ans : ICE BofA 7–10 Year All Euro Government Index (E4AS). Obligations souveraines émergentes en dollars américains : ICE BofA US Emerging Markets External Sovereign Index (DGOV). Dette émergente en monnaie locale : ICE BofA Local Debt Markets Plus Index (LDMP). Actions mondiales : MSCI World Net Total Return Index.
2 Rendement total sur douze mois approximé comme le rendement au pire diminué du produit de la duration effective par la variation du rendement, plus un ajustement de convexité, en supposant un déplacement parallèle et des spreads inchangés. L’approximation ne tient pas compte du roll-down, du réinvestissement ni des défauts.
3 ICE US Treasury 7–10 Year Bond Index (IDCOT7), du 31 décembre 2021 au 30 décembre 2022. Source : ICE Data Indices.
4 Spread ajusté des options de l’ICE BofA Global High Yield Index (HW00), mensuel, d’octobre 2016 à septembre 2026 : 312 pb au 30 septembre 2026, contre un plus bas de 270 pb et une médiane de 389 pb. Source : ICE Data Indices.
5 ICE BofA US High Yield Index (H0A0) et ICE US Treasury 7–10 Year Bond Index, quotidien. 2020 : écartement des spreads du 19 février au 23 mars 2020 ; rendements totaux en année civile. 2022 : variation du rendement et du spread, et rendement total, du 31 décembre 2021 au 30 décembre 2022. Source : ICE Data Indices.
6 Régression du rendement total annualisé sur les 60 mois suivants par rapport au rendement au pire en fin de mois. Haut rendement mondial : ICE BofA Global High Yield Index, 286 points de départ mensuels, de décembre 1997 à septembre 2021, R² 0,57 ; les rendements réalisés sont restés inférieurs au rendement initial de 0,97 point de pourcentage en médiane et de 1,85 point en moyenne. Catégorie investissement américaine : ICE BofA US Corporate Index, 324 points de départ, d’octobre 1994 à septembre 2021, R² 0,69. À partir de rendements initiaux de 7–9 %, le rendement médian sur les cinq années suivantes a été de 7,4 % par an, avec un intervalle interquartile de 5,9 % à 8,4 %. Rendements totaux en monnaie locale. Source : ICE Data Indices ; calculs de VanEck.
7 Données de migration de notation de l’ICE BofA Global High Yield Index, taux de défaut mensuels pondérés par la valeur nominale cumulés sur l’année, 2014–2025. Prend en compte les obligations ayant fait défaut alors qu’elles figuraient dans l’indice et exclut donc la plupart des échanges de dette en difficulté ; les taux de défaut des agences de notation sont plus élevés. Source : ICE Data Indices.
8 MSCI World Net Total Return Index et ICE BofA Global High Yield Index, tous deux en dollars américains, en fin de mois. Rendements annualisés et volatilité mesurés sur les 28 ans du 31 décembre 1997 au 31 décembre 2025, soit un nombre entier de périodes de douze mois. Fenêtres glissantes de 120 et 60 mois, la dernière se terminant le 30 septembre 2026. Corrélation des rendements mensuels sur l’ensemble de la période jusqu’au 30 septembre 2026. Corrélation et volatilité annualisée des rendements mensuels. Les rendements du haut rendement couvert en euros utilisent la variante couverte en EUR de l’indice. Les sections précédentes sur le portage et sur le rendement par rapport au rendement futur utilisent à la place des rendements en monnaie locale, car le rendement au pire d’un indice multidevise est lui-même une mesure en monnaie locale ; pour le haut rendement mondial, les deux bases diffèrent de trois points de base par an sur cette période. Source : Bloomberg ; ICE Data Indices ; calculs de VanEck.
9 Replis du point haut au point bas sur données quotidiennes : ICE BofA Global High Yield Index et MSCI World Net Total Return Index. Épisodes : mars 2000 à mars 2003 ; octobre 2007 à mars 2009 ; du 29 avril au 31 octobre 2011 ; janvier à octobre 2022 ; février à avril 2025. Source : ICE Data Indices ; Bloomberg ; calculs de VanEck.
10 Composition de l’ICE BofA Global High Yield Index au 30 septembre 2026, émetteurs regroupés par ticker ICE, pondérations en valeur de marché ; secteur selon la classification ICE de niveau 3. Fiche d’information de l’indice MSCI World, 30 septembre 2026 : dix plus grandes positions 27,85 %, technologies de l’information 31,78 %. Les deux classifications sectorielles ne sont pas directement équivalentes — le niveau 3 d’ICE et la GICS segmentent le marché différemment — de sorte que la comparaison porte sur les trois plus grands secteurs de chaque indice plutôt que sur des catégories strictement comparables. Source : ICE Data Indices ; MSCI.
11 ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF) et ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). Composition, répartition par notation et pondérations sectorielles issues des fichiers de constituants au 30 septembre 2026, en valeur de marché ; secteur selon la classification ICE de niveau 3 ; domiciliation des émetteurs selon le code pays ICE. Rendement au pire, duration effective et point mort au 30 septembre 2026. Taux de défaut et d’étoiles montantes (rising stars) issus des données de migration de notation d’ICE, 2014–2025, pondérés par la valeur nominale. Rendements, volatilité, corrélation avec le MSCI World Net Total Return Index et repli maximal mesurés en fin de mois sur l’historique commun d’octobre 2016 à septembre 2026 ; le repli de 2022 est du point haut au point bas sur données quotidiennes. Source : ICE Data Indices ; Bloomberg ; calculs de VanEck.
12 Tous les chiffres de rendement, de rendement obligataire et de volatilité de cet article sont des chiffres d’indice, présentés bruts des commissions, frais et autres charges qu’un investisseur supporterait. Il n’est pas possible d’investir directement dans un indice. Un investissement répliquant un indice supporterait des frais courants, des coûts de transaction et, selon le mode d’accès au marché, des frais de conservation ou de plateforme, chacun réduisant le rendement effectivement obtenu.
INFORMATIONS IMPORTANTES
Il s’agit d’une communication marketing.
Ces informations proviennent de VanEck (Europe) GmbH, qui est autorisée en tant qu’entreprise d’investissement de l’EEE en vertu de la directive sur les marchés d’instruments financiers (« MiFiD »). Le siège social de VanEck (Europe) GmbH est situé à Kreuznacher Str. 30, 60486 Francfort, Allemagne, et a été nommé distributeur des produits VanEck en Europe par la société de gestion, VanEck Asset Management B.V. ("ManCo »), de droit néerlandais et enregistrée auprès de l’Autorité néerlandaise des marchés financiers (AFM).
Ce matériel est uniquement destiné à fournir des informations générales et préliminaires et ne constitue pas un conseil d’investissement, juridique ou fiscal. VanEck (Europe) GmbH et ses sociétés associées et affiliées (dénommées conjointement « VanEck ») n’assument aucune responsabilité quant à toute décision d’investissement, de désinvestissement ou de conservation prise sur la base de ces informations. Toute la documentation pertinente doit être consultée au préalable.
Les vues et opinions exprimées sont celles des auteurs mais pas nécessairement celles de VanEck. Les opinions sont actuelles à la date de publication et sont susceptibles de changer en fonction des conditions du marché. Les informations fournies par des sources tierces sont considérées comme fiables, mais leur exactitude et leur exhaustivité n’ont pas été vérifiées de manière indépendante et ne peuvent être garanties.
Les informations MSCI ne peuvent être utilisées que pour votre usage interne, ne peuvent être reproduites ou rediffusées sous quelque forme que ce soit et ne peuvent pas être utilisées comme base ou comme composant de tout instrument ou produit financier ou indice. Aucune des informations MSCI n’est destinée à constituer un conseil en investissement ou une recommandation de prendre (ou de s’abstenir de prendre) quelque décision d’investissement que ce soit et ne doit pas être considérée comme telle. Les données et analyses historiques ne doivent pas être interprétées comme une indication ou une garantie d’une quelconque analyse, prévision ou estimation de performance future. Les informations MSCI sont fournies « en l’état » et l’utilisateur de ces informations assume l’intégralité des risques liés à toute utilisation qui en est faite. MSCI, chacune de ses sociétés affiliées et toute autre personne impliquée dans ou liée à la compilation, au calcul ou à la création de toute information MSCI (collectivement, les « Parties MSCI »), déclinent expressément toute garantie (y compris, sans limitation, toute garantie d’originalité, d’exactitude, d’exhaustivité, d’actualité, de non-contrefaçon, de qualité marchande et d’adéquation à un usage particulier) concernant ces informations. Sans limiter ce qui précède, en aucun cas une Partie MSCI ne pourra être tenue responsable de tout dommage direct, indirect, spécial, accessoire, punitif, consécutif (y compris, sans limitation, la perte de bénéfices) ou de tout autre dommage. Il n’est pas possible d’investir directement dans un indice.
L’investissement est soumis à des risques, y compris de perte en capital. Pour tout terme technique non familier, veuillez vous reporter au Glossaire ETF | VanEck.
Aucune partie de ce document ne peut être reproduite sous quelque forme que ce soit, ou référencée dans une autre publication, sans l'autorisation écrite expresse de VanEck.
© VanEck (Europe) GmbH
À des fins d’information et de publicité uniquement.
Ces informations proviennent de VanEck (Europe) GmbH qui a été désignée comme distributeur des produits VanEck en Europe par la société de gestion VanEck Asset Management B.V., de droit néerlandais et enregistrée auprès de l’Autorité néerlandaise des marchés financiers (AFM). VanEck (Europe) GmbH, dont le siège social est situé Kreuznacher Str. 30, 60486 Francfort, Allemagne, est un prestataire de services financiers réglementé par l’Autorité fédérale de surveillance financière en Allemagne (BaFin). Les informations sont uniquement destinées à fournir des informations générales et préliminaires aux investisseurs et ne doivent pas être interprétées comme des conseils d’investissement, juridiques ou fiscaux. VanEck (Europe) GmbH et ses sociétés associées et affiliées (ensemble « VanEck ») n’assument aucune responsabilité en ce qui concerne toute décision d’investissement, de cession ou de rétention prise par l’investisseur sur la base de ces informations. Les points de vue et opinions exprimés sont ceux du ou des auteurs, mais pas nécessairement ceux de VanEck. Les avis sont à jour à la date de publication et sont susceptibles d’être modifiés en fonction des conditions du marché. Certains énoncés contenus dans les présentes peuvent constituer des projections, des prévisions et d’autres énoncés prospectifs qui ne reflètent pas les résultats réels. Les informations fournies par des sources tierces sont considérées comme fiables et n’ont pas été vérifiées de manière indépendante pour leur exactitude ou leur exhaustivité et ne peuvent être garanties. Tous les indices mentionnés sont des mesures des secteurs et des performances du marché commun. Il n’est pas possible d’investir directement dans un indice.
Toutes les informations sur le rendement sont historiques et ne garantissent pas les résultats futurs. L’investissement est soumis à des risques, y compris la perte possible du capital. Vous devez lire le Prospectus et le DICI avant d’investir.
Aucune partie de ce matériel ne peut être reproduite sous quelque forme que ce soit, ou mentionnée dans toute autre publication, sans l’autorisation écrite expresse de VanEck.
© VanEck (Europe) GmbH
19 octobre 2026
15 octobre 2026
15 octobre 2026
21 septembre 2026
19 octobre 2026
15 octobre 2026
15 octobre 2026
21 septembre 2026