Willkommen bei VanEck
Anlegertyp auswählen
12 November 2026
Dieser Artikel behandelt die Marktentwicklungen bis Ende Oktober 2026. Alle Wertentwicklungen sind in USD angegeben. Die Renditen können infolge von Währungsschwankungen steigen oder fallen. Die oben genannten Zahlen beziehen sich auf einen einzelnen Monat: Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse, und der Wert von Anlagen kann sowohl fallen als auch steigen, sodass Anleger den ursprünglich investierten Betrag möglicherweise nicht zurückerhalten.
Gold fiel im Oktober um 282,79 USD je Unze bzw. um 6,80 % und schloss den Monat bei 3.874,62 USD. Die Goldminenaktien, gemessen am MarketVector Global Gold Miners Index (MVGDXTR), verloren im selben Zeitraum 11,88 %. Anlagen sind mit Risiken verbunden, einschließlich eines möglichen Kapitalverlusts. Dennoch lag der Goldpreis im Oktober im Durchschnitt bei 4.107 USD je Unze und im bisherigen Jahresverlauf 2026 bei durchschnittlich rund 4.500 USD; ein gesundes Niveau für Produzenten, deren Reserven und Projektökonomik auf deutlich niedrigeren Preisen basieren. Verändert hat sich in diesem Jahr die Entwicklung. Die annualisierte realisierte Volatilität von Gold liegt 2026 bei rund 29 % und damit fast doppelt so hoch wie der Durchschnitt von etwa 15 % in den vorangegangenen fünf Jahren (2021–2025).
Quellen: World Gold Council, MarketVector, Stand: Oktober 2026.
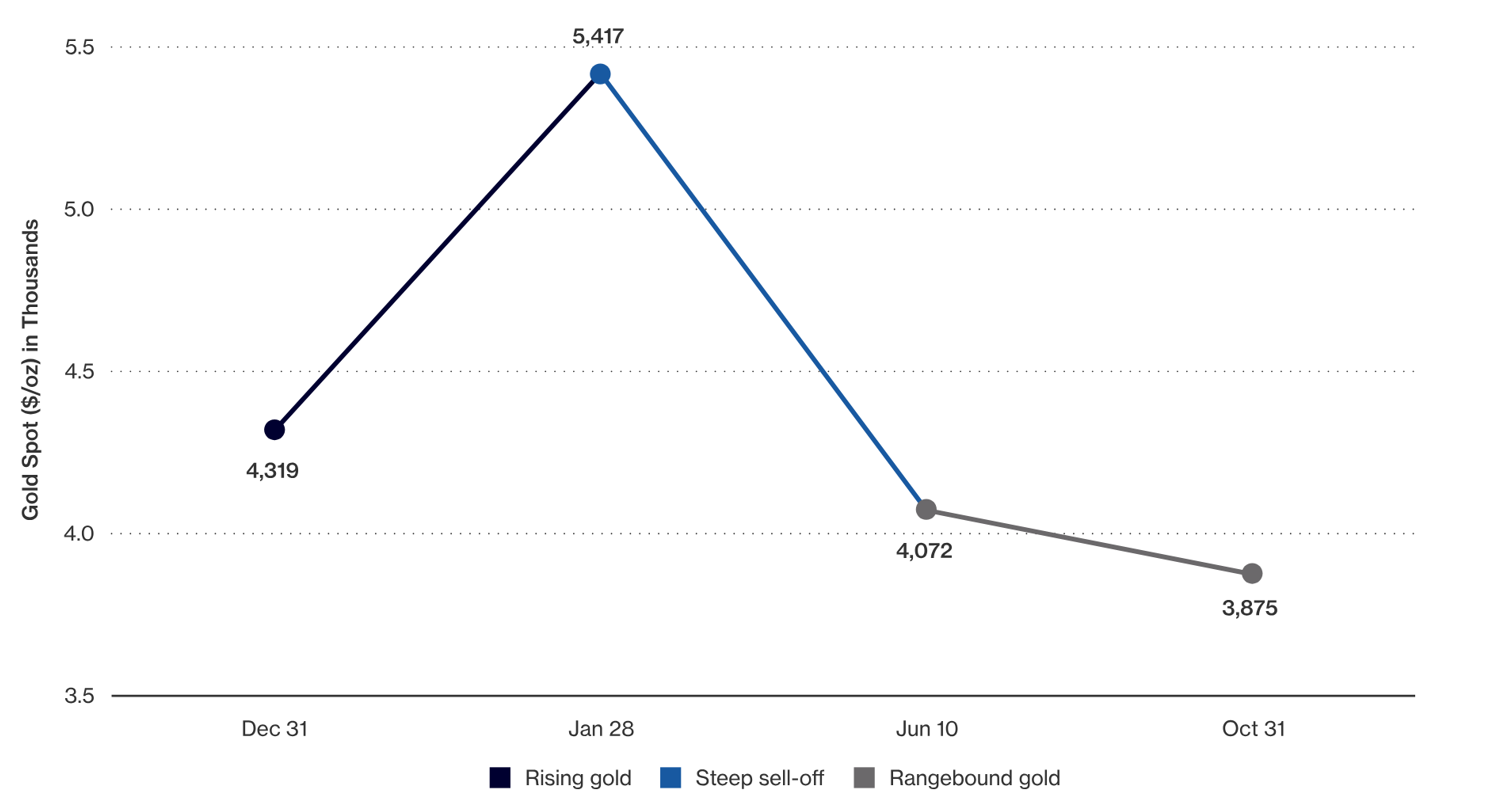
Goldminenaktien zeigten in diesem Jahr in beide Richtungen eine stärkere Sensitivität gegenüber den Bewegungen des Goldpreises und hielten sich in der jüngsten Seitwärtsphase anschließend besser. Damit ist 2026 ein nützlicher Test dafür, wie sich der Sektor in unterschiedlichen Goldpreisumfeldern verhält. Gold durchlief in diesem Jahr drei Phasen: eine starke Rally bis Ende Januar, einen Abverkauf, der sich nach Beginn des Krieges im Iran verstärkte, und seit dem Sommer einen Seitwärtsmarkt um 4.000 USD je Unze. Die Frage, die uns Anleger in Goldaktien am häufigsten stellen, ist, wie sensitiv Minenaktien tatsächlich auf Veränderungen des Goldpreises reagieren. Die Antwort in diesem Jahr ist differenziert, und wir sind der Ansicht, dass sie auf die Stärke der Unternehmen hinter den Aktien verweist.
Quelle: VanEck und Bloomberg. Daten mit Stand vom 31.10.2026. GDX: VanEck Gold Miners ETF; GDXJ: VanEck Junior Gold Miners ETF. Renditen für Zeiträume von weniger als einem Jahr sind nicht annualisiert.
Kalenderjahresrenditen (%) – GDX und GDXJ, 2021–2025
| 2021 | 2022 | 2023 | 2024 | 2025 | |
| VanEck Gold Miners UCITS ETF (GDX) | -9,72% | -8,92% | 10,08% | 10,08% | 155,67% |
| VanEck Junior Gold Miners UCITS ETF (GDXJ) | -21,47% | -14,65% | 7,90% | 14,91% | 174,20% |
Quelle: VanEck. Daten mit Stand vom November 2026. Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.
Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Rendite und Kapitalwert einer Anlage schwanken; Anteile können bei Rückgabe mehr oder weniger wert sein als die ursprünglichen Anschaffungskosten. Die aktuelle Wertentwicklung kann niedriger oder höher ausfallen. Anlagen sind mit Risiken verbunden, einschließlich eines möglichen Kapitalverlusts.
In der obigen Grafik endet die Rally am Goldhöchststand vom 28. Januar. Wir teilen den Abverkauf am 26. März, als seine steilste Phase endete.
Beta misst hier, wie sensitiv die Renditen von Minenaktien in jedem Zeitraum auf tägliche Veränderungen des Goldpreises reagierten.
Anleger fragen oft, wie eng Goldaktien dem Goldpreis folgen, und die Antwort lautet: sehr eng. Im Jahr 2026 lag die Korrelation sowohl von GDX als auch von GDXJ mit Gold bei 0,84, und in jedem der letzten drei Zeiträume lag sie zwischen 0,82 und 0,90. Eine Korrelation von 0,84 bedeutet, dass Gold etwa 70 % der täglichen Bewegungen der Minenwerte erklärt, während der Rest auf die Aktienmärkte und unternehmensspezifische Nachrichten zurückzuführen ist. Die Ausnahme ist die Rally im Januar mit etwa 0,55, doch dieser Zeitraum umfasste weniger als 20 Handelstage und ist damit ein kurzes Zeitfenster, was die Schätzung weniger verlässlich macht.
Zu Beginn dieses Jahres haben wir drei Goldszenarien für Minenunternehmen skizziert: steigendes Gold, seitwärts tendierendes Gold und einen Rückgang des Goldpreises. Einen starken Abverkauf haben wir in unseren ursprünglichen Szenarien nicht berücksichtigt, trotz des außergewöhnlichen Anstiegs des Goldpreises zu Beginn des Jahres. Was dann geschah, lohnt einen Rückblick.
| Steigendes Gold | Starker Abverkauf | Seitwärts tendierendes Gold | Rückgang des Goldpreises | |
| Goldpreisumfeld | Gold steigt von Rekordniveaus aus weiter | Gold fällt stark, weit über einen normalen Rückgang hinaus | Gold konsolidiert nahe den jüngsten Niveaus | Gold fällt, bleibt jedoch über den Niveaus, die in den aktuellen Bewertungsannahmen impliziert sind |
| Wertentwicklung von Goldaktien | Deutliche Outperformance gegenüber Gold durch operativen Hebel | Minenunternehmen fallen stärker als Gold, da ein breiter risk-off-bedinger Abverkauf die Bewegung verstärkt | Outperformance durch Bewertungs-Re-Rating weiterhin möglich | Widerstandsfähige Wertentwicklung, gestützt durch Cashflow |
| Bewertungen & Margen | Re-Rating beschleunigt sich; Rekordmargen halten an | Bewertungen sinken zusammen mit dem Gesamtmarkt; Margen gehen zurück, bleiben aber hoch | Bewertungen passen sich nach oben an, da Spotpreise bestätigt werden | Margen gehen moderat zurück, bleiben aber historisch hoch |
| Implikation für Anleger | Gehebeltes Aufwärtspotenzial bei steigendem Goldpreis | Aktienkurse können die Fundamentaldaten auf der Unterseite unterschreiten | Goldaktien funktionieren auch ohne höhere Goldpreise | Abwärtsrisiken werden durch konservative Annahmen abgefedert |
| Was tatsächlich geschah | 31. Dez. – 28. Jan.: Gold +25,4 %, GDX +30,8 %, GDXJ +32,2 %. Minenunternehmen entwickelten sich besser, erfassten aber nur etwa das 1,2- bis 1,3-Fache der Goldbewegung. | 28. Jan. – 10. Juni: Gold −24,8 %, GDX −34,2 %, GDXJ −37,1 %. Zu viel, um von Minenunternehmen aufgefangen zu werden; sie fielen etwa 1,4- bis 1,5-mal so stark wie Gold. | 10. Juni – 31. Okt.: Gold −4,9 %, GDX +4,4 %, GDXJ +0,5 %. Minenunternehmen entwickelten sich durch Re-Rating besser. | Seit Jahresbeginn, 31. Dez. – 31. Okt.: Gold −10,3 %, GDX −10,1 %, GDXJ −16,5 %. Größere Produzenten hielten sich im Einklang mit Gold; kleinere blieben zurück. |
Quelle: VanEck und Bloomberg. Daten mit Stand vom 31.10.2026. Nur zur Veranschaulichung. Keine Prognose künftiger Ergebnisse. Renditen für Zeiträume von weniger als einem Jahr sind nicht annualisiert. Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.
Hinweis: Renditeverhältnisse vergleichen die Renditen von Minenaktien mit den Goldrenditen in jedem Zeitraum. Ein Verhältnis von 1,2x bedeutet beispielsweise, dass Minenaktien 1,2-mal so stark stiegen oder fielen wie Gold. Beta misst die Sensitivität gegenüber den täglichen Goldrenditen, während die Korrelation misst, wie eng sich die täglichen Renditen gemeinsam bewegen. Diese Kennzahlen beschreiben unterschiedliche Aspekte der Beziehung und können je nach Zeitraum variieren.
Die Asymmetrie ist bemerkenswert. Als Gold im Januar stark anzog, erfassten Minenunternehmen nur etwa das 1,2- bis 1,3-Fache der Bewegung.
Das ist in früheren Phasen einer Rally nicht ungewöhnlich: Anleger bezweifeln, dass der höhere Preis Bestand haben wird, und preisen ihn nicht vollständig in die Aktien ein. Als Gold drehte, fielen Minenunternehmen etwa 1,4- bis 1,5-mal so stark. Hinzu kommt, dass die erste Phase des Abverkaufs, die den Beginn des Krieges im Iran einschloss, von einem breit angelegten Ausverkauf an den globalen Aktienmärkten geprägt war, und wir sind der Ansicht, dass dies den Verkaufsdruck auf Goldaktien zusätzlich zur Goldbewegung selbst verstärkte. Ein Markt, der auf dem Weg nach oben nur zögerlich Anerkennung gibt und sie auf dem Weg nach unten schnell wieder entzieht, kann dazu führen, dass die Aktien unter dem Niveau notieren, das durch die Fundamentaldaten gestützt wäre. Die Seitwärtsphase, in der Minenunternehmen stiegen, während Gold nach unten tendierte, wirkt wie eine teilweise Schließung dieser Lücke.
Die Aktienkurse von Minenunternehmen sind dem Goldpreis nach unten gefolgt, doch wir sind der Ansicht, dass sich ihre Geschäftsmodelle nicht verschlechtert haben. Was steckt hinter dieser Widerstandsfähigkeit?
Die Reaktion des Marktes auf Kapitalpläne ist ein weiteres Beispiel für das, was wir als Bewertungsdiskrepanz ansehen. Wenn ein Goldproduzent jedoch ein großes Projekt ankündigt oder seine Projekt-Capex-Schätzungen aktualisiert, fallen die Aktien häufig. Die Investitionsschätzungen für Projekte können steigen, wenn Studien aktualisiert, Umfänge verändert oder Kosten erhöht werden. Anleger erinnern sich zudem an den vorherigen Goldbullenzyklus, als die Kapitaldisziplin nachließ. Heute agieren die Produzenten jedoch zurückhaltender, und sie können Projekte in der Regel aus dem operativen Cashflow finanzieren, ohne Schulden oder Eigenkapital aufzunehmen oder unverhältnismäßige Goldpreisabsicherungen einzugehen. Zudem setzen sie Reserven, Ressourcen und Projektökonomik bei Goldpreisen an, die deutlich unter dem Spotpreis liegen. Bei Projekten, die mit niedrigeren Goldpreisen bewertet werden, könnte selbst ein moderater Rückgang von 4.000 USD dazu führen, dass die erwarteten Renditen weiterhin über der erforderlichen Hürde liegen.
Wir verstehen zwar die Skepsis, doch unserer Ansicht nach berücksichtigt die Marktreaktion auf Kapitalpläne die zugrunde liegenden Fundamentaldaten möglicherweise nicht vollständig, auch wenn Bedenken hinsichtlich Kapitaldisziplin und Umsetzungsrisiken berechtigt bleiben. Wir sind der Ansicht, dass diese Fundamentaldaten die Aktienkurse im Zeitverlauf stützen könnten, auch wenn kurzfristige Bewegungen weiterhin eng an Gold gekoppelt bleiben. Beobachtenswerte Risiken sind Kosteninflation, operative Entwicklung und Projektumsetzung.
Natürlich würden wir alle gerne sehen, dass Gold weiter steigt und sich die Margen weiter ausweiten. Doch nach einem Jahr wie diesem könnten Goldaktien vor allem eines brauchen: dass Gold auf diesem Niveau eine Zeit lang ruhig bleibt. Ein ruhigeres Metall würde den Unternehmen Raum geben zu zeigen, was sie aufgebaut haben – mit hohen Margen, Nettoliquiditätsbeständen und offengelegten Wachstumsplänen –, ohne dass ein Markt abgelenkt ist, der auf Schwankungen des Goldpreises von 20 % oder mehr reagiert. Wir sind der Ansicht, dass die Aktienkurse die beurteilten geschäftlichen Fundamentaldaten möglicherweise stärker widerspiegeln, wenn Anleger sich stärker auf das zugrunde liegende Geschäft und weniger auf die nächste Bewegung des Metalls konzentrieren können. Gegenwärtig scheint eine Lücke zwischen den Aktienkursen und dem beurteilten Unternehmenswert zu bestehen; diese Lücke muss sich jedoch nicht in der erwarteten Richtung schließen, und die geschäftlichen Fundamentaldaten können sich ändern. Dies stellt ein mögliches analytisches Ergebnis dar und keine Garantie für die künftige Wertentwicklung.
Um weitere Einblicke zum Thema Gold Investing zu erhalten, melden Sie sich für unseren Newsletter an.
Quellen für Daten/Informationen, sofern nicht anders angegeben: Bloomberg und Unternehmensresearch, Oktober 2026.
IMPORTANT INFORMATION
Dies ist eine Marketing-Anzeige.
Für Anleger in der Schweiz: VanEck Switzerland AG mit Sitz in Genferstrasse 21, 8002 Zürich, Schweiz, wurde von der Verwaltungsgesellschaft VanEck Asset Management B.V. („ManCo“) als Vertriebsstelle für die Produkte von VanEck in der Schweiz bestellt. Der Vertreter in der Schweiz ist Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Schweiz. Schweizer Zahlstelle: Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zürich.
Für Anleger im Vereinigten Königreich: Dies ist eine Marketing-Anzeige, die sich an professionelle Kunden und geeignete Gegenparteien richtet. Privatanleger sollten für sämtliche Anlagehinweise und Beratung die Unterstützung eines Finanzintermediärs in Anspruch nehmen. VanEck Securities UK Limited (FRN: 1002854) ist ein Appointed Representative von Strata Global Limited (FRN: 563834), das im Vereinigten Königreich von der Financial Conduct Authority (FCA) zugelassen ist und beaufsichtigt wird, um die Produkte von VanEck an von der FCA regulierte Unternehmen wie Finanzintermediäre und Wealth Manager zu vertreiben. Die Fonds sind im Vereinigten Königreich im Rahmen des Overseas Funds Regime anerkannt, sind jedoch keine im Vereinigten Königreich zugelassenen Fonds. Anleger im Vereinigten Königreich sollten beachten, dass Beschwerden in Bezug auf die Fonds nicht an den Financial Ombudsman Service verwiesen werden können und damit verbundene Schadensersatzansprüche nicht vom Financial Services Compensation Scheme gedeckt werden.
Diese Informationen stammen von VanEck (Europe) GmbH, die als EWR-Wertpapierfirma gemäß der Markets in Financial Instruments Directive („MiFID“) zugelassen ist. VanEck (Europe) GmbH hat ihren eingetragenen Sitz in der Kreuznacher Str. 30, 60486 Frankfurt, Deutschland, und wurde von der nach niederländischem Recht gegründeten und bei der niederländischen Finanzmarktaufsichtsbehörde (AFM) registrierten ManCo als Vertriebsstelle für VanEck-Produkte in Europa bestellt.
Dieses Material dient ausschließlich allgemeinen und vorläufigen Informationszwecken und stellt weder eine Anlage-, Rechts- noch Steuerberatung dar. Hinsichtlich der Richtigkeit oder Vollständigkeit der Informationen wird keine Zusicherung oder Gewähr übernommen, und soweit gesetzlich zulässig wird jede Haftung ausgeschlossen. Die geäußerten Ansichten und Meinungen sind die der Autoren, entsprechen jedoch nicht notwendigerweise denen von VanEck. Die Meinungen sind zum Zeitpunkt der Veröffentlichung aktuell und können sich mit den Marktbedingungen ändern. Informationen aus Quellen Dritter werden als zuverlässig erachtet, wurden jedoch nicht unabhängig auf ihre Richtigkeit oder Vollständigkeit überprüft und können nicht garantiert werden.
Bitte lesen Sie vor einer endgültigen Anlageentscheidung und für vollständige Informationen zu den Risiken den Prospekt – in englischer Sprache – und das Basisinformationsdokument („KID“) – in der jeweiligen Landessprache. Diese Dokumente sind kostenlos erhältlich unter www.vaneck.com, bei der ManCo oder bei der bestellten Zahl- und Informationsstelle.
VanEck Gold Miners UCITS ETF („ETF“) ist ein Teilfonds von VanEck UCITS ETFs plc, einer bei der Central Bank of Ireland registrierten OGAW-Dachinvestmentgesellschaft, die passiv verwaltet wird und einen Aktienindex nachbildet.
Der Wert des ETF kann infolge der Anlagestrategie erheblich schwanken. Die Positionen des ETF werden an jedem Handelstag auf www.vaneck.com im Abschnitt „Holdings“ des ETF sowie gemäß PCF im Abschnitt „Documents“ offengelegt und über einen oder mehrere Marktdatenanbieter veröffentlicht. Der indikative Nettoinventarwert (iNAV) des ETF ist auf Bloomberg verfügbar. Einzelheiten zu den geregelten Märkten, an denen der ETF notiert ist, finden sich im Abschnitt „Trading Information“ auf der ETF-Seite unter www.vaneck.com. Anleger müssen Anteile des OGAW über den Sekundärmarkt über einen Intermediär (z. B. einen Broker) kaufen und verkaufen und können diese in der Regel nicht direkt an den OGAW zurückgeben. Es können Maklergebühren anfallen. Der Kaufpreis kann über dem aktuellen Nettoinventarwert liegen oder der Verkaufspreis darunter. Eine Anlage in den ETF sollte als Erwerb von ETF-Anteilen und nicht der zugrunde liegenden Vermögenswerte verstanden werden. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen des jeweiligen Anlegers ab und kann sich im Laufe der Zeit ändern. Die ManCo kann den Vertrieb des ETF in einer oder mehreren Jurisdiktionen einstellen. Die Zusammenfassung der Anlegerrechte ist in englischer Sprache verfügbar unter: summary-of-investor-rights.pdf.
Bitte lesen Sie vor einer endgültigen Anlageentscheidung und für vollständige Informationen zu den Risiken den Prospekt – in englischer Sprache – und das Basisinformationsdokument („KID“) – in der jeweiligen Landessprache. Diese Dokumente sind kostenlos erhältlich unter www.vaneck.com, bei der ManCo oder bei der bestellten Zahl- und Informationsstelle.
VanEck Junior Gold Miners UCITS ETF („ETF“) ist ein Teilfonds von VanEck UCITS ETFs plc, einer bei der Central Bank of Ireland registrierten OGAW-Dachinvestmentgesellschaft, die passiv verwaltet wird und einen Aktienindex nachbildet.
Der Wert des ETF kann infolge der Anlagestrategie erheblich schwanken. Die Positionen des ETF werden an jedem Handelstag auf www.vaneck.com im Abschnitt „Holdings“ des ETF sowie gemäß PCF im Abschnitt „Documents“ offengelegt und über einen oder mehrere Marktdatenanbieter veröffentlicht. Der indikative Nettoinventarwert (iNAV) des ETF ist auf Bloomberg verfügbar. Einzelheiten zu den geregelten Märkten, an denen der ETF notiert ist, finden sich im Abschnitt „Trading Information“ auf der ETF-Seite unter www.vaneck.com. Anleger müssen Anteile des OGAW über den Sekundärmarkt über einen Intermediär (z. B. einen Broker) kaufen und verkaufen und können diese in der Regel nicht direkt an den OGAW zurückgeben. Es können Maklergebühren anfallen. Der Kaufpreis kann über dem aktuellen Nettoinventarwert liegen oder der Verkaufspreis darunter. Eine Anlage in den ETF sollte als Erwerb von ETF-Anteilen und nicht der zugrunde liegenden Vermögenswerte verstanden werden. Die steuerliche Behandlung hängt von den persönlichen Verhältnissen des jeweiligen Anlegers ab und kann sich im Laufe der Zeit ändern. Die ManCo kann den Vertrieb des ETF in einer oder mehreren Jurisdiktionen einstellen. Die Zusammenfassung der Anlegerrechte ist in englischer Sprache verfügbar unter: summary-of-investor-rights.pdf.
Der MarketVector™ Global Gold Miners Index ist das ausschließliche Eigentum von MarketVector Indexes GmbH (einer hundertprozentigen Tochtergesellschaft von Van Eck Associates Corporation), die Solactive AG mit der Pflege und Berechnung des Index beauftragt hat. Solactive AG unternimmt alle zumutbaren Anstrengungen, um eine korrekte Berechnung des Index sicherzustellen. Ungeachtet ihrer Verpflichtungen gegenüber MarketVector Indexes GmbH („MarketVector“) ist Solactive AG nicht verpflichtet, Dritte auf Fehler im Index hinzuweisen. Der ETF von VanEck wird weder von MarketVector gesponsert, befürwortet, verkauft noch beworben, und MarketVector gibt keine Erklärung hinsichtlich der Zweckmäßigkeit einer Anlage in den ETF ab. Mit Wirkung zum 19. September 2025 wurde der NYSE Arca Gold Miners Index durch den MarketVector™ Global Gold Miners Index ersetzt. Es ist nicht möglich, direkt in einen Index zu investieren.
MVIS® Global Junior Gold Miners Index ist das ausschließliche Eigentum von MarketVector Indexes GmbH (einer hundertprozentigen Tochtergesellschaft von Van Eck Associates Corporation), die Solactive AG mit der Pflege und Berechnung des Index beauftragt hat. Solactive AG unternimmt alle zumutbaren Anstrengungen, um eine korrekte Berechnung des Index sicherzustellen. Ungeachtet ihrer Verpflichtungen gegenüber MarketVector Indexes GmbH („MarketVector“) ist Solactive AG nicht verpflichtet, Dritte auf Fehler im Index hinzuweisen. Der ETF von VanEck wird weder von MarketVector gesponsert, befürwortet, verkauft noch beworben, und MarketVector gibt keine Erklärung hinsichtlich der Zweckmäßigkeit einer Anlage in den ETF ab. Es ist nicht möglich, direkt in einen Index zu investieren.
Quelle: VanEck. Die angegebene Wertentwicklung bezieht sich auf die frühere Wertentwicklung. Die aktuelle Wertentwicklung kann niedriger oder höher sein als die dargestellten durchschnittlichen Jahresrenditen. Die Wertentwicklungsdaten der in Irland domizilierten ETFs werden auf Basis des Nettoinventarwerts, in der Basiswährung, mit Wiederanlage der Nettoerträge und nach Abzug von Gebühren dargestellt. Die Renditen können infolge von Währungsschwankungen steigen oder fallen. Die Wertentwicklung sollte über einen mittel- bis langfristigen Zeitraum beurteilt werden.
Anlagen sind mit Risiken verbunden, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Der Wert der Anlagen kann sowohl fallen als auch steigen, und Anleger erhalten den ursprünglich investierten Betrag möglicherweise nicht zurück. Erläuterungen zu unbekannten Fachbegriffen finden sich im ETF Glossary | VanEck.
Kein Teil dieses Materials darf ohne die ausdrückliche schriftliche Genehmigung von VanEck in irgendeiner Form vervielfältigt oder in einer anderen Publikation erwähnt werden.
© VanEck (Europe) GmbH ©VanEck Switzerland AG © VanEck Securities UK Limited
Ausschließlich zu Informations- und/oder Werbezwecken.
Diese Informationen stammen von VanEck (Europe) GmbH, die von der nach niederländischem Recht gegründeten und bei der niederländischen Finanzmarktaufsicht (AFM) registrierten Verwaltungsgesellschaft VanEck Asset Management B.V. zum Vertrieb der VanEck-Produkte in Europa bestellt wurde. Die VanEck (Europe) GmbH mit eingetragenem Sitz unter der Anschrift Kreuznacher Str. 30, 60486 Frankfurt, Deutschland, ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) beaufsichtigter Finanzdienstleister. Die Angaben sind nur dazu bestimmt, Anlegern allgemeine und vorläufige Informationen zu bieten, und sollten nicht als Anlage-, Rechts- oder Steuerberatung ausgelegt werden. Die VanEck (Europe) GmbH und ihre verbundenen und Tochterunternehmen (gemeinsam „VanEck“) übernehmen keine Haftung in Bezug auf Investitions-, Veräußerungs- oder Retentionsentscheidungen, die der Investor aufgrund dieser Informationen trifft. Die zum Ausdruck gebrachten Ansichten und Meinungen sind die des Autors bzw. der Autoren, aber nicht notwendigerweise die von VanEck. Die Meinungen sind zum Zeitpunkt der Veröffentlichung aktuell und können sich mit den Marktbedingungen ändern. Bestimmte enthaltene Aussagen können Hochrechnungen, Prognosen und andere zukunftsorientierte Aussagen darstellen, die keine tatsächlichen Ergebnisse widerspiegeln. Es wird angenommen, dass die von Dritten bereitgestellten Informationen zuverlässig sind. Diese Informationen wurden weder von unabhängigen Stellen auf ihre Korrektheit oder Vollständigkeit hin geprüft noch können sie garantiert werden. Alle genannten Indizes sind Kennzahlen für übliche Marktsektoren und Wertentwicklungen. Es ist nicht möglich, direkt in einen Index zu investieren.
Alle Angaben zur Wertentwicklung beziehen sich auf die Vergangenheit und sind keine Garantie für zukünftige Ergebnisse. Anlagen sind mit Risiken verbunden, die auch einen möglichen Verlust des eingesetzten Kapitals einschließen können. Sie müssen den Verkaufsprospekt und die KID lesen, bevor Sie eine Anlage tätigen.
Ohne ausdrückliche schriftliche Genehmigung von VanEck ist es nicht gestattet, Inhalte dieser Publikation in jedweder Form zu vervielfältigen oder in einer anderen Publikation auf sie zu verweisen.
© VanEck (Europe) GmbH
14 Oktober 2026
12 August 2026
14 Oktober 2026
12 August 2026