Mineras de oro: la oportunidad detrás de la volatilidad
10 noviembre 2026
Read Time 8 MIN
Conclusiones clave
- Las mineras de oro tuvieron un mejor desempeño durante el repunte y el reciente mercado lateral, pero cayeron con mayor fuerza durante la venta masiva.
- Los márgenes sólidos y los balances generales sólidos sustentan el caso de inversión, pese a la volatilidad del precio de las acciones.
- Un precio del oro más estable podría volver a centrar la atención en los fundamentos del negocio; los costos y la ejecución siguen siendo riesgos clave.
El oro cayó $282.79 por onza, o 6.80%, en octubre y cerró el mes en $3,874.62. Las acciones de mineras de oro, representadas por el MarketVector Global Gold Miners Index (MVGDXTR)1, cayeron 11.88% en el mismo periodo. Aun así, el oro promedió $4,107 por onza en octubre y ha promediado alrededor de $4,500 en lo que va de 2026; un nivel saludable para los productores, cuyas reservas y la economía de sus proyectos se basan en precios muy por debajo de ese nivel. Lo que cambió este año es la trayectoria. La volatilidad realizada anualizada del oro se ubica en alrededor de 29% en 2026, casi el doble del promedio de aproximadamente 15% durante los cinco años previos (2021–2025).
Fuente: World Gold Council, al cierre de octubre de 2026.
Cómo respondieron las acciones de minería de oro a los precios del oro
Las acciones de minería de oro mostraron una mayor sensibilidad a los movimientos del oro en ambas direcciones este año, y luego se mantuvieron resilientes durante el reciente periodo lateral. Eso hace de 2026 una prueba útil de cómo se comporta el sector en distintos entornos de precios del oro. El oro ha tenido tres fases este año: un repunte pronunciado hasta finales de enero, una venta masiva que se profundizó después de que comenzó la guerra en Irán y un mercado lateral alrededor de $4,000 por onza desde el verano. La pregunta que más nos hacen los inversionistas en acciones auríferas es qué tan sensibles son realmente las acciones mineras a los cambios en el precio del oro. La respuesta de este año tiene ciertos matices, y creemos que vuelve a poner el foco en la solidez de los negocios detrás de estas acciones.
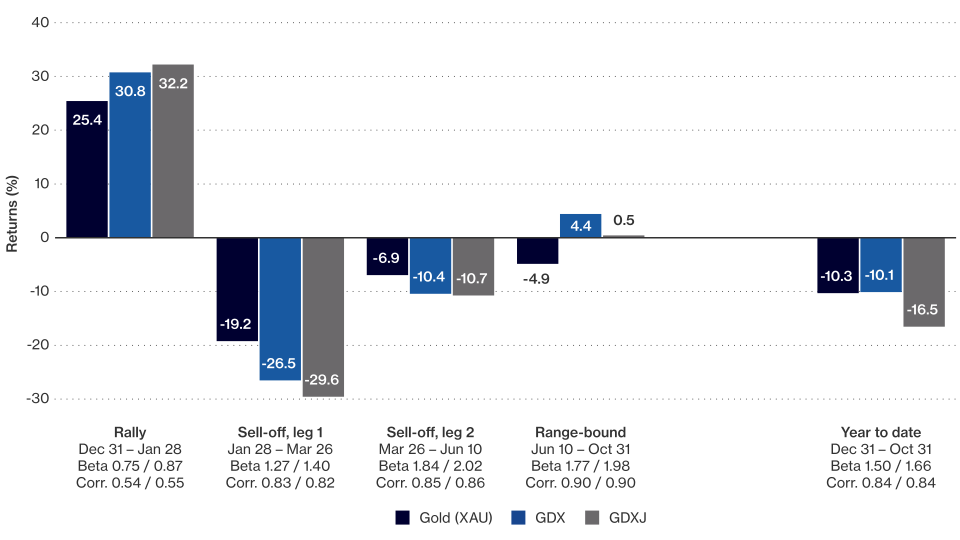
Las mineras superaron al oro durante el repunte, quedaron rezagadas en ambos tramos de la venta masiva y volvieron a superarlo una vez que el oro dejó de caer.
Rendimiento en cada periodo y, posteriormente, en lo que va del año. El oro corresponde al XAU spot (rendimiento del precio); GDX y GDXJ corresponden al rendimiento total. La beta y la correlación se miden frente al oro (XAU) en cada periodo y se muestran como GDX / GDXJ.
Fuente: VanEck y Bloomberg. Datos al 31/10/2026. GDX: VanEck Gold Miners fondo cotizado en bolsa (ETF) Gold Miners; GDXJ: VanEck Junior Gold Miners fondo cotizado en bolsa (ETF). Los rendimientos de periodos menores a un año no están anualizados.
Haga clic aquí para consultar el desempeño estandarizado de GDX
Haga clic aquí para consultar el desempeño estandarizado de GDXJ
El desempeño pasado no garantiza resultados futuros. El rendimiento de la inversión y el valor del capital fluctuarán; las acciones pueden valer más o menos que su costo original al momento de su rescate. El desempeño actual podría ser menor o mayor. Llame al 800.826.2333 o visite vaneck.com para consultar el desempeño al cierre de mes.
En la gráfica anterior, el repunte termina en el máximo del oro del 28 de enero. Dividimos la venta masiva el 26 de marzo, cuando terminó su tramo más pronunciado.
Aquí, la beta mide qué tan sensibles fueron los rendimientos de las acciones mineras a los cambios diarios en el precio del oro durante cada periodo.
Los inversionistas suelen preguntar qué tan de cerca siguen las acciones auríferas al oro, y la respuesta es: muy de cerca. Durante 2026, la correlación tanto de GDX como de GDXJ con el oro fue de 0.84, y en cada uno de los últimos tres periodos se ubicó entre 0.82 y 0.90. Una correlación de 0.84 significa que el oro explica aproximadamente el 70% de los movimientos diarios de las mineras, y el resto proviene de los mercados accionarios y de noticias específicas de las empresas. El repunte de enero es la excepción, con alrededor de 0.55, pero ese periodo abarcó menos de 20 días de operación, una ventana corta que hace que la estimación sea menos confiable.
Mineras de oro en cuatro escenarios de mercado
A principios de este año describimos tres escenarios del oro para las mineras: alza del oro, oro en rango y corrección del oro. No incluimos una venta pronunciada entre nuestros escenarios originales, pero ahora la hemos incorporado en el cuadro revisado a continuación.
- Alza del oro (31 de dic. – 28 de ene.): Las mineras tuvieron un mejor desempeño que el oro, como esperaba este escenario, aunque por un margen relativamente modesto para un movimiento tan marcado en el oro.
- Venta pronunciada (28 de ene. – 10 de jun., en dos tramos): Este no era el escenario de corrección que habíamos considerado originalmente. Fue una venta más profunda y fue demasiado para que las mineras la absorbieran. Cayeron más que el oro, y la resiliencia que esperábamos de márgenes sólidos no se reflejó en los precios de las acciones.
- Oro en rango (10 de jun. – 31 de oct.): Aquí fue donde se hizo evidente el argumento a favor de las mineras. Aunque el oro bajaba gradualmente, las acciones auríferas aún subieron, en línea con el escenario de revaloración que describimos.
- Corrección (en el año a la fecha, 31 de dic. – 31 de oct.): En conjunto, el año se parece mucho más a la corrección que teníamos en mente. Los productores más grandes se han mantenido casi tan bien como el metal, que es la resiliencia que describimos. Las empresas de menor capitalización han quedado rezagadas, pero esto no es muy sorprendente, ya que no cuentan con muchas de las ventajas de los productores senior y de nivel intermedio (amplia liquidez; fuentes diversificadas de ingresos —o incluso una sola fuente de ingresos—; economías de escala; certidumbre de financiamiento; etc.) y su recuperación después de una venta pronunciada puede tomar más tiempo.
Escenarios del oro para las mineras: qué ocurrió en 2026
| Alza del oro | Venta pronunciada | Oro en rango | Corrección del oro | |
| Entorno del precio del oro | El oro sigue subiendo desde niveles récord | El oro cae con fuerza, mucho más allá de una corrección normal | El oro se consolida cerca de niveles recientes | El oro baja, pero se mantiene por encima de los niveles implícitos en los supuestos actuales de valuación |
| Desempeño de las acciones auríferas | Mejor desempeño sólido frente al oro mediante apalancamiento operativo | Las mineras caen más que el oro, ya que una venta generalizada de activos de riesgo amplifica el movimiento | Aún es posible un mejor desempeño mediante una revaloración | Desempeño resiliente, respaldado por el flujo de efectivo |
| Valuaciones y márgenes | La revaloración se acelera; los márgenes récord se mantienen | Las valuaciones se comprimen junto con el mercado amplio; los márgenes se estrechan, pero siguen siendo amplios | Las valuaciones se ajustan al alza conforme se validan los precios spot | Los márgenes se comprimen de forma moderada, pero se mantienen en niveles históricamente altos |
| Implicación para el inversionista | Potencial alcista apalancado ante un aumento del precio del oro | Los precios de las acciones pueden caer por debajo de lo que justifican los fundamentos | Las acciones auríferas funcionan incluso sin precios del oro más altos | El riesgo a la baja está amortiguado por supuestos conservadores |
| Lo que realmente ocurrió | 31 de dic. – 28 de ene.: oro +25.4%, GDX +30.8%, GDXJ +32.2%. Las mineras tuvieron un mejor desempeño, pero captaron solo alrededor de 1.2x–1.3x del movimiento del oro. | 28 de ene. – 10 de jun.: oro −24.8%, GDX −34.2%, GDXJ −37.1%. Fue demasiado para que las mineras lo absorbieran; cayeron aproximadamente 1.4x–1.5x más que el oro. | 10 de jun. – 31 de oct.: oro −4.9%, GDX +4.4%, GDXJ +0.5%. Las mineras tuvieron un mejor desempeño mediante una revaloración. | En el año a la fecha, 31 de dic. – 31 de oct.: oro −10.3%, GDX −10.1%, GDXJ −16.5%. Las compañías senior se mantuvieron en línea con el oro; las junior quedaron rezagadas. |
Fuente: VanEck y Bloomberg. Datos al 31/10/2026. Solo con fines ilustrativos. No es una proyección de resultados futuros. Los rendimientos de periodos menores a un año no están anualizados. El desempeño pasado no garantiza resultados futuros. El desempeño del fondo actualizado al cierre del mes más reciente está disponible en vaneck.com o llamando al 800.826.2333. Consulte el desempeño estandarizado y las divulgaciones importantes a continuación.
Nota: Los múltiplos de rendimiento comparan los rendimientos de las acciones mineras con los rendimientos del oro en cada periodo. Por ejemplo, una relación de 1.2x significa que las acciones mineras subieron o bajaron 1.2 veces lo que subió o bajó el oro. La beta mide la sensibilidad a los rendimientos diarios del oro, mientras que la correlación mide qué tan estrechamente se mueven juntos los rendimientos diarios. Estas medidas describen distintos aspectos de la relación y pueden variar según el periodo.
Vale la pena señalar esta asimetría. Cuando el oro subió con fuerza en enero, las mineras captaron solo alrededor de 1.2x a 1.3x del movimiento.
Esto no es inusual en las etapas iniciales de un rally: los inversionistas dudan de que el precio más alto vaya a mantenerse y no lo incorporan por completo en el precio de las acciones. Cuando el oro revirtió su tendencia, las mineras cayeron alrededor de 1.4x a 1.5x más. Además, el primer tramo de la venta, que incluyó el inicio de la guerra en Irán, fue una venta generalizada en los mercados bursátiles globales, y creemos que eso aumentó la presión de venta sobre las acciones auríferas, además del movimiento del oro en sí. Un mercado que tarda en reconocer el valor al alza y se apresura a retirarlo a la baja puede dejar a las acciones por debajo de lo que respaldan los fundamentos. El periodo de oro en rango, cuando las mineras subieron mientras el oro bajaba gradualmente, parece mostrar que parte de esa brecha se cerró.
El negocio detrás del precio de la acción
Los precios de las acciones de las mineras han seguido al oro en su caída, pero creemos que sus negocios no se han debilitado. ¿Qué explica esa resiliencia?
- Márgenes amplios – El oro ha subido más rápido que los costos de extracción, lo que ha mantenido los márgenes del sector en niveles históricamente sólidos. El oro ha promediado alrededor de $4,500 por onza en lo que va de 2026, más de $1,000 por encima del promedio de 2025 de $3,445. Se estima que los costos integrales de sostenimiento de toda la industria han aumentado alrededor de $300 por onza durante el mismo periodo.
- Balances sólidos – Las posiciones de caja neta continúan aumentando en muchos productores, ya que el flujo de caja libre en niveles récord les permite reducir deuda.
- Potencial de retornos para los accionistas – La sólida generación de efectivo brinda a muchos productores flexibilidad para respaldar dividendos y recompras, y algunas empresas más pequeñas han lanzado sus propios programas de retorno de capital.
- El crecimiento vuelve a entrar en la conversación – Después de años de subinversión, las empresas pueden aumentar la exploración, avanzar en proyectos orgánicos y considerar fusiones y adquisiciones. Reponer las onzas agotadas sigue siendo un reto, especialmente para los productores más grandes, pero la generación de efectivo se está traduciendo en perspectivas de crecimiento más atractivas para el sector.
Gasto de crecimiento y la brecha de valuación
La reacción del mercado a los planes de capital ofrece otro ejemplo de lo que consideramos una desconexión de valuación. A pesar del claro enfoque del mercado en el crecimiento, con frecuencia, cuando los productores de oro anuncian un proyecto grande o actualizan las estimaciones de gasto de capital (capex) del proyecto, el precio de su acción cae. Las estimaciones de capital del proyecto pueden aumentar a medida que los estudios se actualizan para reflejar la inflación de costos en la industria o cambios en el alcance. Los inversionistas consideran estas actualizaciones de manera negativa en parte porque recuerdan el ciclo alcista previo del oro, cuando la disciplina de capital se debilitó. Pero hoy los productores son más moderados y, por lo general, pueden financiar proyectos con el flujo de efectivo operativo sin emitir deuda o capital, ni asumir coberturas del precio del oro desproporcionadas. Además, establecen reservas, recursos y la economía de los proyectos con precios del oro muy por debajo del precio spot. En proyectos evaluados con precios del oro más bajos, un retroceso moderado desde $4,000 todavía podría dejar rendimientos esperados por encima del umbral requerido.
Aunque entendemos el escepticismo, creemos que el castigo del mercado a los planes de capital suele ser excesivo en relación con el riesgo de financiamiento. Consideramos que estos fundamentos podrían respaldar los precios de las acciones con el tiempo, incluso si los movimientos de corto plazo siguen estrechamente ligados al oro. Los riesgos que vale la pena vigilar son la inflación de costos, el desempeño operativo y la ejecución de los proyectos.
Por supuesto, a todos nos gustaría ver que el oro suba más y que los márgenes sigan ampliándose. Pero después de un año como este, lo que las acciones de oro podrían necesitar más es que el oro se mantenga estable en estos niveles por un tiempo. Un metal más estable daría a las empresas margen para mostrar lo que han construido, con márgenes sólidos, posiciones netas de efectivo y planes de crecimiento creíbles, sin un mercado distraído por movimientos de 20% o más en el precio del oro. Creemos que, cuando los inversionistas puedan concentrarse más en el negocio subyacente y menos en el próximo movimiento del metal, las acciones podrían tener la oportunidad de reflejar estos fundamentos sólidos. Esa brecha entre las acciones y los negocios que están detrás de ellas es la oportunidad que vemos.
Divulgaciones importantes
Todas las ponderaciones por empresa, sector y subindustria son al 31 de octubre de 2026, salvo que se indique lo contrario.
Tenga en cuenta que VanEck puede ofrecer productos de inversión que invierten en la(s) clase(s) de activos o industrias incluidas en esta comunicación.
Esto no constituye una oferta de compra o venta, ni una solicitud de oferta para comprar o vender cualquiera de los valores mencionados en este documento. La información presentada no implica la prestación de asesoría de inversión, financiera, legal o fiscal personalizada. Ciertas declaraciones contenidas en este documento pueden constituir proyecciones, pronósticos y otras declaraciones prospectivas, las cuales no reflejan resultados reales.
Tenga en cuenta que la información aquí contenida representa la opinión del autor, pero no necesariamente la de VanEck, y esta opinión puede cambiar en cualquier momento y ocasionalmente. La información patentada de terceros no perteneciente a VanEck contenida en este documento se obtuvo de fuentes consideradas confiables, pero no está garantizada. No está destinada a ser un pronóstico de acontecimientos futuros, una garantía de resultados futuros ni asesoría de inversión. El desempeño histórico no es indicativo de resultados futuros. Los datos actuales pueden diferir de los datos citados. Cualquier gráfica que se muestre en este documento es solo para fines ilustrativos. Ninguna parte de este material puede reproducirse de ninguna forma, ni citarse en ninguna otra publicación, sin el permiso expreso por escrito de VanEck.
La diversificación no asegura una ganancia ni protege contra pérdidas.
Nada en este contenido debe considerarse una solicitud para comprar o una oferta para vender acciones de cualquier inversión en cualquier jurisdicción donde dicha oferta o solicitud sea ilegal conforme a las leyes de valores de esa jurisdicción, ni pretende ser asesoría de inversión, fiscal, financiera o legal. Los inversionistas deben buscar dicha asesoría profesional para su situación y jurisdicción particulares.
1El índice MarketVector Global Gold Miners Index (MVGDXTR) sigue el desempeño general de las empresas involucradas en la industria de la minería de oro.
El índice MVIS Global Junior Gold Miners Index (MVGDXJTR) sigue el desempeño general de las empresas de pequeña y mediana capitalización involucradas en la industria de la minería de oro y/o plata.
El índice NYSE Arca Gold Miners Index (GDMNTR) es un índice modificado ponderado por capitalización de mercado compuesto por empresas que cotizan en bolsa involucradas principalmente en la minería de oro y plata.
Cualesquiera índices mencionados son índices no administrados e incluyen la reinversión de todos los dividendos, pero no reflejan el pago de costos de transacción, comisiones de asesoría ni gastos asociados con una inversión en un Fondo. Ciertos índices pueden tomar en cuenta retenciones fiscales. El desempeño de un índice no es ilustrativo del desempeño de un Fondo. Los índices no son valores en los que se pueda invertir.
MarketVector Global Gold Miners Index es propiedad exclusiva de MarketVector Indexes GmbH, que ha contratado a Solactive AG para mantener y calcular el Índice. Solactive AG hace su mejor esfuerzo para asegurar que el Índice se calcule correctamente. Independientemente de sus obligaciones con MarketVector Indexes GmbH, Solactive AG no tiene obligación de señalar errores en el Índice a terceros.
Las inversiones en materias primas pueden ser muy volátiles y la inversión directa en estos mercados puede ser muy riesgosa, especialmente para inversionistas sin experiencia.
Una inversión en GDX puede estar sujeta a riesgos que incluyen, entre otros, riesgos relacionados con inversiones en empresas mineras de oro y plata, consideraciones especiales de riesgo al invertir en emisores canadienses, valores extranjeros, emisores de mercados emergentes, moneda extranjera, recibos de depósito, empresas de pequeña y mediana capitalización, valores de renta variable, riesgos de mercado, operativos, de seguimiento de índice, concentración de participantes autorizados, falta de garantía de un mercado de negociación activo, problemas de negociación, gestión pasiva, negociación de acciones del fondo, prima/descuento, liquidez de las acciones del fondo, alta rotación del portafolio, riesgos de no diversificación y de concentración relacionados con el índice, todo lo cual puede afectar negativamente al Fondo. Los emisores de mercados emergentes y los valores extranjeros pueden estar sujetos a riesgos de mercados de valores, políticos y económicos, restricciones de inversión y repatriación, reglas y regulaciones diferentes, menor disponibilidad pública de información financiera, riesgos de moneda extranjera y tipos de cambio, riesgos operativos y de liquidación, así como riesgos legales corporativos y de valores. Las empresas de pequeña y mediana capitalización pueden estar sujetas a riesgos elevados.
| 1 MES | 3 MES | YTD | 1 AÑO | 3 AÑOS | 5 AÑOS | 10 AÑOS | VIDA 16/05/06 | |
| GDX (NAV) | -11.02 | 16.47 | 2.05 | 15.85 | 49.98 | 26.11 | 13.84 | 4.79 |
| GDX (Precio de mercado) | -10.87 | 16.37 | 2.37 | 15.72 | 50.02 | 26.09 | 13.83 | 4.79 |
| MarketVector Global Gold Miners Index | -10.89 | 16.97 | 2.45 | 16.75 | 50.69 | 26.66 | 14.29 | 5.25 |
*Los rendimientos inferiores a un año no están anualizados.
Los datos del índice anteriores al 22 de septiembre de 2025 reflejan los del índice NYSE Arca Gold Miners Index (GDMNTR). A partir del 22 de septiembre de 2025, los datos del índice reflejan los del índice subyacente del Fondo, MarketVector Global Gold Miners Index (MVGDXTR). No está destinado al uso por terceros.
Los datos de desempeño citados representan desempeño pasado. El desempeño pasado no es garantía de resultados futuros. El rendimiento de la inversión y el valor principal de una inversión fluctuarán, de modo que las acciones de un inversionista, al ser rescatadas, podrían valer más o menos que su costo original. El desempeño podría ser inferior o superior al desempeño citado. Llame al 800.826.2333 o visite vaneck.com para consultar el desempeño actualizado al cierre del mes más reciente.
Índice de gastos brutos de GDX: 0.51%
Una inversión en GDXJ puede estar sujeta a riesgos que incluyen, entre otros, riesgos relacionados con inversiones en empresas mineras de oro y plata, consideraciones especiales de riesgo al invertir en emisores australianos y canadienses, valores extranjeros, emisores de mercados emergentes, moneda extranjera, recibos de depósito, empresas de micro, pequeña y mediana capitalización, valores de renta variable, riesgos de mercado, operativos, de seguimiento de índice, concentración de participantes autorizados, falta de garantía de un mercado de negociación activo, problemas de negociación, gestión pasiva, negociación de acciones del fondo, riesgo de prima/descuento y liquidez de las acciones del fondo, no diversificación y riesgos de concentración relacionados con el índice, todo lo cual puede afectar negativamente al Fondo. Los emisores de mercados emergentes y los valores extranjeros pueden estar sujetos a riesgos de mercados de valores, políticos y económicos, restricciones de inversión y repatriación, reglas y regulaciones diferentes, menor disponibilidad pública de información financiera, riesgos de moneda extranjera y tipos de cambio, riesgos operativos y de liquidación, así como riesgos legales corporativos y de valores. Las empresas de micro, pequeña y mediana capitalización pueden estar sujetas a riesgos elevados.
| 1 MES | 3 MES | YTD | 1 AÑO | 3 AÑOS | 5 AÑOS | 10 AÑOS | VIDA 10/11/09 | |
| GDXJ (NAV) | -11.21 | 15.90 | -0.31 | 17.85 | 55.02 | 26.29 | 11.63 | 2.89 |
| GDXJ (Precio de mercado) | -10.93 | 15.98 | 0.15 | 17.57 | 55.11 | 26.27 | 11.60 | 2.89 |
| MVIS Global Junior Gold Miners Index | -11.08 | 16.77 | 0.34 | 19.25 | 56.29 | 27.21 | 12.13 | 3.34 |
*Los rendimientos inferiores a un año no están anualizados.
Los datos de desempeño citados representan desempeño pasado. El desempeño pasado no es garantía de resultados futuros. El rendimiento de la inversión y el valor principal de una inversión fluctuarán, de modo que las acciones de un inversionista, al ser rescatadas, podrían valer más o menos que su costo original. El desempeño podría ser inferior o superior al desempeño citado. Llame al 800.826.2333 o visite vaneck.com para consultar el desempeño actualizado al cierre del mes más reciente.
Índice de gastos brutos de GDXJ: 0.52%
Invertir implica un riesgo sustancial y alta volatilidad, incluida la posible pérdida del capital. Antes de invertir, un inversionista debe considerar cuidadosamente el objetivo de inversión, los riesgos, los cargos y los gastos de un Fondo. Para obtener un prospecto y un prospecto resumido, que contienen esta y otra información, llame al 800.826.2333 o visite vaneck.com. Lea cuidadosamente el prospecto y el prospecto resumido antes de invertir.
© Van Eck Securities Corporation, Distribuidor, una subsidiaria de propiedad total de Van Eck Associates Corporation.
666 Third Avenue | New York, NY 10017
Related Insights

Related Insights
27 octubre 2026
08 octubre 2026
09 septiembre 2026

09 septiembre 2026
08 octubre 2026
A pesar de la caída del precio del oro en septiembre, los fundamentos del sector siguen siendo sólidos: los productores registran márgenes cercanos a máximos históricos, balances sólidos y equipos directivos enfocados en cumplir sus objetivos operativos.
09 septiembre 2026
Las acciones de minería de oro ofrecen un potencial de alza atractivo, pero el sector recompensa a los inversionistas que entienden lo que poseen. Conozca los principios clave de jurisdicción, gestión, diversificación y valor de largo plazo.
09 septiembre 2026
06 agosto 2026
10 julio 2026
El oro retrocedió aproximadamente 25% desde los máximos de enero, pero el argumento de largo plazo sigue respaldado por la inflación, las compras de los bancos centrales y menores tasas reales.