Mayores rendimientos, flujos históricos, crédito sólido
26 octubre 2026
Read Time 8 MIN
Conclusiones clave
- Los rendimientos están en máximos de varios años. Los bonos municipales AAA rindieron 4.58% al cierre de septiembre, el nivel de fin de mes más alto desde octubre de 2008. El aumento respondió a un alza de tasas de la Fed y al resurgimiento de los temores inflacionarios, no al crédito.
- Después de impuestos, los bonos municipales superan a los bonos gravables. Los bonos municipales AAA rinden 4.58%, lo que equivale a 6.03% para un inversionista en el tramo fiscal de 24% y a 7.27% en el de 37%, frente a 5.56% del U.S. Aggregate.
- Los inversionistas están eligiendo ETF. En septiembre, los fondos cotizados en bolsa (ETF) de bonos municipales captaron casi $14 mil millones, un récord, mientras que los fondos abiertos de bonos municipales registraron salidas por $11 mil millones, una brecha de aproximadamente $25 mil millones en un solo mes.
- La calidad crediticia se mantiene sólida. Los bonos municipales con grado de inversión han registrado incumplimientos con mucha menor frecuencia que los corporativos con calificación similar; los bonos municipales BBB se ubicaron en aproximadamente un tercio de la tasa corporativa, y el rendimiento adicional de los bonos municipales BBB frente a los AAA es de solo 75 puntos base, muy por debajo de su promedio de largo plazo.
Haga clic aquí para consultar el desempeño estandarizado de los ETF de bonos municipales de VanEck
Los datos de desempeño citados representan resultados pasados. El desempeño pasado no garantiza resultados futuros. El rendimiento de la inversión y el valor principal de una inversión fluctuarán, por lo que las participaciones de un inversionista, al momento de su rescate, podrían valer más o menos que su costo original. El desempeño podría ser inferior o superior al citado. Llame al 800.826.2333 o visite vaneck.com para consultar el desempeño actualizado al cierre del mes más reciente.
Los rendimientos se encuentran en máximos de varios años
Los rendimientos AAA subieron de 3.47% al cierre de junio a 4.58% al cierre de septiembre, más de un punto porcentual completo en un trimestre. Las preocupaciones comenzaron en julio, cuando una escalada en la guerra con Irán impulsó con fuerza los precios del petróleo y reavivó los temores inflacionarios. Posteriormente, la Reserva Federal aplicó su primer aumento de tasas desde 2023, un incremento de 25 puntos base el 16 de septiembre, y el rendimiento del Treasury a 10 años cerró el trimestre cerca de 5.3%, 85 puntos base por encima de junio. Los bonos municipales registraron una venta masiva mayor que la de todos los principales sectores de renta fija, excepto los Treasuries de largo plazo, ya que el alza de tasas coincidió con una oferta abundante, y el Morningstar U.S. Municipal Bond Index cayó 5.9%. La misma venta masiva elevó los rendimientos de los bonos municipales BBB de menor calificación hasta 5.33%. Debido a que el movimiento estuvo impulsado por las tasas y la inflación, más que por incumplimientos, los inversionistas que compran hoy pueden obtener cupones más altos sin asumir un crédito de menor calidad.
Gráfica 1 — Los rendimientos de los bonos municipales AAA son los más altos desde 2008
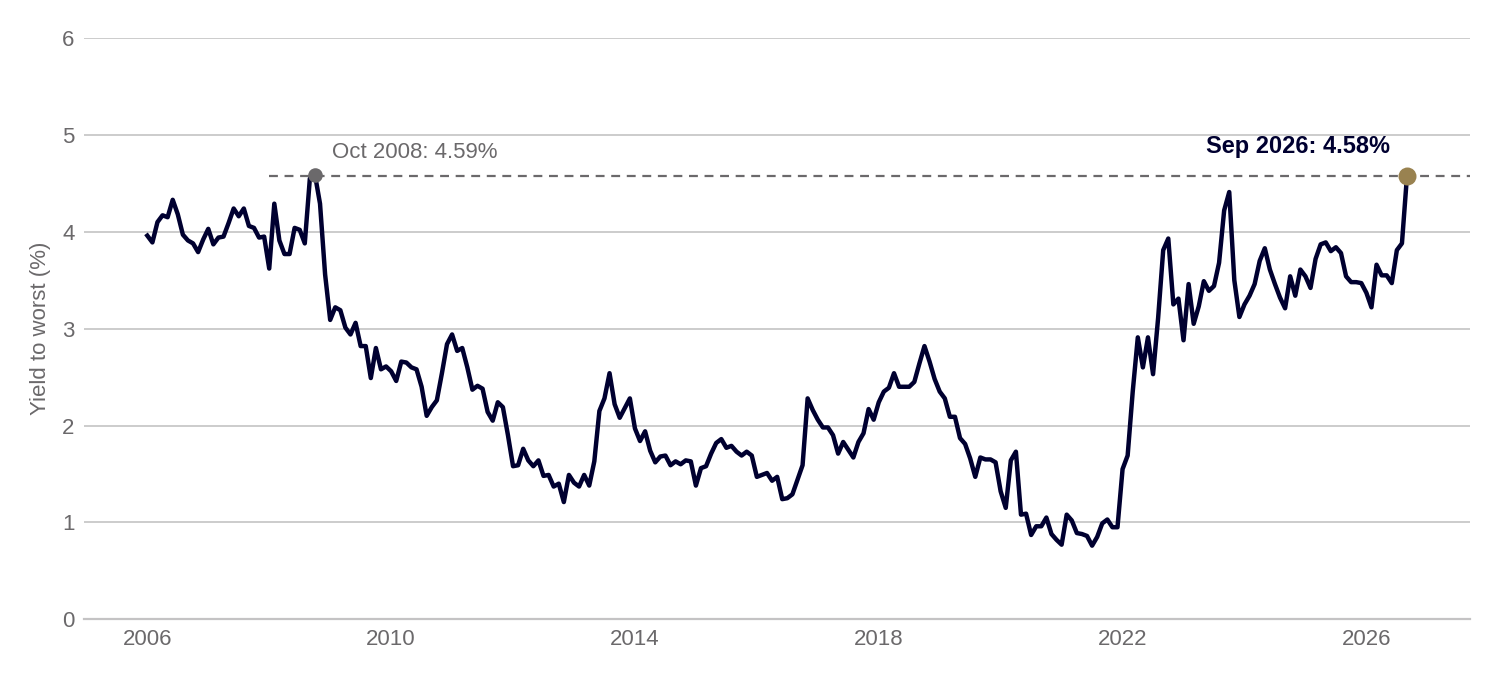
Fuente: ICE Data (ICE BofA AAA U.S. Municipal Securities Index, rendimiento al peor escenario, cierre de mes, ene. de 2006 a sep. de 2026).
Consulte las definiciones de índices y categorías al final de este contenido.
El tramo largo de la curva municipal todavía ofrece el mayor rendimiento
La venta masiva del tercer trimestre reajustó toda la curva municipal AAA. Del 30 de junio al 30 de septiembre, los rendimientos subieron alrededor de 110 puntos base desde el plazo a dos años hasta el de 10 años, y hasta 123 puntos base en el tramo de 15 a 17 años. Los bonos de mayor vencimiento fueron los que menos se movieron: el rendimiento a 30 años subió 91 puntos base, a 5.08%. Eso redujo la diferencia entre los rendimientos a dos y 30 años a 161 puntos base desde 181, pero la compensación por extender duración sigue siendo amplia.
El tramo largo también parece el más barato en relación con los bonos del Tesoro. Al 30 de septiembre, el bono municipal AAA a 30 años rendía el 92% del Treasury a 30 años, frente al 73% a cinco años. Los bonos de mayor plazo también conllevan más riesgo de tasa, como mostró el trimestre. El fondo cotizado en bolsa (ETF) VanEck Long Muni (MLN) sigue el tramo largo del mercado municipal con grado de inversión, con un rendimiento SEC a 30 días de 4.81% (7.63% equivalente gravable en la tasa marginal de 37%) al 30 de septiembre. El fondo cotizado en bolsa (ETF) VanEck High Yield Muni (HYD) mantiene vencimientos ligeramente más cortos que MLN, pero conlleva un mayor riesgo crediticio, con un rendimiento SEC a 30 días de 4.94% (7.84% equivalente gravable en la tasa marginal de 37%) al 30 de septiembre.
Gráfica 2 — Los rendimientos municipales AAA subieron a lo largo de toda la curva en el 3T; el de 30 años subió menos
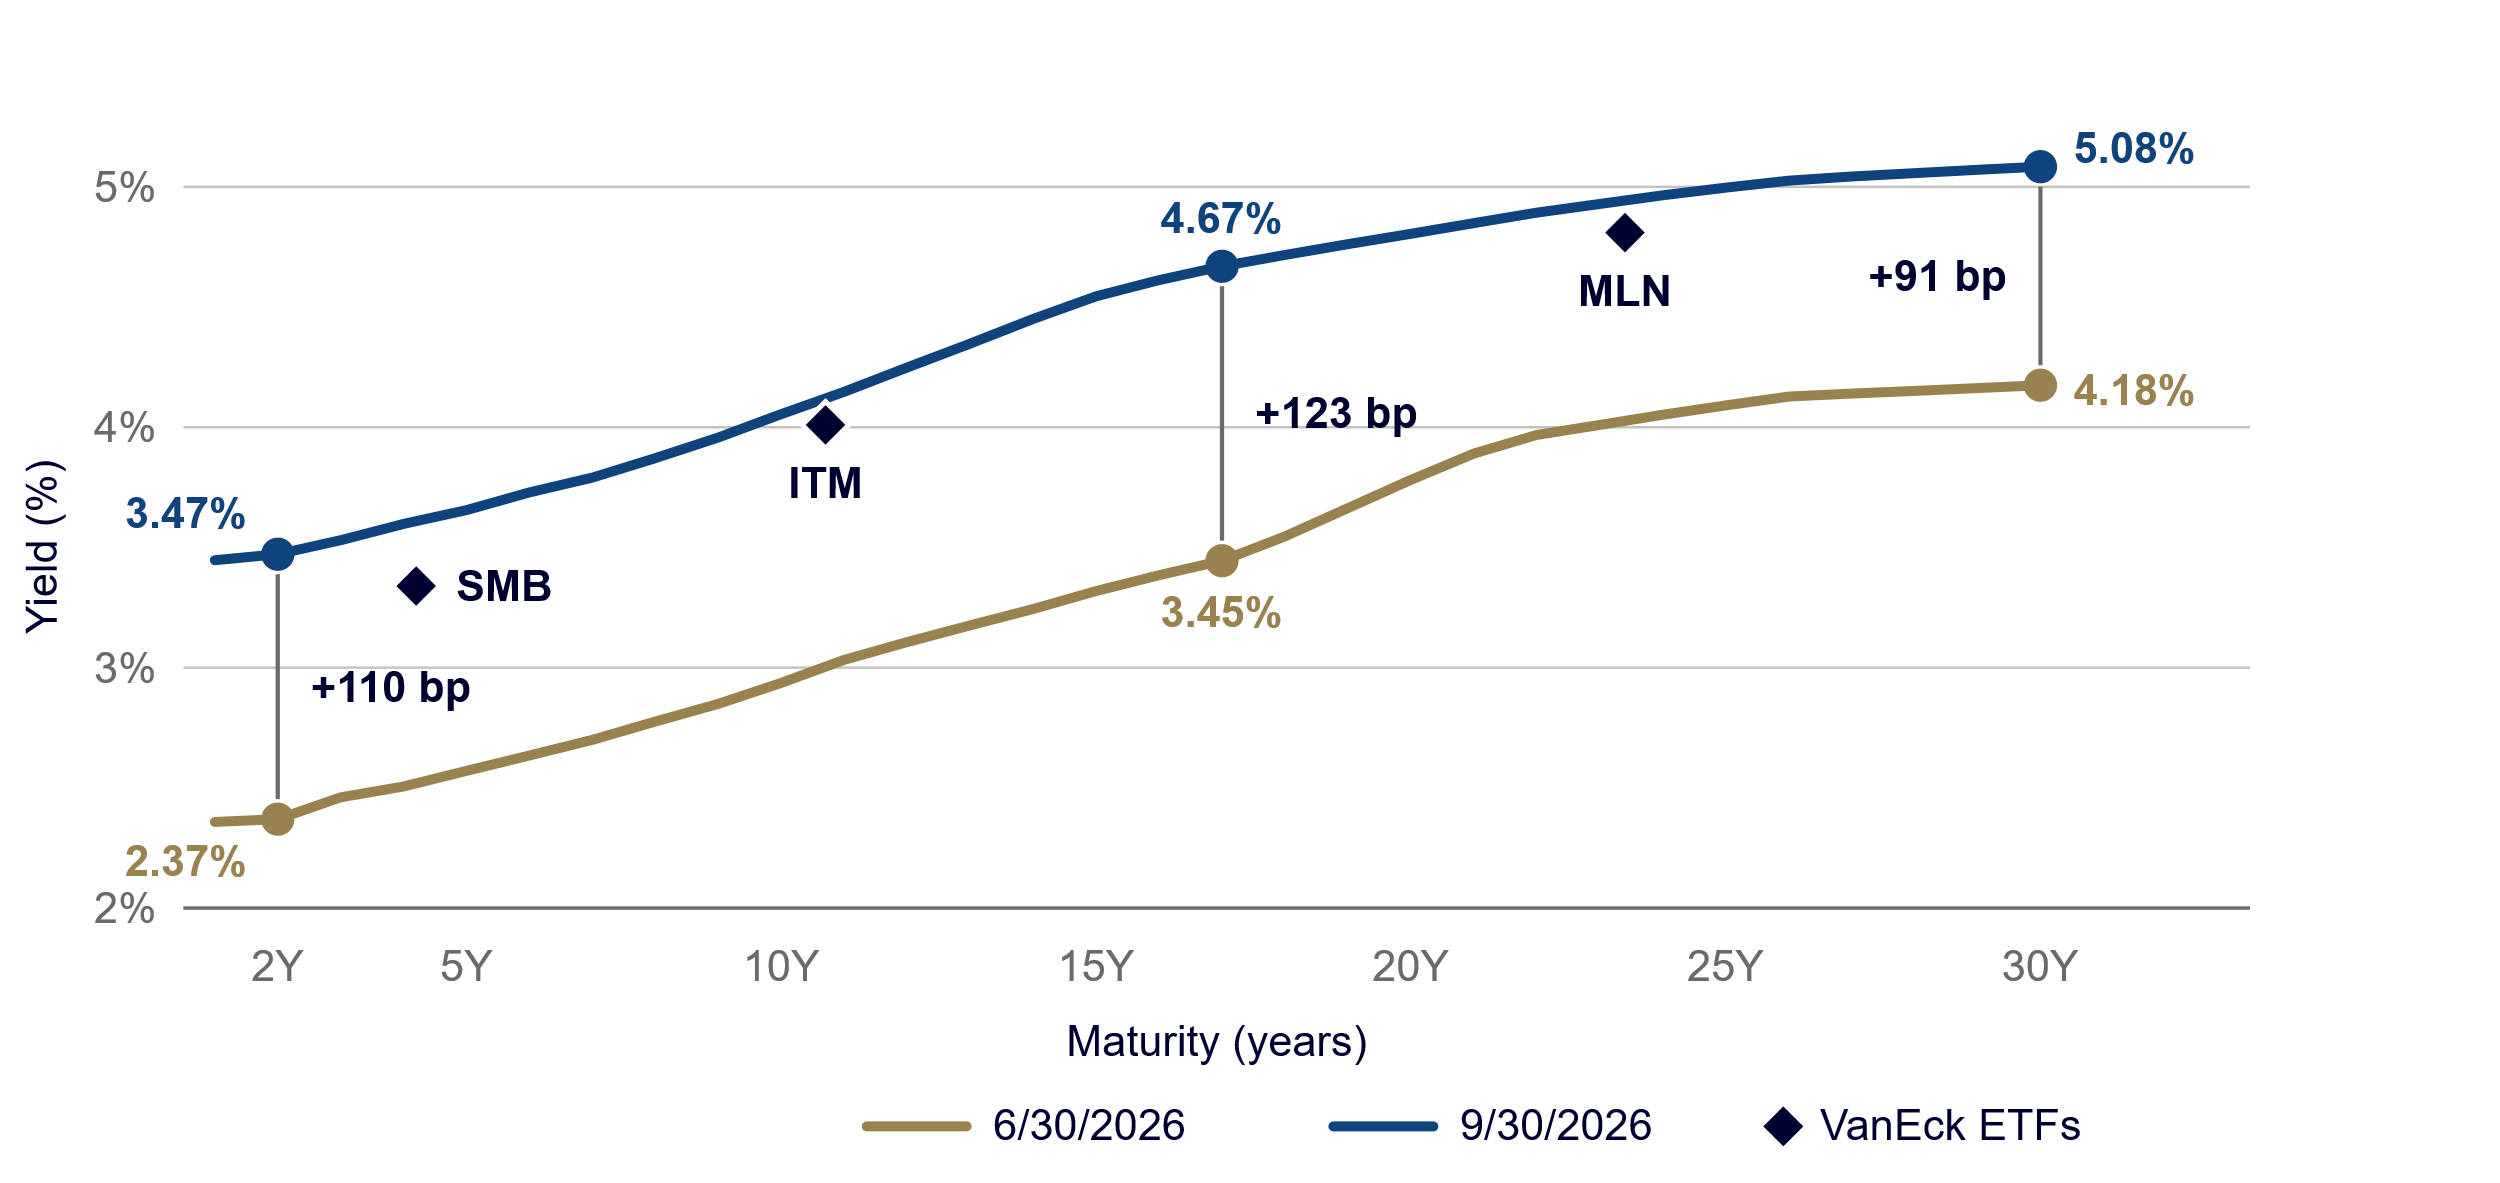
Fuente: ICE Data Services, curva de rendimiento municipal AAA, 30/6/2026 y 30/9/2026. Los ETF de VanEck se muestran con sus rendimientos SEC a 30 días al 30/9/2026 y los años promedio ponderados aproximados al vencimiento (VanEck, Schwab). El rendimiento por sí solo no debe ser la base de una decisión de inversión. Consulte arriba el desempeño estandarizado.
Consulte las definiciones de índices y categorías al final de este contenido.
Después de impuestos, los bonos municipales superan a los bonos gravables
Antes de impuestos, los bonos municipales AAA ofrecen un rendimiento de 4.58%, frente a 5.56% del U.S. Aggregate. Después de impuestos federales, el panorama se invierte. Para un inversionista en el tramo fiscal de 24%, un rendimiento exento de impuestos de 4.58% equivale a 6.03% en un bono gravable; en el tramo máximo de 37%, equivale a 7.27%. La tasa fiscal de equilibrio es de alrededor de 18%, por lo que los bonos municipales resultan más atractivos para cualquier inversionista en el tramo de 22% o superior, incluso antes de considerar los impuestos estatales. La venta masiva del tercer trimestre también hizo que los bonos municipales fueran más baratos en relación con los Treasury: Morningstar señala que la relación entre bonos municipales y Treasury para vencimientos menores a tres años se amplió a 75% desde aproximadamente 60%.
Tabla 1 — Rendimiento equivalente gravable de los bonos municipales AAA frente al U.S. Aggregate
| Rendimiento (%) | Ventaja frente al U.S. Aggregate (puntos porcentuales) | |
| Bonos del U.S. Aggregate (gravables) | 5.56 | — |
| Bonos municipales AAA (exentos de impuestos) | 4.58 | -0.98 |
| Equivalente gravable, tramo de 22% | 5.87 | +0.31 |
| Equivalente gravable, tramo de 24% | 6.03 | +0.47 |
| Equivalente gravable, tramo de 32% | 6.74 | +1.18 |
| Equivalente gravable, tramo de 35% | 7.05 | +1.49 |
| Equivalente gravable, tramo de 37% | 7.27 | +1.71 |
Fuente: ICE Data y J.P. Morgan Asset Management (Guide to the Markets – U.S.). U.S. Aggregate Bonds = Bloomberg U.S. Aggregate Bond Index; AAA Municipal Bonds = ICE BofA AAA U.S. Municipal Securities Index; rendimiento al peor al 30/09/2026. Rendimiento equivalente gravable = rendimiento de los bonos municipales / (1 – tasa federal de impuestos); no se consideran impuestos estatales, locales ni AMT. Las filas de equivalente gravable se calcularon a partir del rendimiento municipal AAA. Consulte las definiciones de índices y categorías al final de este contenido.
Los inversionistas municipales están eligiendo fondos cotizados en bolsa (ETF): una brecha de 25 mil millones de dólares en septiembre
Los inversionistas están desplazándose hacia los ETF, y septiembre lo dejó claro. Los ETF municipales captaron casi 14 mil millones de dólares, el mayor total mensual registrado, mientras que los fondos municipales abiertos registraron salidas por 11 mil millones de dólares, su mayor salida desde 2022. Eso representa una brecha de aproximadamente 25 mil millones de dólares en un solo mes, y ocurrió después de que los fondos abiertos registraran entradas mensuales de dinero desde octubre de 2025 hasta agosto. La demanda por bonos municipales en general también ha sido sólida. En los 12 meses hasta junio de 2026, los fondos municipales captaron aproximadamente 105 mil millones de dólares, un ritmo cercano a un récord, según Morningstar. Los menores costos, la eficiencia fiscal y la operación intradía están llevando a los asesores a la estructura de ETF. Además, como muchos fondos municipales mantienen pérdidas después de la venta masiva, los inversionistas podrían cambiarse a ETF más baratos sin detonar ganancias de capital significativas.
Gráfica 3 — Septiembre: los ETF municipales registraron un récord, mientras que los fondos abiertos registraron salidas
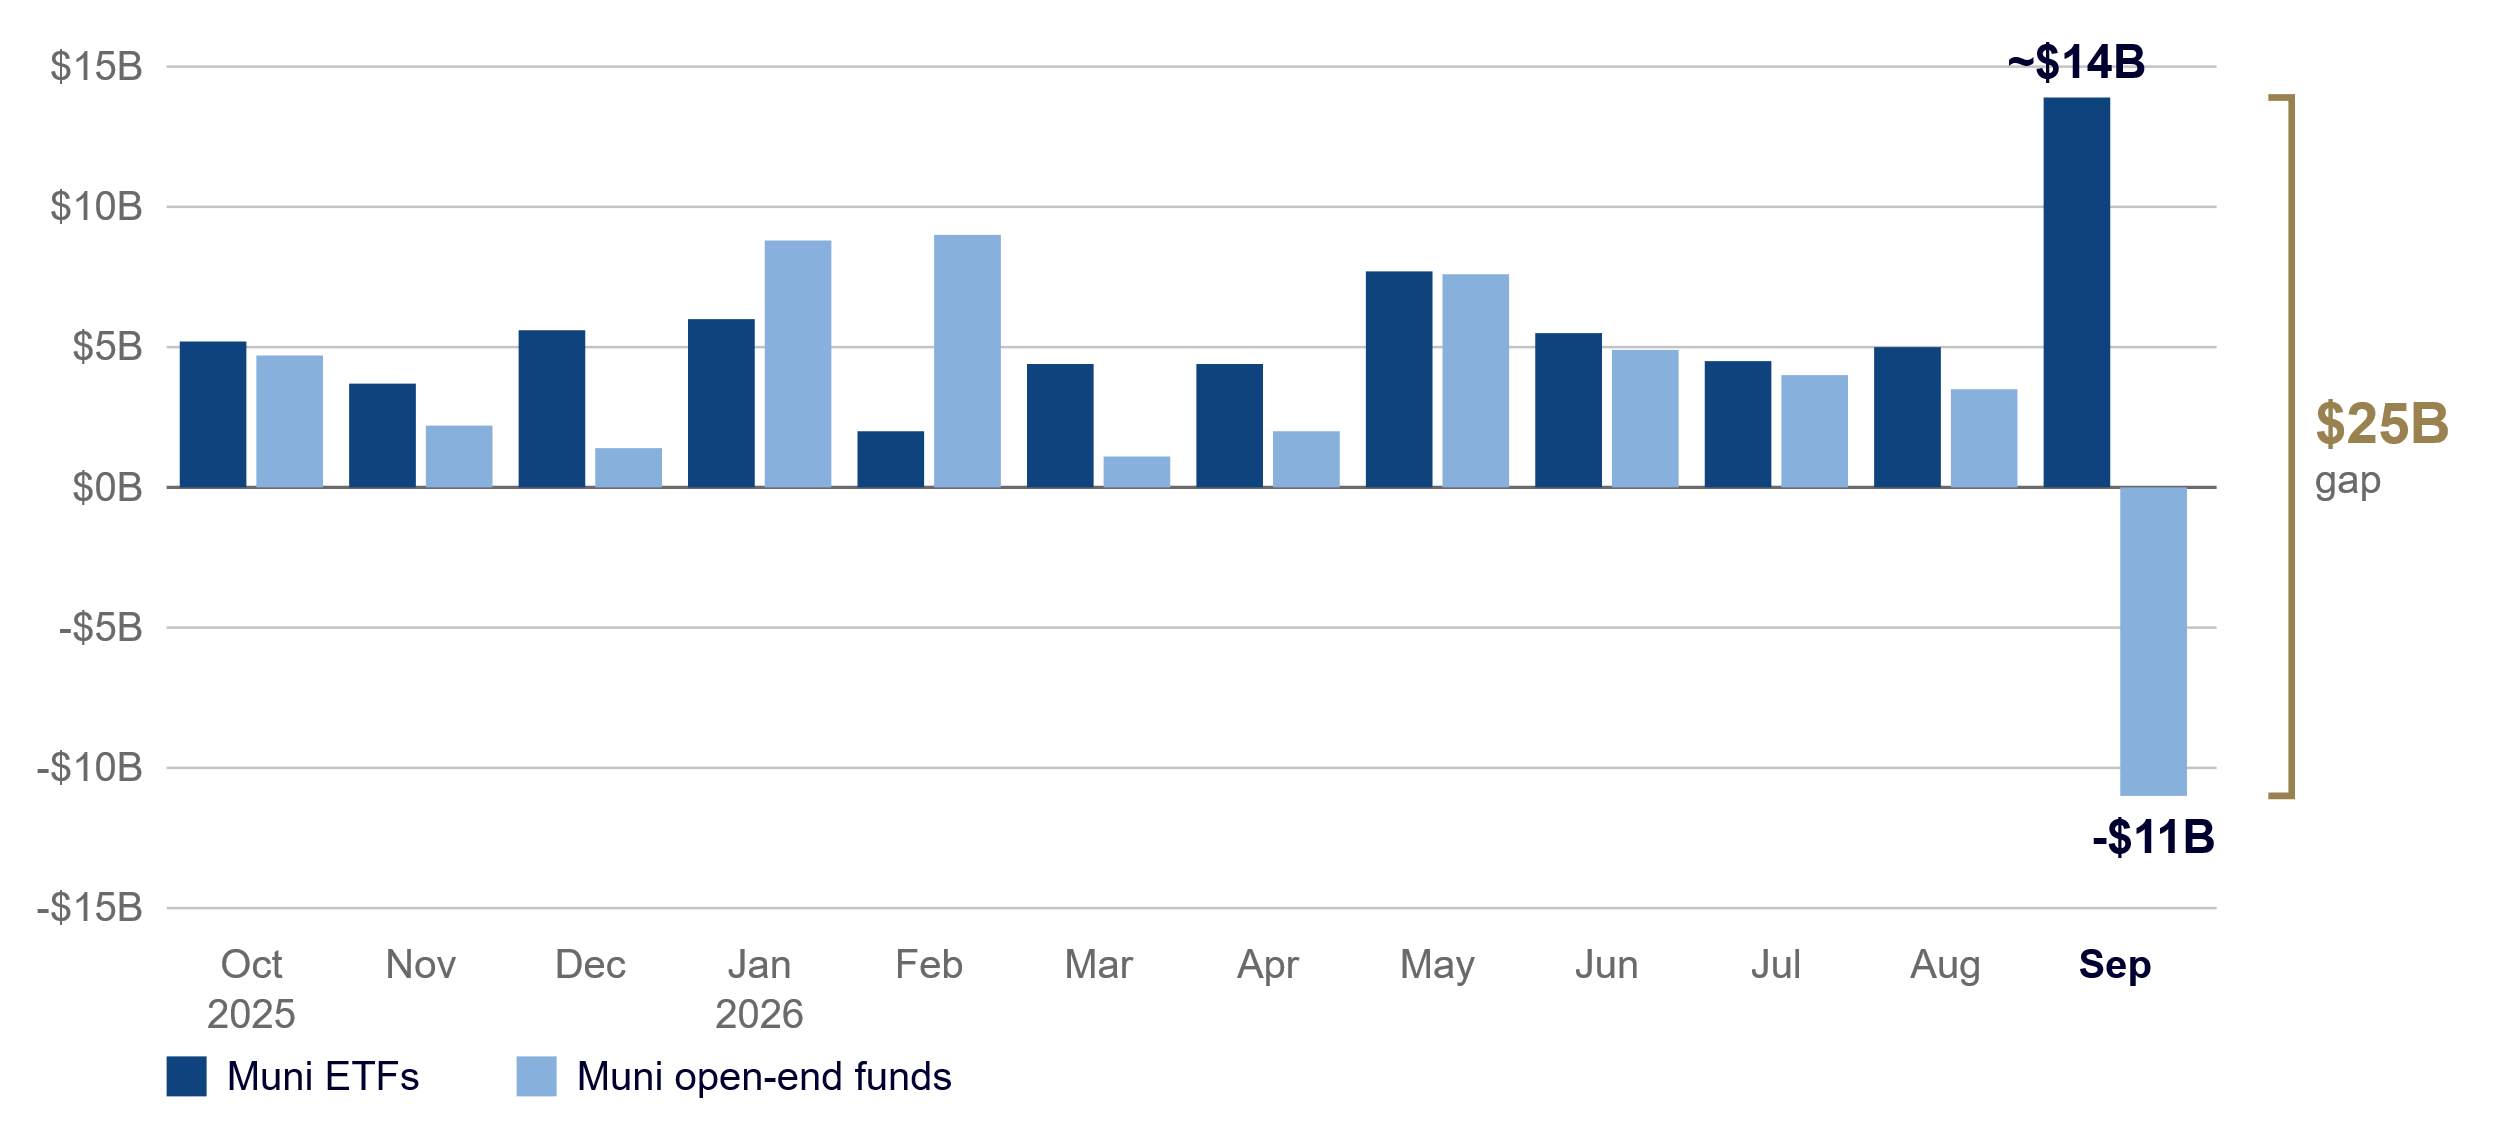
Fuente: Morningstar Direct Asset Flows, flujos netos de ETF de bonos municipales y fondos abiertos, octubre de 2025 a septiembre de 2026. Datos al 30/09/2026.
La calidad crediticia se mantiene sólida
En todas las calificaciones de grado de inversión, los bonos municipales han registrado incumplimientos con mucha menor frecuencia que los bonos corporativos: los bonos municipales con calificación BBB registraron incumplimientos de aproximadamente un tercio de la tasa observada en los corporativos. Moody's contabilizó solo 115 incumplimientos municipales calificados entre 1970 y 2022. Bases tributarias sólidas y reservas saludables han contribuido a que los incumplimientos sigan siendo poco frecuentes. El rendimiento adicional de los bonos municipales BBB frente a los AAA es de solo 75 puntos base, muy por debajo del promedio de largo plazo de 134 puntos base, una señal de que el mercado percibe poco estrés crediticio.
Tabla 2 — Los bonos municipales de grado de inversión registran incumplimientos con mucha menor frecuencia que los corporativos (acumulado a 10 años, %)
| Calificación | Bonos municipales GI | Corporativos GI |
| AAA | 0.00 | 0.34 |
| AA | 0.02 | 0.71 |
| A | 0.10 | 1.84 |
| BBB | 1.04 | 3.42 |
Fuente: Moody's, tasas promedio de incumplimiento acumulado a 10 años, 1970–2024.
Acceso a bonos municipales con los ETF de bonos municipales de VanEck
Los inversionistas pueden ajustar su exposición a bonos municipales según sus objetivos. A lo largo de la curva de rendimiento, SMB, ITM y MLN siguen bonos municipales de grado de inversión de corto, mediano y largo plazo, lo que permite a los asesores decidir cuánto riesgo de tasas de interés asumir para obtener un mayor rendimiento. A lo largo del espectro crediticio, SHYD y HYD incorporan bonos municipales de alto rendimiento para inversionistas que buscan mayores ingresos y pueden aceptar un mayor riesgo crediticio; SHYD mantiene una duración más corta que HYD. Para quienes buscan ingresos, XMPT mantiene una canasta de fondos municipales cerrados, que utilizan apalancamiento y con frecuencia cotizan con descuentos respecto de su valor neto de los activos. Al 30 de septiembre, los fondos cerrados en el portafolio de XMPT cotizaban con un descuento promedio de 3.83% respecto de su valor neto de los activos.
Tabla 3 — ETF municipales de VanEck
| Ticker | Fondo | Función en un portafolio | Rendimiento SEC a 30 días (%) | Equivalente gravable al 37% (%) | Índice neto de gastos (%) |
| SMB | VanEck Short Muni ETF | Tramo corto; menor sensibilidad a las tasas | 3.34 | 5.30 | 0.07 |
| ITM | VanEck Intermediate Muni ETF | Exposición intermedia core | 4.01 | 6.37 | 0.18 |
| MLN | VanEck Long Muni ETF | Tramo largo; mayor rendimiento y sensibilidad a las tasas | 4.81 | 7.63 | 0.24 |
| SHYD | VanEck Short High Yield Muni ETF | Mayores ingresos, duración más corta | 4.20 | 6.67 | 0.32 |
| HYD | VanEck High Yield Muni ETF | Bonos municipales de alto rendimiento; mayores ingresos provenientes del crédito | 4.94 | 7.84 | 0.32 |
| XMPT | VanEck CEF Muni Income ETF | Fondos municipales cerrados; apalancamiento y descuentos | 6.83 | 10.84 | 3.40* |
Fuente: hojas informativas de los fondos de VanEck, al 30/9/2026. Rendimiento equivalente gravable = rendimiento SEC / (1 – 37%). *El índice total de gastos de XMPT incluye 2.99% de comisiones y gastos de fondos adquiridos; comisión de administración de 0.40%. El rendimiento por sí solo no debe ser la base de una decisión de inversión. Consulte arriba el desempeño estandarizado.
Van Eck Associates Corporation (el “Asesor”) pagará todos los gastos de los Fondos, excepto los pagos de comisiones conforme a los contratos de gestión de inversiones, las comisiones y gastos de fondos adquiridos, gastos por intereses, costos de oferta, gastos de negociación, impuestos y gastos extraordinarios. No obstante lo anterior, el Asesor ha acordado pagar los costos de oferta de los Fondos al menos hasta el 1 de septiembre de 2027.
Solo para XMPT: “Comisiones y Gastos de Fondos Adquiridos” reflejan la parte prorrateada de cada Fondo de los gastos cobrados por los Fondos Subyacentes. Estos gastos se basan en el índice total de gastos divulgado en el reporte de accionistas más reciente de cada Fondo Subyacente. Debido a que las Comisiones y Gastos de Fondos Adquiridos no son asumidos directamente por el Fondo, no se reflejarán en la información de gastos de los estados financieros del Fondo, y la información presentada en la tabla diferirá de la presentada en los aspectos financieros destacados del Fondo incluidos en los reportes del Fondo a los accionistas.
Aprovechar los rendimientos más altos de los bonos municipales
Tras la venta masiva del tercer trimestre, los bonos municipales AAA rinden 4.58%, el nivel de cierre de mes más alto desde 2008, y este movimiento obedeció al alza de las tasas y a la inflación, más que al estrés crediticio. Para los inversionistas en el tramo impositivo de 22% o superior, el rendimiento equivalente gravable supera el rendimiento de 5.56% del U.S. Aggregate, y el tramo largo de la curva ofrece el mayor ingreso para quienes pueden aceptar un mayor riesgo de tasas de interés. La calidad crediticia se mantiene sólida, con bonos municipales de grado de inversión que registran incumplimientos con mucha menor frecuencia que los bonos corporativos con calificaciones similares, mientras que las entradas récord a fondos cotizados en bolsa (ETF) muestran que los inversionistas eligen cada vez más la estructura ETF. Para asesores e inversionistas que buscan aprovechar los rendimientos más altos de hoy, los ETF de bonos municipales de VanEck ofrecen una forma de seleccionar exposición a lo largo de la curva de rendimiento y del espectro crediticio para ajustarse a distintos objetivos de ingreso y tolerancias al riesgo.
Divulgaciones importantes
Esto no constituye una oferta de compra o venta, ni una recomendación para comprar o vender cualquiera de los valores, instrumentos financieros o activos digitales aquí mencionados. La información presentada no implica la prestación de asesoría personalizada en materia de inversión, financiera, legal o fiscal, ni constituye un llamado a la acción. Ciertas declaraciones contenidas en este documento podrían constituir proyecciones, pronósticos y otras declaraciones prospectivas, las cuales no reflejan resultados reales, se presentan únicamente con fines ilustrativos, son válidas a la fecha de esta comunicación y están sujetas a cambios sin previo aviso. Se desconocen los resultados futuros reales de cualquiera de los activos o industrias mencionados. Se considera que la información proporcionada por fuentes de terceros es confiable, pero no ha sido verificada de manera independiente en cuanto a su exactitud o integridad y no puede garantizarse. VanEck no garantiza la exactitud de los datos de terceros. La información aquí contenida representa la opinión del autor o de los autores, pero no necesariamente la de VanEck o la de sus otros empleados.
El desempeño pasado no es indicativo de resultados futuros. Las cifras de rendimiento y los cálculos de rendimiento equivalente gravable presentados en este documento tienen únicamente fines ilustrativos y se basan en tasas impositivas y condiciones de mercado supuestas. Los resultados reales variarán según las circunstancias fiscales individuales y las condiciones del mercado.
Los rendimientos y valores de mercado de los valores municipales pueden verse más afectados por cambios en las tasas y políticas fiscales que valores gravables comparables que generan ingresos. Los ingresos de ciertos inversionistas pueden estar sujetos al Impuesto Mínimo Alternativo Federal (AMT), y también es posible generar ganancias gravables.
Existen riesgos inherentes a la inversión en renta fija. Estos riesgos pueden incluir riesgo de tasas de interés, rescate anticipado, crédito, mercado, inflación, política gubernamental, liquidez o bonos basura. Cuando las tasas de interés suben, los precios de los bonos bajan. Este riesgo se intensifica en inversiones en valores de renta fija de mayor duración y durante periodos en los que las tasas de interés prevalecientes son bajas o negativas.
Las inversiones en valores de deuda por debajo del grado de inversión, comúnmente llamados “high yield” o “bonos basura”, por lo general corresponden a emisores con una salud financiera más débil, y dichos valores pueden ser más difíciles de valuar y vender, además de que sus precios pueden ser más volátiles que los de valores con calificaciones más altas. Si bien estos valores generalmente ofrecen tasas de interés más altas, también implican un mayor riesgo de incumplimiento que los valores con una calificación de mayor calidad.
El ICE Broad High Yield Crossover Municipal Index (MHYX) tiene como objetivo dar seguimiento al desempeño general del mercado de bonos exentos de impuestos, de largo plazo y de alto rendimiento denominados en dólares estadounidenses.
Una inversión en los Fondos puede estar sujeta a riesgos que incluyen, entre otros, riesgos relacionados con valores municipales, valores de alto rendimiento, crédito, tasas de interés, estado, rescate anticipado, bonos de actividad privada, bonos de desarrollo industrial, bonos respaldados por impuestos especiales, mercado, operación, muestreo, seguimiento del índice, impuestos, concentración de participantes autorizados, ausencia de garantía de un mercado activo de negociación, problemas de negociación, gestión pasiva, negociación de participaciones del fondo, prima/descuento, liquidez de las participaciones del fondo y riesgos de concentración, cualquiera de los cuales podría afectar negativamente a los Fondos. Los bonos municipales de alto rendimiento están sujetos a un mayor riesgo de pérdida de ingresos y de capital que los valores con calificaciones más altas, y probablemente sean más sensibles a cambios económicos adversos o a acontecimientos específicos de emisores municipales que los valores con calificaciones más altas. Los bonos municipales pueden ser menos líquidos que los bonos gravables. Una parte de los dividendos que usted reciba puede estar sujeta al Impuesto Mínimo Alternativo Federal (AMT). No hay garantía de que el ingreso de los Fondos esté exento de impuestos federales, estatales o locales sobre la renta, y los cambios en esas tasas impositivas, en las tasas del impuesto mínimo alternativo o en el tratamiento fiscal de los bonos municipales pueden hacerlos menos atractivos como inversión y causar que pierdan valor. Las ganancias de capital, si las hubiera, están sujetas al impuesto sobre ganancias de capital.
Invertir implica un riesgo sustancial y alta volatilidad, incluida la posible pérdida del capital. Los bonos y los fondos de bonos disminuirán de valor a medida que suban las tasas de interés. Antes de invertir, el inversionista debe considerar cuidadosamente el objetivo de inversión, los riesgos, cargos y gastos del Fondo. Para obtener un prospecto y un prospecto resumido, que contienen esta y otra información, llame al 800.826.2333 o visite vaneck.com/etfs. Lea cuidadosamente el prospecto y el prospecto resumido antes de invertir.
© Van Eck Securities Corporation, Distribuidor, una subsidiaria de propiedad absoluta de Van Eck Associates Corporation.
Related Insights

Related Insights
02 julio 2026
13 abril 2026
18 diciembre 2025
25 marzo 2025
02 julio 2026
El descuento de los CEF municipales subyacentes de XMPT ha sido históricamente una señal de entrada confiable. Los descuentos amplios han precedido históricamente rendimientos sólidos. Las lecturas ajustadas podrían sugerir esperar al próximo episodio de volatilidad.
13 abril 2026
El primer trimestre de 2026 presentó numerosos desafíos para los inversionistas: tensión geopolítica, volatilidad de las tasas y incertidumbre macroeconómica. A continuación, explicamos por qué los bonos municipales mantuvieron un sólido desempeño y por qué el panorama de cara al segundo trimestre podría ser aún más atractivo.
18 diciembre 2025
Prepare su portafolio para 2026 con información detallada del equipo de inversiones de VanEck sobre los factores que determinarán el riesgo y los rendimientos en sus respectivas clases de activos.
25 marzo 2025
El estatus de exención fiscal de los bonos municipales se enfrenta a una creciente incertidumbre a medida que los responsables políticos consideran importantes cambios fiscales. Aunque los riesgos acechan, los rendimientos atractivos ofrecen oportunidades estratégicas a los inversionistas.
05 febrero 2025
La eliminación del DOE tendrá un impacto limitado en los bonos municipales, dado que las escuelas se financian principalmente a través de recursos estatales y locales. Sin embargo, podrían ocurrir interrupciones a corto plazo en las subvenciones y los préstamos estudiantiles.