Bienvenido a VanEck
Seleccione su tipo de inversor
16 agosto 2026
Durante décadas, la “deuda de mercados emergentes” (EMD, por sus siglas en inglés) fue sinónimo de riesgo: divisas inestables, gobiernos que pedían prestado más de lo que podían devolver y bancos centrales que respondían a los políticos más que a la inflación. Esa reputación ha quedado desfasada y, en varios aspectos, describe hoy al mundo desarrollado con más precisión que a los mercados emergentes.
Muchos de estos países emergentes pasaron décadas aprendiendo disciplina fiscal por las malas. Ahora tienen menos deuda, déficits más reducidos y bancos centrales con más margen de maniobra que sus homólogos de mercados desarrollados. Mientras tanto, los activos que la mayoría de los inversores consideran el núcleo seguro de una cartera —los bonos soberanos de mercados desarrollados— han ido acumulando riesgos silenciosamente durante la última década. Según diversas métricas que definen el riesgo crediticio —deuda, déficits e independencia del banco central—, la brecha entre ambos grupos se ha estrechado.
La EMD suele ofrecer mayores rentas por cupón que los bonos de mercados desarrollados. Parte de esa prima de rentabilidad compensa riesgos reales —entre ellos, la volatilidad de las divisas, una menor liquidez y la incertidumbre política e institucional—. Pero una parte importante refleja otra cosa: una reputación desactualizada y hábitos inversores que cambian lentamente, más que los fundamentales actuales, especialmente en un contexto de relajación de la disciplina fiscal en el mundo desarrollado. Esa reputación heredada, ganada durante las crisis de los años ochenta y noventa, merece una revisión.
La mayor parte del debate sobre la cartera clásica de inversión 60/40 se centra en la parte de renta variable. Pero la parte que discretamente ha decepcionado a los inversores es el 40 % —la asignación a bonos—. Anclado en índices agregados nacionales y bonos soberanos, ese bloque ha ofrecido rentabilidades reales exiguas y, en 2022, falló en su función principal: amortiguar una caída de la renta variable.
Empecemos por lo que pagan estos bonos. Los emisores de mercados emergentes ofrecen una prima de rentabilidad considerable frente a la deuda de mercados desarrollados: la deuda soberana emergente denominada en dólares estadounidenses rendía recientemente más del 6%, y los bonos corporativos high yield más del 7,5%, frente a aproximadamente el 4,3% del índice Global Aggregate e incluso el 3,7% del índice Euro Investment Grade Corporates1. Una diferencia tan amplia normalmente advertiría de un riesgo mucho mayor. En este caso, cabe sostener que refleja más una reputación obsoleta y hábitos inversores que los fundamentales de hoy.
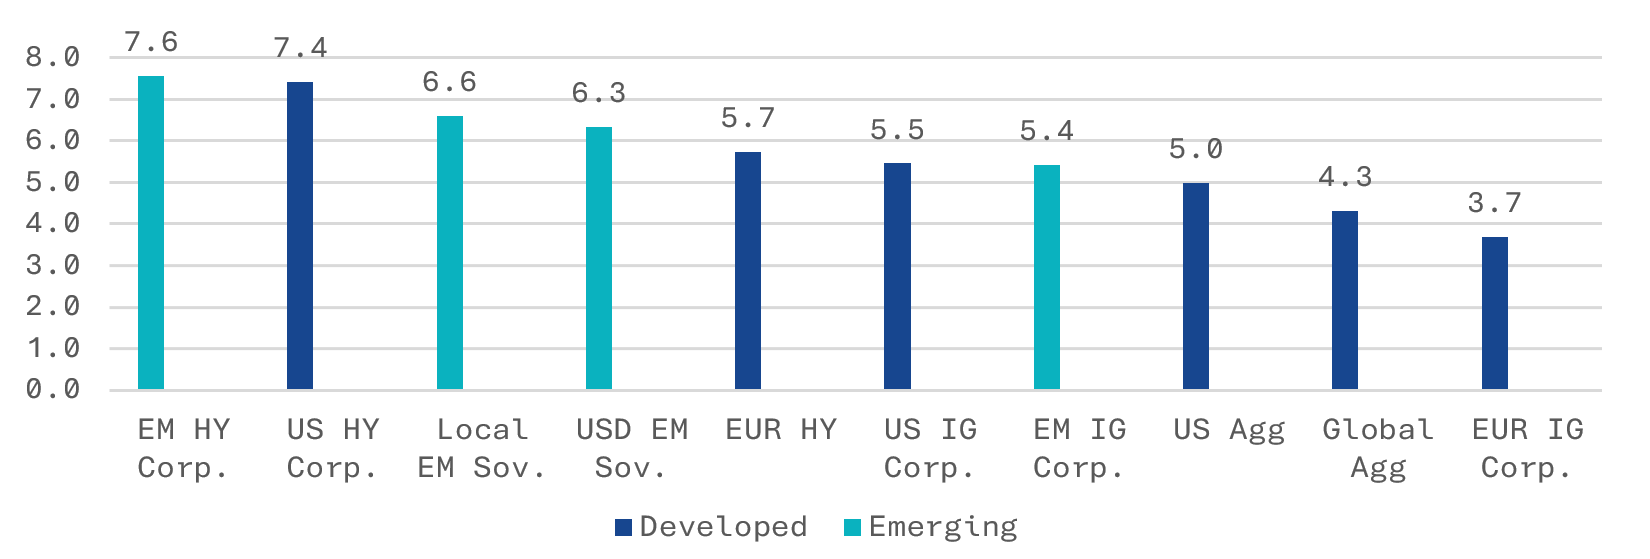
Fuente: datos de índices de ICE y J.P. Morgan (deuda soberana emergente local) a 31 de julio de 2026. Rentabilidad media por segmento; las rentabilidades no son rentabilidades totales y están sujetas a cambios. Corp. = corporativos; Sov. = soberanos; Agg = agregado; IG = investment grade; HY = high yield.
Consideremos las condiciones que en otro tiempo señalaban una crisis de mercado emergente: deuda pública demasiado elevada para ser sostenible, déficits que no se corrigen ni siquiera en tiempos buenos y bancos centrales limitados a la hora de subir tipos porque el Gobierno ya no puede asumir cómodamente la factura de los intereses. Cada una de ellas describe hoy a las principales economías desarrolladas.
La deuda federal de EE. UU. se sitúa en torno al 124% del producto interior bruto (PIB) —por encima de su máximo posterior a la Segunda Guerra Mundial—, y el pago neto de intereses absorbe ahora alrededor del 18% de los ingresos federales, tras haber aumentado con fuerza desde un mínimo de varias décadas2. Europa mantiene déficits sostenidos fuera de periodos de recesión mientras se rearma, y Alemania, durante mucho tiempo el ancla fiscal de la región, ha flexibilizado su límite constitucional al endeudamiento para permitirlo3. A medida que aumentan los costes de financiación, se estrecha el margen de un banco central para mantener los tipos lo bastante altos como para controlar la inflación. Esa restricción —la dominancia fiscal— fue en otro tiempo una seña distintiva del mundo emergente. Ahora se ha convertido en una condición de los mercados desarrollados.
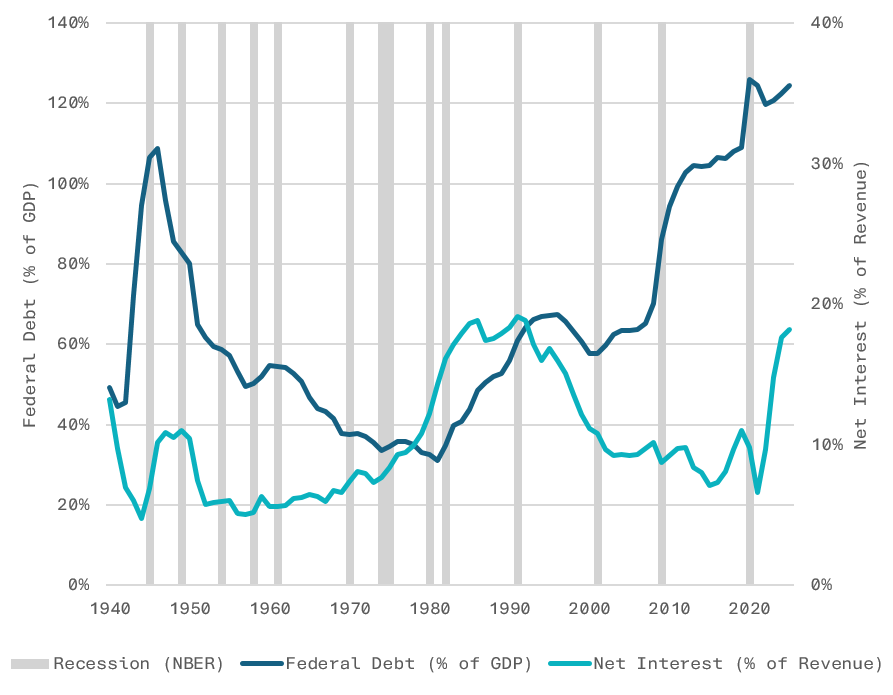
Fuente: FRED (GFDEGDQ188S, FYOINT).
En este contexto, dos ejemplos muestran cómo es hoy la otra cara del panorama.
Los seis Estados del Consejo de Cooperación del Golfo (CCG) ilustran claramente que “emergente” ya no significa “baja calidad”. El mercado de bonos en dólares estadounidenses de la región presenta una calificación crediticia media de A2 —claramente dentro de la categoría A simple, y varios escalones por encima de la calificación BBB− del índice de referencia principal de deuda soberana emergente en dólares estadounidenses4 —, mientras sigue ofreciendo una rentabilidad en la zona del 5,5%–6%5. Su calidad crediticia es comparable a la de los bonos corporativos investment grade de EE. UU. y Europa, pero con una rentabilidad superior5.
Dos características explican por qué esto no es la trampa de rentabilidad que podría parecer. En primer lugar, el crédito del CCG funciona de forma distinta al patrón habitual: cuando suben los precios de la energía, las finanzas de estos gobiernos se fortalecen, no se debilitan. En segundo lugar, la región cuenta con colchones soberanos estimados en alrededor de 5 billones de dólares6 —suficientes para financiar años de déficits del sector público incluso cuando el petróleo cotiza por debajo del nivel asumido en sus presupuestos—. Y, dado que las divisas del Golfo están vinculadas al dólar estadounidense, la rentabilidad de estos bonos depende del tipo de interés en dólares y de un diferencial, sin las oscilaciones cambiarias que complican gran parte de la EMD. Este segmento representa la parte de mayor calidad y denominada en divisa fuerte de la oportunidad de inversión.
Si el Golfo representa el argumento de calidad, la deuda pública emergente en divisa local representa el argumento de diversificación —la función específica que el bloque tradicional de bonos de la cartera 60/40 ha dejado de desempeñar—.
El atractivo de la EMD en divisa local es doble. En primer lugar, la renta: los bonos soberanos emergentes en divisa local ofrecen actualmente rentabilidades muy superiores a las de la deuda pública de mercados desarrollados, y el índice amplio de deuda pública en divisa local ofrece una yield-to-worst (la rentabilidad más baja posible fuera del impago) de alrededor del 6,6% con una duración aproximada de cinco años7. En segundo lugar, y más valioso para una cartera, estos mercados siguen su propio compás. Los bancos centrales de los mercados emergentes fijan los tipos oficiales según ciclos independientes de los de la Reserva Federal de EE. UU. y del Banco Central Europeo —varios comenzaron a endurecer su política en 2021, un año o más antes que los responsables de política monetaria de mercados desarrollados, y desde entonces han relajado su política según su propio calendario8. Sus divisas, a menudo ligadas a las exportaciones de materias primas, se comportan de forma independiente del dólar. El resultado es una correlación persistentemente baja o moderada con los bonos del Tesoro estadounidense —alrededor de 0,2 a comienzos de 2026—, precisamente la diversificación por divisa y ciclo de tipos a la que renuncia un inversor cuando todo el bloque de bonos está formado por deuda pública de mercados desarrollados9. Pero esta exposición a las divisas funciona en ambos sentidos. Las divisas emergentes pueden caer con fuerza en periodos de “aversión al riesgo”, lo que constituye la principal razón de la volatilidad de esta clase de activos. Del mismo modo, es un segundo motor de rentabilidad y la razón por la que estos bonos diversifican un bloque de bonos de mercados desarrollados en lugar de replicarlo.
Fuente: BIS, tipos oficiales de bancos centrales (WS_CBPOL), hasta el 30 de junio de 2026. Cada serie corresponde al tipo oficial principal del banco central respectivo.
La cómoda suposición que sustentaba la asignación tradicional a bonos —que la deuda pública de mercados desarrollados es el ancla de bajo riesgo y los mercados emergentes la periferia especulativa— ha sido superada por los acontecimientos. De ello no se deduce que los inversores deban simplemente abandonar los bonos de mercados desarrollados. Pero las características de riesgo de ese bloque «seguro» han cambiado. La renta, la resiliencia y la diversificación pueden buscarse en una variedad de categorías de renta fija. La deuda de mercados emergentes es una de ellas y ha sido transformada por las reformas: emisores que antes iban de crisis en crisis han pasado dos décadas reconstruyendo su credibilidad.
A pesar de todo ello, la deuda de mercados emergentes sigue estando sorprendentemente infraponderada. Los mercados emergentes representan alrededor del 15% de los mercados globales de bonos y más del 40% del PIB mundial, pero los planes de pensiones asignan de media solo alrededor del 5% de sus activos a deuda EM, y las carteras minoristas se sitúan más cerca del 2%10. Eso deja a la deuda EM infrarrepresentada en relación con su tamaño en los mercados globales.
Dos advertencias honestas. En primer lugar, los mercados emergentes no son un bloque homogéneo —la calidad varía ampliamente dentro del universo—. En segundo lugar, partes de ese universo cotizan hoy con diferenciales de rentabilidad ajustados frente a los bonos del Tesoro estadounidense, por lo que la tesis se apoya menos en que los bonos estén baratos que en la mejora de su calidad. Aun así, la dirección del movimiento es difícil de ignorar —y el viejo guion, según el cual los mercados emergentes son simplemente la opción arriesgada, ya no se sostiene.
1 Datos de índices de ICE Data Indices y J.P. Morgan a 31 de julio de 2026. Rentabilidad media por segmento; las rentabilidades no son rentabilidades totales y están sujetas a cambios.
2 Federal Reserve Bank of St. Louis (FRED), series GFDEGDQ188S (deuda federal en manos del público como porcentaje del PIB) y FYOINT (desembolso federal por intereses netos), medidas en relación con los ingresos corrientes federales.
3 Comisión Europea, datos de déficit de las administraciones públicas; Deutscher Bundestag, modificación de la Ley Fundamental (Grundgesetz) sobre el freno de la deuda, marzo de 2025.
4 Calificación crediticia media (BBB−) del ICE BofA US Emerging Markets External Sovereign Index (DGOV), el principal índice de referencia de deuda soberana emergente en divisa fuerte y dólares estadounidenses; ICE Data Indices, a 31 de julio de 2026.
5 ICE GCC Government Bond ex-144a Index, a 31 de julio de 2026.
6 Global SWF, clasificación de fondos soberanos (globalswf.com/ranking). Los fondos soberanos del CCG suman aproximadamente 5 billones de dólares, encabezados por el PIF de Arabia Saudí (~1,21 billones de dólares), ADIA de Abu Dabi (~1,19 billones), KIA de Kuwait (~1,00 billón) y QIA de Catar (~0,58 billones), además de otros fondos de EAU como ICD, Mubadala y otros. Cifras aproximadas, según las estimaciones de AUM de Global SWF.
7 J.P. Morgan GBI-EM Global Core Index; ficha del fondo VanEck EMLC, a 31 de julio de 2026.
8 BIS, tipos oficiales de bancos centrales (WS_CBPOL), hasta el 30 de junio de 2026. Cada serie corresponde al tipo oficial principal del banco central respectivo.
9 Neuberger Berman, "Emerging Market Debt Stands on Its Own", 24 de junio de 2026; correlación de la deuda soberana emergente en divisa local (J.P. Morgan GBI-EM Global Diversified Index) con los bonos del Tesoro estadounidense, basada en datos de Bloomberg y J.P. Morgan a 31 de marzo de 2026.
10 J.P. Morgan Asset Management, segundo trimestre de 2026.
INFORMACIÓN IMPORTANTE
Esta es una comunicación publicitaria.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva sobre Mercados de Instrumentos Financieros («MiFiD»). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, ha sido nombrada distribuidora de los productos VanEck en Europa por la Sociedad de gestión, que es una sociedad constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros (AFM) de los Países Bajos.
Este material solo tiene carácter informativo general y preliminar y no constituye un asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus empresas asociadas y controladas (en adelante y de forma colectiva, «VanEck») no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención tomada sobre la base de esta información. En primer lugar debe consultarse toda la documentación pertinente.
Los puntos de vista y las opiniones expresados son los de los autores y no representan necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. La información proporcionada por fuentes de terceros se considera fiable y no ha sido verificada de forma independiente en cuanto a su exactitud o exhaustividad, por lo que no puede garantizarse.
Invertir está sujeto a riesgos, incluida la posible pérdida del capital. Si no conoce algún término técnico, puede consultar el Glosario de ETF | VanEck.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia a este en cualquier otra publicación sin antes contar con una autorización expresa y por escrito de VanEck.
© VanEck (Europe) GmbH
Esta es una comunicación comercial. Consulte el folleto del OICVM y el documento de datos fundamentales antes de tomar una decisión de inversión definitiva.
Esta información procede de VanEck (Europe) GmbH, que ha sido nombrada distribuidora de los productos VanEck en Europa por la sociedad de gestión VanEck Asset Management B.V., constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros de los Países Bajos (AFM). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Fráncfort del Meno, Alemania, es un proveedor de servicios financieros regulado por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin).
La información está destinada únicamente a proporcionar información general y preliminar a los inversores y no debe interpretarse como asesoramiento de inversión, jurídico o fiscal. VanEck (Europe) GmbH, VanEck Switzerland AG, VanEck Securities UK Limited y sus empresas asociadas y afiliadas (conjuntamente "VanEck") no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención adoptada por el inversor sobre la base de esta información. Los puntos de vista y opiniones expresados son los de los autores, pero no necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. Ciertas afirmaciones contenidas en el presente documento pueden tratarse de proyecciones, previsiones y otras exposiciones a futuro que no reflejan resultados reales. La información facilitada por terceras fuentes se considera fiable, pero su exactitud o exhaustividad no se ha verificado de forma independiente y no puede garantizarse. Pueden ser de aplicación comisiones de intermediación o transacción.
Toda la información sobre rentabilidad se basa en datos históricos y no predice rentabilidades futuras. Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia al mismo en cualquier otra publicación, sin la autorización expresa por escrito de VanEck.
© VanEck (Europe) GmbH / VanEck Asset Management B.V.

19 enero 2026
11 diciembre 2025

13 noviembre 2025
19 enero 2026
11 diciembre 2025
13 noviembre 2025
26 agosto 2025