Bienvenido a VanEck
Seleccione su tipo de inversor
25 agosto 2026
Read Time 8 MIN
El agujero tardó tres décadas en excavarse. Tras la Guerra Fría, Occidente dejó marchitarse su base de defensa — se liquidaron reservas y el gasto de la OTAN cayó al 1,4% del PIB en 2014.1 Hoy, EE. UU. construye solo el 0,1% de los buques del mundo y apenas un tercio de sus submarinos objetivo.2 La tensión es real: en la campaña de Irán de 2026 disparó más de 1.000 misiles de crucero Tomahawk y 1.100 JASSM – municiones que no puede reponer durante años.3 China absorbió la capacidad que Occidente abandonó, dejando al F-35, a los destructores Arleigh Burke y a los submarinos de la clase Virginia dependientes precisamente del rival al que fueron construidos para disuadir.
El giro es abrupto. El gasto mundial en defensa aumentó un 9,7% en términos reales en 2024 y alcanzó los 2,9 billones de dólares en 2025.4 Europa lideró el auge, con Alemania superando el 2% del PIB por primera vez desde 1992.5
En la Cumbre de La Haya de la OTAN de junio de 2025, 31 de los 32 miembros se comprometieron a alcanzar el 5% del PIB en 2035 — más del doble de la referencia actual.6
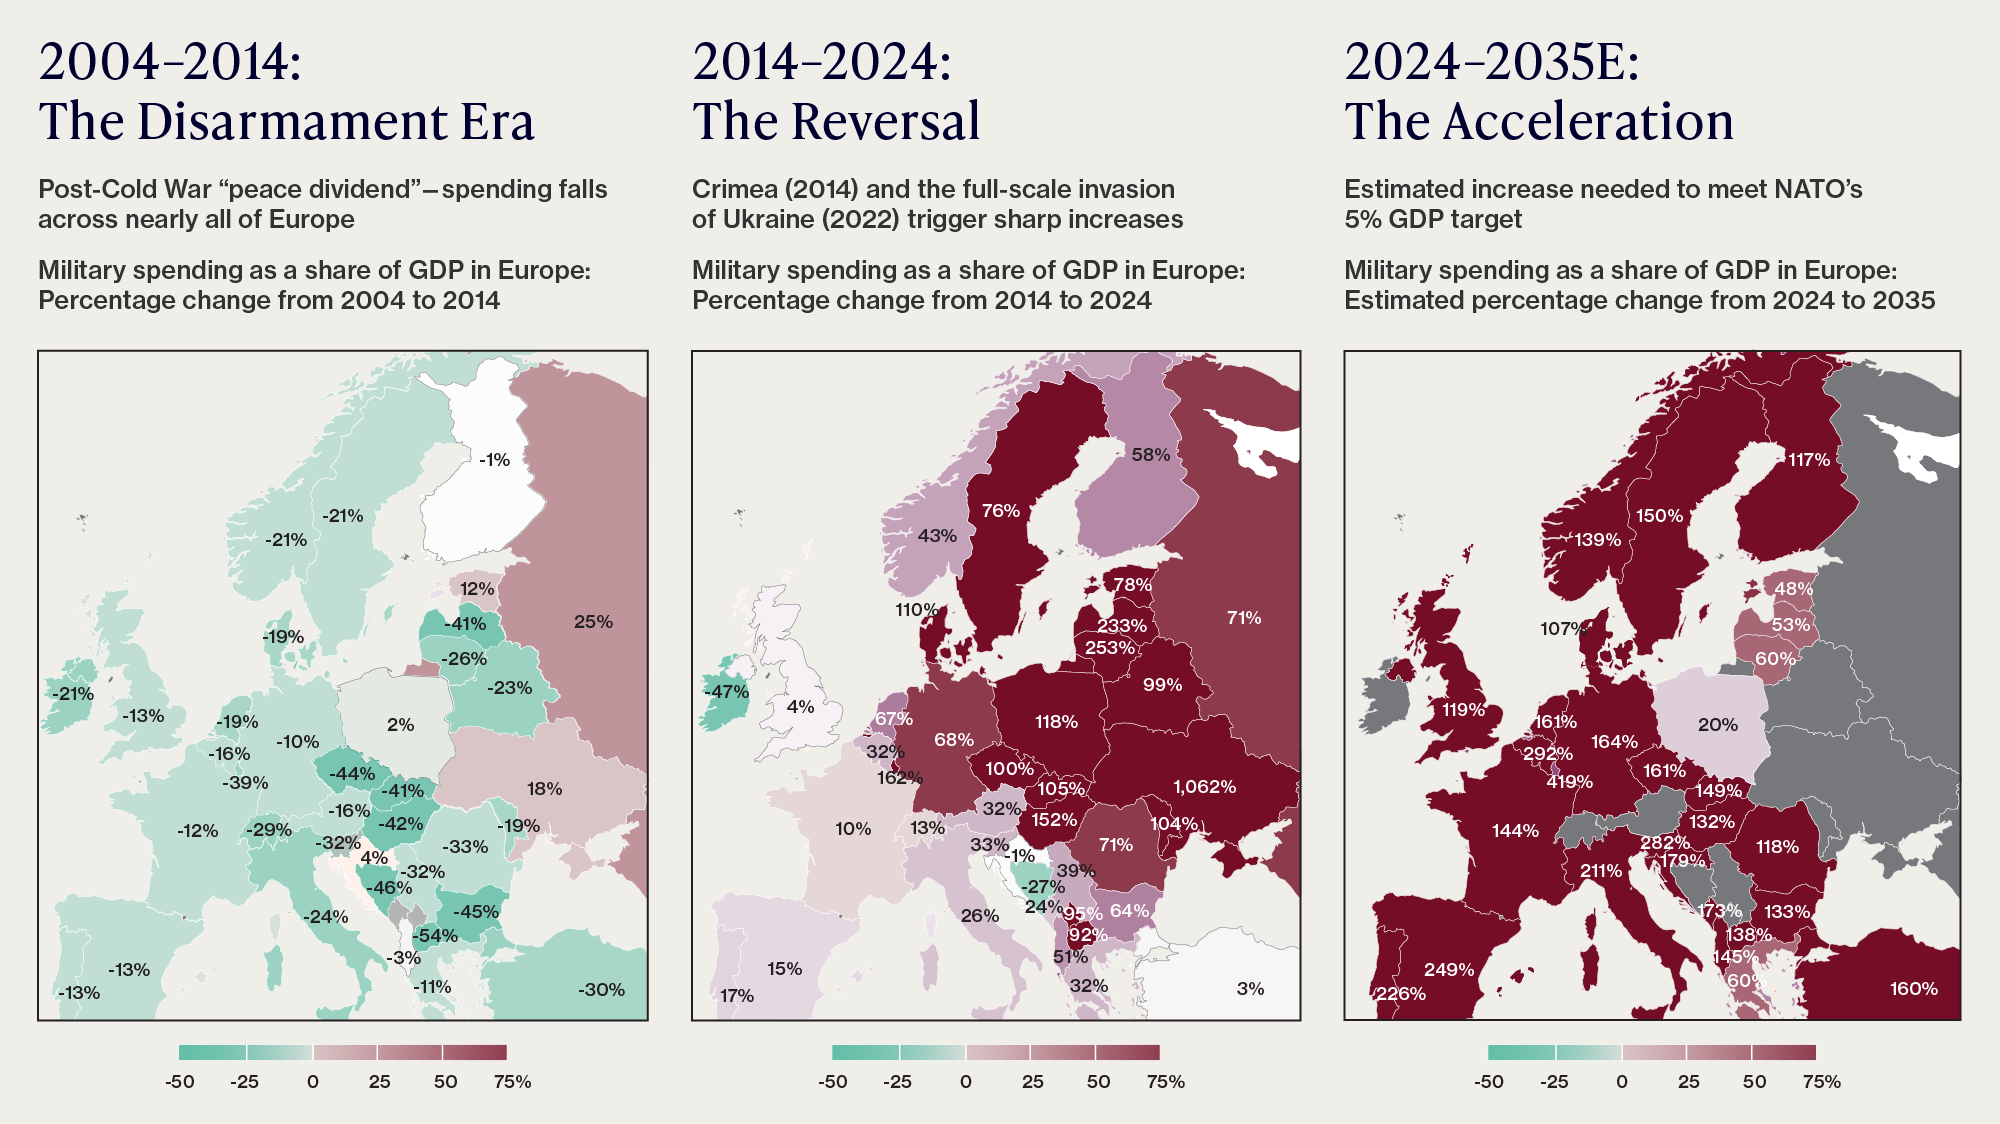
Fuente: cálculos de VanEck basados en datos del Stockholm International Peace Research Institute (SIPRI, 2025), publicados en Intereconomics (2026), “Can Europe Deliver NATO’s Five Percent?” Solo con fines ilustrativos. No es una proyección de resultados futuros.
Solo EE. UU. está solicitando 1,5 billones de dólares para 2027 — la mayor acumulación militar desde la II Guerra Mundial, un aumento del 44% respecto a 2026.7
El último gran rearme — la II Guerra Mundial y Corea — impulsó uno de los mayores superciclos de materias primas de la historia. En 1950, la escasez de cobre, acero, aluminio y wolframio ralentizó tanto la producción de armamento de EE. UU. que Washington intercambió trigo por bauxita, cromo y estaño extranjeros. Fueron los metales, no los ejércitos, los que marcaron el ritmo. Puede que vuelvan a hacerlo.
Fuentes: OSD Historical Office, Rearming for the Cold War; CSIS, Minerals at War (2026); Geopolitical Monitor.
Esta acumulación se centra abrumadoramente en equipos. Los miembros de la OTAN destinan ahora el 32% de sus presupuestos a adquisiciones, por encima del umbral del 20% de la alianza; si se cumple el compromiso del 5%, el gasto de la próxima década podría acercarse a los 30 billones de dólares — con casi 10 billones dedicados únicamente a hardware.8
El Pentágono lo llama el “Arsenal de la Libertad” — no más tropas, sino una base de producción reconstruida, con más de la mitad del dinero destinado a adquisiciones y armas de nueva generación.9
Gran parte de este gasto parece estructural más que cíclico, sustentado en legislación y compromisos plurianuales más que en el ciclo de mercado. No obstante, los presupuestos siguen siendo políticos: los futuros gobiernos pueden revisarlos, retrasarlos o reasignarlos.
Toda plataforma militar recurre a la misma cesta de metales — un caza y un destructor nunca comparten campo de batalla, pero compiten por el mismo aluminio, cobre, wolframio y tierras raras.
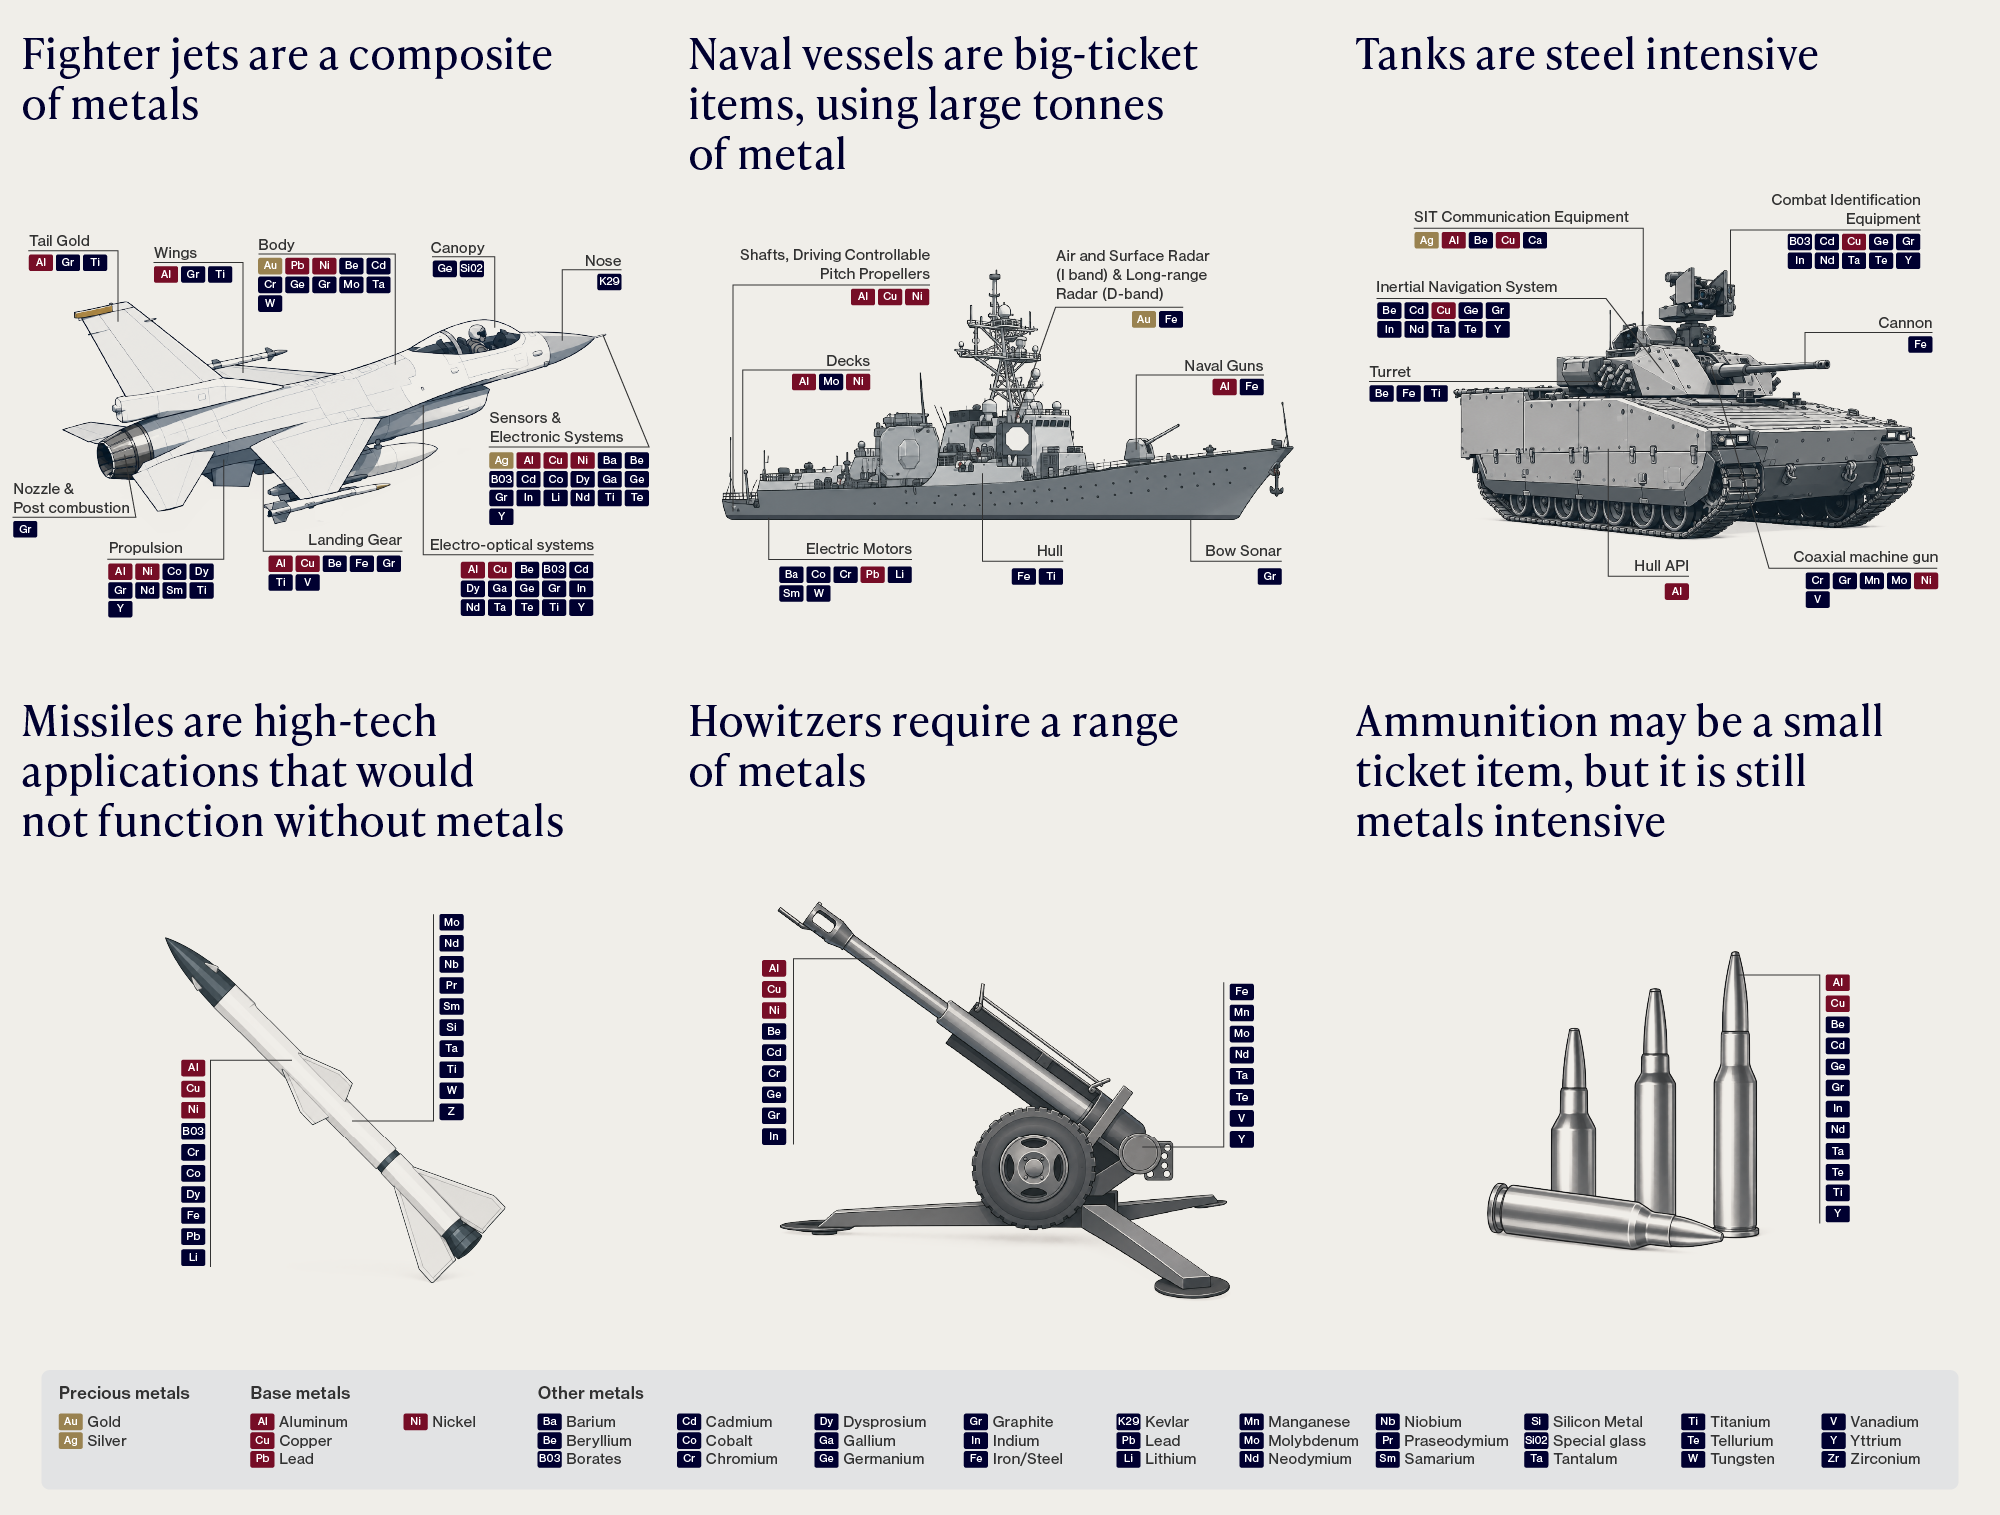
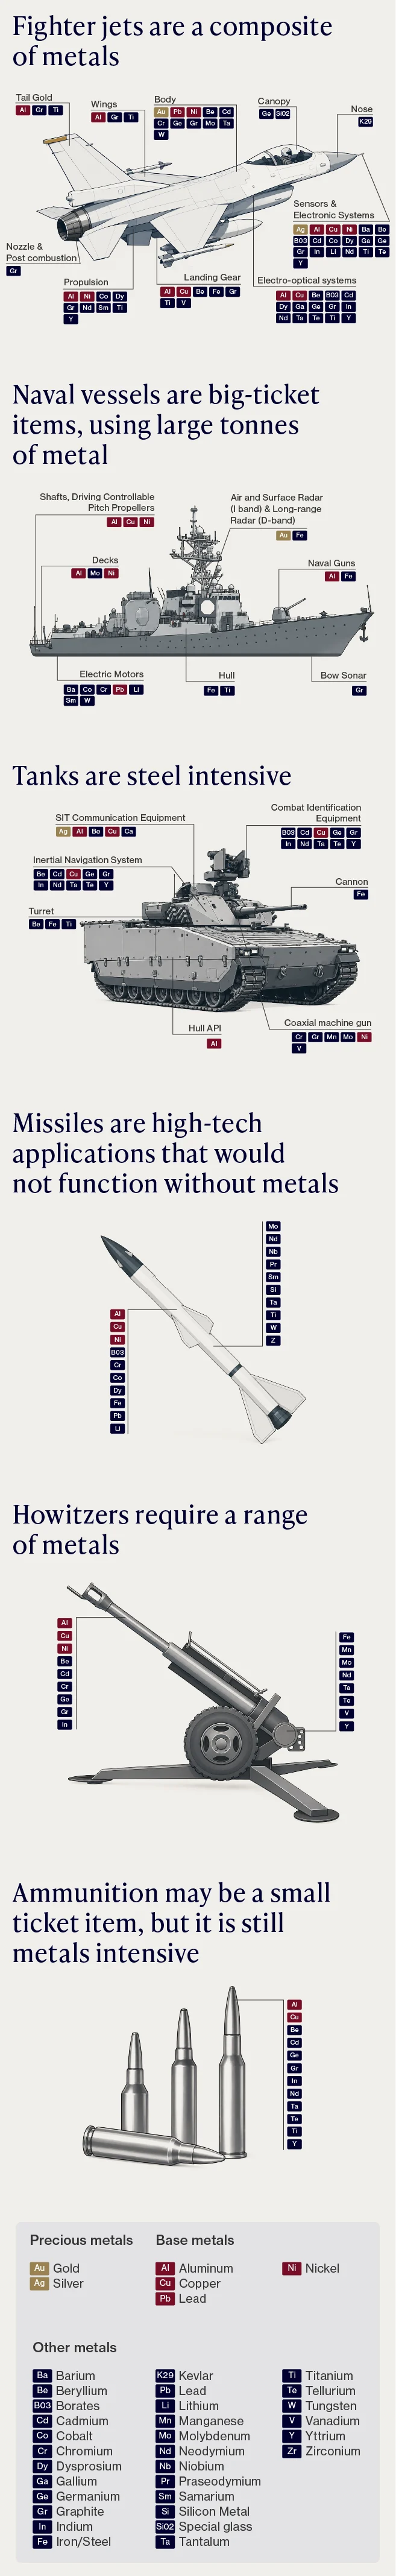
Fuente: Benedetta Girardi, Irina Patrahau, Giovanni Cisco y Michel Rademaker, “Strategic Raw Materials for Defence: Mapping European Industry Needs,” The Hague Centre for Strategic Studies (2020); vía BofA Global Research. Con fines ilustrativos.
La defensa representa hoy una cuota relativamente pequeña de esos mercados, pero es una fuente de demanda de rápido crecimiento y legalmente obligatoria — y se está acelerando en un mercado ya tenso y concentrado. Goldman Sachs estima que solo el rearme de Europa elevará la demanda de metales industriales de la región en torno a un 6% para 202710. A ello se suman dos fuerzas: el aumento de la demanda y la carrera por asegurar el suministro fuera de China. Para los inversores, eso apunta a los mineros y procesadores fuera de China — que podrían beneficiarse del aumento de la demanda y de la prima asociada al suministro seguro, una exposición que actualmente pocas carteras mantienen. Sin embargo, unos precios más altos de los metales no se traducen automáticamente en mayores beneficios, y las acciones mineras pueden caer con fuerza incluso en periodos de demanda creciente. Lo que esto significa difiere mucho según el metal — así que conviene analizarlos uno por uno.
El acero es el insumo de defensa más fundamental por tonelaje — un solo portaaviones requiere aproximadamente 70.000 toneladas11. La defensa representa solo alrededor del 2% de la demanda mundial de acero, pero está creciendo con rapidez – y la historia no está en el volumen, sino en la calidad. Esa proporción tampoco es fija: en el punto álgido del rearme de la Guerra de Corea, la defensa llegó a absorber hasta el 20% de la producción siderúrgica estadounidense12. Un rearme sostenido podría volver a elevar esa demanda — un endurecimiento que no creemos que el mercado haya descontado. Las plataformas que definen la guerra moderna funcionan con acero especializado: cascos resistentes a la presión para submarinos, que solo un puñado de acerías puede producir; el revestimiento patentado de acero Eglin utilizado en las bombas antibúnker desplegadas en Irán; y una única planta de Pensilvania que suministra hasta el 95% del blindaje de la Marina13. A medida que las adquisiciones récord del ejercicio fiscal 2026 se aceleren en estas cadenas de suministro tensionadas, el poder de fijación de precios podría desplazarse hacia los pocos productores cualificados para fabricarlo, aunque esto no está garantizado.
El tonelaje naval en construcción ha crecido aproximadamente un 80% desde 2014 y aumenta aún más según el plan de la Marina


Fuente: Congressional Budget Office, Challenges Facing the Navy's and Coast Guard's Shipbuilding Programs, abril de 2026 (cbo.gov/publication/62258). El desplazamiento (buque ligero) es una aproximación de la demanda de acero. Las divisiones por categoría fueron recreadas por VanEck a partir de la Figura 4 de la CBO. Solo con fines ilustrativos. No es una proyección de resultados futuros.
El cobre conduce la guerra — mueve la energía, transporta los datos y reviste las municiones, desde los kilómetros de cableado de un buque de guerra hasta el sistema de guiado de un Tomahawk y la banda que hace girar cada proyectil de artillería. En 2021, la producción militar consumió 2,19 millones de toneladas — más del 10% de la producción mundial refinada — y ha crecido a una tasa compuesta de aproximadamente el 14% anual desde entonces14. El crecimiento tiene margen para continuar: la guerra intensiva en drones y misiles consume más cobre por dólar que nunca. Y la demanda es difícil de sustituir. Muchos analistas prevén que el cobre entre en déficit, con una oferta minera que apenas crece; en un mercado tensionado, la tonelada marginal tiende a fijar el precio, y los productores capaces de suministrarla pueden capturar el margen. Sin embargo, estas previsiones son inherentemente inciertas y los precios del cobre han sido históricamente muy cíclicos.
El aluminio hace posible la guerra moderna. Los drones, los misiles de crucero y, sobre todo, las municiones kamikaze que invaden el campo de batalla actual son ligeros y desechables — y ligereza significa aluminio. Disparado y volado por miles y nunca recuperado, el aluminio se convierte en una necesidad recurrente, no en un coste único. Sin embargo, Estados Unidos prácticamente ha dejado de fundirlo: en otro tiempo el mayor productor mundial de aluminio primario, EE. UU. ha pasado de 24 fundiciones operativas a cuatro15. Mientras tanto, la demanda de defensa se ha más que duplicado desde 2009 y está previsto que siga aumentando hasta 203016. Ahora Estados Unidos importa gran parte de un metal sin el cual no puede combatir — y que ya figura en la lista de reservas estratégicas nacionales. Reconstruir esa oferta en el país es ahora una prioridad estratégica y, en nuestra opinión, los escasos productores y transformadores occidentales que quedan podrían estar entre los beneficiarios — aunque la economía de la fundición sigue siendo compleja y depende en gran medida de los precios de la electricidad y del mantenimiento del apoyo político.
Las tierras raras dirigen la guerra. Los imanes que guían un misil, orientan un radar y alimentan el F-35 dependen de ellas — sobre todo del samario-cobalto, diseñado para mantener su magnetismo en el calor del campo de batalla, donde los imanes ordinarios fallan. La dependencia es real: en 2022 el Pentágono paralizó las entregas del F-35 por una aleación magnética fabricada en China, reanudándolas solo en virtud de una exención.17 Y la demanda está disparándose — sobre todo por un imán diferente: el neodimio en los vehículos eléctricos y los robots, que se ha duplicado desde 2015 y aumentará alrededor de un 30% más para 2030.18
En defensa, esto nunca fue una cuestión de volumen; es una cuestión de control — y China lo controla. China produce el 97% del samario mundial y ha convertido ese control en un arma, bloqueando todo lo destinado al ámbito militar.19 La respuesta de Washington es imponer capital: una participación accionarial en un productor nacional y un precio mínimo del doble del mercado. Y a partir de enero de 2027, la ley estadounidense prohíbe cualquier imán de defensa que haya pasado por China en cualquier fase.20 EE. UU. apenas los fabrica — así que Washington está respaldando a las empresas que lo harán, los mismos productores que se benefician del auge de los vehículos eléctricos y los robots.
El galio hace posible el radar del Patriot; el germanio, la óptica infrarroja de las miras nocturnas y los misiles guiados por calor; el antimonio, el núcleo endurecido de las balas y las trazadoras y bengalas que iluminan la noche; el wolframio, los penetradores que atraviesan el blindaje — el “metal de guerra”, denso e implacable. Ninguno se necesita a granel; todos son insustituibles. Y China los controla todos — el 98% del galio, el 83% del wolframio, el 68% del germanio y el 48% del antimonio21. Ya ha apretado el gatillo — cortando el galio, el germanio y el antimonio en 2024, endureciendo el wolframio en 2025 — y, incluso tras una tregua en 2025, el bloqueo a los compradores militares sigue vigente. El riesgo aquí nunca fue quedarse sin existencias; es que te corten el suministro, licencia a licencia. La oportunidad potencial es la imagen especular: los productores occidentales de lo que Pekín no venderá — escasos y cada vez más respaldados por la demanda gubernamental. Sin embargo, ese apoyo es una decisión política y podría reducirse o retirarse. Muchas de estas son empresas pequeñas, algunas sin ingresos todavía, cuyas acciones pueden ser volátiles y menos líquidas que el mercado en general.
Aumento de precios de minerales críticos para la defensa tras las restricciones chinas a la exportación


Fuente: Fastmarkets, USITC, OilPrice/Reuters (2024–2026). Los incrementos se miden desde el periodo previo al control hasta los precios máximos/recientes; las ventanas varían según el mineral. Gráfico elaborado por VanEck.
Si se eliminan las plataformas y la política, todo se reduce a una sola cosa. La demanda está comprometida — los presupuestos de defensa están legislados, son plurianuales y van en aumento. La oferta no lo está — es escasa, concentrada y, en el caso de los materiales más importantes, está controlada por el mismo adversario contra el que Occidente se está armando. Los mercados siguen valorando la defensa como una historia de contratistas y plataformas; la oportunidad más profunda y duradera, en nuestra opinión, está en los metales que hay debajo — y en los productores y transformadores que los suministran. Cuando un metal se convierte en una prioridad de seguridad nacional, Occidente ha estado históricamente dispuesto a pagar una prima para asegurarlo — precios mínimos, reservas estratégicas, relocalización. Las tierras raras ya lo demuestran. En nuestra opinión, el impulso en sí mismo — una demanda de defensa que crece desde una base baja — apenas se refleja hoy en la cotización de estos productores. Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no. Por supuesto, podemos estar equivocados. Si los presupuestos de defensa no alcanzan los compromisos adquiridos, si se relajan los controles a la exportación o si nueva oferta llega más rápido de lo esperado, la estrechez aquí descrita podría aliviarse rápidamente — y las acciones comentadas podrían comportarse peor, potencialmente de forma significativa.
Hemos abordado la mitad de seguridad nacional de esa intersección. La seguridad económica es lo siguiente.
Los inversores europeos que compartan el análisis anterior pueden abordar el tema desde tres puntos distintos de la cadena de valor. Cada uno presenta un perfil de riesgo diferente, y ninguno es más adecuado que los demás en abstracto — eso depende de los objetivos, el horizonte y la tolerancia al riesgo de cada inversor.
El VanEck Defense UCITS ETF replica pasivamente el índice MarketVector™ Global Defense Industry Index y ofrece exposición a los propios contratistas de defensa y fabricantes de plataformas. Como se expone más arriba, creemos que una parte sustancial del entusiasmo del mercado por el tema del rearme ya se refleja en las valoraciones de estas empresas. Los inversores no deben asumir que la revalorización de las acciones de los últimos años vaya a continuar. Los riesgos clave incluyen: riesgo de mercado de renta variable, riesgos de liquidez y riesgo de concentración sectorial o industrial.
El VanEck Rare Earth and Strategic Metals UCITS ETF replica de forma pasiva el índice MVIS® Global Rare Earth/Strategic Metals y se sitúa más arriba en la cadena de valor, entre las mineras, refinerías y procesadoras que suministran la propia materia prima. Es la parte de la cadena de valor que, en nuestra opinión, el mercado ha tardado más en revalorizar: los productores de tierras raras y metales menores, cuya oferta es escasa y, en el caso de los insumos más críticos, está concentrada fuera de Occidente. Riesgos principales: riesgo de invertir en empresas de recursos naturales, riesgo de invertir en emisores de mercados emergentes, riesgo de invertir en empresas de menor tamaño.
El VanEck S&P Global Mining UCITS ETF replica de forma pasiva el índice S&P Global Mining y ofrece la exposición más amplia de los tres, abarcando a los productores diversificados de mineral de hierro (necesario para el acero), cobre y aluminio descritos anteriormente. Mientras que la exposición a tierras raras y metales estratégicos se concentra en los materiales que constituyen cuellos de botella, esta abarca los metales básicos y a granel que aportan el tonelaje de un proceso de rearme: una vía más diversificada, aunque también más cíclica, hacia la misma demanda. Riesgos principales: riesgo de invertir en empresas de recursos naturales, riesgo de invertir en emisores de mercados emergentes, riesgo de invertir en empresas de menor tamaño.
Lea el Folleto y el KID antes de tomar cualquier decisión de inversión. Riesgo de pérdida de capital.
Para recibir más análisis, suscríbase a nuestro boletín.
1 U.S. Department of Defense, “Strategic and Critical Materials in the Defense National Stockpile,” Report to Congress, diciembre de 1998.
2 J.P. Morgan, “U.S. Defense Industrial Base,” edición revisada, 2026; Congressional Budget Office, Challenges Facing the Navy’s and Coast Guard’s Shipbuilding Programs, abril de 2026.
3 CBS News, “Rapid pace of interceptor and precision-guided weapons use worries Trump administration,” 23 de julio de 2026.
4 SIPRI, Trends in World Military Expenditure, 2025, abril de 2026.
5 NATO, Defence Expenditure of NATO Countries (2014–2025), agosto de 2025; https://news.yahoo.com/germany-hits-2-gdp-nato-054459619.html
6 NATO Hague Summit Declaration, junio de 2025.
7 U.S. Department of Defense, FY2027 Budget Request Overview Book, abril de 2026; White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” abril de 2026.
8 NATO, Defence Expenditure of NATO Countries (2014–2025), Tabla 8a, agosto de 2025.
9 White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” abril de 2026; Michael E. O’Hanlon, “A Better Way to Spend $350 Billion at the Pentagon,” Brookings Institution, 24 de junio de 2026; U.S. Department of Defense, FY2027 Budget Request Overview Book, abril de 2026; White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” abril de 2026.
10 Goldman Sachs (2025): Economic Research: Global Market daily: Defense: Another Boost to base Metals Demand (Struyven/ Dinsmore/ Waltham).
11 American Iron & Steel Institute, citado a través del National Iron & Steel Heritage Museum.
12 U.S. Army War College, “U.S. Readiness for the Korean Conflict”; USNI Proceedings, “Industrial Mobilization in the U.S.,” octubre de 1953.
13 https://www.steelmuseum.org/carrier_exhibit_2018/coatesville_steel.cfm
14 https://mwi.westpoint.edu/as-americas-military-rearms-it-needs-minerals-and-lots-of-them/
15 https://www.aluminum.org/PowerUp
16 BofA Global Research: From mine to missile: the metals behind modern defence, julio de 2025.
18 IEA, “Rare Earth Elements: Pathways to Secure and Diversified Supply Chains” (2025).
19 Center for Strategic and International Studies (G. Baskaran), octubre de 2025.
21 U.S. Geological Survey and CSIS (2024–2026).
INFORMACIÓN IMPORTANTE
Esta es una comunicación de marketing.
Para inversores en Suiza: VanEck Switzerland AG, con domicilio social en Genferstrasse 21, 8002 Zúrich, Suiza, ha sido nombrada distribuidora de los productos de VanEck en Suiza por la Sociedad Gestora VanEck Asset Management B.V. (“ManCo”). El representante en Suiza es Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Suiza. Agente pagador en Suiza: Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zúrich.
Para inversores en el Reino Unido: Esta es una comunicación de marketing dirigida a Clientes Profesionales y Contrapartes Elegibles: gestores patrimoniales e intermediarios financieros regulados por la FCA. No está destinada a su distribución ni a que se basen en ella Clientes Minoristas. VanEck Securities UK Limited (FRN: 1002854) es un Representante Vinculado de Strata Global Limited (FRN: 563834), que está autorizada y regulada por la Financial Conduct Authority (FCA) en el Reino Unido, para distribuir los productos de VanEck a entidades reguladas por la FCA. Los Fondos están reconocidos en el Reino Unido en virtud del Overseas Funds Regime, pero no son fondos autorizados en el Reino Unido. Los inversores del Reino Unido deben tener en cuenta que las reclamaciones en relación con los Fondos no pueden remitirse al Financial Ombudsman Service, y que cualquier reclamación relacionada por pérdidas no estará cubierta por el Financial Services Compensation Scheme. La información contenida en esta comunicación no constituye una recomendación personalizada y no tiene en cuenta los objetivos de inversión, la situación financiera ni las necesidades de ningún destinatario específico.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva relativa a los Mercados de Instrumentos Financieros (“MiFID”). VanEck (Europe) GmbH tiene su domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, y ha sido nombrada distribuidora de los productos de VanEck en Europa por la ManCo, constituida conforme al Derecho neerlandés e inscrita en la Autoridad Neerlandesa para los Mercados Financieros (AFM).
Este material está destinado únicamente a información general y preliminar y no constituye asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus sociedades asociadas y vinculadas (conjuntamente, “VanEck”) no asumen responsabilidad alguna con respecto a cualquier decisión de inversión, desinversión o mantenimiento adoptada sobre la base de esta información. Debe consultarse previamente toda la documentación pertinente.
Los puntos de vista y opiniones expresados son los del autor o autores, pero no necesariamente los de VanEck. Las opiniones son vigentes en la fecha de publicación y están sujetas a cambios en función de las condiciones del mercado. Se considera fiable la información facilitada por fuentes de terceros, pero no ha sido verificada de forma independiente en cuanto a su exactitud o integridad y no puede garantizarse.
Consulte el Folleto – en inglés - y el KID/KIID - en el idioma local - antes de tomar cualquier decisión final de inversión y para obtener información completa sobre los riesgos. Estos documentos pueden obtenerse gratuitamente en www.vaneck.com, en la ManCo o en el agente de facilidades designado.
VanEck Defense UCITS ETF ("ETF") es un subfondo de VanEck UCITS ETFs plc, una sociedad de inversión paraguas UCITS con responsabilidad limitada entre subfondos. El ETF está registrado en el Banco Central de Irlanda, se gestiona de forma pasiva y realiza el seguimiento de un índice de renta variable.
El valor del ETF puede fluctuar significativamente como resultado de la estrategia de inversión. Las posiciones del ETF se divulgan en cada día de negociación en www.vaneck.com en la sección Holdings del ETF y conforme al PCF en la sección Documents, y se publican a través de uno o más proveedores de datos de mercado. El valor liquidativo indicativo (iNAV) del ETF está disponible en Bloomberg. Para obtener información detallada sobre los mercados regulados en los que cotiza el ETF, consulte la sección Trading Information en la página del ETF en www.vaneck.com. Los inversores deben comprar y vender participaciones del UCITS en el mercado secundario a través de un intermediario (por ejemplo, un bróker) y, por lo general, no pueden venderse directamente de nuevo al UCITS. Pueden aplicarse comisiones de corretaje. El precio de compra puede ser superior, o el precio de venta inferior, al valor liquidativo actual. La inversión en el ETF debe interpretarse como la adquisición de participaciones del ETF y no de los activos subyacentes. El tratamiento fiscal depende de las circunstancias personales de cada inversor y puede variar con el tiempo. La ManCo puede poner fin a la comercialización del ETF en una o más jurisdicciones. El resumen de los derechos de los inversores está disponible en inglés en: summary-of-investor-rights.pdf.
Consulte el Folleto – en inglés - y el Documento de Datos Fundamentales (“KID”)/Documento de Datos Fundamentales para el Inversor (“KIID”) - en el idioma local - antes de tomar cualquier decisión final de inversión y para obtener información completa sobre los riesgos. Estos documentos pueden obtenerse gratuitamente en www.vaneck.com, en la ManCo o en el agente de facilidades designado.
VanEck S&P Global Mining UCITS ETF ("ETF") es un subfondo de VanEck UCITS ETFs plc, una sociedad de inversión paraguas UCITS, registrada en el Banco Central de Irlanda, gestionada de forma pasiva y que realiza el seguimiento de un índice de renta variable.
El valor del ETF puede fluctuar significativamente como resultado de la estrategia de inversión. Las posiciones del ETF se divulgan en cada día de negociación en www.vaneck.com en la sección Holdings del ETF y conforme al PCF en la sección Documents, y se publican a través de uno o más proveedores de datos de mercado. El valor liquidativo indicativo (iNAV) del ETF está disponible en Bloomberg. Para obtener información detallada sobre los mercados regulados en los que cotiza el ETF, consulte la sección Trading Information en la página del ETF en www.vaneck.com. Los inversores deben comprar y vender participaciones del UCITS en el mercado secundario a través de un intermediario (por ejemplo, un bróker) y, por lo general, no pueden venderse directamente de nuevo al UCITS. Pueden aplicarse comisiones de corretaje. El precio de compra puede ser superior, o el precio de venta inferior, al valor liquidativo actual. La inversión en el ETF debe interpretarse como la adquisición de participaciones del ETF y no de los activos subyacentes. El tratamiento fiscal depende de las circunstancias personales de cada inversor y puede variar con el tiempo. La ManCo puede poner fin a la comercialización del ETF en una o más jurisdicciones. El resumen de los derechos de los inversores está disponible en inglés en: summary-of-investor-rights.pdf.
Consulte el Folleto – en inglés - y el KID/KIID - en el idioma local - antes de tomar cualquier decisión final de inversión y para obtener información completa sobre los riesgos. Estos documentos pueden obtenerse gratuitamente en www.vaneck.com, en la ManCo o en el agente de facilidades designado.
VanEck Rare Earth and Strategic Metals UCITS ETF ("ETF") es un subfondo de VanEck UCITS ETFs plc, una sociedad de inversión paraguas UCITS, registrada en el Banco Central de Irlanda y que realiza el seguimiento de un índice de renta variable.
El valor del ETF puede fluctuar significativamente como resultado de la estrategia de inversión. Las posiciones del ETF se divulgan en cada día de negociación en www.vaneck.com en la sección Holdings del ETF y conforme al Portfolio Composition File (“PCF”) en la sección Documents, y se publican a través de uno o más proveedores de datos de mercado. El valor liquidativo indicativo (iNAV) del ETF está disponible en Bloomberg. Para obtener información detallada sobre los mercados regulados en los que cotiza el ETF, consulte la sección Trading Information en la página del ETF en www.vaneck.com. Los inversores deben comprar y vender participaciones del UCITS en el mercado secundario a través de un intermediario (por ejemplo, un bróker) y, por lo general, no pueden venderse directamente de nuevo al UCITS. Pueden aplicarse comisiones de corretaje. El precio de compra puede ser superior, o el precio de venta inferior, al valor liquidativo actual. La inversión en el ETF debe interpretarse como la adquisición de participaciones del ETF y no de los activos subyacentes. El tratamiento fiscal depende de las circunstancias personales de cada inversor y puede variar con el tiempo. La ManCo puede poner fin a la comercialización del ETF en una o más jurisdicciones. El resumen de los derechos de los inversores está disponible en inglés en: summary-of-investor-rights.pdf.
El índice MarketVector™ Global Defense Industry Index es propiedad exclusiva de MarketVector Indexes GmbH (una filial de propiedad íntegra de Van Eck Associates Corporation), que ha contratado a Solactive AG para mantener y calcular el índice. Solactive AG emplea sus mejores esfuerzos para garantizar que el índice se calcule correctamente. Con independencia de sus obligaciones frente a MarketVector Indexes GmbH (“MarketVector”), Solactive AG no tiene obligación alguna de señalar errores del índice a terceros. El ETF de VanEck no está patrocinado, respaldado, vendido ni promocionado por MarketVector, y MarketVector no realiza manifestación alguna sobre la conveniencia de invertir en el ETF. No es posible invertir directamente en un índice.
El S&P Global Mining Reduced Coal Index es un producto de S&P Dow Jones Indices LLC y sus filiales (“SPDJI”). S&P® es una marca de S&P Global, Inc. o sus filiales (S&P) y ha sido licenciada para su uso por VanEck. Dow Jones® es una marca registrada de Dow Jones Trademark Holdings LLC (“Dow Jones”). El ETF de VanEck no está patrocinado ni vendido por SPDJI, Dow Jones, S&P ni sus respectivas filiales, y ninguna de dichas partes realiza manifestación alguna sobre la conveniencia de invertir en dicho(s) producto(s), ni asume responsabilidad alguna por errores, omisiones o interrupciones del S&P Global Mining Reduced Coal Index. No es posible invertir directamente en un índice.
MVIS® Global Rare Earth/Strategic Metals Index es propiedad exclusiva de MarketVector Indexes GmbH (una filial de propiedad íntegra de Van Eck Associates Corporation), que ha contratado a Solactive AG para mantener y calcular el índice. Solactive AG emplea sus mejores esfuerzos para garantizar que el índice se calcule correctamente. Con independencia de sus obligaciones frente a MarketVector Indexes GmbH (“MarketVector”), Solactive AG no tiene obligación alguna de señalar errores del índice a terceros. El ETF de VanEck no está patrocinado, respaldado, vendido ni promocionado por MarketVector, y MarketVector no realiza manifestación alguna sobre la conveniencia de invertir en el ETF. No es posible invertir directamente en un índice.
La inversión está sujeta a riesgos, incluida la posible pérdida del capital. Para cualquier término técnico desconocido, consulte ETF Glossary | VanEck.
Ninguna parte de este material puede reproducirse en forma alguna ni citarse en ninguna otra publicación sin el permiso expreso por escrito de VanEck.
© VanEck (Europe) GmbH ©VanEck Switzerland AG © VanEck Securities UK Limited
Esta es una comunicación comercial. Consulte el folleto del OICVM y el documento de datos fundamentales antes de tomar una decisión de inversión definitiva.
Esta información procede de VanEck (Europe) GmbH, que ha sido nombrada distribuidora de los productos VanEck en Europa por la sociedad de gestión VanEck Asset Management B.V., constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros de los Países Bajos (AFM). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Fráncfort del Meno, Alemania, es un proveedor de servicios financieros regulado por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin).
La información está destinada únicamente a proporcionar información general y preliminar a los inversores y no debe interpretarse como asesoramiento de inversión, jurídico o fiscal. VanEck (Europe) GmbH, VanEck Switzerland AG, VanEck Securities UK Limited y sus empresas asociadas y afiliadas (conjuntamente "VanEck") no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención adoptada por el inversor sobre la base de esta información. Los puntos de vista y opiniones expresados son los de los autores, pero no necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. Ciertas afirmaciones contenidas en el presente documento pueden tratarse de proyecciones, previsiones y otras exposiciones a futuro que no reflejan resultados reales. La información facilitada por terceras fuentes se considera fiable, pero su exactitud o exhaustividad no se ha verificado de forma independiente y no puede garantizarse. Pueden ser de aplicación comisiones de intermediación o transacción.
Toda la información sobre rentabilidad se basa en datos históricos y no predice rentabilidades futuras. Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia al mismo en cualquier otra publicación, sin la autorización expresa por escrito de VanEck.
© VanEck (Europe) GmbH / VanEck Asset Management B.V.
08 septiembre 2026
13 agosto 2026
11 agosto 2026
08 septiembre 2026
13 agosto 2026
11 agosto 2026