
Bienvenido a VanEck
Seleccione su tipo de inversor
16 febrero 2021
El oro empezó el año con fuerza, alcanzando su máximo mensual de 1.959 dólares por onza el 6 de enero, al mismo tiempo que el índice del dólar estadounidense (DXY)1 marcaba nuevos mínimos de tres años. Sin embargo, el oro cambió rápidamente de rumbo cuando se supo que los demócratas habían ganado la segunda vuelta de las elecciones en Georgia, lo que, con la ayuda de un vicepresidente demócrata, les dio el control del Senado. Con esta victoria crucial, los mercados se embarcaron rápidamente en unas "operaciones de reflación", apostando a que los demócratas aprobarían billones de dólares de gasto adicional en ayuda contra la pandemia, infraestructuras e iniciativas ecológicas. Los tipos de interés se dispararon al alza, llevando a los bonos del Tesoro a diez años a un máximo de diez meses del 1,18% el 12 de enero. La subida de tipos impulsó al dólar estadounidense, llevando al DXY a su máximo mensual del 18 de enero, mientras que el oro cayó a su mínimo mensual de 1,804 dólares.
Habíamos pensado que una victoria así de los demócratas sería positiva para el oro porque podría conducir a más gasto deficitario, impuestos más altos y más regulaciones. Sin embargo, la subida a corto plazo de los rendimientos y del dólar eclipsó las implicaciones a más largo plazo, al menos por ahora. El oro tendió al alza en la segunda mitad del mes a medida que se relajaban los tipos y el dólar. El oro terminó el mes en 1,847.65 dólares, con un retroceso de 50,71 dólares (2,7%). El NYSE Arca Gold Miners Index2 (GDMNTR) cayó un 3,8%, y el MVIS Global Junior Gold Miners Index3 (MVGDXJTR) perdió un 7,0%.
El oro también obtuvo apoyo a finales de mes cuando se desató la excitación comercial en la plata. Reddit, una popular comunidad en línea alberga el foro WallStreetBets, donde inversores minoristas y operadores diarios intercambian ideas. A principios de mes, los inversores que utilizaban Reddit apuntaron a la tienda de juegos electrónicos GameStop Corp. y a otras empresas relativamente pequeñas con gran interés en corto como oportunidades de compra. Las compras minoristas y la cobertura de posiciones cortas por parte de los fondos de cobertura impulsaron a GameStop a una subida del 1,625% en enero. El 28 de enero, los operadores de Reddit dirigieron su atención a la plata, que según ellos está siendo reprimida por los bancos para enmascarar la inflación. Desde el 1 de febrero, en los últimos tres días de cotización, la plata ha ganado un 15% hasta los 29 dólares por onza y las acciones individuales de plata han ganado hasta un 59%. Los volúmenes de negociación y las entradas en los productos cotizados en bolsa de bullion o moneda de inversión de plata se han disparado.
Para los operadores de Reddit es un gran salto pasar de apuntar a una pequeña acción con enormes posiciones en corto como GameStop a apuntar a la multimillonaria industria de la plata. Parece que sus decisiones de inversión se centran en las teorías de la conspiración y la justicia social más que en los fundamentos de las materias primas y la industria. No obstante, representan un nuevo tipo de inversor para la plata que puede permitirle cotizar a niveles más altos. La plata ha estado en un mercado alcista con el oro, por lo que no la vemos en un apretón de cortos. De hecho, el posicionamiento especulativo neto en los futuros de la plata ha sido largo durante más de un año. La relación oro/plata se sitúa actualmente en 68, cerca de la media de diez años de 70. La relación tocó un mínimo de 31 en 2011, cuando la plata alcanzó su máximo histórico de 49,80 dólares. Además, la plata solo alcanzó los 30 dólares por onza cuando el oro marcaba nuevos máximos históricos el pasado agosto. Por lo tanto, un aumento de los precios de la plata estaría dentro de las normas históricas. Sin embargo, muchas acciones de plata cotizan ahora a múltiplos extraordinarios y podrían retroceder una vez que el frenesí de Reddit haya seguido su curso.
Reddit/WallStreetBets es el primer fenómeno de cisne negro desde el crash del COVID. Es la consecuencia involuntaria de las políticas gubernamentales radicales que llevaron los tipos a cero, crearon billones de dólares de dinero sin coste y una sociedad con abundante tiempo libre. Un sistema de libre mercado no puede cumplir su función de descubrimiento de precios y asignación eficiente del capital si está sometido a la manipulación, los mandatos gubernamentales o el dominio de la mayoría. Los mercados libres se han visto debilitados por Reddit/WallStreetBets. En el entorno actual, el próximo cisne negro puede conducir daños más desdichados al sistema financiero.
En la prensa se habla mucho de inflación desde que los demócratas han tomado el control de Washington. Esto nos parece fuera de lugar, ya que hay una diferencia entre la reflación, que es estimular la economía para volver a un crecimiento normal, y la inflación excesiva, que es un aumento de los salarios y los precios. El gráfico muestra que las expectativas de inflación simplemente han vuelto a niveles normales de alrededor del dos por ciento, donde han estado durante décadas. El gráfico también muestra cómo las expectativas de inflación se hundieron con los choques deflacionistas de la crisis financiera de 2008 y la crisis del COVID de 2020. En ambas crisis, las expectativas de inflación repuntaron hasta alcanzar niveles históricos. El oro no está reaccionando a las presiones inflacionistas porque todavía no hay pruebas de una inflación excesiva.
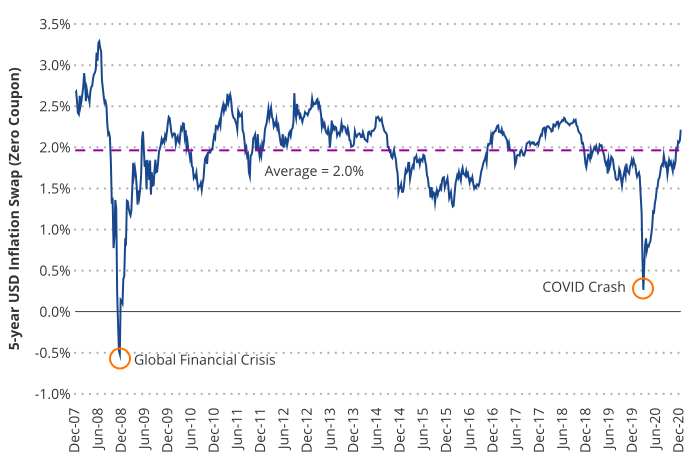
Fuente: Bloomberg. Datos a diciembre de 2020.
Aquí contrastamos los casos a favor y en contra de la inflación.
Caso de inflación:
Argumentos contra la inflación:
Sopesando los pros y los contras, creemos que la historia proporciona la mejor guía. El modelo japonés presenta argumentos convincentes contra la inflación; sin embargo, el modelo de la posguerra hace que un ciclo inflacionista sea el resultado más probable, en vista de los abrumadores esfuerzos de estímulo. Esto sería lo más alcista para el oro, aunque, un resultado de bajo crecimiento y baja inflación presenta abundantes riesgos que también podrían impulsar al oro durante años. Estos riesgos incluyen problemas de deuda, políticas fiscales y monetarias aún más radicales, el empeoramiento de la disparidad de ingresos y el malestar social.
Todas las ponderaciones de empresas, sectores y subindustrias a 31 de enero de 2021, salvo que se indique lo contrario. Fuente: VanEck, FactSet.
1El índice del dólar estadounidense (DXY) mide el valor del dólar estadounidense en relación con una cesta de divisas extranjeras, a menudo denominada cesta de divisas de los socios comerciales de Estados Unidos.
2NYSE Arca Gold Miners Index (GDMNTR) es un índice ponderado por capitalización bursátil modificado compuesto por empresas que cotizan en bolsa y se dedican principalmente a la extracción de oro.
3MVIS Global Junior Gold Miners Index (MVGDXJTR) es un índice basado en reglas, ponderado por la capitalización de mercado modificada y ajustada por flotación, compuesto por un universo global de empresas de pequeña y mediana capitalización que cotizan en bolsa y que generan al menos el 50% de sus ingresos a partir de la minería de oro y/o plata, poseen propiedades inmobiliarias que tienen el potencial de producir al menos el 50% de los ingresos de la empresa a partir de la minería de oro o plata cuando se desarrollen, o invierten principalmente en oro o plata.
Esta es una comunicación comercial. Consulte el folleto del OICVM y el documento de datos fundamentales antes de tomar una decisión de inversión definitiva.
Esta información procede de VanEck (Europe) GmbH, que ha sido nombrada distribuidora de los productos VanEck en Europa por la sociedad de gestión VanEck Asset Management B.V., constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros de los Países Bajos (AFM). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Fráncfort del Meno, Alemania, es un proveedor de servicios financieros regulado por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin).
La información está destinada únicamente a proporcionar información general y preliminar a los inversores y no debe interpretarse como asesoramiento de inversión, jurídico o fiscal. VanEck (Europe) GmbH, VanEck Switzerland AG, VanEck Securities UK Limited y sus empresas asociadas y afiliadas (conjuntamente "VanEck") no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención adoptada por el inversor sobre la base de esta información. Los puntos de vista y opiniones expresados son los de los autores, pero no necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. Ciertas afirmaciones contenidas en el presente documento pueden tratarse de proyecciones, previsiones y otras exposiciones a futuro que no reflejan resultados reales. La información facilitada por terceras fuentes se considera fiable, pero su exactitud o exhaustividad no se ha verificado de forma independiente y no puede garantizarse. Pueden ser de aplicación comisiones de intermediación o transacción.
Toda la información sobre rentabilidad se basa en datos históricos y no predice rentabilidades futuras. Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia al mismo en cualquier otra publicación, sin la autorización expresa por escrito de VanEck.
© VanEck (Europe) GmbH / VanEck Asset Management B.V.
16 septiembre 2026
12 agosto 2026
20 julio 2026
16 septiembre 2026
12 agosto 2026
20 julio 2026