
Bienvenido a VanEck
Seleccione su tipo de inversor
14 septiembre 2020
Las fuertes ganancias de julio se prolongaron a principios de agosto. El oro alcanzó un máximo histórico de 2.070 dólares por onza el 6 de agosto en medio de la debilidad del dólar estadounidense y de nuevos mínimos en los rendimientos de los bonos del Tesoro. A continuación, el oro experimentó un brusco retroceso y cayó 207 dólares durante los tres días de cotización siguientes, hasta alcanzar un mínimo intradía de 1.863 dólares el 12 de agosto. El retroceso fue provocado por la fortaleza del dólar, la subida de los tipos de interés y las noticias sobre la vacuna rusa para el COVID-19. El oro se había sobrecomprado en el último mes, cotizando muy por encima de su tendencia, lo que lo hacía propicio para un ajuste. Una vez que el oro empezó a caer, se generó impulso a medida que se producía la recogida de beneficios y los productos negociados en bolsa de bullion o moneda de inversión vieron sus primeros reembolsos desde junio. El oro se recuperó rápidamente y pasó el resto del mes consolidándose entre los 1.900 y los 2.000 dólares por onza mientras el índice del dólar estadounidense (DXY)1 alcanzaba nuevos mínimos de dos años el 31 de agosto. El oro al contado terminó el mes en 1.967,80 dólares, con una pérdida de 8,06 dólares (0,4%).
El presidente de la Reserva Federal de Estados Unidos (Fed), Powell, anunció un cambio significativo en el objetivo de inflación que permitirá que ésta supere el objetivo del 2% que la Fed lleva años tratando de alcanzar. Aparte de cierta volatilidad, el oro no reaccionó de forma significativa al anuncio, ya que tiene poca relevancia en los mercados actuales. La deflación relacionada con la pandemia es la fuerza económica dominante y parece que estará aquí por un tiempo. Un estudio realizado el 7 de agosto por el Instituto Aspen concluye que, sin intervención, hasta 17 millones de hogares estadounidenses (40 millones de personas) corren el riesgo de ser desalojados a finales de año. Un artículo publicado el 29 de agosto en el Wall Street Journal detalla una nueva oleada de despidos que azota Estados Unidos, reflejo de un cambio en la mentalidad empresarial hacia una crisis más prolongada. Nueva York se está transformando en una ciudad de segunda categoría sumida en la escasez presupuestaria y el aumento de la violencia armada. El New York Times calcula que un tercio de las pequeñas empresas de Nueva York pueden haber desaparecido para siempre.
Aunque de momento no hay preocupaciones inflacionistas, la nueva postura más acomodaticia de la Fed corre el riesgo de sembrar las semillas de una inflación no deseada en el futuro, impulsada por la enorme liquidez fiscal y del banco central, y la reticencia o incapacidad de subir los tipos para detenerla. En la práctica, no vemos por qué una inflación baja es algo tan malo. Los consumidores se benefician cuando los precios se mantienen bajos o bajan gracias a la eficacia de la producción y a los avances tecnológicos. Tal vez el motivo de la Fed resulte más claro si se tiene en cuenta que una tasa de inflación del 2% reduce efectivamente el valor de la deuda pública estadounidense en un 25% cada 11 años.
Durante el mes de agosto se produjo un golpe militar en Mali que obligó al presidente a dimitir. El golpe fue relativamente pacífico y los militares responsables han indicado que un gobierno provisional conducirá a nuevas elecciones. Barrick y B2Gold tienen grandes operaciones de oro en Malí. Ambas operaciones no han sufrido interrupciones y están produciendo con normalidad. No obstante, el precio de las acciones de B2Gold cayó cerca de un 15% en dos días tras conocerse la noticia. Llevamos mucho tiempo invirtiendo en África Occidental y hemos visto golpes de Estado y luchas civiles ir y venir. El mercado siempre reacciona a los titulares, lo que históricamente ha creado una oportunidad de compra para los inversores astutos. La actividad terrorista es un riesgo nuevo que no existía en golpes anteriores. Esperemos que las tropas militares y extranjeras (principalmente francesas) frustren los ataques terroristas oportunistas. En cualquier caso, las minas de oro están lejos de la capital, Bamako, y muy lejos de la actividad terrorista del norte. Independientemente de quién esté en el poder en Malí, todo el mundo sabe que al país le interesa que las minas de oro sigan funcionando.
Una pregunta habitual que nos hacen tras una fuerte racha es si las acciones están sobrevaloradas. Desde que el oro rompió al alza el 20 de junio de 2019 en su tendencia actual, el precio del oro ha ganado un 45% y el NYSE Gold Miners Index (GDMNTR)2 un 79%. Sin embargo, esta superación no ha resultado en la sobrevaloración de acciones. Esto se debe a que la mayoría de los costes de la minería son fijos, por lo que cualquier aumento de precio es puro beneficio (neto de impuestos). Un análisis de nuestro universo senior y "mid-tier"4 muestra que, por término medio, un aumento del 11% en el precio del oro, de 1.800 a 2.000 dólares por onza, aporta un impulso potencial del 29% al flujo de efectivo libre. Los recursos del subsuelo también se vuelven más valiosos con precios más altos. Esto puede aumentar el valor de una empresa, de tal forma que las acciones auríferas generalmente tienen que superar al oro en más de un 30% para que las valoraciones suban. Todavía no hemos visto un rendimiento superior tan notable en este mercado. RBC Capital Markets calcula que el precio/flujo de caja (P/CF) pasó de 7,0x en junio de 2019 a 8,0x en la actualidad. Esto está por debajo de la media a largo plazo de 10,9x y muy por debajo de la media del mercado alcista de 15,1x. La última vez que la valoración P/CF alcanzó la media fue en la primera mitad de 2016, cuando el oro ganó un 25% y el GDMNTR un 103%, mientras que el P/CF avanzó de 5,7x a 10,7x.
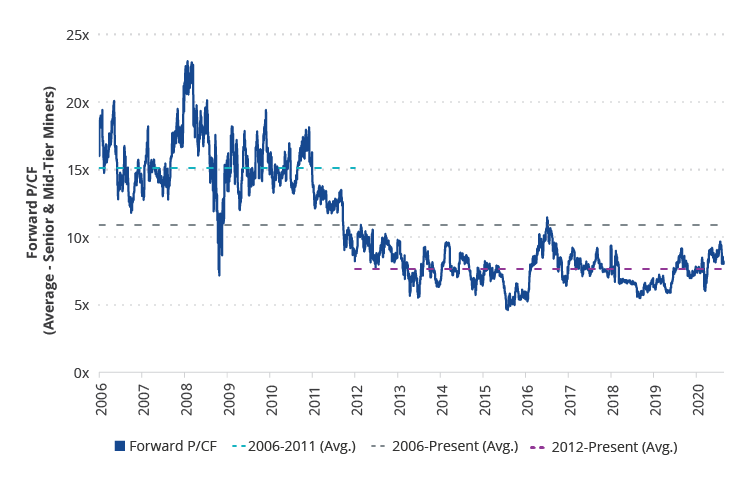
Fuente: RBC Capital Markets. Datos a 26 de agosto de 2020. La rentabilidad pasada no garantiza resultados futuros.
A la hora de determinar la rentabilidad financiera y de tomar decisiones sobre la construcción de proyectos auríferos, las empresas han estado utilizando el precio base, o el precio más bajo al que podría llegar el oro, para asegurarse de que los proyectos prosperen a lo largo del ciclo. Antes de la reciente subida de precios, el oro osciló durante años entre 1.100 y 1.300 dólares la onza. Como resultado, las empresas han estado utilizando 1.200 dólares o alrededor de esta cifra para ejecutar sus modelos de proyecto. Si un proyecto no generaba rendimientos de dos dígitos a 1.200 dólares, no se construía.
Hemos hablado a menudo de la nueva disciplina financiera y operativa en toda la industria que no habíamos visto en ciclos anteriores. También hemos dicho muchas veces que cuando los inversores generalistas echen un vistazo a este sector les gustará lo que vean. La nueva participación de Berkshire Hathaway en Barrick lo confirma. Barrick y muchas otras empresas en las que invertimos tienen toda la intención de mantener su disciplina controlando los costes, controlando la deuda y utilizando 1.200 dólares por onza como referencia para evaluar los proyectos de capital. Sin embargo, la reciente subida de los precios ha hecho que algunas empresas relajen sus estándares.
Con precios del oro más altos veremos que se construyen minas de oro de menor calidad. Se trata de yacimientos que no eran económicos a precios más bajos porque tendrían unos costes de explotación elevados y/o unos costes de capital elevados debido a las bajas leyes y/o a las dificultades de extracción. Un ejemplo de ello es el proyecto Cote Lake de Iamgold, un yacimiento de oro de baja ley de 6,6 millones de onzas en Ontario, Canadá, cuya construcción costará, según las estimaciones de Iamgold, 1.300 millones de dólares. En enero de 2019, Iamgold anunció su decisión de no seguir adelante con la construcción de Cote para esperar a que mejoren las condiciones del mercado. Posteriormente, el 21 de julio de 2020, Iamgold anunció que seguiría adelante con la construcción, elevando su hipótesis sobre el precio del oro de 1.250 a 1.350 dólares para justificar su decisión. Un puñado de otras empresas también han elevado sus hipótesis de precios de proyecto hasta 1.541 dólares por onza. Estas empresas suelen tener que elegir entre reducir la producción o mantenerla mediante adquisiciones de alto coste o proyectos de baja calidad. Para ellos, desarrollar proyectos de baja calidad dentro de su cartera de propiedades es el mejor camino a seguir. También hay un número creciente de empresas junior que ahora son capaces de recaudar dinero para desarrollar yacimientos de oro de baja calidad.
Estamos pronosticando precios del oro superiores a los 3.000 dólares por onza y, si acertamos, todas las empresas saldrán ganando. Sin embargo, sería temerario construir una mina y arriesgar una empresa basándose en tales previsiones. Se tarda hasta siete años en construir una mina y conseguir la recuperación de la inversión si todo va según lo previsto. En el último ciclo del oro, éste tocó techo en 1.921 dólares y tocó fondo en 1.050 dólares, mucho más bajo de lo que la mayoría había previsto. El oro se sitúa de nuevo en el entorno de los 2.000 dólares. Todo el mundo sabe que habrá otro mercado bajista, pero nadie puede saber si llegará en un año o en una década. Si llega antes de lo previsto, los proyectos que utilizan hipótesis de precios más elevados podrían verse abocados al fracaso.
La industria está empezando a bifurcarse entre las empresas que pagan dividendos con minas de alta calidad y bajo coste y las que tienen proyectos de menor calidad y mayores riesgos. Hasta que no se confirme que la subida de los precios del oro ha llegado para quedarse, parece demasiado pronto en este ciclo para especular con las empresas que no están manteniendo la disciplina aprendida de los errores del último ciclo.
1El índice del dólar estadounidense (DXY) indica el valor internacional general del dólar estadounidense promediando los tipos de cambio entre el dólar estadounidense y seis divisas principales del mundo.
2NYSE Arca Gold Miners Index (GDMNTR) es un índice ponderado por capitalización bursátil modificado compuesto por empresas que cotizan en bolsa y se dedican principalmente a la extracción de oro.
3"Senior" y "mid-tier" son empresas mineras de oro que producen, aproximada y respectivamente, 1,5-6,0 y 0,3-1,5 millones de onzas de oro al año.
Esta es una comunicación comercial. Consulte el folleto del OICVM y el documento de datos fundamentales antes de tomar una decisión de inversión definitiva.
Esta información procede de VanEck (Europe) GmbH, que ha sido nombrada distribuidora de los productos VanEck en Europa por la sociedad de gestión VanEck Asset Management B.V., constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros de los Países Bajos (AFM). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Fráncfort del Meno, Alemania, es un proveedor de servicios financieros regulado por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin).
La información está destinada únicamente a proporcionar información general y preliminar a los inversores y no debe interpretarse como asesoramiento de inversión, jurídico o fiscal. VanEck (Europe) GmbH, VanEck Switzerland AG, VanEck Securities UK Limited y sus empresas asociadas y afiliadas (conjuntamente "VanEck") no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención adoptada por el inversor sobre la base de esta información. Los puntos de vista y opiniones expresados son los de los autores, pero no necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. Ciertas afirmaciones contenidas en el presente documento pueden tratarse de proyecciones, previsiones y otras exposiciones a futuro que no reflejan resultados reales. La información facilitada por terceras fuentes se considera fiable, pero su exactitud o exhaustividad no se ha verificado de forma independiente y no puede garantizarse. Pueden ser de aplicación comisiones de intermediación o transacción.
Toda la información sobre rentabilidad se basa en datos históricos y no predice rentabilidades futuras. Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia al mismo en cualquier otra publicación, sin la autorización expresa por escrito de VanEck.
© VanEck (Europe) GmbH / VanEck Asset Management B.V.
12 agosto 2026
20 julio 2026
18 mayo 2026
12 agosto 2026
20 julio 2026
18 mayo 2026