
Bienvenido a VanEck
Seleccione su tipo de inversor
12 agosto 2026
Conclusiones clave
El oro registró una pequeña ganancia (+0,95 %) en el mes, cerrando en 4.046,15 $ el 31 de julio, dos días después de que la Reserva Federal de EE. UU. anunciara su decisión de mantener los tipos sin cambios en su reunión de julio. El oro se ha mantenido por encima de los 4.000 $ por onza, mientras los inversores siguen evaluando las perspectivas de la política monetaria y la próxima reunión del Comité Federal de Mercado Abierto, prevista para el 16 de septiembre.1
Según el informe Q2 2026 Gold Demand Trends del World Gold Council, la demanda total de oro se mantuvo estable en 1.269 toneladas, sin cambios interanuales y con un aumento del 1 % trimestral, ya que una demanda de inversión más débil se compensó con unas compras más fuertes por parte de los bancos centrales. Fue un mes volátil para la renta variable de las mineras de oro, que repuntó a principios de julio antes de perder impulso cuando el oro retrocedió. El índice MarketVector Global Gold Miners Index (MVGDXTR) cayó un 1,26 % en el mes.2
Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Una de las preocupaciones más habituales que escuchamos de los inversores que están considerando una asignación a la renta variable de las mineras de oro es el riesgo de que se vean fuertemente perjudicadas por el aumento de los costes de producción. Se trata de una preocupación válida en un entorno definido por la tensión geopolítica, los elevados precios de la energía y la inflación persistente. Pero creemos que, en gran medida, está sobredimensionada. Hay algo muy singular e interesante en el sector de la minería del oro: las mismas fuerzas que más temen los inversores porque podrían presionar a las mineras de oro son, en muchos casos, las mismas fuerzas que impulsan al alza los precios del oro.
Para entender por qué las mineras están mejor posicionadas de lo que sus estructuras de costes sugieren inicialmente, conviene empezar por el propio oro. El oro tiene una relación histórica bien documentada con la inflación. Durante el repunte inflacionista de los años setenta, el oro se apreció de forma drástica en términos reales. Durante la era de expansión cuantitativa posterior a 2008 y de nuevo tras los estímulos de la era COVID, el oro respondió a las mismas fuerzas monetarias y fiscales que estaban elevando el coste de prácticamente todo lo demás.
Esto es enormemente importante para las mineras. A diferencia de la mayoría de las empresas industriales, donde el aumento de los costes de los insumos comprime los márgenes sin una compensación equivalente en los ingresos, las mineras de oro se benefician de una cobertura natural: el mismo entorno macroeconómico que presiona su estructura de costes, incluida la inflación, la devaluación de las divisas y la incertidumbre monetaria, históricamente ha impulsado al alza al mismo tiempo su principal motor de ingresos, el precio del oro. Esta es una característica estructural de esta clase de activo que no creemos que esté ampliamente reconocida.
El actual mercado alcista del oro ha aportado algo que el ciclo 2000–2011 no logró en gran medida: una expansión sostenida de los márgenes. Las mineras actuales han adoptado un enfoque fundamentalmente distinto, basado en mantener una rigurosa disciplina de costes e impulsar mejoras operativas para contrarrestar la inflación de costes en todo el sector y adoptar estrategias conservadoras de recursos minerales basadas en precios del oro muy por debajo del precio al contado. También han evitado el deterioro de las leyes minerales que afectó a ciclos anteriores. El resultado es que los precios del oro han subido mucho más rápido que los costes mineros y los márgenes han alcanzado máximos históricos.
Esta «cobertura natural» que destacamos para el sector de la minería del oro es visible hoy en los mercados energéticos. Los inversores observan los elevados precios del petróleo y del diésel y, razonablemente, se preocupan por los costes operativos mineros. Pero merece la pena detenerse en por qué los precios de la energía están elevados. Un factor principal es la inestabilidad geopolítica, incluidos el conflicto en Oriente Medio, la guerra en Ucrania, la fragmentación de las cadenas de suministro globales y el creciente nacionalismo de los recursos. Son precisamente el tipo de condiciones en las que el oro ha desempeñado históricamente su papel más importante: un activo refugio en tiempos de incertidumbre.
Parte de la razón por la que los temores sobre los costes energéticos están sobredimensionados es que muchos inversores sobreestiman qué proporción de la estructura de costes depende realmente del combustible. La realidad de un desglose típico del coste total de sostenimiento (AISC) es algo así:
Tomemos el desglose de costes operativos directos de Newmont para 2026 (gráfico inferior). Newmont, la mayor compañía minera de oro del mundo, asumió un precio del Brent de 70 $ por barril para 2026. Estima que por cada variación de 10 $/barril en el precio del crudo Brent, sus costes aumentarían o disminuirían en 60 millones de dólares, lo que equivale aproximadamente a 11 $ por onza de oro producida. Esto es muy manejable, especialmente a los niveles actuales del precio del oro, donde los márgenes operativos siguen siendo excepcionalmente sólidos.
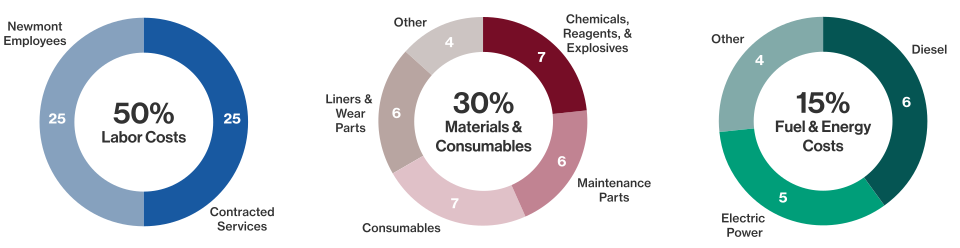
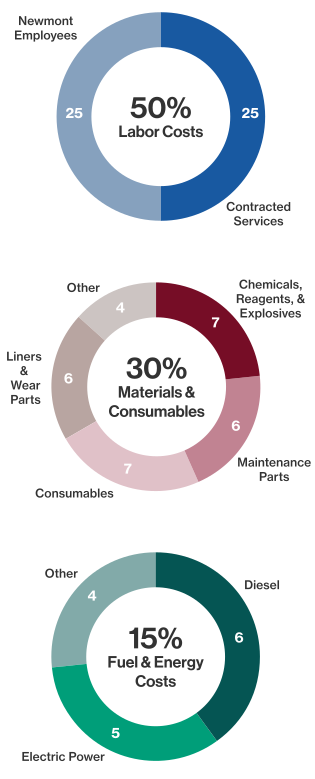
Fuente: Newmont. Datos a 30/06/2026. Representa resultados basados en la guía para 2026. La categoría «Otros» del 5 % incluye principalmente fletes, costes relacionados con la tecnología, costes administrativos de empleados, alquileres y arrendamientos operativos.
La sensibilidad al precio del petróleo existe, pero no es el factor de coste dominante. Es un componente entre varios. Muchas mineras reducen de forma significativa su exposición al combustible mediante contratos de suministro a largo plazo, fuentes de energía renovable y programas activos de cobertura.
La temporada de resultados de las compañías de oro comenzó a finales de julio. En general, estimamos que los resultados operativos han estado hasta ahora mayoritariamente en línea con las expectativas, y que los costes totales de sostenimiento del segundo trimestre se sitúan, de media, por debajo del nivel de 2.000 $ por onza. Con el oro cotizando actualmente en torno a 4.000 $ por onza, el sector está generando márgenes operativos de aproximadamente 2.000 $ por onza, entre los más amplios de la historia de la industria.
Incluso en un escenario de tensión en el que los precios del oro se mantengan planos y los costes suban entre un 10 % y un 15 %, el sector sigue generando un flujo de caja libre sustancial por onza. El colchón de margen acumulado a los precios actuales del oro es significativo. Las compañías no necesitan que el oro siga subiendo para seguir siendo altamente rentables. Necesitan que el oro se mantenga dentro de un rango amplio, lo que es una exigencia mucho menor.
Esta resiliencia importa porque cambia lo que las mineras pueden hacer con su efectivo. Esperamos que las compañías de gran y de mediana capitalización del sector del oro sigan comprometidas con:
Esto es disciplina en la asignación de capital en un entorno de sólidos beneficios, y supone un cambio significativo respecto a cómo se ha comportado históricamente la industria.
La preocupación por la inflación de costes para las mineras de oro no carece de fundamento. En nuestra investigación y evaluación de estas compañías, prestamos especial atención a las tendencias de costes, que siempre constituyen un tema clave en nuestras frecuentes reuniones con los equipos directivos. Sin embargo, cuando se analiza en su contexto completo, el panorama de costes de esta industria no es tan preocupante como puede parecer a primera vista. Las mineras de oro operan con una cobertura natural frente a la inflación por el lado de los ingresos. Su principal factor de coste es la mano de obra, no el combustible. Su exposición a la energía, aunque real, está parcialmente cubierta y es estructuralmente menor de lo que muchos asumen. Y las fuerzas geopolíticas que impulsan al alza los precios de la energía están entre los catalizadores más fiables para la apreciación del precio del oro.
Hoy, las mineras de oro están generando el tipo de flujo de caja libre que les permite retribuir a los accionistas, atender sus obligaciones e invertir en producción futura, todo ello sin necesitar una hipótesis heroica sobre el precio del oro. Están, en muchos sentidos, en la posición financiera más sólida en la que se ha encontrado el sector en años.
A los inversores que estén considerando una asignación y estén preocupados por la posibilidad de que las presiones sobre los costes erosionen esta oportunidad, les sugeriríamos reformular la pregunta. El riesgo no es que los márgenes se desplomen bajo la presión de los costes. La cuestión más relevante es si los inversores están poniendo demasiado énfasis en las presiones de costes sin conceder el mismo peso a los sólidos márgenes y a la generación de caja del sector.
Para recibir más información sobre inversión en oro, suscríbase a nuestro boletín.
1 World Gold Council (31.07.2026)
2 MarketVector (31.07.2026)
Fuentes de los datos/información, salvo indicación en contrario: Bloomberg e investigación de compañías, julio de 2026.
INFORMACIÓN IMPORTANTE
Esta es una comunicación publicitaria.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva sobre Mercados de Instrumentos Financieros («MiFiD»). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, ha sido nombrada distribuidora de los productos VanEck en Europa por la Sociedad de gestión, que es una sociedad constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros (AFM) de los Países Bajos.
Este material solo tiene carácter informativo general y preliminar y no constituye un asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus empresas asociadas y controladas (en adelante y de forma colectiva, «VanEck») no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención tomada sobre la base de esta información. En primer lugar debe consultarse toda la documentación pertinente.
Los puntos de vista y las opiniones expresados son los de los autores y no representan necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. La información proporcionada por fuentes de terceros se considera fiable y no ha sido verificada de forma independiente en cuanto a su exactitud o exhaustividad, por lo que no puede garantizarse.
El Índice MarketVector™ Global Gold Miners es propiedad exclusiva de MarketVector Indexes GmbH (una filial de propiedad íntegra de Van Eck Associates Corporation), que ha contratado a Solactive AG para mantener y calcular el Índice. Solactive AG emplea sus mejores esfuerzos para garantizar que el Índice se calcule correctamente. Con independencia de sus obligaciones frente a MarketVector Indexes GmbH (“MarketVector”), Solactive AG no tiene obligación alguna de señalar errores en el Índice a terceros. El ETF de VanEck no está patrocinado, respaldado, vendido ni promovido por MarketVector, y MarketVector no hace ninguna manifestación sobre la conveniencia de invertir en el ETF. Con efectos desde el 19 de septiembre de 2025, el índice NYSE Arca Gold Miners ha sido sustituido por el Índice MarketVector™ Global Gold Miners. No es posible invertir directamente en un índice.
Invertir está sujeto a riesgos, incluida la posible pérdida del capital. Si no conoce algún término técnico, puede consultar el Glosario de ETF | VanEck.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia a este en cualquier otra publicación sin antes contar con una autorización expresa y por escrito de VanEck.
© VanEck (Europe) GmbH
Esta es una comunicación comercial. Consulte el folleto del OICVM y el documento de datos fundamentales antes de tomar una decisión de inversión definitiva.
Esta información procede de VanEck (Europe) GmbH, que ha sido nombrada distribuidora de los productos VanEck en Europa por la sociedad de gestión VanEck Asset Management B.V., constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros de los Países Bajos (AFM). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Fráncfort del Meno, Alemania, es un proveedor de servicios financieros regulado por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin).
La información está destinada únicamente a proporcionar información general y preliminar a los inversores y no debe interpretarse como asesoramiento de inversión, jurídico o fiscal. VanEck (Europe) GmbH, VanEck Switzerland AG, VanEck Securities UK Limited y sus empresas asociadas y afiliadas (conjuntamente "VanEck") no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención adoptada por el inversor sobre la base de esta información. Los puntos de vista y opiniones expresados son los de los autores, pero no necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. Ciertas afirmaciones contenidas en el presente documento pueden tratarse de proyecciones, previsiones y otras exposiciones a futuro que no reflejan resultados reales. La información facilitada por terceras fuentes se considera fiable, pero su exactitud o exhaustividad no se ha verificado de forma independiente y no puede garantizarse. Pueden ser de aplicación comisiones de intermediación o transacción.
Toda la información sobre rentabilidad se basa en datos históricos y no predice rentabilidades futuras. Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia al mismo en cualquier otra publicación, sin la autorización expresa por escrito de VanEck.
© VanEck (Europe) GmbH / VanEck Asset Management B.V.
16 septiembre 2026
20 julio 2026
18 mayo 2026
16 septiembre 2026
20 julio 2026
18 mayo 2026