Welkom bij VanEck
Selecteer beleggerscategorie
16 augustus 2026
Gedurende een generatie was “schuld uit opkomende markten” (EMD) een synoniem voor risico: instabiele valuta's, overheden die meer leenden dan zij konden terugbetalen, en centrale banken die eerder naar politici luisterden dan naar inflatie. Die reputatie is nu verouderd en beschrijft in meerdere opzichten de ontwikkelde wereld nauwkeuriger dan de opkomende markten.
Veel van deze landen in opkomende markten hebben tientallen jaren besteed aan het op de harde manier leren van begrotingsdiscipline. Zij hebben nu lagere schulden, kleinere tekorten en centrale banken met meer manoeuvreerruimte dan hun tegenhangers in ontwikkelde markten. Ondertussen hebben de activa die de meeste beleggers zien als de veilige kern van een portefeuille — staatsobligaties uit ontwikkelde markten — de afgelopen tien jaar stilletjes risico's opgebouwd. Op verschillende maatstaven die kredietrisico bepalen — schulden, tekorten en onafhankelijkheid van centrale banken — is de kloof tussen de twee groepen kleiner geworden.
EMD biedt over het algemeen hogere inkomensrendementen dan obligaties uit ontwikkelde markten. Een deel van die extra rendementspremie compenseert reële risico's — valutavolatiliteit, zwakkere liquiditeit en politieke en institutionele onzekerheid, om er enkele te noemen. Maar een betekenisvol deel ervan weerspiegelt iets anders: een verouderde reputatie en traag veranderende beleggersgewoonten, meer dan de huidige fundamentals, vooral tegen de achtergrond van de verslappende begrotingsdiscipline in de ontwikkelde wereld. Die historische reputatie, verdiend tijdens de crises van de jaren tachtig en negentig, is toe aan een nieuwe beoordeling.
Het meeste debat over de klassieke 60/40-beleggingsportefeuille richt zich op de aandelenkant. Maar het deel dat beleggers stilletjes heeft teleurgesteld is de 40 — de obligatietoewijzing. Verankerd in binnenlandse brede indices en staatsobligaties heeft dat segment magere reële rendementen opgeleverd en faalde het in 2022 in zijn belangrijkste taak: het opvangen van een daling van aandelen.
Begin met wat deze obligaties opleveren. Emittenten uit opkomende markten bieden een aanzienlijke rendementsopslag ten opzichte van schuld uit ontwikkelde markten — in Amerikaanse dollars luidende staatsobligaties uit opkomende markten boden recent meer dan 6%, en high-yield bedrijfsobligaties meer dan 7,5%, tegenover ongeveer 4,3% voor de Global Aggregate-index en zelfs 3,7% voor de Euro Investment Grade Corporates-index1. Een zo grote kloof zou normaal gesproken wijzen op veel grotere risico's. Hier weerspiegelt zij betoogbaar eerder een verouderde reputatie en beleggersgewoonten dan de fundamentals van vandaag.
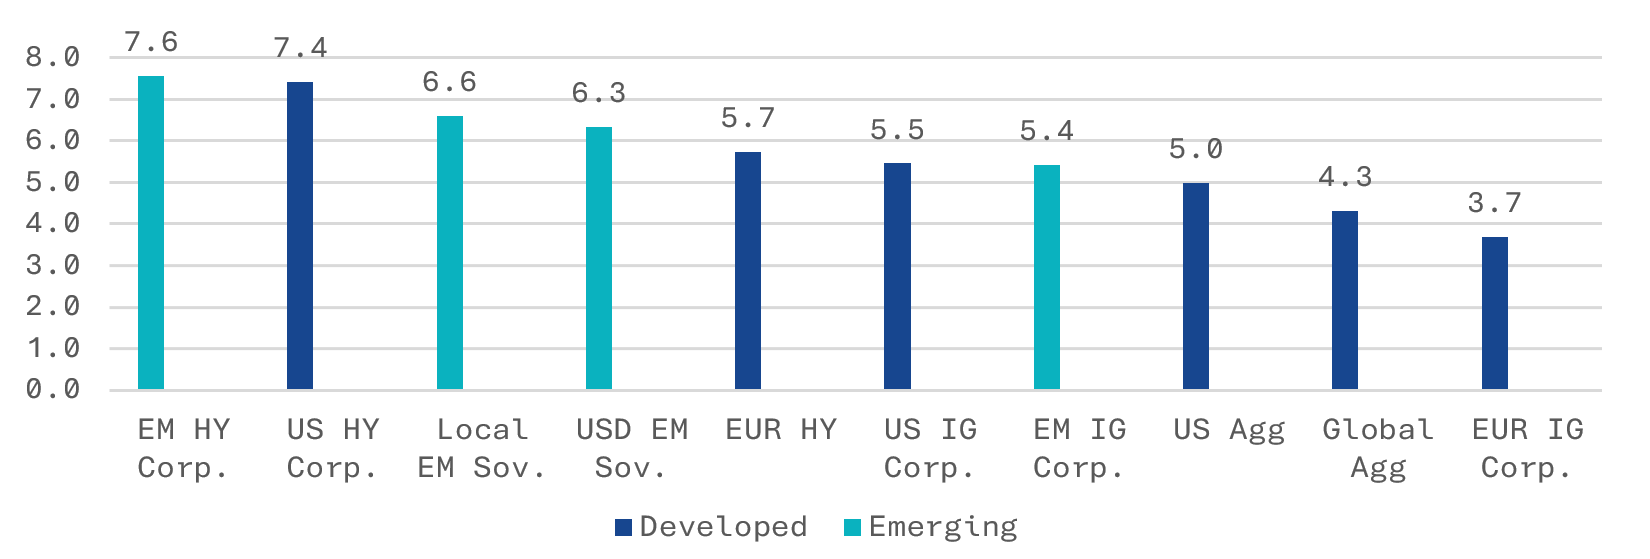
Bron: ICE en J.P. Morgan (lokale EM-staatsobligaties) indexdata per 31 juli 2026. Gemiddeld rendement per segment; rendementen zijn geen total returns en kunnen veranderen. Corp. = bedrijfsobligaties; Sov. = staatsobligaties; Agg = aggregate; IG = investment grade; HY = high yield.
Kijk naar de omstandigheden die ooit wezen op een crisis in opkomende markten: overheidsschuld die te groot is om houdbaar te zijn, tekorten die zelfs in goede tijden niet verdwijnen, en centrale banken die beperkt worden in het verhogen van de rente omdat de overheid de rentelast niet langer comfortabel kan dragen. Elk van deze kenmerken beschrijft nu grote ontwikkelde economieën.
De federale schuld van de VS bedraagt ongeveer 124% van het bruto binnenlands product (bbp) — boven de piek na de Tweede Wereldoorlog — en de netto rentelasten nemen nu ongeveer 18% van de federale inkomsten in beslag, nadat zij scherp zijn gestegen vanaf een dieptepunt in meerdere decennia2. Europa draait buiten recessies om aanhoudende tekorten terwijl het herbewapent, en Duitsland, lange tijd het begrotingsanker van de regio, heeft hiervoor zijn constitutionele leenlimiet versoepeld3. Naarmate rentekosten stijgen, wordt de ruimte voor een centrale bank om de rente hoog genoeg te houden om inflatie te beheersen kleiner. Die beperking — begrotingsdominantie — was ooit kenmerkend voor de opkomende wereld. Inmiddels is het een toestand van ontwikkelde markten geworden.
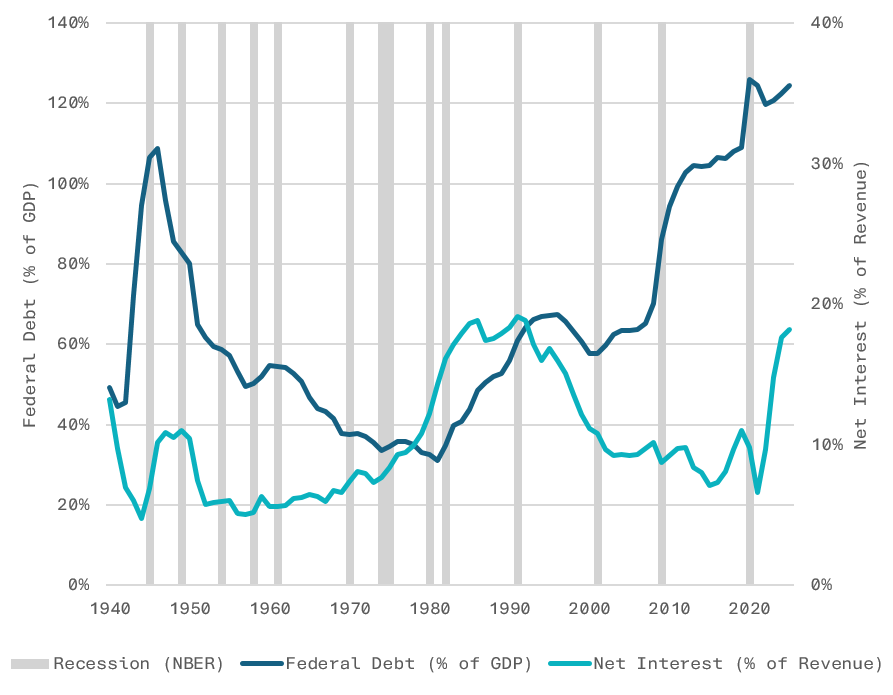
Bron: FRED (GFDEGDQ188S, FYOINT).
Tegen die achtergrond laten twee voorbeelden zien hoe de andere kant van deze afweging er vandaag uitziet.
De zes staten van de Gulf Cooperation Council (GCC) illustreren duidelijk dat “opkomend” niet langer “lage kwaliteit” betekent. De in Amerikaanse dollars luidende obligatiemarkt van de regio heeft een gemiddelde kredietrating van A2 — duidelijk single-A, en meerdere stappen hoger dan de BBB−-rating van de gangbare benchmark voor in dollars luidende staatsobligaties uit opkomende markten4 — terwijl zij nog steeds een rendement biedt in de orde van 5,5–6%5. De kredietkwaliteit is vergelijkbaar met die van Amerikaanse en Europese investment-grade bedrijfsobligaties, maar tegen een hoger rendement5.
Twee kenmerken verklaren waarom dit niet de rendementsval is die het misschien lijkt. Ten eerste werkt GCC-krediet anders dan het gebruikelijke patroon: wanneer energieprijzen stijgen, worden de overheidsfinanciën van deze landen sterker, niet zwakker. Ten tweede beschikt de regio over buffers in de vorm van staatsinvesteringsfondsen die worden geschat op ongeveer $5 biljoen6 — genoeg om jaren van tekorten in de publieke sector te financieren, zelfs wanneer olie wordt verhandeld onder het niveau waarvan hun begrotingen uitgaan. En omdat de Golfvaluta's gekoppeld zijn aan de Amerikaanse dollar, gedragen de obligaties zich als een dollar-rente plus een spread, zonder de valutabewegingen die een groot deel van EMD ingewikkeld maken. Dit is het hoogwaardige, in harde valuta luidende uiteinde van de kans.
Als de Golf het kwaliteitsargument levert, dan levert staatschuld uit opkomende markten in lokale valuta het diversificatieargument — de specifieke rol die het traditionele obligatiesegment van de 60/40-beleggingsportefeuille is gestopt te vervullen.
De aantrekkingskracht van EMD in lokale valuta is tweeledig. Ten eerste inkomen: staatsobligaties uit opkomende markten in lokale valuta bieden momenteel aanzienlijk hogere rendementen dan staatsobligaties uit ontwikkelde markten, waarbij de brede index voor staatsobligaties in lokale valuta een yield-to-worst (het laagst mogelijke rendement buiten wanbetaling) biedt van ongeveer 6,6% bij een duration van ongeveer vijf jaar7. Ten tweede, en waardevoller voor een portefeuille, bewegen deze markten op hun eigen ritme. Centrale banken in opkomende markten bepalen hun beleidsrentes in cycli die onafhankelijk zijn van de Amerikaanse Federal Reserve en de Europese Centrale Bank — verschillende begonnen al in 2021 met verkrappen, een jaar of langer vóór beleidsmakers in ontwikkelde markten, en hebben sindsdien op hun eigen moment versoepeld8. Hun valuta's, vaak gekoppeld aan grondstoffenexport, gedragen zich onafhankelijk van de dollar. Het resultaat is een aanhoudend lage tot gematigde correlatie met Amerikaanse Treasuries — rond 0,2 begin 2026 — precies de valuta- en rentecyclusdiversificatie die een belegger opgeeft wanneer het volledige obligatiesegment uit staatsobligaties van ontwikkelde markten bestaat9. Maar deze valutablootstelling werkt twee kanten op. Valuta's uit opkomende markten kunnen scherp dalen in “risk-off”-periodes, wat de belangrijkste reden is voor de volatiliteit van deze activaklasse. Tegelijkertijd is het een tweede rendementsbron en de reden waarom deze obligaties een obligatiesegment uit ontwikkelde markten diversifiëren in plaats van het te weerspiegelen.
Bron: BIS, Central Bank Policy Rates (WS_CBPOL), tot en met 30 juni 2026. Elke reeks is de headline-beleidsrente van de betreffende centrale bank.
De comfortabele aanname achter de traditionele obligatietoewijzing — dat staatsschuld uit ontwikkelde markten het laagrisico-anker is en opkomende markten de speculatieve rand — is ingehaald door de gebeurtenissen. Dat betekent niet dat beleggers eenvoudigweg obligaties uit ontwikkelde markten moeten verlaten. Maar de risicokenmerken van dat 'veilige' segment zijn veranderd. Inkomen, veerkracht en diversificatie kunnen worden gezocht in een reeks categorieën binnen vastrentende waarden. Schuld uit opkomende markten is er daar één van die door hervormingen is getransformeerd: emittenten die ooit van crisis naar crisis slingerden, hebben twee decennia besteed aan het herstellen van hun geloofwaardigheid.
Ondanks dit alles blijft schuld uit opkomende markten opvallend onderbelegd. Opkomende markten vertegenwoordigen ongeveer 15% van de wereldwijde obligatiemarkten en meer dan 40% van het mondiale bbp, toch wijzen pensioenfondsen gemiddeld slechts ongeveer 5% van hun vermogen toe aan EM-schuld, en retailportefeuilles eerder rond 2%10. Daardoor is EM-schuld ondervertegenwoordigd ten opzichte van haar omvang in de mondiale markten.
Twee eerlijke kanttekeningen. Ten eerste zijn opkomende markten geen monoliet — de kwaliteit varieert sterk binnen het universum. Ten tweede worden delen van dat universum vandaag verhandeld tegen krappe rendementsspreads boven Amerikaanse Treasuries, zodat de argumentatie minder rust op het idee dat de obligaties goedkoop zijn dan op hun verbeterende kwaliteit. Toch is de richting van de ontwikkeling moeilijk te missen — en het oude script, waarin opkomende markten simpelweg de risicovolle optie zijn, klopt niet langer.
1 ICE Data Indices en J.P. Morgan-indexdata per 31 juli 2026. Gemiddeld rendement per segment; rendementen zijn geen total returns en kunnen veranderen.
2 Federal Reserve Bank of St. Louis (FRED), reeksen GFDEGDQ188S (federale schuld in handen van het publiek als percentage van het bbp) en FYOINT (federale uitgaven voor netto rente), gemeten ten opzichte van federale lopende ontvangsten.
3 Europese Commissie, gegevens over het tekort van de algemene overheid; Deutscher Bundestag, wijziging van de schuldrem in de Basiswet (Grundgesetz), maart 2025.
4 Gemiddelde kredietrating (BBB−) van de ICE BofA US Emerging Markets External Sovereign Index (DGOV), de gangbare benchmark voor in Amerikaanse dollars luidende EM-staatsobligaties in harde valuta; ICE Data Indices, per 31 juli 2026.
5 ICE GCC Government Bond ex-144a Index, per 31 juli 2026.
6 Global SWF, ranglijst van staatsinvesteringsfondsen (globalswf.com/ranking). Staatsinvesteringsfondsen in de GCC zijn samen ongeveer $5 biljoen groot, aangevoerd door de PIF van Saoedi-Arabië (~$1,21tn), ADIA van Abu Dhabi (~$1,19tn), KIA van Koeweit (~$1,00tn) en QIA van Qatar (~$0,58tn), aangevuld met andere fondsen uit de VAE, waaronder ICD, Mubadala en andere. Cijfers zijn benaderingen, volgens de AUM-schattingen van Global SWF.
7 J.P. Morgan GBI-EM Global Core Index; VanEck EMLC factsheet, per 31 juli 2026.
8 BIS, Central Bank Policy Rates (WS_CBPOL), tot en met 30 juni 2026. Elke reeks is de headline-beleidsrente van de betreffende centrale bank.
9 Neuberger Berman, "Emerging Market Debt Stands on Its Own," 24 juni 2026; correlatie van staatschuld uit opkomende markten in lokale valuta (J.P. Morgan GBI-EM Global Diversified Index) met Amerikaanse Treasuries, gebaseerd op Bloomberg- en J.P. Morgan-data per 31 maart 2026.
10 J.P. Morgan Asset Management, Q2 2026.
BELANGRIJKE INFORMATIE
Dit is een marketingmededeling.
Deze informatie is afkomstig van VanEck (Europe) GmbH, dat geautoriseerd is als een EER-beleggingsonderneming onder de Markets in Financial Instruments Directive ("MiFiD"). Het geregistreerde adres van VanEck (Europe) GmbH is Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, en is aangesteld als distributeur van VanEck-producten in Europa door de ManCo, die is opgericht naar Nederlands recht en geregistreerd bij de Autoriteit Financiële Markten (AFM).
Dit materiaal is alleen bedoeld voor algemene en voorlopige informatie en vormt geen beleggings-, juridisch of belastingadvies. VanEck (Europe) GmbH en de aan haar gelieerde bedrijven (samen "VanEck") aanvaarden geen aansprakelijkheid met betrekking tot een beleggings-, desinvesterings- of aanhoudingsbeslissing op basis van deze informatie. Alle relevante documentatie moet eerst worden geraadpleegd.
De visies en meningen die hier worden gegeven, zijn die van de auteur(s) en komen niet noodzakelijkerwijs overeen met die van VanEck. De meningen zijn actueel op de datum van publicatie en kunnen worden aangepast op basis van veranderende marktomstandigheden. Informatie die door bronnen van derden wordt verstrekt, wordt betrouwbaar geacht en is niet onafhankelijk gecontroleerd op nauwkeurigheid of volledigheid en kan niet worden gegarandeerd.
Beleggen brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Raadpleeg ETF-woordenlijst | VanEck voor onbekende technische termen.
Niets in dit materiaal mag in welke vorm dan ook worden verveelvoudigd en er mag ook niet naar worden verwezen in andere publicaties zonder de uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH
Uitsluitend voor informatie- en advertentiedoeleinden.
Deze informatie is afkomstig van VanEck (Europe) GmbH. VanEck (Europe) GmbH is aangesteld als distributeur van VanEck-producten in Europa door VanEck Asset Management B.V., een beheermaatschappij onder Nederlands recht en geregistreerd bij de Nederlandse Autoriteit Financiële Markten (AFM). VanEck (Europe) GmbH, met als vestigingsadres Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, is een financiële dienstverlener die onder toezicht staat van BaFin, de Duitse toezichthouder voor de financiële markten. De informatie is uitsluitend bedoeld om beleggers te voorzien van algemene en voorlopige informatie en mag niet worden opgevat als beleggings-, juridisch of fiscaal advies. VanEck (Europe) GmbH en de aan VanEck (Europe) GmbH verbonden en gelieerde bedrijven (samen "VanEck") wijzen elke aansprakelijkheid van de hand met betrekking tot beslissingen die de belegger op basis van deze informatie neemt ten aanzien van het kopen, verkopen of aanhouden van beleggingen. De visies en meningen die hier worden gegeven, zijn die van de auteur(s) en komen niet noodzakelijkerwijs overeen met die van VanEck. De meningen zijn actueel op de datum van publicatie en kunnen worden aangepast op basis van veranderende marktomstandigheden. Bepaalde verklaringen in deze bijdrage kunnen ramingen, voorspellingen en andere op de toekomst gerichte verklaringen zijn die niet overeenkomen met de werkelijkheid. Wij achten de informatie die afkomstig is van derden, betrouwbaar. Deze informatie is echter niet onafhankelijk gecontroleerd. De nauwkeurigheid en volledigheid ervan kunnen daarom niet worden gegarandeerd. Alle indices die worden vermeld, zijn maatstaven voor het vergelijken van algemene marktsectoren en rendementen. Het is niet mogelijk om rechtstreeks in een index te beleggen.
Alle rendementsgegevens hebben betrekking op het verleden en bieden geen garantie voor toekomstige resultaten. Beleggen brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Lees het prospectus en de essentiële beleggersinformatie voordat u gaat beleggen.
Niets in dit materiaal mag in welke vorm dan ook worden verveelvoudigd en er mag ook niet naar worden verwezen in andere publicaties zonder de uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH

19 januari 2026
11 december 2025

13 november 2025
19 januari 2026
11 december 2025
13 november 2025
26 augustus 2025