Welkom bij VanEck
Selecteer beleggerscategorie
25 augustus 2026
Leestijd 8 MIN
Het kostte drie decennia om dit gat te graven. Na de Koude Oorlog liet het Westen zijn defensiebasis wegkwijnen — voorraden werden verkocht en de NAVO-uitgaven daalden tegen 2014 tot 1,4% van het bbp.1 Vandaag bouwt de VS slechts 0,1% van de schepen in de wereld en amper een derde van het beoogde aantal onderzeeërs.2 De spanning is actueel: tijdens de Iran-campagne van 2026 vuurde het meer dan 1.000 Tomahawk- en 1.100 JASSM-kruisraketten af – munitie die het jarenlang niet kan vervangen.3 China nam de capaciteit over die het Westen had opgegeven, waardoor de F-35, Arleigh Burke-destroyers en onderzeeërs van de Virginia-klasse afhankelijk zijn van juist die rivaal waarvoor zij werden gebouwd om af te schrikken.
De ommekeer is abrupt. De wereldwijde defensie-uitgaven stegen in 2024 reëel met 9,7% en bereikten in 2025 2,9 biljoen dollar.4 Europa voerde de stijging aan, waarbij Duitsland voor het eerst sinds 1992 de grens van 2% van het bbp overschreed.5
Op de NAVO-top in Den Haag in juni 2025 beloofden 31 van de 32 leden 5% van het bbp tegen 2035 — meer dan een verdubbeling van de huidige richtlijn.6
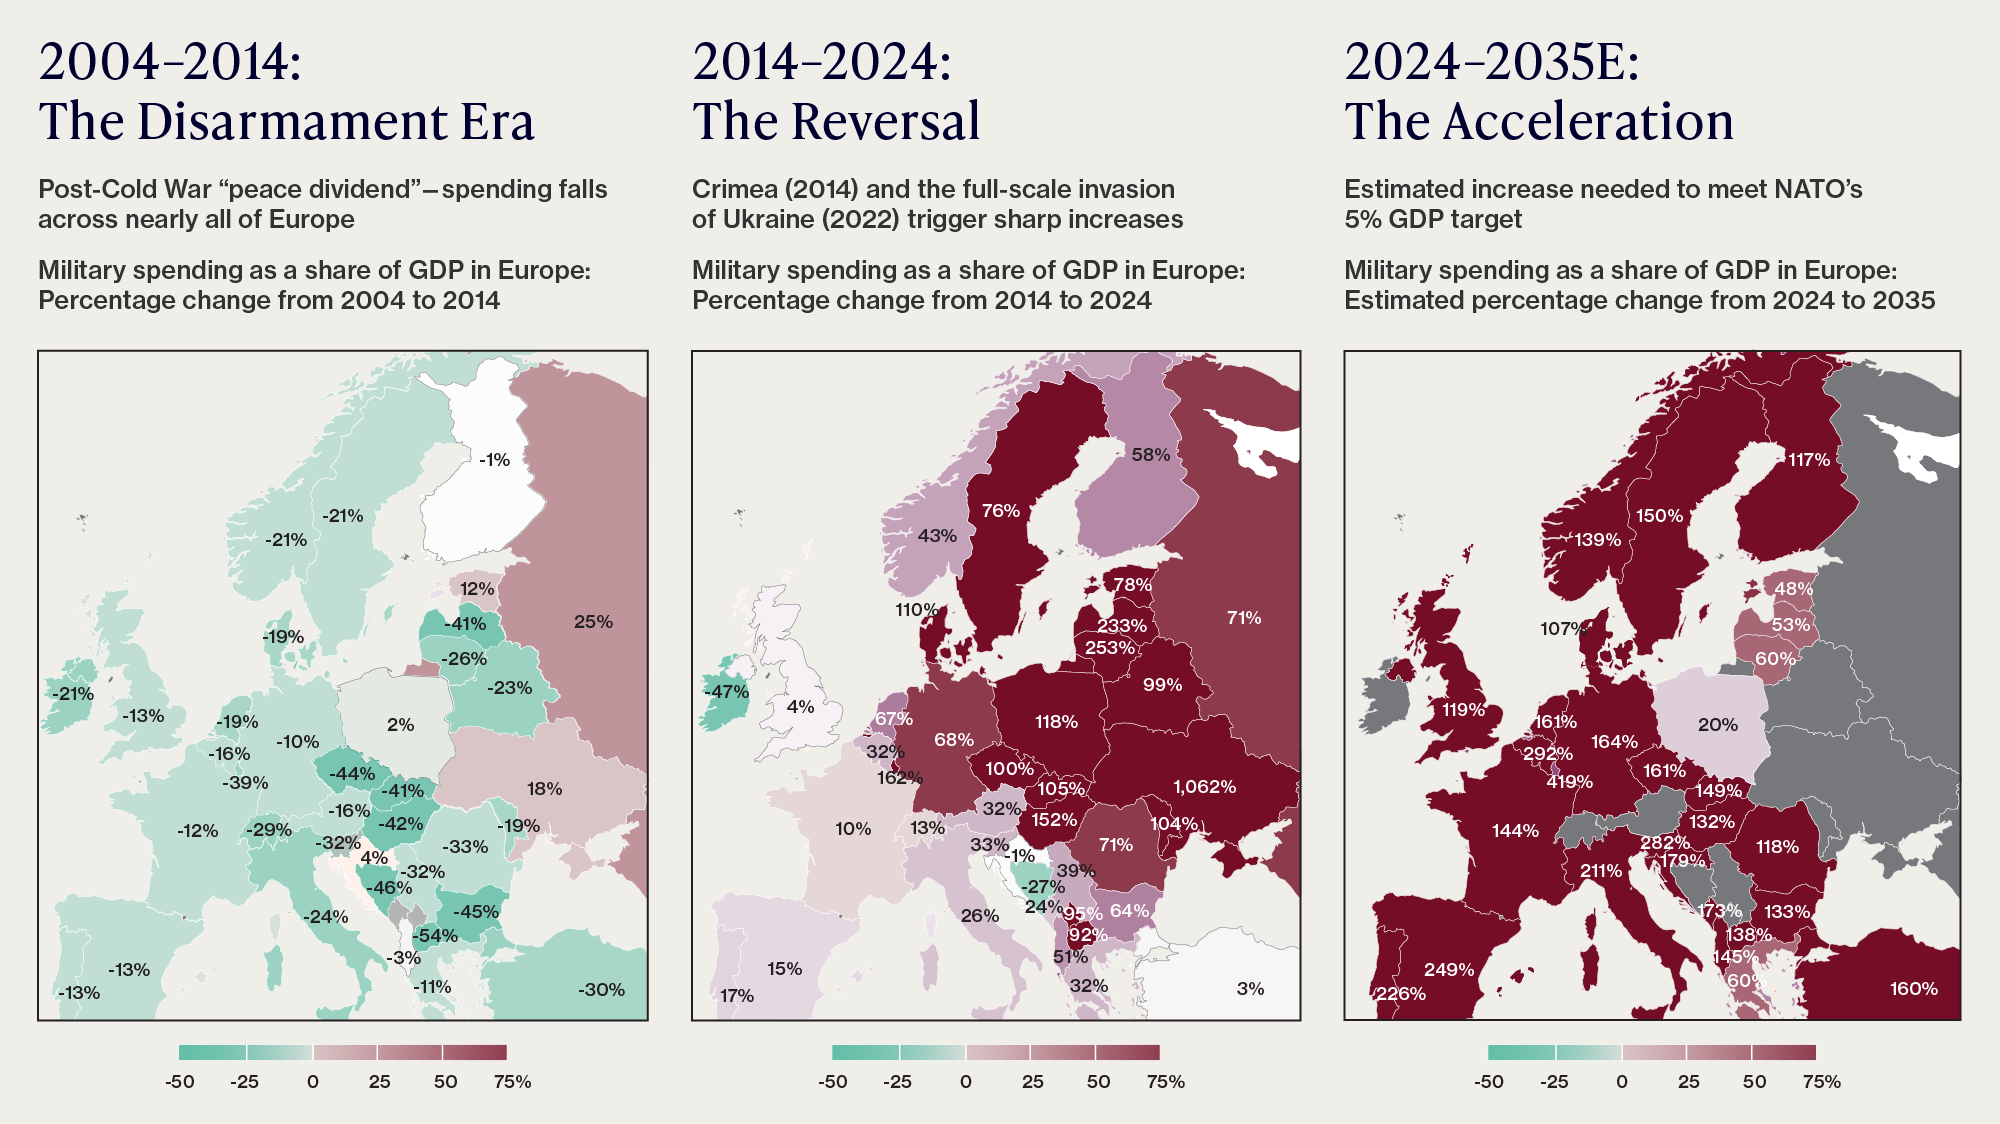
Bron: berekeningen van VanEck op basis van gegevens van het Stockholm International Peace Research Institute (SIPRI, 2025), zoals gepubliceerd in Intereconomics (2026), “Can Europe Deliver NATO’s Five Percent?” Uitsluitend ter illustratie. Geen prognose van toekomstige resultaten.
De VS alleen al vraagt voor 2027 1,5 biljoen dollar aan — de grootste militaire opbouw sinds de Tweede Wereldoorlog, een stijging van 44% ten opzichte van 2026.7
De laatste grote herbewapening — de Tweede Wereldoorlog en Korea — leidde tot een van de grootste grondstoffensupercycli uit de geschiedenis. Tegen 1950 vertraagden tekorten aan koper, staal, aluminium en wolfraam de Amerikaanse wapenproductie zodanig dat Washington tarwe ruilde voor buitenlandse bauxiet, chroom en tin. De metalen, niet de legers, bepaalden het tempo. Dat zouden ze opnieuw kunnen doen.
Bronnen: OSD Historical Office, Rearming for the Cold War; CSIS, Minerals at War (2026); Geopolitical Monitor.
Deze opbouw bestaat overwegend uit materieel. NAVO-leden besteden nu 32% van hun begrotingen aan inkoop, boven de ondergrens van 20% van het bondgenootschap; als de 5%-belofte wordt nagekomen, kunnen de uitgaven in het volgende decennium oplopen tot bijna 30 biljoen dollar — waarvan bijna 10 biljoen dollar alleen al aan hardware.8
Het Pentagon noemt het het “Arsenaal van Vrijheid” — niet meer troepen, maar een heropgebouwde productiebasis, waarbij meer dan de helft van het geld naar inkoop en wapens van de volgende generatie gaat.9
Een groot deel van deze uitgaven lijkt structureel eerder dan cyclisch, ondersteund door wetgeving en meerjarige toezeggingen in plaats van door de marktcyclus. Begrotingen blijven echter politiek: toekomstige regeringen kunnen ze herzien, uitstellen of heralloceren.
Elk militair platform put uit dezelfde mand metalen — een gevechtsvliegtuig en een destroyer delen nooit hetzelfde slagveld, maar concurreren wel om hetzelfde aluminium, koper, wolfraam en zeldzame aardmetalen.
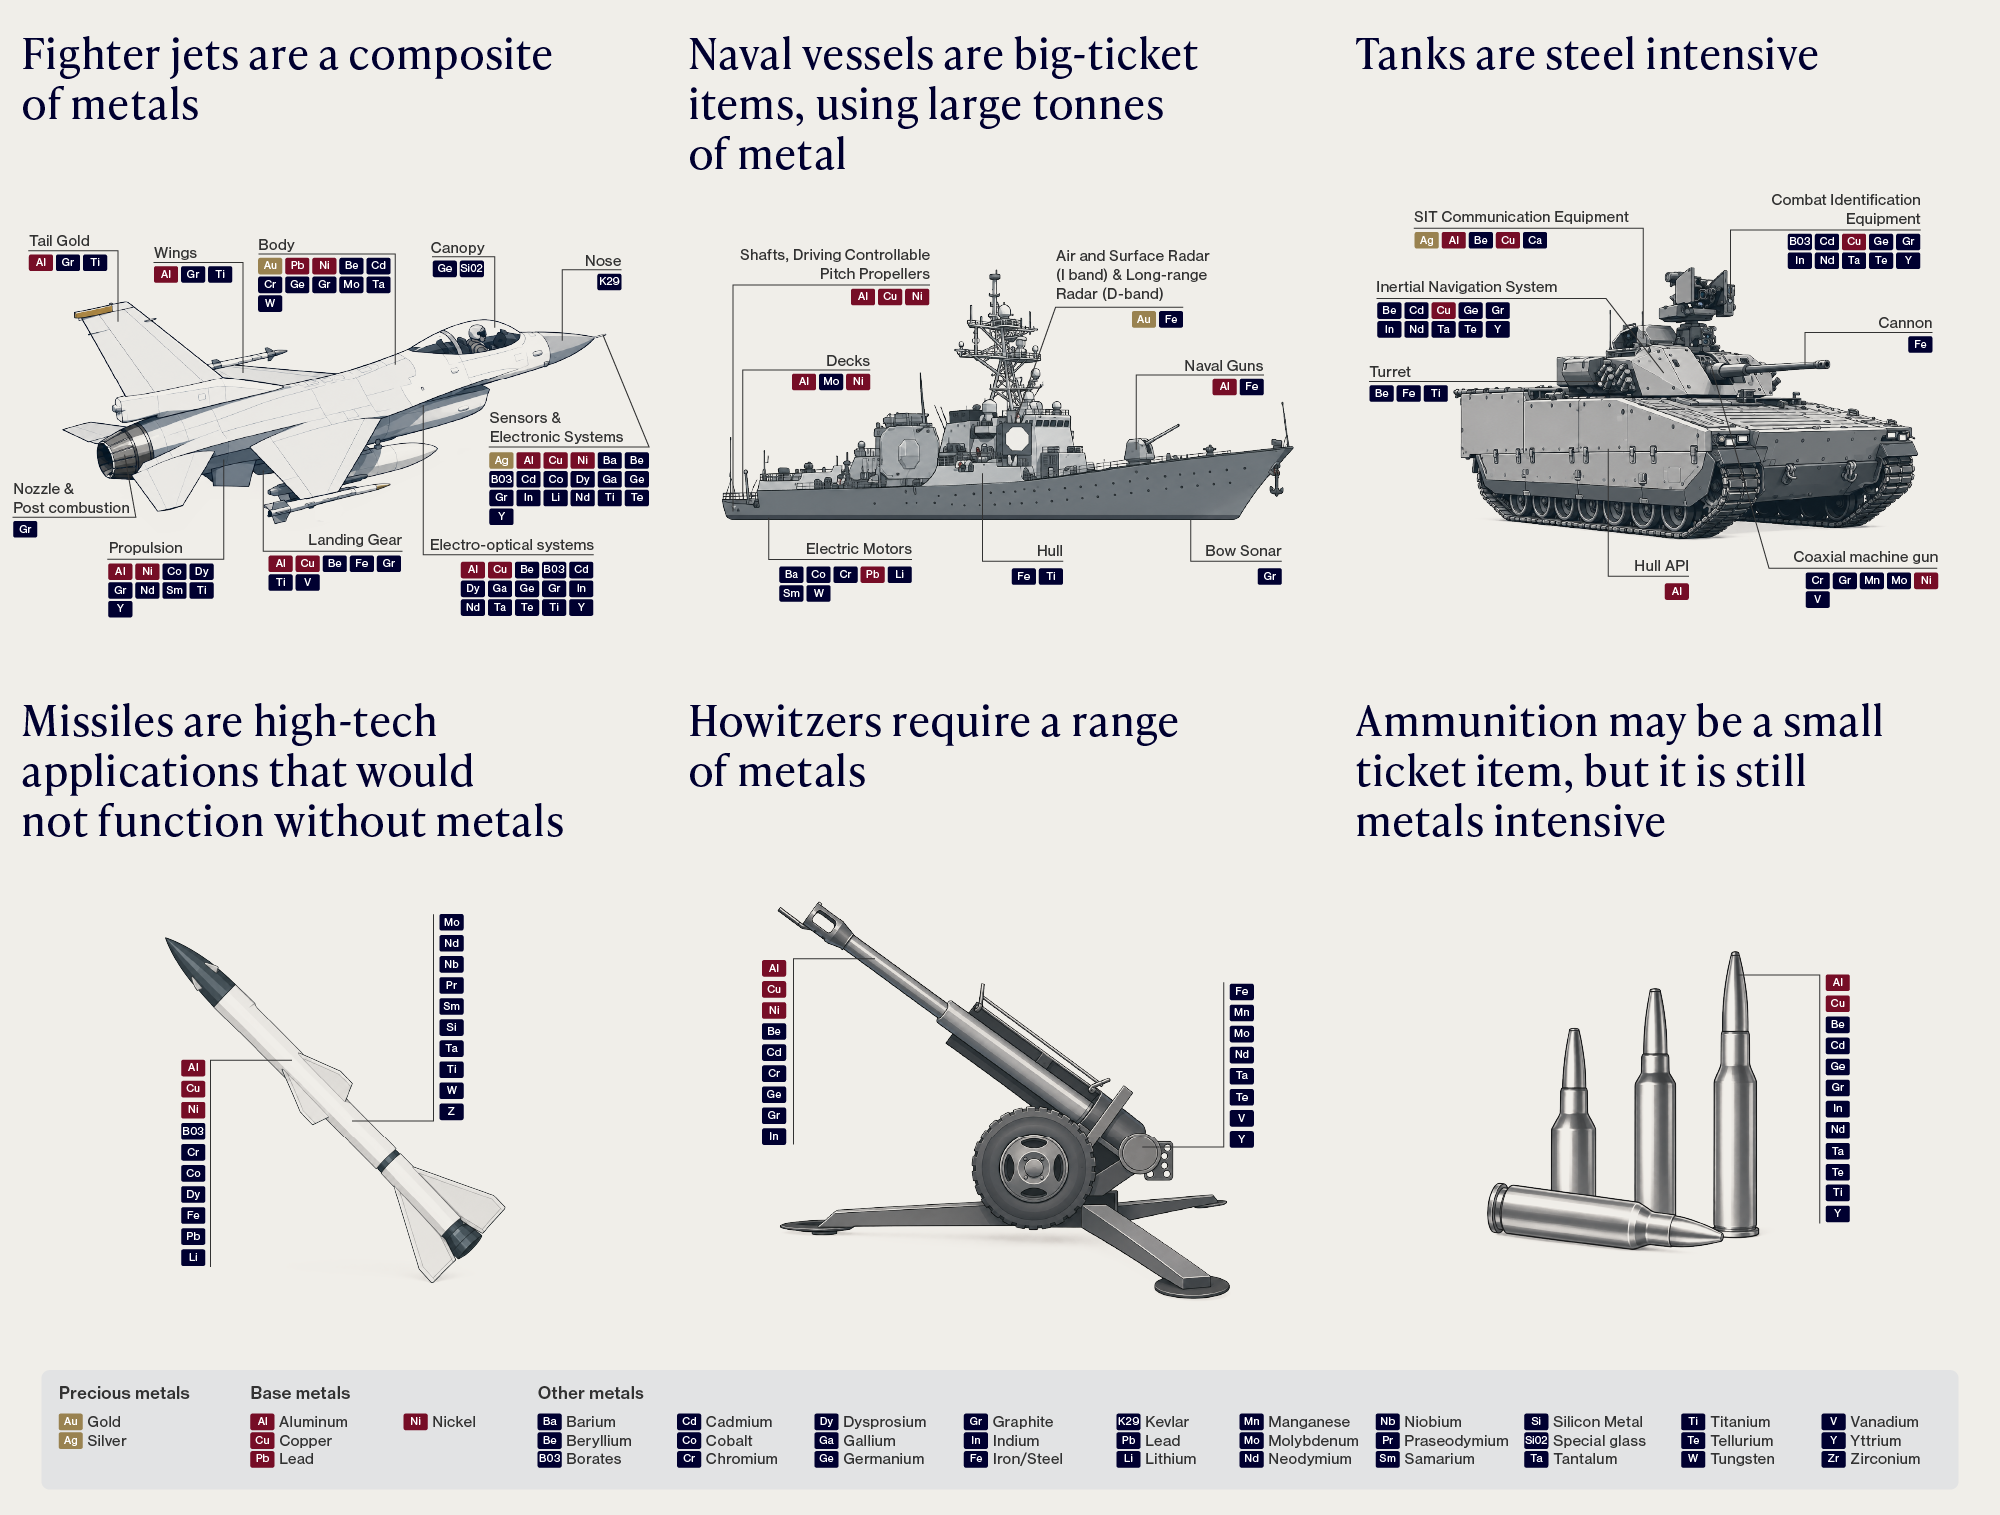
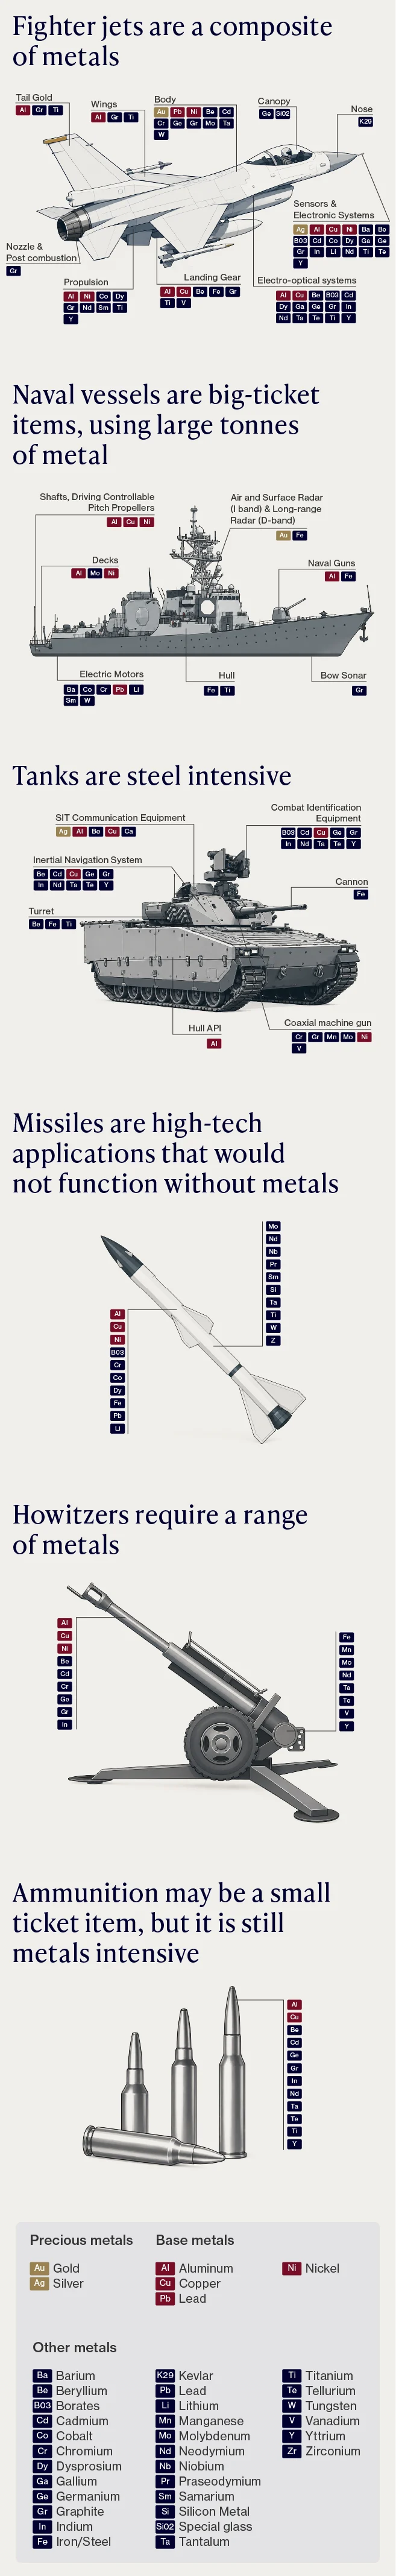
Bron: Benedetta Girardi, Irina Patrahau, Giovanni Cisco en Michel Rademaker, “Strategic Raw Materials for Defence: Mapping European Industry Needs,” The Hague Centre for Strategic Studies (2020); via BofA Global Research. Ter illustratie.
Defensie vormt vandaag een relatief klein aandeel van deze markten, maar het is een snelgroeiende, wettelijk verplichte bron van vraag — en deze versnelt in een markt die al krap en geconcentreerd is. Goldman Sachs schat dat alleen de Europese herbewapening de vraag naar industriële metalen in de regio tegen 2027 met ongeveer 6% zal verhogen10. Daarna versterken twee krachten elkaar: die stijgende vraag en een wedloop om aanbod buiten China veilig te stellen. Voor beleggers wijst dat op mijnbouwers en verwerkers buiten China — die mogelijk kunnen profiteren van stijgende vraag en de premie op veilig aanbod, een blootstelling die momenteel in weinig portefeuilles aanwezig is. Hogere metaalprijzen vertalen zich echter niet automatisch in hogere winsten, en mijnbouwaandelen kunnen scherp dalen, zelfs in periodes van stijgende vraag. Wat dit betekent verschilt sterk per metaal — dus bekijk ze één voor één.
Staal is qua tonnage de meest fundamentele defensie-input — een enkel vliegdekschip vereist ongeveer 70.000 ton11. Defensie is slechts ~2% van de wereldwijde staalvraag, maar groeit snel – en volume is niet het verhaal; kwaliteit wel. Dat aandeel ligt ook niet vast: op het hoogtepunt van de opbouw tijdens de Koreaanse Oorlog nam defensie maar liefst 20% van de Amerikaanse staalproductie voor zijn rekening12. Een aanhoudende herbewapening zou die vraag opnieuw kunnen verhogen — een verkrapping waarvan wij niet denken dat de markt deze heeft ingeprijsd. De platforms die moderne oorlogsvoering definiëren, draaien op speciaal staal: drukrompen voor onderzeeërs, die slechts door een handvol staalfabrieken kunnen worden geproduceerd, de gepatenteerde Eglin-stalen behuizing die wordt gebruikt in de bunker busters die in Iran zijn ingezet, en één fabriek in Pennsylvania die tot 95% van het pantserstaal voor de marine levert13. Naarmate de recordinkoop voor boekjaar 2026 doorwerkt in deze krappe toeleveringsketens, kan de prijszettingsmacht verschuiven naar de weinige producenten die bevoegd zijn dit te maken, al is dat niet zeker.
Het tonnage van marineschepen in aanbouw is sinds 2014 met ~80% gegroeid en stijgt verder onder het plan van de marine


Bron: Congressional Budget Office, Challenges Facing the Navy's and Coast Guard's Shipbuilding Programs, april 2026 (cbo.gov/publication/62258). Waterverplaatsing (lightship) is een proxy voor staalvraag. Categorieverdelingen gereconstrueerd door VanEck op basis van CBO Figuur 4. Uitsluitend ter illustratie. Geen prognose van toekomstige resultaten.
Koper geleidt de oorlog — het verplaatst de energie, draagt de data en bekleedt de munitie, van de kilometers bekabeling in een oorlogsschip tot de geleiding van een Tomahawk en de band die elke artilleriegranaat laat draaien. In 2021 verbruikte militaire productie 2,19 miljoen ton — meer dan 10% van de wereldwijde geraffineerde productie — en dit is sindsdien met ongeveer 14% per jaar gegroeid14. Er is ruimte voor verdere groei: oorlogsvoering die zwaar leunt op drones en raketten verbruikt meer koper per dollar dan ooit. En de vraag is moeilijk te verdringen. Veel prognosemakers verwachten dat koper in een tekort zal komen, terwijl het mijnaanbod nauwelijks groeit; in een krappe markt bepaalt de marginale ton doorgaans de prijs, en producenten die die kunnen leveren, kunnen mogelijk de marge pakken. Dergelijke prognoses zijn inherent onzeker, en koperprijzen zijn historisch sterk cyclisch geweest.
Aluminium maakt moderne oorlogsvoering mogelijk. De drones, kruisraketten en vooral de kamikazemunitie die het huidige slagveld overspoelt, zijn licht en wegwerpbaar — en licht betekent aluminium. Afgevuurd en gevlogen per duizend en nooit teruggewonnen, wordt aluminium een terugkerende vraag, geen eenmalige kost. Toch is Amerika er vrijwel mee gestopt het te smelten: ooit de grootste producent van primair aluminium ter wereld, is de VS gegaan van 24 operationele smelters naar vier15. Ondertussen is de defensievraag sinds 2009 meer dan verdubbeld en zal deze tegen 2030 verder stijgen16. Amerika importeert nu een groot deel van een metaal zonder welk het niet kan vechten — al opgenomen op de lijst van de nationale strategische voorraad. Het thuis opnieuw opbouwen van die aanvoer is nu een strategische prioriteit, en naar onze mening zouden de schaarse overgebleven westerse producenten en verwerkers tot de begunstigden kunnen behoren — al blijven de economische omstandigheden voor smelten uitdagend en hangen die sterk af van elektriciteitsprijzen en aanhoudende beleidssteun.
Zeldzame aardmetalen sturen de oorlog. De magneten die een raket geleiden, een radar richten en de F-35 aandrijven, draaien allemaal op deze metalen — vooral samarium-kobalt, gebouwd om zijn magnetisme te behouden in de hitte van een slagveld, waar gewone magneten falen. De afhankelijkheid is reëel: in 2022 stopte het Pentagon de leveringen van F-35's vanwege een in China gemaakte magnetische legering, en hervatte deze pas onder een vrijstelling.17 En de vraag stijgt sterk — vooral naar een andere magneet: het neodymium in elektrische voertuigen en robots, dat sinds 2015 is verdubbeld en tegen 2030 met nog eens ~30% stijgt.18
Voor defensie was dit nooit een volumeverhaal; het is een verhaal van controle — en China controleert het. China produceert 97% van het samarium in de wereld en heeft die greep als wapen ingezet door alles af te knijpen wat voor het leger bestemd is.19 Het antwoord van Washington is kapitaalkracht: een aandelenbelang in een binnenlandse producent en een prijsbodem op het dubbele van de marktprijs. En vanaf januari 2027 verbiedt de Amerikaanse wet elke defensiemagneet die in welke stap dan ook met China in aanraking is geweest.20 De VS produceert ze nauwelijks — dus Washington ondersteunt de bedrijven die dat wel zullen doen, dezelfde producenten die meeliften op de boom in EV's en robots.
Gallium maakt de radar van de Patriot; germanium de infraroodoptiek in nachtkijkers en hittezoekende raketten; antimoon de geharde kogelkern en de lichtspoor- en signaalmunitie die de nacht verlicht; wolfraam de penetratoren die door pantser slaan — het “oorlogsmetaal”, dicht en meedogenloos. Geen ervan is in bulk nodig; allemaal zijn ze onvervangbaar. En China beheerst het geheel — 98% van gallium, 83% van wolfraam, 68% van germanium en 48% van antimoon21. Het heeft al de trekker overgehaald — door gallium, germanium en antimoon in 2024 af te sluiten, wolfraam in 2025 verder aan te scherpen — en zelfs na een bestand in 2025 blijft de blokkade voor militaire afnemers van kracht. Het risico hier was nooit dat de voorraad laag zou raken; het is afgesneden worden, één vergunning tegelijk. De potentiële kans is het spiegelbeeld daarvan: de westerse producenten van wat Beijing niet wil verkopen — schaars, en steeds vaker ondersteund door overheidsvraag. Die steun is echter een beleidskeuze en kan worden verminderd of ingetrokken. Veel van deze bedrijven zijn klein, sommige nog zonder omzet, en hun aandelen kunnen volatieler en minder liquide zijn dan de bredere markt.
Prijsstijging voor defensiekritieke mineralen na Chinese exportbeperkingen


Bron: Fastmarkets, USITC, OilPrice/Reuters (2024–2026). Stijgingen gemeten van prijzen vóór de beperkingen tot piek-/recente prijzen; perioden verschillen per mineraal. Grafiek door VanEck.
Als je de platforms en de politiek wegstript, komt het op één ding neer. De vraag ligt vast — defensiebudgetten zijn wettelijk vastgelegd, meerjarig en stijgend. Het aanbod niet — dun, geconcentreerd en, voor de materialen die er het meest toe doen, gecontroleerd door juist die tegenstander waartegen het Westen zich bewapent. Markten prijzen defensie nog steeds als een verhaal over aannemers en platforms; de diepere, duurzamere kans ligt naar onze mening in de metalen eronder — en de producenten en verwerkers die ze leveren. Zodra een metaal een prioriteit voor de nationale veiligheid wordt, is het Westen historisch bereid geweest een premie te betalen om het veilig te stellen — prijsbodems, voorraden, reshoring. Zeldzame aardmetalen laten dat al zien. De opwaartse impuls zelf — defensievraag die vanaf een lage basis stijgt — ontbreekt naar onze mening grotendeels in de waarderingen waartegen deze producenten vandaag handelen. Natuurlijke hulpbronnen hebben altijd economieën gevormd; nu vormen zij de machtsbalans, op het snijvlak van economische en nationale veiligheid. De vraag is of markten dat hebben ingeprijsd. Wij denken van niet. Natuurlijk kunnen wij het mis hebben. Als defensiebudgetten achterblijven bij de gedane beloften, als exportcontroles worden versoepeld of als nieuw aanbod sneller komt dan verwacht, kan de hier beschreven krapte snel afnemen — en kunnen de besproken aandelen onderpresteren, mogelijk aanzienlijk.
We hebben de nationale-veiligheidshelft van dat snijvlak behandeld. Economische veiligheid volgt.
Europese beleggers die bovenstaande analyse delen, kunnen het thema vanuit drie verschillende punten in de waardeketen benaderen. Elk heeft een ander risicoprofiel, en geen ervan is in abstracte zin geschikter dan de andere — dat hangt af van de doelstellingen, horizon en risicotolerantie van de individuele belegger.
Het VanEck Defense UCITS ETF volgt passief de MarketVector™ Global Defense Industry Index en biedt blootstelling aan de defensieaannemers en platformfabrikanten zelf. Zoals hierboven uiteengezet, denken wij dat een substantieel deel van het marktenthousiasme voor het herbewapeningsthema al is weerspiegeld in de waarderingen van deze bedrijven. Beleggers moeten er niet van uitgaan dat de herwaardering van de aandelenkoersen van de afgelopen jaren zal voortduren. Belangrijke risico's zijn onder meer: aandelenmarktrisico, liquiditeitsrisico's en risico van sector- of brancheconcentratie.
Het VanEck Rare Earth and Strategic Metals UCITS ETF volgt passief de MVIS® Global Rare Earth/Strategic Metals Index en bevindt zich verder stroomopwaarts, bij de mijnbouwers, raffinaderijen en verwerkers die de grondstof zelf leveren. Dit is het deel van de waardeketen dat de markt naar onze mening trager heeft geherwaardeerd: de producenten van zeldzame aardmetalen en minor metals, waarvan het aanbod krap is en, voor de meest kritieke inputs, geconcentreerd buiten het Westen. Belangrijkste risico's: risico van beleggen in ondernemingen in natuurlijke hulpbronnen, risico van beleggen in uitgevende instellingen uit opkomende markten, risico van beleggen in kleinere ondernemingen.
Het VanEck S&P Global Mining UCITS ETF volgt passief de S&P Global Mining Index en biedt de breedste blootstelling van de drie, met de gediversifieerde producenten van ijzererts (nodig voor staal), koper en aluminium die hierboven zijn beschreven. Waar de blootstelling aan zeldzame aardmetalen en strategische metalen zich concentreert op de knelpuntmaterialen, strekt deze zich uit over de bulk- en basismetalen die het tonnage van een herbewapeningsopbouw dragen: een meer gespreide, maar ook cyclischere route naar dezelfde vraag. Belangrijkste risico's: risico van beleggen in ondernemingen in natuurlijke hulpbronnen, risico van beleggen in uitgevende instellingen uit opkomende markten, risico van beleggen in kleinere ondernemingen.
Lees het Prospectus en het KID voordat u een beleggingsbeslissing neemt. Risico op kapitaalverlies.
Om meer inzichten te ontvangen, meld u aan voor onze nieuwsbrief.
1 U.S. Department of Defense, “Strategic and Critical Materials in the Defense National Stockpile,” Report to Congress, december 1998.
2 J.P. Morgan, “U.S. Defense Industrial Base,” Revised Edition, 2026; Congressional Budget Office, Challenges Facing the Navy’s and Coast Guard’s Shipbuilding Programs, april 2026.
3 CBS News, “Rapid pace of interceptor and precision-guided weapons use worries Trump administration,” 23 juli 2026.
4 SIPRI, Trends in World Military Expenditure, 2025, april 2026.
5 NATO, Defence Expenditure of NATO Countries (2014–2025), augustus 2025; https://news.yahoo.com/germany-hits-2-gdp-nato-054459619.html
6 Verklaring van de NAVO-top in Den Haag, juni 2025.
7 U.S. Department of Defense, FY2027 Budget Request Overview Book, april 2026; White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” april 2026.
8 NATO, Defence Expenditure of NATO Countries (2014–2025), Table 8a, augustus 2025.
9 White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” april 2026; Michael E. O’Hanlon, “A Better Way to Spend $350 Billion at the Pentagon,” Brookings Institution, 24 juni 2026; U.S. Department of Defense, FY2027 Budget Request Overview Book, april 2026; White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” april 2026.
10 Goldman Sachs (2025): Economic Research: Global Market daily: Defense: Another Boost to base Metals Demand (Struyven/ Dinsmore/ Waltham).
11 American Iron & Steel Institute, aangehaald via het National Iron & Steel Heritage Museum.
12 U.S. Army War College, “U.S. Readiness for the Korean Conflict”; USNI Proceedings, “Industrial Mobilization in the U.S.,” oktober 1953.
13 https://www.steelmuseum.org/carrier_exhibit_2018/coatesville_steel.cfm
14 https://mwi.westpoint.edu/as-americas-military-rearms-it-needs-minerals-and-lots-of-them/
15 https://www.aluminum.org/PowerUp
16 BofA Global Research: From mine to missile: the metals behind modern defence, juli 2025.
18 IEA, “Rare Earth Elements: Pathways to Secure and Diversified Supply Chains” (2025).
19 Center for Strategic and International Studies (G. Baskaran), oktober 2025.
21 U.S. Geological Survey and CSIS (2024–2026).
BELANGRIJKE INFORMATIE
Dit is een marketingcommunicatie.
Voor beleggers in Zwitserland: VanEck Switzerland AG, met statutaire zetel aan Genferstrasse 21, 8002 Zürich, Zwitserland, is door de beheermaatschappij VanEck Asset Management B.V. (“ManCo”) aangesteld als distributeur van de producten van VanEck in Zwitserland. De vertegenwoordiger in Zwitserland is Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Zwitserland. Zwitserse betaalagent: Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zürich.
Voor beleggers in het VK: Dit is een marketingcommunicatie gericht op Professionele Cliënten en In Aanmerking Komende Tegenpartijen - vermogensbeheerders, door de FCA gereguleerde financiële intermediairs. Dit is niet bestemd voor distributie aan of gebruik door Retailklanten. VanEck Securities UK Limited (FRN: 1002854) is een Appointed Representative van Strata Global Limited (FRN: 563834), die in het VK is geautoriseerd en gereguleerd door de Financial Conduct Authority (FCA), om de producten van VanEck te distribueren aan door de FCA gereguleerde ondernemingen. De fondsen zijn in het VK erkend onder het Overseas Funds Regime, maar zijn geen in het VK geautoriseerde fondsen. Beleggers in het VK dienen er rekening mee te houden dat klachten met betrekking tot de fondsen niet kunnen worden voorgelegd aan de Financial Ombudsman Service en dat eventuele daarmee verband houdende claims voor verliezen niet worden gedekt door het Financial Services Compensation Scheme. De informatie in deze communicatie is geen persoonlijke aanbeveling en houdt geen rekening met de beleggingsdoelstellingen, financiële situatie of behoeften van een specifieke ontvanger.
Deze informatie is afkomstig van VanEck (Europe) GmbH, die is geautoriseerd als een EER-beleggingsonderneming onder de richtlijn Markets in Financial Instruments (“MiFID”). VanEck (Europe) GmbH heeft haar statutaire adres aan Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, en is door de ManCo, die is opgericht naar Nederlands recht en geregistreerd staat bij de Nederlandse Autoriteit Financiële Markten (AFM), aangesteld als distributeur van VanEck-producten in Europa.
Dit materiaal is uitsluitend bedoeld voor algemene en voorlopige informatie en vormt geen beleggings-, juridisch of fiscaal advies. VanEck (Europe) GmbH en de aan haar gelieerde en verbonden ondernemingen (gezamenlijk “VanEck”) aanvaarden geen aansprakelijkheid met betrekking tot enige beslissing tot investering, desinvestering of aanhouding op basis van deze informatie. Alle relevante documentatie moet eerst worden geraadpleegd.
De geuite standpunten en meningen zijn die van de auteur(s), maar niet noodzakelijkerwijs die van VanEck. Meningen zijn actueel op de publicatiedatum en kunnen veranderen afhankelijk van de marktomstandigheden. Informatie afkomstig van externe bronnen wordt betrouwbaar geacht en is niet onafhankelijk geverifieerd op juistheid of volledigheid en kan niet worden gegarandeerd.
Raadpleeg het Prospectus – in het Engels - en het KID/KIID - in de lokale taal - voordat u definitieve beleggingsbeslissingen neemt en voor volledige informatie over risico’s. Deze documenten zijn kosteloos verkrijgbaar op www.vaneck.com, bij de ManCo of bij de aangestelde facilitaire agent.
VanEck Defense UCITS ETF ("ETF") is een subfonds van VanEck UCITS ETFs plc, een UCITS-paraplubeleggingsmaatschappij met beperkte aansprakelijkheid tussen subfondsen. De ETF is geregistreerd bij de Central Bank of Ireland, wordt passief beheerd en volgt een aandelenindex.
De waarde van de ETF kan aanzienlijk schommelen als gevolg van de beleggingsstrategie. De posities van de ETF worden op elke handelsdag bekendgemaakt op www.vaneck.com onder de sectie Holdings van de ETF en volgens de PCF onder de sectie Documents en gepubliceerd via een of meer leveranciers van marktgegevens. De indicatieve intrinsieke waarde (iNAV) van de ETF is beschikbaar op Bloomberg. Voor details over de gereglementeerde markten waarop de ETF genoteerd staat, verwijzen wij u naar de sectie Trading Information op de ETF-pagina op www.vaneck.com. Beleggers moeten rechten van deelneming in de UCITS op de secundaire markt kopen en verkopen via een tussenpersoon (bijv. een broker) en deze kunnen doorgaans niet rechtstreeks aan de UCITS worden terugverkocht. Er kunnen makelaarskosten in rekening worden gebracht. De aankoopprijs kan hoger zijn dan, of de verkoopprijs lager dan, de actuele intrinsieke waarde. Beleggen in de ETF moet worden geïnterpreteerd als het verwerven van aandelen in de ETF en niet van de onderliggende activa. De fiscale behandeling hangt af van de persoonlijke omstandigheden van elke belegger en kan in de loop van de tijd wijzigen. De ManCo kan de marketing van de ETF in een of meer rechtsgebieden beëindigen. De samenvatting van de rechten van beleggers is in het Engels beschikbaar op: summary-of-investor-rights.pdf.
Raadpleeg het Prospectus – in het Engels - en het Essentiële-informatiedocument (“KID”)/ Document met essentiële beleggersinformatie (“KIID”) - in de lokale taal - voordat u definitieve beleggingsbeslissingen neemt en voor volledige informatie over risico’s. Deze documenten zijn kosteloos verkrijgbaar op www.vaneck.com, bij de ManCo of bij de aangestelde facilitaire agent.
VanEck S&P Global Mining UCITS ETF ("ETF") is een subfonds van VanEck UCITS ETFs plc, een UCITS-paraplubeleggingsmaatschappij, geregistreerd bij de Central Bank of Ireland, passief beheerd en volgt een aandelenindex.
De waarde van de ETF kan aanzienlijk schommelen als gevolg van de beleggingsstrategie. De posities van de ETF worden op elke handelsdag bekendgemaakt op www.vaneck.com onder de sectie Holdings van de ETF en volgens de PCF onder de sectie Documents en gepubliceerd via een of meer leveranciers van marktgegevens. De indicatieve intrinsieke waarde (iNAV) van de ETF is beschikbaar op Bloomberg. Voor details over de gereglementeerde markten waarop de ETF genoteerd staat, verwijzen wij u naar de sectie Trading Information op de ETF-pagina op www.vaneck.com. Beleggers moeten rechten van deelneming in de UCITS op de secundaire markt kopen en verkopen via een tussenpersoon (bijv. een broker) en deze kunnen doorgaans niet rechtstreeks aan de UCITS worden terugverkocht. Er kunnen makelaarskosten in rekening worden gebracht. De aankoopprijs kan hoger zijn dan, of de verkoopprijs lager dan, de actuele intrinsieke waarde. Beleggen in de ETF moet worden geïnterpreteerd als het verwerven van aandelen in de ETF en niet van de onderliggende activa. De fiscale behandeling hangt af van de persoonlijke omstandigheden van elke belegger en kan in de loop van de tijd wijzigen. De ManCo kan de marketing van de ETF in een of meer rechtsgebieden beëindigen. De samenvatting van de rechten van beleggers is in het Engels beschikbaar op: summary-of-investor-rights.pdf.
Raadpleeg het Prospectus – in het Engels - en het KID/KIID - in de lokale taal - voordat u definitieve beleggingsbeslissingen neemt en voor volledige informatie over risico’s. Deze documenten zijn kosteloos verkrijgbaar op www.vaneck.com, bij de ManCo of bij de aangestelde facilitaire agent.
VanEck Rare Earth and Strategic Metals UCITS ETF ("ETF") is een subfonds van VanEck UCITS ETFs plc, een UCITS-paraplubeleggingsmaatschappij, geregistreerd bij de Central Bank of Ireland en volgt een aandelenindex.
De waarde van de ETF kan aanzienlijk schommelen als gevolg van de beleggingsstrategie. De posities van de ETF worden op elke handelsdag bekendgemaakt op www.vaneck.com onder de sectie Holdings van de ETF en volgens het Portfolio Composition File (“PCF”) onder de sectie Documents en gepubliceerd via een of meer leveranciers van marktgegevens. De indicatieve intrinsieke waarde (iNAV) van de ETF is beschikbaar op Bloomberg. Voor details over de gereglementeerde markten waarop de ETF genoteerd staat, verwijzen wij u naar de sectie Trading Information op de ETF-pagina op www.vaneck.com. Beleggers moeten rechten van deelneming in de UCITS op de secundaire markt kopen en verkopen via een tussenpersoon (bijv. een broker) en deze kunnen doorgaans niet rechtstreeks aan de UCITS worden terugverkocht. Er kunnen makelaarskosten in rekening worden gebracht. De aankoopprijs kan hoger zijn dan, of de verkoopprijs lager dan, de actuele intrinsieke waarde. Beleggen in de ETF moet worden geïnterpreteerd als het verwerven van aandelen in de ETF en niet van de onderliggende activa. De fiscale behandeling hangt af van de persoonlijke omstandigheden van elke belegger en kan in de loop van de tijd wijzigen. De ManCo kan de marketing van de ETF in een of meer rechtsgebieden beëindigen. De samenvatting van de rechten van beleggers is in het Engels beschikbaar op: summary-of-investor-rights.pdf.
De MarketVector™ Global Defense Industry Index is het exclusieve eigendom van MarketVector Indexes GmbH (een volledige dochteronderneming van Van Eck Associates Corporation), die Solactive AG heeft gecontracteerd om de Index te onderhouden en te berekenen. Solactive AG doet haar uiterste best om ervoor te zorgen dat de Index correct wordt berekend. Ongeacht haar verplichtingen tegenover MarketVector Indexes GmbH (“MarketVector”), heeft Solactive AG geen verplichting om derden op fouten in de Index te wijzen. De ETF van VanEck wordt niet gesponsord, onderschreven, verkocht of gepromoot door MarketVector en MarketVector doet geen uitspraak over de wenselijkheid van een belegging in de ETF. Het is niet mogelijk om rechtstreeks in een index te beleggen.
De S&P Global Mining Reduced Coal Index is een product van S&P Dow Jones Indices LLC en haar gelieerde ondernemingen (“SPDJI”). S&P® is een handelsmerk van S&P Global, Inc. of haar gelieerde ondernemingen (S&P) en is in licentie gegeven voor gebruik door VanEck. Dow Jones® is een geregistreerd handelsmerk van Dow Jones Trademark Holdings LLC (“Dow Jones”). De ETF van VanEck wordt niet gesponsord of verkocht door SPDJI, Dow Jones, S&P of hun respectieve gelieerde ondernemingen en geen van deze partijen doet enige uitspraak over de wenselijkheid van een belegging in dergelijke producten, noch aanvaarden zij enige aansprakelijkheid voor fouten, weglatingen of onderbrekingen van de S&P Global Mining Reduced Coal Index. Het is niet mogelijk om rechtstreeks in een index te beleggen.
MVIS® Global Rare Earth/Strategic Metals Index is het exclusieve eigendom van MarketVector Indexes GmbH (een volledige dochteronderneming van Van Eck Associates Corporation), die Solactive AG heeft gecontracteerd om de Index te onderhouden en te berekenen. Solactive AG doet haar uiterste best om ervoor te zorgen dat de Index correct wordt berekend. Ongeacht haar verplichtingen tegenover MarketVector Indexes GmbH (“MarketVector”), heeft Solactive AG geen verplichting om derden op fouten in de Index te wijzen. De ETF van VanEck wordt niet gesponsord, onderschreven, verkocht of gepromoot door MarketVector en MarketVector doet geen uitspraak over de wenselijkheid van een belegging in de ETF. Het is niet mogelijk om rechtstreeks in een index te beleggen.
Beleggen is onderhevig aan risico’s, waaronder mogelijk verlies van de hoofdsom. Raadpleeg voor onbekende technische termen ETF Glossary | VanEck.
Geen enkel deel van dit materiaal mag in welke vorm dan ook worden gereproduceerd of in enige andere publicatie worden aangehaald zonder uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH ©VanEck Switzerland AG © VanEck Securities UK Limited
Uitsluitend voor informatie- en advertentiedoeleinden.
Deze informatie is afkomstig van VanEck (Europe) GmbH. VanEck (Europe) GmbH is aangesteld als distributeur van VanEck-producten in Europa door VanEck Asset Management B.V., een beheermaatschappij onder Nederlands recht en geregistreerd bij de Nederlandse Autoriteit Financiële Markten (AFM). VanEck (Europe) GmbH, met als vestigingsadres Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, is een financiële dienstverlener die onder toezicht staat van BaFin, de Duitse toezichthouder voor de financiële markten. De informatie is uitsluitend bedoeld om beleggers te voorzien van algemene en voorlopige informatie en mag niet worden opgevat als beleggings-, juridisch of fiscaal advies. VanEck (Europe) GmbH en de aan VanEck (Europe) GmbH verbonden en gelieerde bedrijven (samen "VanEck") wijzen elke aansprakelijkheid van de hand met betrekking tot beslissingen die de belegger op basis van deze informatie neemt ten aanzien van het kopen, verkopen of aanhouden van beleggingen. De visies en meningen die hier worden gegeven, zijn die van de auteur(s) en komen niet noodzakelijkerwijs overeen met die van VanEck. De meningen zijn actueel op de datum van publicatie en kunnen worden aangepast op basis van veranderende marktomstandigheden. Bepaalde verklaringen in deze bijdrage kunnen ramingen, voorspellingen en andere op de toekomst gerichte verklaringen zijn die niet overeenkomen met de werkelijkheid. Wij achten de informatie die afkomstig is van derden, betrouwbaar. Deze informatie is echter niet onafhankelijk gecontroleerd. De nauwkeurigheid en volledigheid ervan kunnen daarom niet worden gegarandeerd. Alle indices die worden vermeld, zijn maatstaven voor het vergelijken van algemene marktsectoren en rendementen. Het is niet mogelijk om rechtstreeks in een index te beleggen.
Alle rendementsgegevens hebben betrekking op het verleden en bieden geen garantie voor toekomstige resultaten. Beleggen brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Lees het prospectus en de essentiële beleggersinformatie voordat u gaat beleggen.
Niets in dit materiaal mag in welke vorm dan ook worden verveelvoudigd en er mag ook niet naar worden verwezen in andere publicaties zonder de uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH
08 september 2026
13 augustus 2026
11 augustus 2026
08 september 2026
13 augustus 2026
11 augustus 2026