Witamy w VanEck
Jakim typem inwestora jesteś?
29 lipca 2026
Jeśli Twoje wyobrażenie o tym, jak działają inwestycje, ukształtowało się w ciągu ostatnich 25 lat, może warto zrewidować swoje poglądy. Dlaczego? Wszystko wskazuje bowiem na to, że tradycyjny portfel akcji i obligacji – model dywersyfikacji mający na celu ochronę przed zmiennością rynkową – przestał działać.
Model z przeszłości zakładał, że akcje i obligacje są zasadniczo ujemnie skorelowane, co oznacza, że ich ceny zmieniały się w przeciwnych kierunkach. W obliczu wstrząsów rynkowych, gdy ceny akcji spadały, ceny obligacji rosły, co łagodziło skutki tych wstrząsów dla całych portfeli inwestycyjnych.
Jednak w 2022 roku ta forma dywersyfikacji przestała przynosić oczekiwane efekty. Gwałtowny wzrost globalnej inflacji dotknął zarówno akcje, jak i obligacje. Indeks S&P 500 spadł w ciągu roku o około 18%, a klasyczny portfel w proporcji 60/40 – 60% akcji, 40% obligacji – stracił 15,5%, co było jednym z pięciu najgorszych lat kalendarzowych od 1871 roku. Jeszcze gorzej wypadły bardziej defensywne alokacje w porównaniu z ich historycznymi wynikami: zarówno portfel 50/50, jak i 40/60 odnotowały drugi najgorszy rok w historii, ustępując jedynie rokowi 1931. Im rzekomo bezpieczniejsza alokacja, tym bardziej zaskakująca strata — ponieważ obligacje, które miały złagodzić spadek, również traciły na wartości.
Faktycznie, w ciągu ostatniego stulecia, lata 2000–2021, charakteryzujące się ujemną korelacją między akcjami a obligacjami, kiedy dywersyfikacja przynosiła efekty, stanowiły anomalię, zbiegającą się z długim okresem dezinflacji. Wcześniej korelacje między akcjami a obligacjami były dodatnie w okresach inflacji, a ujemne jedynie w krótszych okresach, kiedy inflacja była niska i stabilna (patrz wykres).
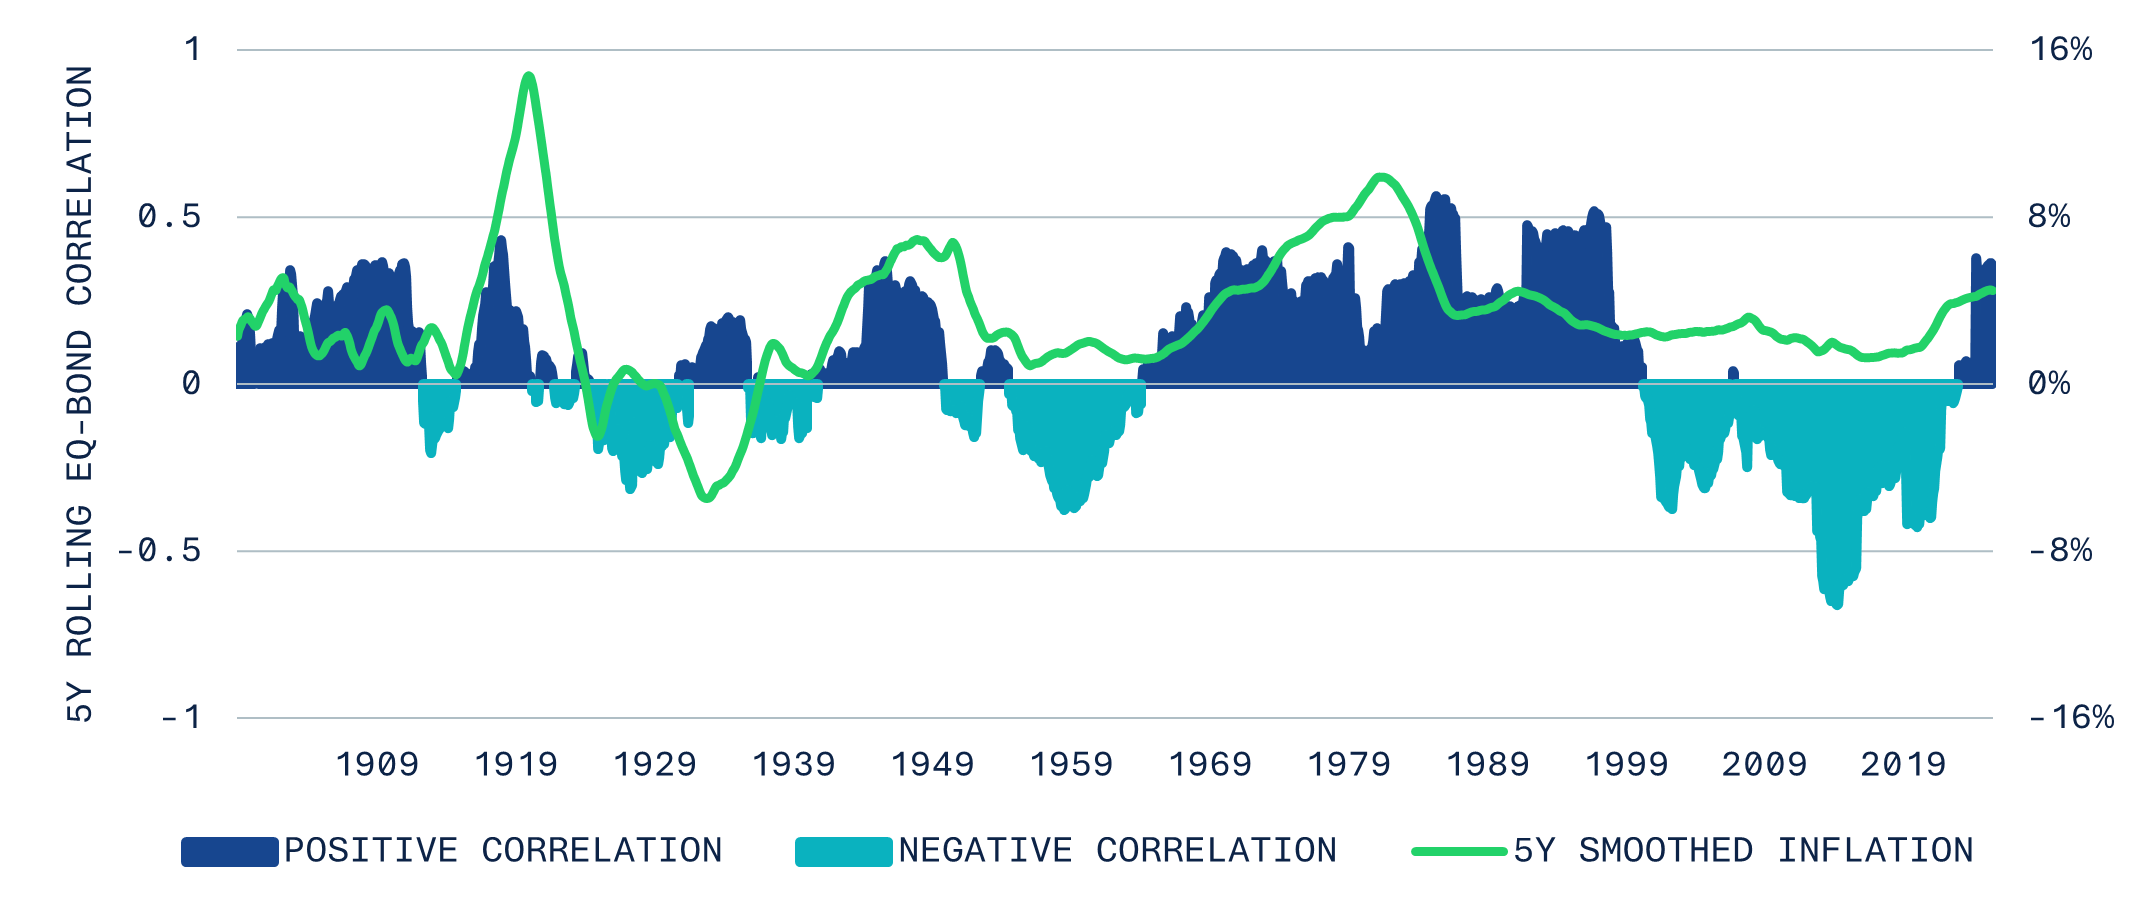
Uwaga: Pięcioletnia, krocząca korelacja między akcjami a obligacjami w porównaniu z pięcioletnią, uśrednioną inflacją CPI, po 1900 roku1.
Po dwóch dekadach dezinflacji wydaje się, że rok 2022 był momentem, w którym nastąpiła zmiana sytuacji gospodarczej. Zwiastowało to przejście do okresu podobnego do lat 1946–1953 - lat II wojnie światowej - kiedy to nastąpił gwałtowny wzrost inflacji, lub do kryzysów energetycznych lat 70. W obu tych okresach gwałtowne wzrosty inflacji powodowały jednoczesne spadki wartości akcji i obligacji.
Chociaż odwrócenie się dywidendy demograficznej, która hamowała wzrost płac pracowników, jest główną przyczyną obecnej wyższej i prawdopodobnie długotrwałej inflacji, to zjawisko to potęgują również inne czynniki. Trzy czynniki leżące u podstaw inflacji to:
1. Odwrócenie sytuacji demograficznej. Od lat 80. do pierwszej dekady XXI wieku do pokolenia „baby boomers” – urodzonego w okresie powojennego wyżu demograficznego – dołączyła liczna, chińska siła robocza. Obfita jej podaż hamowała wzrost płac i inflację cen towarów, stabilizując strukturę rynku akcji i obligacji. Dynamika ta ulega jednak odwróceniu w miarę kurczenia się populacji w wieku produkcyjnym w krajach rozwiniętych oraz w znacznej części Azji Wschodniej. Kraje rozwinięte doświadczyły już wcześniej wysokiego wskaźnika obciążenia demograficznego – podczas powojennego boomu urodzeniowego – ale była to wówczas zależność od młodzieży, czyli przyszłej siły roboczej, która przez dziesięciolecia hamowała wzrost płac. Dzisiaj mamy do czynienia z obciążeniem demograficznym wynikającym ze starzenia się społeczeństwa: kurcząca się siła robocza wywiera presję w przeciwnym kierunku, prowadząc do wzrostu płac i cen.
Wskaźnik obciążenia demograficznego młodzieży (0–14 / 15–64) w porównaniu ze wskaźnikiem obciążenia demograficznego osób starszych (65+ / 15–64) w Europie i Ameryce Północnej. Źródło: Perspektywy ONZ dotyczące ludności świata na 2024 r.
2. Dominacja fiskalna. Starzejące się społeczeństwa implikują trwałe wydatki na świadczenia socjalne, których nie da się łatwo ograniczyć. W całym rozwiniętym świecie – w Stanach Zjednoczonych, Francji, Niemczech oraz w całej strefie euro – rządy odnotowują wysokie deficyty nawet poza okresami recesji, a dług publiczny osiąga najwyższy poziom od czasów II wojny światowej. Ponieważ wyższe stopy refinansowania powodują wzrost udziału spłat odsetek w dochodach i zaczynają zagrażać wypłacalności państw, banki centralne niechętnie podnoszą stopy procentowe, co dodatkowo podsyca inflację.
Deficyt/nadwyżka sektora instytucji rządowych i samorządowych, % PKB
Deficyt sektora instytucji rządowych i samorządowych jako procent PKB w wybranych gospodarkach rozwiniętych. Źródło: Rachunki narodowe OECD (B9S13). W obu głównych blokach rynków rozwiniętych utrzymują się podwyższone deficyty, nawet poza okresami recesji.
3. Fragmentacja wielobiegunowa. W świecie, w którym rządy wykorzystują narzędzia gospodarcze i handlowe do celów geopolitycznych, globalny system handlowy ulega fragmentacji. Cła, kontrole eksportu technologii strategicznych oraz przenoszenie produkcji do krajów sąsiadujących (nearshoring) w przypadku kluczowych czynników produkcji stanowią swego rodzaju strukturalny podatek od marż przedsiębiorstw i powodują wzrost cen czynników produkcji. Ta fragmentacja ma charakter inflacyjny.
Niepewność w zakresie polityki handlowej w poszczególnych dekadach – średnia miesięcznego wskaźnika TPU publikowanego przez Radę Rezerwy Federalnej. Źródło: Caldara, Iacoviello, Molligo, Prestipino i Raffo (2019), Rada Rezerwy Federalnej; obliczenia firmy VanEck. Średnia z lat 20. XXI wieku jest mniej więcej pięciokrotnie wyższa niż z pierwszej dekady XXI wieku.
To przejście od dezinflacji do inflacji oznacza, że czasy łatwej dywersyfikacji portfela dobiegły końca. Nadal można dywersyfikować portfele, aby zabezpieczyć je przed ryzykiem spadków na rynku, ale wymaga to szerszego rozłożenia aktywów.
Portfele oparte o akcje i obligacje nie muszą zniknąć — jednak obie jego części wymagają przebudowy, a aktywa należy dobierać świadomie pod kątem ich zdolności do przetrwania przyszłych warunków, a nie historycznych. Trzon portfela nadal stanowią szerokie indeksy akcji i obligacji, cenione za płynność i niskie koszty. Jednak nawet w ramach tego trzonu istotny jest skład: akcje o równej wadze lub z naciskiem na dywidendy zmniejszają koncentrację, która obecnie charakteryzuje standardowe indeksy ważone kapitalizacją, a część obligacyjna musi być budowana z myślą o rolach, jakie nadal może pełnić, a nie z założeniem, że sama w sobie zapewnia dywersyfikację.
Największy potencjał ochronny tkwi jednak w składnikach satelitarnych portfela, które zarówno zapewniają dywersyfikację, jak i zwiększają zwroty. Prawdziwymi czynnikami dywersyfikującymi są aktywa fizyczne i trwałe — złoto, srebro oraz szeroko pojęte surowce — a także, na przykład, akcje spółek z sektora obronnego, które wykazywały podobną dynamikę. Nasze badania pokazują, że wszystkie cztery grupy aktywów zachowywały się inaczej niż główne indeksy akcji i zachowały swoją wartość zarówno w okresie wielkiej inflacji lat 70., jak i w okresie inflacyjnym po 2020 roku.
Obok nich znajdują się czynniki generujące zwrot – spółki zajmujące się produkcją metali i surowców, takie jak spółki wydobywcze, oraz akcje wybrane po kątem trendów strukturalnego wzrostu związanych z transformacją energetyczną i półprzewodnikami, gdzie rosnący obecnie popyt zderza się z ograniczoną podażą. Aktywa te zapewniają raczej realny zwrot niż ochronę, a ich udział w portfelu zmienia się w zależności od horyzontu czasowego inwestora.
Konieczne jest świeże podejście, ponieważ dekady łatwej dywersyfikacji dobiegają końca. W nadchodzących miesiącach przedstawimy więcej analiz dotyczących tego, jak budować portfele inwestycyjne w obliczu rosnącej inflacji.
1 Dane internetowe Shillera (Uniwersytet Yale) oparte na miesięcznych notowaniach indeksu S&P 500, rentownościach 10-letnich obligacji skarbowych oraz wskaźniku CPI.
WAŻNE INFORMACJE
To jest komunikacja marketingowa.
Informacje te pochodzą od VanEck (Europe) GmbH, która jest autoryzowaną firmą inwestycyjną w EOG na mocy dyrektywy w sprawie rynków instrumentów finansowych ("MiFiD"). VanEck (Europe) GmbH ma siedzibę pod adresem Kreuznacher Str. 30, 60486 Frankfurt, Niemcy, i została wyznaczona jako dystrybutor produktów VanEck w Europie przez ManCo, która została utworzona zgodnie z prawem holenderskim i jest zarejestrowana w holenderskim Urzędzie ds. Rynków Finansowych (AFM).
Niniejszy materiał ma jedynie charakter ogólnych i wstępnych informacji i nie stanowi porady inwestycyjnej, prawnej ani podatkowej. VanEck (Europe) GmbH oraz jego podmioty stowarzyszone i powiązane (razem „VanEck”) nie ponoszą żadnej odpowiedzialności za jakiekolwiek decyzje inwestycyjne, dezinwestycyjne lub dotyczące wstrzymania inwestycji podjęte przez inwestora na podstawie tych informacji. W pierwszej kolejności należy zapoznać się z całą stosowną dokumentacją.
Wyrażone poglądy i opinie są poglądami autora (autorów) i VanEck niekoniecznie musi je podzielać. Opinie są aktualne na dzień publikacji i mogą ulec zmianie w zależności od warunków rynkowych. Informacje dostarczane przez źródła zewnętrzne są uważane za wiarygodne i nie zostały niezależnie zweryfikowane pod kątem dokładności lub kompletności i nie mogą być gwarantowane.
Indeks S&P 500 („Indeks”) jest produktem S&P Dow Jones Indices LLC i/lub jego podmiotów stowarzyszonych, który został objęty licencją na użytkowanie przez Van Eck Associates Corporation. Copyright © 2020 S&P Dow Jones Indices LLC, oddział S&P Global, Inc. i/lub jej podmioty stowarzyszone. Wszelkie prawa zastrzeżone. Redystrybucja lub powielanie w całości lub w części bez pisemnej zgody S&P Dow Jones Indices LLC jest zabronione. Więcej informacji na temat indeksów S&P Dow Jones Indices LLC można znaleźć na stronie www.spdji.com. S&P® jest zastrzeżonym znakiem towarowym S&P Global, a Dow Jones® jest zastrzeżonym znakiem towarowym Dow Jones Trademark Holdings LLC. Ani S&P Dow Jones Indices LLC, Dow Jones Trademark Holdings LLC, ich podmioty stowarzyszone, ani zewnętrzni licencjodawcy nie składają żadnych oświadczeń czy też gwarancji, wyraźnych ani dorozumianych, co do możliwości pełnego odzwierciedlenia przez jakikolwiek indeks klasy aktywów lub sektora rynku, który dany indeks reprezentuje. Ani S&P Dow Jones Indices LLC, Dow Jones Trademark Holdings LLC, ich podmioty stowarzyszone, ani zewnętrzni licencjodawcy nie ponoszą żadnej odpowiedzialności za jakiekolwiek błędy, pominięcia lub rozbieżności jakiegokolwiek indeksu lub danych w nim zawartych. Nie jest możliwe inwestowanie bezpośrednio w indeks.
Inwestowanie jest obarczone ryzykiem, w tym ryzykiem możliwej utraty kapitału. W przypadku natrafienia na nieznane terminy techniczne prosimy o zapoznanie się z Glosariuszem ETF | VanEck.
Żadna część tego materiału nie może być powielana w jakiejkolwiek formie ani przywoływana w jakiejkolwiek innej publikacji bez wyraźnej pisemnej zgody VanEck.
© VanEck (Europe) GmbH
Wyłącznie do celów informacyjnych i reklamowych.
Niniejsze informacje zostały opracowane przez VanEck (Europe) GmbH, który został wyznaczony na dystrybutora produktów VanEck w Europie przez podmiot zarządzający VanEck Asset Management B.V., założony zgodnie z prawem holenderskim i zarejestrowany w Holenderskim Urzędzie ds. Rynków Finansowych (AFM). VanEck (Europe) GmbH z siedzibą przy Kreuznacher Str. 30, 60486 Frankfurt, Niemcy, jest dostawcą usług finansowych podlegającym regulacji Federalnego Urzędu Nadzoru Finansowego w Niemczech (BaFin). Informacje te mają na celu jedynie dostarczenie inwestorom ogólnych i wstępnych danych i nie mogą być interpretowane jako porady o charakterze inwestycyjnym, prawnym czy podatkowym. Inwestorzy powinni skorzystać z profesjonalnego doradztwa w odniesieniu do ich konkretnych okoliczności i obszaru działania. VanEck (Europe) GmbH oraz jego podmioty stowarzyszone i powiązane (razem „VanEck”) nie ponoszą żadnej odpowiedzialności za jakiekolwiek decyzje inwestycyjne, dezinwestycyjne lub dotyczące wstrzymania inwestycji podjęte przez inwestora na podstawie tych informacji. Wyrażone poglądy i opinie są poglądami autora (autorów) i VanEck niekoniecznie musi je podzielać. Opinie są aktualne na dzień publikacji i mogą ulec zmianie w zależności od warunków rynkowych. Niektóre zawarte tu opinie mogą stanowić jedynie projekcje, prognozy i inne stwierdzenia dotyczące przyszłości, które nie odzwierciedlają rzeczywistych wyników. Informacje pochodzące ze źródeł trzecich uważa się za wiarygodne, ale nie zostały one poddane niezależnej weryfikacji, a więc nie można zagwarantować ich dokładności ani kompletności. Wszystkie wymienione wskaźniki odnoszą się do sektorów wspólnego rynku i ich wyników. Nie jest możliwe inwestowanie bezpośrednio w indeks.
Podane wyniki bazują na danych historycznych i nie gwarantują osiągnięcia identycznych wartości w przyszłości. Inwestowanie jest obarczone ryzykiem, w tym możliwą utratą kapitału. Przed dokonaniem inwestycji w fundusz należy zapoznać się z Prospektem oraz Kluczowymi informacjami dla inwestorów.
Żadna część tego materiału nie może być powielana w jakiejkolwiek formie ani przywoływana w innych publikacjach bez pisemnej zgody VanEck.
© VanEck (Europe) GmbH
08 września 2026
13 sierpnia 2026
08 września 2026
13 sierpnia 2026