Witamy w VanEck
Jakim typem inwestora jesteś?
25 sierpnia 2026
Czas Czytania 8 MIN
Wykopanie tej luki zajęło trzy dekady. Po zimnej wojnie Zachód pozwolił swojej bazie obronnej podupaść — wyprzedano zapasy, a wydatki NATO spadły do 1,4% PKB do 2014 r.1 Dziś USA budują zaledwie 0,1% światowych statków i ledwie jedną trzecią docelowej liczby okrętów podwodnych.2 Napięcie jest już widoczne: podczas kampanii przeciwko Iranowi w 2026 r. wystrzelono ponad 1000 pocisków manewrujących Tomahawk i 1100 JASSM – amunicji, której nie da się uzupełnić przez lata.3 Chiny przejęły moce produkcyjne, z których Zachód zrezygnował, pozostawiając myśliwce F-35, niszczyciele typu Arleigh Burke i okręty podwodne klasy Virginia zależne od tego samego rywala, którego miały odstraszać.
Odwrócenie trendu jest gwałtowne. Globalne wydatki obronne wzrosły realnie o 9,7% w 2024 r. i osiągnęły 2,9 bln USD w 2025 r.4 Na czele wzrostu stanęła Europa, a Niemcy po raz pierwszy od 1992 r. przekroczyły poziom 2% PKB.5
Na czerwcowym szczycie NATO w Hadze w 2025 r. 31 z 32 członków zobowiązało się osiągnąć 5% PKB do 2035 r. — ponad dwukrotnie więcej niż obecny cel.6
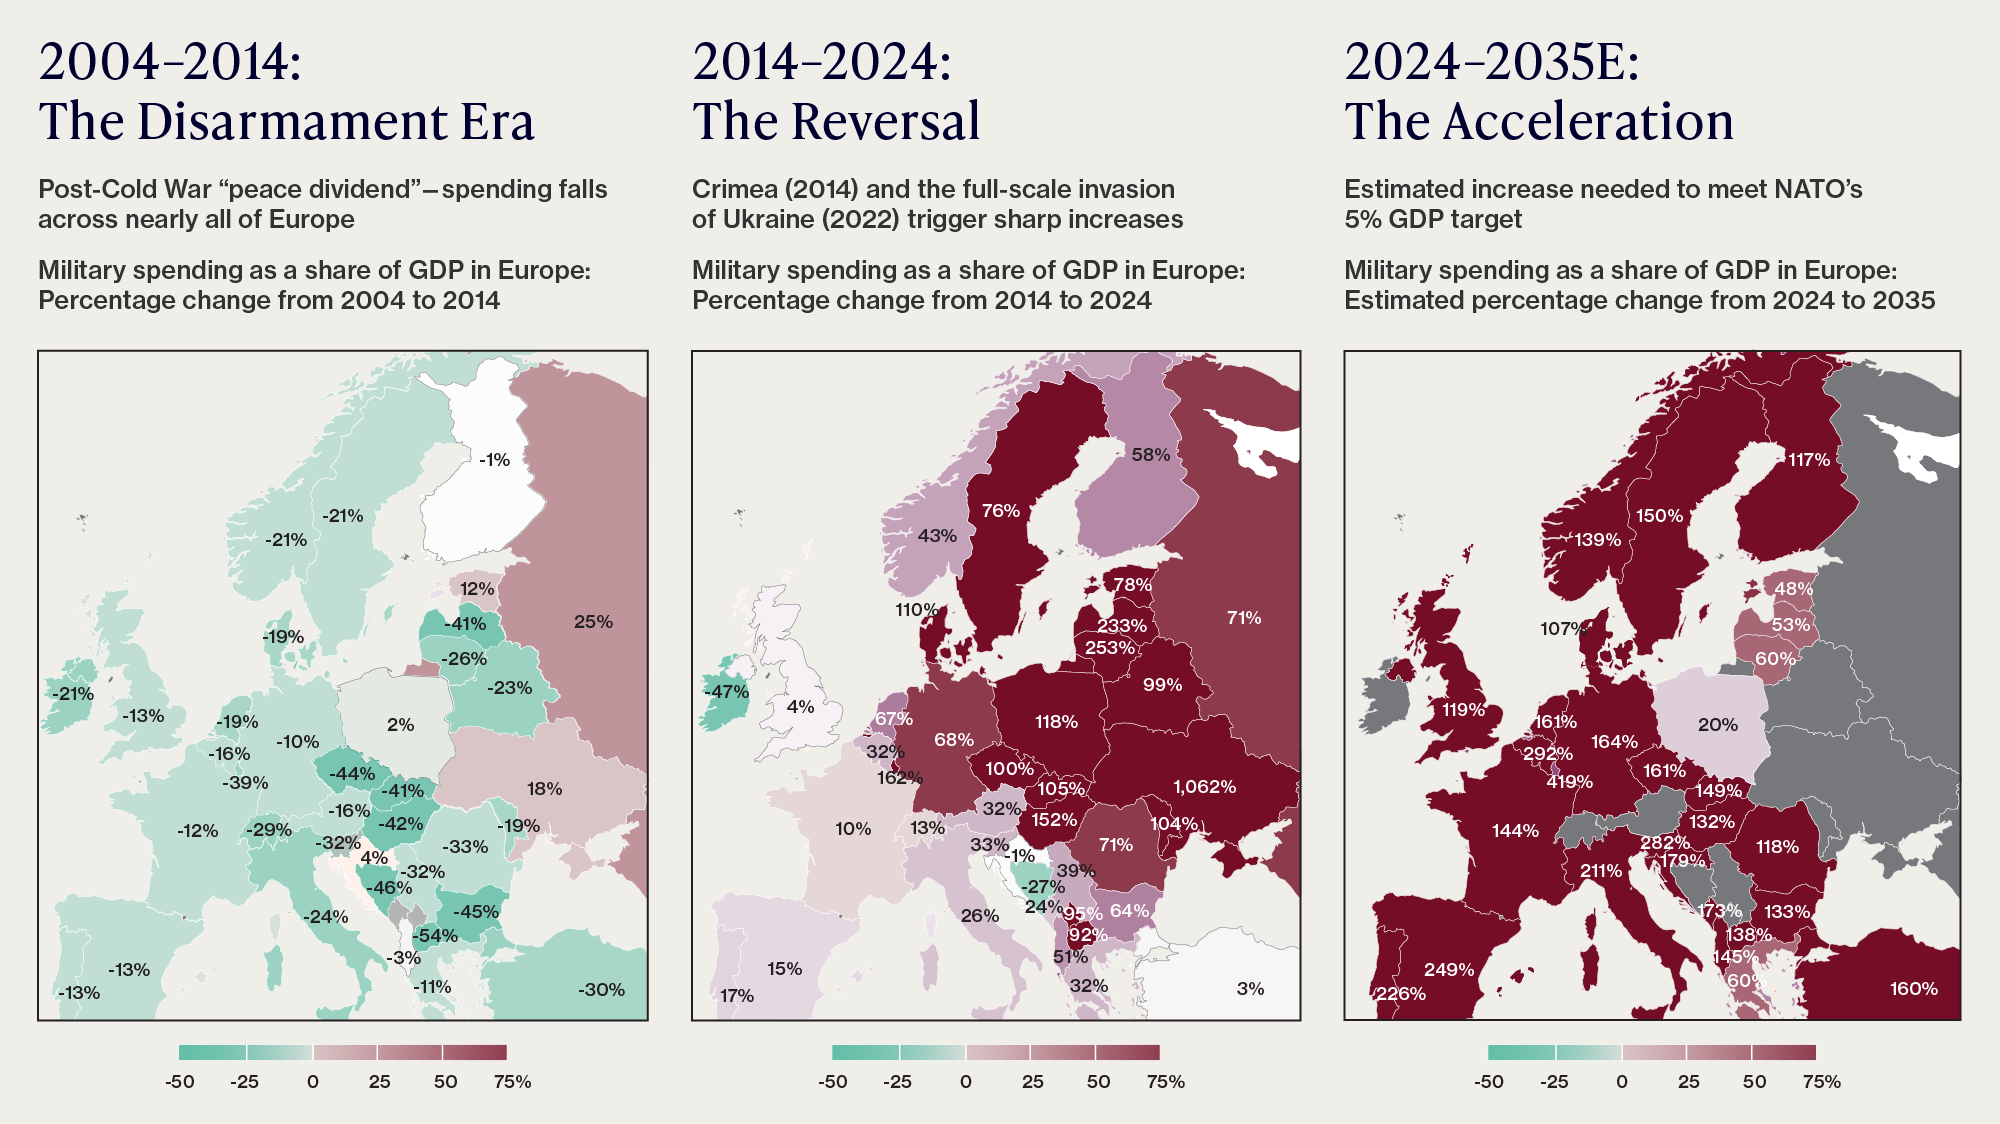
Źródło: obliczenia VanEck na podstawie danych Stockholm International Peace Research Institute (SIPRI, 2025), opublikowanych w Intereconomics (2026), “Can Europe Deliver NATO’s Five Percent?” Wyłącznie w celach ilustracyjnych. Nie stanowi prognozy przyszłych wyników.
Same Stany Zjednoczone wnioskują o 1,5 bln USD na 2027 r. — największą rozbudowę wojska od II wojny światowej, o 44% większą niż w 2026 r.7
Ostatnie wielkie dozbrojenie — II wojna światowa i Korea — wywołało jeden z największych supercykli surowcowych w historii. Do 1950 r. niedobory miedzi, stali, aluminium i wolframu spowolniły amerykańską produkcję zbrojeniową do tego stopnia, że Waszyngton wymieniał pszenicę na zagraniczny boksyt, chrom i cynę. Tempo wyznaczały metale, nie armie. Mogą zrobić to ponownie.
Źródła: OSD Historical Office, Rearming for the Cold War; CSIS, Minerals at War (2026); Geopolitical Monitor.
Ta rozbudowa dotyczy w przeważającej mierze sprzętu. Członkowie NATO przeznaczają obecnie 32% budżetów na zakupy, powyżej sojuszniczego minimum wynoszącego 20%; jeśli zobowiązanie do 5% zostanie zrealizowane, wydatki w ciągu następnej dekady mogą zbliżyć się do 30 bln USD — z czego prawie 10 bln USD przypadnie wyłącznie na sprzęt.8
Pentagon nazywa to „Arsenałem Wolności” — nie większą liczbą żołnierzy, lecz odbudowaną bazą produkcyjną, przy czym ponad połowa środków trafia na zakupy i broń nowej generacji.9
Znaczna część tych wydatków wydaje się mieć charakter strukturalny, a nie cykliczny, ponieważ opiera się na ustawodawstwie i zobowiązaniach wieloletnich, a nie na cyklu rynkowym. Budżety pozostają jednak polityczne: przyszłe rządy mogą je zmieniać, opóźniać lub realokować.
Każda platforma wojskowa korzysta z tego samego koszyka metali — myśliwiec i niszczyciel nigdy nie dzielą tego samego pola walki, ale konkurują o to samo aluminium, miedź, wolfram i metale ziem rzadkich.
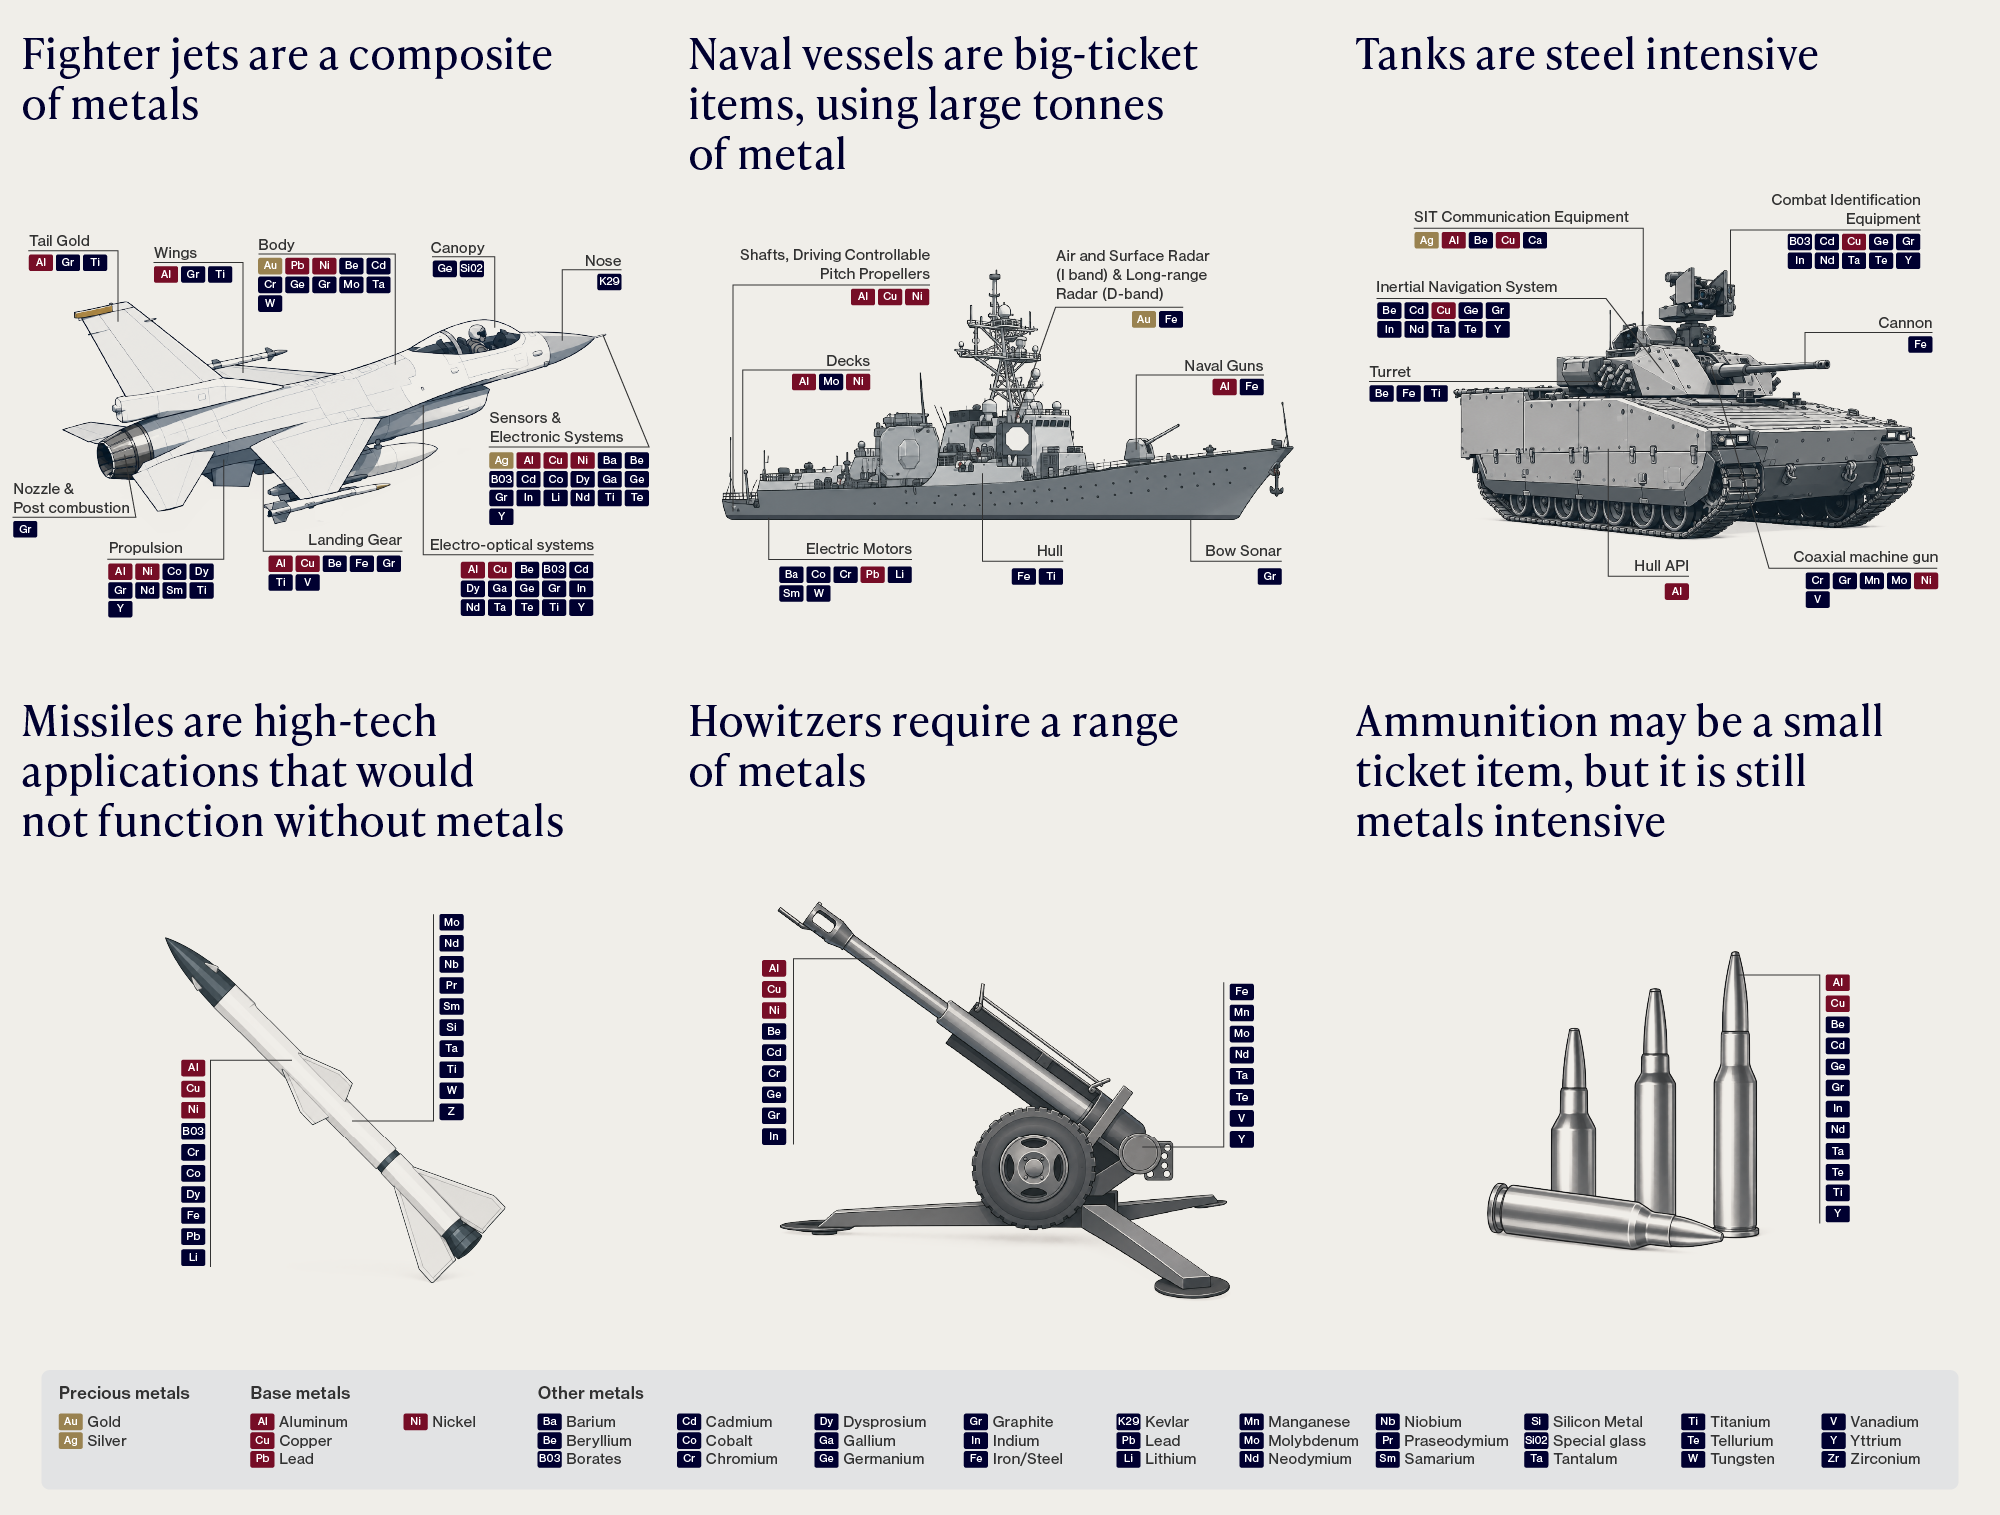
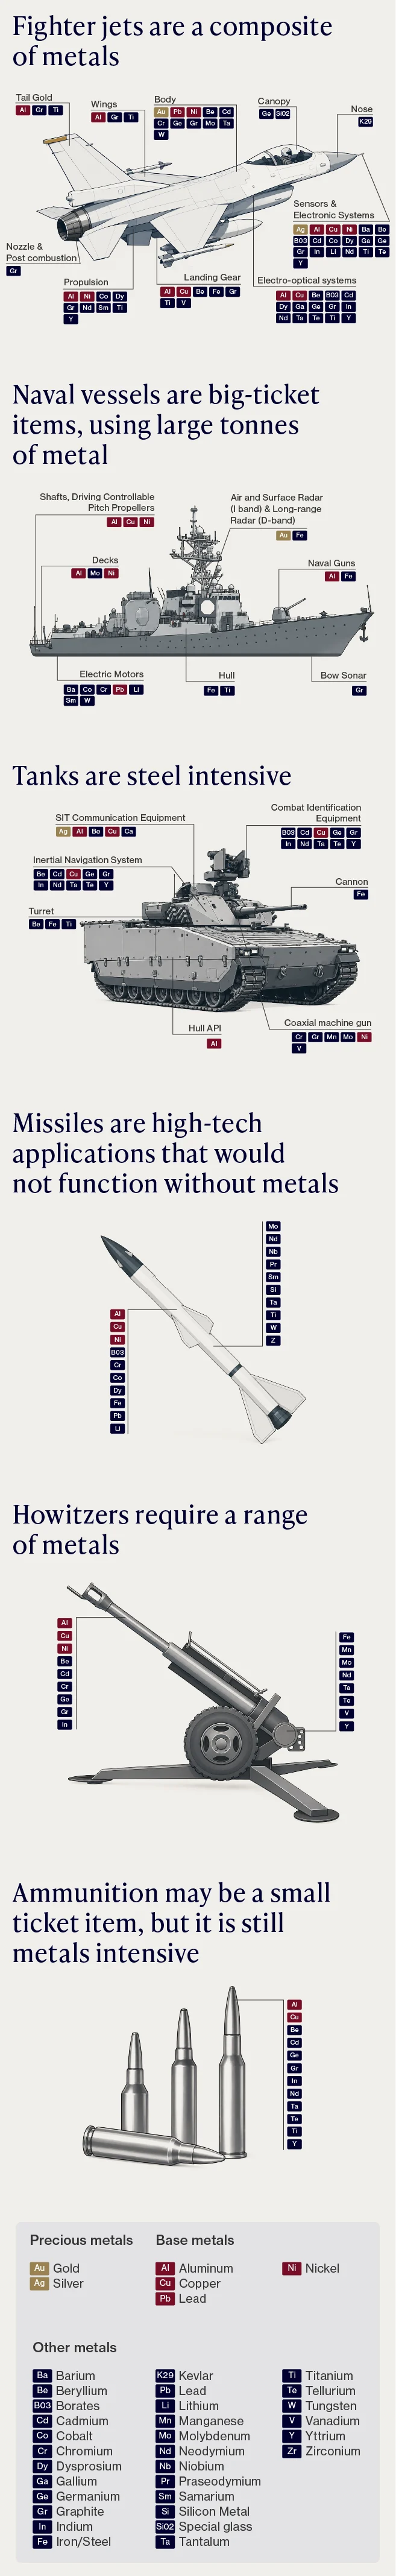
Źródło: Benedetta Girardi, Irina Patrahau, Giovanni Cisco i Michel Rademaker, “Strategic Raw Materials for Defence: Mapping European Industry Needs,” The Hague Centre for Strategic Studies (2020); za pośrednictwem BofA Global Research. Wyłącznie w celach ilustracyjnych.
Obronność stanowi dziś relatywnie niewielką część tych rynków, ale jest szybko rosnącym, prawnie wymaganym źródłem popytu — i przyspiesza na rynku, który już jest napięty i skoncentrowany. Goldman Sachs szacuje, że samo dozbrojenie Europy zwiększy popyt regionu na metale przemysłowe o około 6% do 2027 r.10. Następnie nakładają się dwa czynniki: rosnący popyt oraz wyścig o zabezpieczenie dostaw poza Chinami. Dla inwestorów wskazuje to na górników i przetwórców spoza Chin — którzy potencjalnie mogą skorzystać na rosnącym popycie i premii za bezpieczne dostawy, przy czym niewiele portfeli ma obecnie taką ekspozycję. Wyższe ceny metali nie przekładają się jednak automatycznie na wyższe zyski, a akcje spółek wydobywczych mogą silnie spadać nawet w okresach wzrostu popytu. To, co to oznacza, znacznie różni się w zależności od metalu — więc rozpatrzmy je po kolei.
Stal to najbardziej podstawowy składnik obronności pod względem tonażu — pojedynczy lotniskowiec wymaga około 70 000 ton11. Obronność to dziś tylko około 2% globalnego popytu na stal, ale rośnie szybko – i nie chodzi tu o wolumen, lecz o jakość. Ten udział także nie jest stały: w szczycie mobilizacji związanej z wojną koreańską obronność pochłaniała nawet 20% produkcji stali w USA12. Trwałe dozbrajanie mogłoby ponownie zwiększyć ten udział — i naszym zdaniem jest to zacieśnienie, którego rynek nie wycenił. Platformy definiujące nowoczesną wojnę opierają się na stali specjalistycznej: kadłubach ciśnieniowych okrętów podwodnych, które potrafi produkować tylko kilka hut, opatentowanej stali Eglin używanej w obudowach bomb penetrujących zastosowanych w Iranie oraz pojedynczym zakładzie w Pensylwanii dostarczającym do 95% płyt pancernych dla marynarki wojennej13. Wraz ze wzrostem rekordowych zamówień zakupowych na rok fiskalny 2026 w tych napiętych łańcuchach dostaw, siła cenowa może przesunąć się w stronę nielicznych producentów mających kwalifikacje do jej wytwarzania, choć nie jest to przesądzone.
Tonaż morski w budowie wzrósł o około 80% od 2014 r. i dalej rośnie zgodnie z planem marynarki wojennej


Źródło: Congressional Budget Office, Challenges Facing the Navy's and Coast Guard's Shipbuilding Programs, kwiecień 2026 (cbo.gov/publication/62258). Wyporność (lekka) jest przybliżeniem popytu na stal. Podziały kategorii odtworzone przez VanEck na podstawie wykresu 4 CBO. Wyłącznie w celach ilustracyjnych. Nie stanowi prognozy przyszłych wyników.
Miedź przewodzi wojnę — przesyła energię, przenosi dane i wyścieła amunicję, od kilometrów okablowania na okręcie wojennym po system naprowadzania Tomahawka i pierścień wprawiający w ruch każdy pocisk artyleryjski. W 2021 r. produkcja wojskowa zużyła 2,19 mln ton — ponad 10% światowej produkcji rafinowanej — a od tego czasu rosła w tempie około 14% rocznie14. Wzrost ma przestrzeń do dalszego biegu: wojna oparta na dronach i pociskach zużywa więcej miedzi na każdego wydanego dolara niż kiedykolwiek wcześniej. A popyt trudno zastąpić. Wielu prognostów oczekuje, że miedź wejdzie w fazę deficytu, przy zaledwie minimalnym wzroście podaży z kopalń; na napiętym rynku to marginalna tona zwykle ustala cenę, a producenci zdolni ją dostarczyć mogą przejąć marżę. Takie prognozy są z natury niepewne, a ceny miedzi historycznie cechowały się wysoką cyklicznością.
Aluminium tworzy nowoczesną wojnę. Drony, pociski manewrujące, a przede wszystkim amunicja kamikadze zalewająca współczesne pole walki są lekkie i jednorazowe — a lekkość oznacza aluminium. Wystrzeliwane i wysyłane tysiącami, nigdy nieodzyskiwane, aluminium staje się powtarzalnym obciążeniem, a nie jednorazowym kosztem. Tymczasem Ameryka praktycznie przestała je wytapiać: USA, niegdyś największy na świecie producent aluminium pierwotnego, spadły z 24 działających hut do czterech15. Jednocześnie popyt obronny wzrósł ponad dwukrotnie od 2009 r. i do 2030 r. ma rosnąć dalej16. Ameryka importuje dziś znaczną część metalu, bez którego nie jest w stanie prowadzić wojny — a który już znajduje się na liście zapasów strategicznych państwa. Odbudowa tej podaży w kraju jest obecnie priorytetem strategicznym i naszym zdaniem nieliczni pozostali zachodni producenci i przetwórcy mogą należeć do beneficjentów — choć ekonomika hutnictwa pozostaje trudna i silnie zależy od cen energii oraz utrzymania wsparcia politycznego.
Metale ziem rzadkich kierują wojną. Magnesy, które naprowadzają pocisk, ustawiają radar i zasilają F-35, opierają się właśnie na nich — przede wszystkim na samaro-kobalcie, zaprojektowanym tak, by zachować magnetyzm w temperaturze pola walki, gdzie zwykłe magnesy zawodzą. Zależność jest realna: w 2022 r. Pentagon wstrzymał dostawy F-35 z powodu stopu magnetycznego wyprodukowanego w Chinach, wznawiając je dopiero na podstawie zwolnienia.17 A popyt gwałtownie rośnie — głównie na inny rodzaj magnesu: neodym wykorzystywany w pojazdach elektrycznych i robotach, którego popyt podwoił się od 2015 r. i ma wzrosnąć o kolejne około 30% do 2030 r.18
W obronności nigdy nie chodziło o wolumen; chodziło o kontrolę — a Chiny ją sprawują. Chiny produkują 97% światowego samaru i wykorzystały ten uchwyt jako broń, odcinając wszystko, co trafia do wojska.19 Odpowiedzią Waszyngtonu jest siła kapitału: udział kapitałowy w krajowym producencie i cena minimalna na poziomie dwukrotnie wyższym od rynkowej. A od stycznia 2027 r. amerykańskie prawo zakazuje wszelkich magnesów obronnych, które na jakimkolwiek etapie miały styczność z Chinami.20 USA praktycznie ich nie produkują — dlatego Waszyngton wspiera firmy, które będą to robić, czyli tych samych producentów korzystających na boomie EV i robotyki.
Gal umożliwia działanie radaru systemu Patriot; german zapewnia optykę podczerwoną w celownikach noktowizyjnych i pociskach naprowadzanych na ciepło; antymon wzmacnia rdzeń pocisku oraz race smugowe i flary rozświetlające noc; wolfram tworzy penetratory przebijające pancerz — „metal wojenny”, gęsty i bezwzględny. Żaden z nich nie jest potrzebny w dużych ilościach; wszystkie są niezastąpione. A Chiny kontrolują cały ten pakiet — 98% galu, 83% wolframu, 68% germanu i 48% antymonu21. Już nacisnęły spust — odcinając gal, german i antymon w 2024 r., zaostrzając restrykcje wobec wolframu w 2025 r. — i nawet po rozejmie w 2025 r. blokada dla odbiorców wojskowych pozostała w mocy. Ryzyko nigdy nie polegało tu na wyczerpaniu zapasów; polegało na odcięciu, licencja po licencji. Potencjalna szansa jest lustrzanym odbiciem tego ryzyka: zachodni producenci tego, czego Pekin nie sprzeda — nieliczni i coraz częściej wspierani przez popyt rządowy. To wsparcie jest jednak decyzją polityczną i może zostać ograniczone lub wycofane. Wiele z tych firm to małe spółki, niektóre jeszcze bez przychodów, których akcje mogą być zmienne i mniej płynne niż szeroki rynek.
Wzrost cen minerałów kluczowych dla obronności po chińskich ograniczeniach eksportowych


Źródło: Fastmarkets, USITC, OilPrice/Reuters (2024–2026). Wzrosty mierzone od cen sprzed wprowadzenia kontroli do cen szczytowych/ostatnich; przedziały czasowe różnią się w zależności od minerału. Wykres opracowany przez VanEck.
Gdy odrzucić platformy i politykę, wszystko sprowadza się do jednej rzeczy. Popyt jest przesądzony — budżety obronne są zapisane w ustawach, wieloletnie i rosnące. Podaż taka nie jest — jest ograniczona, skoncentrowana i, w przypadku materiałów najważniejszych, kontrolowana przez tego samego przeciwnika, przeciwko któremu Zachód się zbroi. Rynki wciąż wyceniają obronność jako historię o wykonawcach i platformach; głębsza, bardziej trwała szansa, naszym zdaniem, leży w metalach znajdujących się pod nimi — oraz w producentach i przetwórcach, którzy je dostarczają. Gdy metal staje się priorytetem bezpieczeństwa narodowego, Zachód historycznie był gotów płacić premię za jego zabezpieczenie — ceny minimalne, zapasy strategiczne, reshoring. Metale ziem rzadkich już to pokazują. Sam impuls wzrostowy — popyt obronny rosnący z niskiej bazy — naszym zdaniem w dużej mierze nie jest dziś uwzględniony w wycenach tych producentów. Zasoby naturalne zawsze kształtowały gospodarki, a dziś kształtują również układ sił, na styku bezpieczeństwa gospodarczego i narodowego. Pytanie brzmi, czy rynki już to uwzględniły w cenach. Nie sądzimy, by tak było. Oczywiście możemy się mylić. Jeśli budżety obronne okażą się niższe od złożonych zobowiązań, jeśli kontrole eksportowe zostaną złagodzone lub jeśli nowa podaż pojawi się szybciej, niż oczekiwano, opisana tutaj ciasnota może szybko ustąpić — a omawiane akcje mogą zachowywać się słabiej od rynku, potencjalnie w znacznym stopniu.
Zajęliśmy się połową tego przecięcia dotyczącą bezpieczeństwa narodowego. Następne jest bezpieczeństwo gospodarcze.
Europejscy inwestorzy, którzy podzielają powyższą analizę, mogą podejść do tego tematu z trzech różnych punktów łańcucha wartości. Każdy z nich wiąże się z innym profilem ryzyka i żaden nie jest z definicji bardziej odpowiedni od pozostałych — zależy to od celów, horyzontu i tolerancji ryzyka konkretnego inwestora.
VanEck Defense UCITS ETF pasywnie śledzi indeks MarketVector™ Global Defense Industry Index i daje ekspozycję na samych wykonawców obronnych oraz producentów platform. Jak wskazano powyżej, uważamy, że istotna część entuzjazmu rynku wobec tematu ponownego zbrojenia jest już odzwierciedlona w wycenach tych spółek. Inwestorzy nie powinni zakładać, że przeszacowanie cen akcji z ostatnich lat będzie kontynuowane. Kluczowe ryzyka obejmują: ryzyko rynku akcji, ryzyko płynności oraz ryzyko koncentracji branżowej lub sektorowej.
VanEck Rare Earth and Strategic Metals UCITS ETF pasywnie odwzorowuje indeks MVIS® Global Rare Earth/Strategic Metals i znajduje się wyżej w łańcuchu wartości, wśród spółek wydobywczych, rafineryjnych i przetwórczych, które dostarczają sam surowiec. To ta część łańcucha wartości, którą rynek, naszym zdaniem, wolniej wycenił na nowo: producenci metali ziem rzadkich i metali rzadkich (minor metals), których podaż jest ograniczona, a w przypadku najbardziej krytycznych surowców skoncentrowana poza Zachodem. Główne ryzyka: ryzyko inwestowania w spółki z sektora zasobów naturalnych, ryzyko inwestowania w emitentów z rynków wschodzących, ryzyko inwestowania w mniejsze spółki.
VanEck S&P Global Mining UCITS ETF pasywnie odwzorowuje indeks S&P Global Mining i oferuje najszerszą ekspozycję spośród tych trzech funduszy, obejmując zdywersyfikowanych producentów rudy żelaza (potrzebnej do produkcji stali), miedzi i aluminium opisanych powyżej. Podczas gdy ekspozycja na metale ziem rzadkich i metale strategiczne koncentruje się na materiałach stanowiących wąskie gardła, ta obejmuje metale masowe i nieszlachetne, które odpowiadają za tonaż programu zbrojeniowego: bardziej zdywersyfikowana, choć również bardziej cykliczna droga do tego samego popytu. Główne ryzyka: ryzyko inwestowania w spółki z sektora zasobów naturalnych, ryzyko inwestowania w emitentów z rynków wschodzących, ryzyko inwestowania w mniejsze spółki.
Przed podjęciem jakiejkolwiek decyzji inwestycyjnej należy zapoznać się z Prospektem i KID. Ryzyko utraty kapitału.
Aby otrzymywać więcej analiz, zapisz się do naszego newslettera.
1 U.S. Department of Defense, “Strategic and Critical Materials in the Defense National Stockpile,” Report to Congress, grudzień 1998.
2 J.P. Morgan, “U.S. Defense Industrial Base,” wydanie poprawione, 2026; Congressional Budget Office, Challenges Facing the Navy’s and Coast Guard’s Shipbuilding Programs, kwiecień 2026.
3 CBS News, “Rapid pace of interceptor and precision-guided weapons use worries Trump administration,” 23 lipca 2026.
4 SIPRI, Trends in World Military Expenditure, 2025, kwiecień 2026.
5 NATO, Defence Expenditure of NATO Countries (2014–2025), sierpień 2025; https://news.yahoo.com/germany-hits-2-gdp-nato-054459619.html
6 NATO Hague Summit Declaration, czerwiec 2025.
7 U.S. Department of Defense, FY2027 Budget Request Overview Book, kwiecień 2026; White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” kwiecień 2026.
8 NATO, Defence Expenditure of NATO Countries (2014–2025), tabela 8a, sierpień 2025.
9 White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” kwiecień 2026; Michael E. O’Hanlon, “A Better Way to Spend $350 Billion at the Pentagon,” Brookings Institution, 24 czerwca 2026; U.S. Department of Defense, FY2027 Budget Request Overview Book, kwiecień 2026; White House, “Rebuilding Our Military: FY2027 Budget Fact Sheet,” kwiecień 2026.
10 Goldman Sachs (2025): Economic Research: Global Market daily: Defense: Another Boost to base Metals Demand (Struyven/ Dinsmore/ Waltham).
11 American Iron & Steel Institute, cytowane za National Iron & Steel Heritage Museum.
12 U.S. Army War College, “U.S. Readiness for the Korean Conflict”; USNI Proceedings, “Industrial Mobilization in the U.S.,” październik 1953.
13 https://www.steelmuseum.org/carrier_exhibit_2018/coatesville_steel.cfm
14 https://mwi.westpoint.edu/as-americas-military-rearms-it-needs-minerals-and-lots-of-them/
15 https://www.aluminum.org/PowerUp
16 BofA Global Research: From mine to missile: the metals behind modern defence, lipiec 2025.
18 IEA, “Rare Earth Elements: Pathways to Secure and Diversified Supply Chains” (2025).
19 Center for Strategic and International Studies (G. Baskaran), październik 2025.
21 U.S. Geological Survey i CSIS (2024–2026).
WAŻNE INFORMACJE
To jest komunikat marketingowy.
Dla inwestorów w Szwajcarii: VanEck Switzerland AG, z siedzibą pod adresem Genferstrasse 21, 8002 Zurych, Szwajcaria, została wyznaczona przez spółkę zarządzającą VanEck Asset Management B.V. („ManCo”) jako dystrybutor produktów VanEck w Szwajcarii. Przedstawicielem w Szwajcarii jest Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Szwajcaria. Szwajcarski agent płatniczy: Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zürich.
Dla inwestorów w Wielkiej Brytanii: Jest to komunikat marketingowy skierowany do Klientów Profesjonalnych i Uprawnionych Kontrahentów – zarządzających majątkiem oraz pośredników finansowych regulowanych przez FCA. Nie jest on przeznaczony do dystrybucji wśród Klientów Detalicznych ani do polegania na nim przez takich klientów. VanEck Securities UK Limited (FRN: 1002854) jest wyznaczonym przedstawicielem Strata Global Limited (FRN: 563834), która jest autoryzowana i regulowana przez Financial Conduct Authority (FCA) w Wielkiej Brytanii, w celu dystrybucji produktów VanEck do firm regulowanych przez FCA. Fundusze są uznane w Wielkiej Brytanii w ramach Overseas Funds Regime, ale nie są funduszami autoryzowanymi w Wielkiej Brytanii. Inwestorzy z Wielkiej Brytanii powinni zauważyć, że skargi dotyczące Funduszy nie mogą być kierowane do Financial Ombudsman Service, a wszelkie powiązane roszczenia z tytułu strat nie będą objęte Financial Services Compensation Scheme. Informacje zawarte w tym komunikacie nie stanowią osobistej rekomendacji i nie uwzględniają celów inwestycyjnych, sytuacji finansowej ani potrzeb żadnego konkretnego odbiorcy.
Niniejsze informacje pochodzą od VanEck (Europe) GmbH, która jest autoryzowana jako firma inwestycyjna EOG zgodnie z dyrektywą w sprawie rynków instrumentów finansowych („MiFiD”). VanEck (Europe) GmbH ma siedzibę pod adresem Kreuznacher Str. 30, 60486 Frankfurt, Niemcy, i została wyznaczona przez ManCo, utworzoną zgodnie z prawem holenderskim i zarejestrowaną w holenderskim Urzędzie ds. Rynków Finansowych (AFM), jako dystrybutor produktów VanEck w Europie.
Niniejszy materiał ma charakter wyłącznie ogólny i wstępny i nie stanowi porady inwestycyjnej, prawnej ani podatkowej. VanEck (Europe) GmbH oraz jej spółki powiązane i stowarzyszone (łącznie „VanEck”) nie ponoszą odpowiedzialności za jakąkolwiek decyzję inwestycyjną, dezinwestycyjną lub o utrzymaniu inwestycji podjętą na podstawie tych informacji. Należy najpierw zapoznać się ze wszystkimi właściwymi dokumentami.
Wyrażone poglądy i opinie są poglądami autora(ów), ale niekoniecznie VanEck. Opinie są aktualne na dzień publikacji i mogą ulec zmianie wraz ze zmianą warunków rynkowych. Informacje dostarczone przez źródła zewnętrzne są uznawane za wiarygodne, ale nie zostały niezależnie zweryfikowane pod względem dokładności ani kompletności i nie mogą być gwarantowane.
Przed podjęciem ostatecznych decyzji inwestycyjnych oraz w celu uzyskania pełnych informacji o ryzykach należy zapoznać się z Prospektem – w języku angielskim – oraz KID/KIID – w języku lokalnym. Dokumenty te można uzyskać bezpłatnie na stronie www.vaneck.com, od ManCo lub od wyznaczonego agenta obsługi.
VanEck Defense UCITS ETF („ETF”) jest subfunduszem VanEck UCITS ETFs plc, parasolowej spółki inwestycyjnej UCITS z ograniczoną odpowiedzialnością pomiędzy subfunduszami. ETF jest zarejestrowany w Central Bank of Ireland, zarządzany pasywnie i odwzorowuje indeks akcji.
Wartość ETF może znacznie się wahać w wyniku strategii inwestycyjnej. Składniki portfela ETF są ujawniane w każdym dniu obrotu na stronie www.vaneck.com w sekcji Holdings ETF oraz zgodnie z PCF w sekcji Documents, a także publikowane za pośrednictwem jednego lub większej liczby dostawców danych rynkowych. Orientacyjna wartość aktywów netto (iNAV) ETF jest dostępna w Bloomberg. Szczegółowe informacje na temat rynków regulowanych, na których ETF jest notowany, znajdują się w sekcji Trading Information na stronie ETF pod adresem www.vaneck.com. Inwestorzy muszą kupować i sprzedawać jednostki UCITS na rynku wtórnym za pośrednictwem pośrednika (np. brokera) i zazwyczaj nie mogą ich sprzedać bezpośrednio z powrotem do UCITS. Mogą zostać naliczone opłaty maklerskie. Cena kupna może przewyższać, a cena sprzedaży może być niższa od bieżącej wartości aktywów netto. Inwestowanie w ETF należy interpretować jako nabywanie udziałów ETF, a nie aktywów bazowych. Opodatkowanie zależy od indywidualnej sytuacji każdego inwestora i może zmieniać się w czasie. ManCo może zakończyć marketing ETF w jednej lub większej liczbie jurysdykcji. Podsumowanie praw inwestorów jest dostępne w języku angielskim pod adresem: summary-of-investor-rights.pdf.
Przed podjęciem ostatecznych decyzji inwestycyjnych oraz w celu uzyskania pełnych informacji o ryzykach należy zapoznać się z Prospektem – w języku angielskim – oraz Dokumentem zawierającym kluczowe informacje („KID”)/ Dokumentem zawierającym kluczowe informacje dla inwestorów („KIID”) – w języku lokalnym. Dokumenty te można uzyskać bezpłatnie na stronie www.vaneck.com, od ManCo lub od wyznaczonego agenta obsługi.
VanEck S&P Global Mining UCITS ETF („ETF”) jest subfunduszem VanEck UCITS ETFs plc, parasolowej spółki inwestycyjnej UCITS, zarejestrowanej w Central Bank of Ireland, zarządzanym pasywnie i odwzorowującym indeks akcji.
Wartość ETF może znacznie się wahać w wyniku strategii inwestycyjnej. Składniki portfela ETF są ujawniane w każdym dniu obrotu na stronie www.vaneck.com w sekcji Holdings ETF oraz zgodnie z PCF w sekcji Documents, a także publikowane za pośrednictwem jednego lub większej liczby dostawców danych rynkowych. Orientacyjna wartość aktywów netto (iNAV) ETF jest dostępna w Bloomberg. Szczegółowe informacje na temat rynków regulowanych, na których ETF jest notowany, znajdują się w sekcji Trading Information na stronie ETF pod adresem www.vaneck.com. Inwestorzy muszą kupować i sprzedawać jednostki UCITS na rynku wtórnym za pośrednictwem pośrednika (np. brokera) i zazwyczaj nie mogą ich sprzedać bezpośrednio z powrotem do UCITS. Mogą zostać naliczone opłaty maklerskie. Cena kupna może przewyższać, a cena sprzedaży może być niższa od bieżącej wartości aktywów netto. Inwestowanie w ETF należy interpretować jako nabywanie udziałów ETF, a nie aktywów bazowych. Opodatkowanie zależy od indywidualnej sytuacji każdego inwestora i może zmieniać się w czasie. ManCo może zakończyć marketing ETF w jednej lub większej liczbie jurysdykcji. Podsumowanie praw inwestorów jest dostępne w języku angielskim pod adresem: summary-of-investor-rights.pdf.
Przed podjęciem ostatecznych decyzji inwestycyjnych oraz w celu uzyskania pełnych informacji o ryzykach należy zapoznać się z Prospektem – w języku angielskim – oraz KID/KIID – w języku lokalnym. Dokumenty te można uzyskać bezpłatnie na stronie www.vaneck.com, od ManCo lub od wyznaczonego agenta obsługi.
VanEck Rare Earth and Strategic Metals UCITS ETF („ETF”) jest subfunduszem VanEck UCITS ETFs plc, parasolowej spółki inwestycyjnej UCITS, zarejestrowanej w Central Bank of Ireland i odwzorowującej indeks akcji.
Wartość ETF może znacznie się wahać w wyniku strategii inwestycyjnej. Składniki portfela ETF są ujawniane w każdym dniu obrotu na stronie www.vaneck.com w sekcji Holdings ETF oraz zgodnie z Portfolio Composition File („PCF”) w sekcji Documents, a także publikowane za pośrednictwem jednego lub większej liczby dostawców danych rynkowych. Orientacyjna wartość aktywów netto (iNAV) ETF jest dostępna w Bloomberg. Szczegółowe informacje na temat rynków regulowanych, na których ETF jest notowany, znajdują się w sekcji Trading Information na stronie ETF pod adresem www.vaneck.com. Inwestorzy muszą kupować i sprzedawać jednostki UCITS na rynku wtórnym za pośrednictwem pośrednika (np. brokera) i zazwyczaj nie mogą ich sprzedać bezpośrednio z powrotem do UCITS. Mogą zostać naliczone opłaty maklerskie. Cena kupna może przewyższać, a cena sprzedaży może być niższa od bieżącej wartości aktywów netto. Inwestowanie w ETF należy interpretować jako nabywanie udziałów ETF, a nie aktywów bazowych. Opodatkowanie zależy od indywidualnej sytuacji każdego inwestora i może zmieniać się w czasie. ManCo może zakończyć marketing ETF w jednej lub większej liczbie jurysdykcji. Podsumowanie praw inwestorów jest dostępne w języku angielskim pod adresem: summary-of-investor-rights.pdf.
Indeks MarketVector™ Global Defense Industry Index jest wyłączną własnością MarketVector Indexes GmbH (spółki zależnej będącej w całości własnością Van Eck Associates Corporation), która zawarła umowę z Solactive AG na utrzymywanie i obliczanie Indeksu. Solactive AG dokłada wszelkich starań, aby zapewnić prawidłowe obliczanie Indeksu. Niezależnie od swoich zobowiązań wobec MarketVector Indexes GmbH („MarketVector”), Solactive AG nie ma obowiązku wskazywania osobom trzecim błędów w Indeksie. ETF VanEck nie jest sponsorowany, rekomendowany, sprzedawany ani promowany przez MarketVector, a MarketVector nie składa żadnych oświadczeń co do zasadności inwestowania w ETF. Nie jest możliwe bezpośrednie inwestowanie w indeks.
Indeks S&P Global Mining Reduced Coal Index jest produktem S&P Dow Jones Indices LLC i jej podmiotów powiązanych („SPDJI”). S&P® jest znakiem towarowym S&P Global, Inc. lub jej podmiotów powiązanych (S&P) i został licencjonowany do użytku przez VanEck. Dow Jones® jest zastrzeżonym znakiem towarowym Dow Jones Trademark Holdings LLC („Dow Jones”). ETF VanEck nie jest sponsorowany ani sprzedawany przez SPDJI, Dow Jones, S&P ani ich odpowiednie podmioty powiązane i żadna z tych stron nie składa żadnych oświadczeń co do zasadności inwestowania w taki produkt(y), ani nie ponosi odpowiedzialności za jakiekolwiek błędy, pominięcia lub przerwy w publikacji indeksu S&P Global Mining Reduced Coal Index. Nie jest możliwe bezpośrednie inwestowanie w indeks.
MVIS® Global Rare Earth/Strategic Metals Index jest wyłączną własnością MarketVector Indexes GmbH (spółki zależnej będącej w całości własnością Van Eck Associates Corporation), która zawarła umowę z Solactive AG na utrzymywanie i obliczanie Indeksu. Solactive AG dokłada wszelkich starań, aby zapewnić prawidłowe obliczanie Indeksu. Niezależnie od swoich zobowiązań wobec MarketVector Indexes GmbH („MarketVector”), Solactive AG nie ma obowiązku wskazywania osobom trzecim błędów w Indeksie. ETF VanEck nie jest sponsorowany, rekomendowany, sprzedawany ani promowany przez MarketVector, a MarketVector nie składa żadnych oświadczeń co do zasadności inwestowania w ETF. Nie jest możliwe bezpośrednie inwestowanie w indeks.
Inwestowanie wiąże się z ryzykiem, w tym z możliwością utraty kapitału. W przypadku wszelkich nieznanych terminów technicznych prosimy zapoznać się z ETF Glossary | VanEck.
Żadna część tego materiału nie może być reprodukowana w żadnej formie ani przywoływana w jakiejkolwiek innej publikacji bez wyraźnej pisemnej zgody VanEck.
© VanEck (Europe) GmbH ©VanEck Switzerland AG © VanEck Securities UK Limited
Wyłącznie do celów informacyjnych i reklamowych.
Niniejsze informacje zostały opracowane przez VanEck (Europe) GmbH, który został wyznaczony na dystrybutora produktów VanEck w Europie przez podmiot zarządzający VanEck Asset Management B.V., założony zgodnie z prawem holenderskim i zarejestrowany w Holenderskim Urzędzie ds. Rynków Finansowych (AFM). VanEck (Europe) GmbH z siedzibą przy Kreuznacher Str. 30, 60486 Frankfurt, Niemcy, jest dostawcą usług finansowych podlegającym regulacji Federalnego Urzędu Nadzoru Finansowego w Niemczech (BaFin). Informacje te mają na celu jedynie dostarczenie inwestorom ogólnych i wstępnych danych i nie mogą być interpretowane jako porady o charakterze inwestycyjnym, prawnym czy podatkowym. Inwestorzy powinni skorzystać z profesjonalnego doradztwa w odniesieniu do ich konkretnych okoliczności i obszaru działania. VanEck (Europe) GmbH oraz jego podmioty stowarzyszone i powiązane (razem „VanEck”) nie ponoszą żadnej odpowiedzialności za jakiekolwiek decyzje inwestycyjne, dezinwestycyjne lub dotyczące wstrzymania inwestycji podjęte przez inwestora na podstawie tych informacji. Wyrażone poglądy i opinie są poglądami autora (autorów) i VanEck niekoniecznie musi je podzielać. Opinie są aktualne na dzień publikacji i mogą ulec zmianie w zależności od warunków rynkowych. Niektóre zawarte tu opinie mogą stanowić jedynie projekcje, prognozy i inne stwierdzenia dotyczące przyszłości, które nie odzwierciedlają rzeczywistych wyników. Informacje pochodzące ze źródeł trzecich uważa się za wiarygodne, ale nie zostały one poddane niezależnej weryfikacji, a więc nie można zagwarantować ich dokładności ani kompletności. Wszystkie wymienione wskaźniki odnoszą się do sektorów wspólnego rynku i ich wyników. Nie jest możliwe inwestowanie bezpośrednio w indeks.
Podane wyniki bazują na danych historycznych i nie gwarantują osiągnięcia identycznych wartości w przyszłości. Inwestowanie jest obarczone ryzykiem, w tym możliwą utratą kapitału. Przed dokonaniem inwestycji w fundusz należy zapoznać się z Prospektem oraz Kluczowymi informacjami dla inwestorów.
Żadna część tego materiału nie może być powielana w jakiejkolwiek formie ani przywoływana w innych publikacjach bez pisemnej zgody VanEck.
© VanEck (Europe) GmbH
08 września 2026
13 sierpnia 2026
11 sierpnia 2026
08 września 2026
13 sierpnia 2026
11 sierpnia 2026