Willkommen bei VanEck
Anlegertyp auswählen
26 Oktober 2026
Viele Halbleiterallokationen konzentrieren sich heute auf US-amerikanische und taiwanesische Unternehmen und bilden damit die Design- und Fertigungsebenen der globalen Lieferkette ab. Doch in China entsteht ein eigenständiges Halbleiterökosystem, das in herkömmlichen Allokationen möglicherweise nicht erfasst wird.
Getrieben von staatlichem Kapital und strukturellen Kräften, die sich in den vergangenen Jahren verstärkt haben, baut China eine inländische Halbleiterindustrie auf, die Chipdesign, Fertigung, Ausrüstung und Packaging umfasst. Für Anleger könnte dies ein Exposure gegenüber Unternehmen bedeuten, die in traditionellen Halbleiterallokationen weitgehend fehlen.
Der VanEck China Semiconductor UCITS ETF (SMHC) ist darauf ausgelegt, diesen Zugang direkt zu erschließen. Er bildet den MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC) nach, der auf 25 der größten und liquidesten chinesischen Unternehmen entlang der Halbleiter-Wertschöpfungskette abzielt – von Design und Fertigung bis hin zu Advanced Packaging. Diese Unternehmen haben in herkömmlichen Halbleiter- und breit angelegten China-Aktienstrategien ein geringes Gewicht, was diesem Exposure im Vergleich zu vielen Portfolios ein eigenständiges Profil verleiht.
Das Ausmaß dieses Anspruchs lässt sich vielleicht am besten an Huawei veranschaulichen. Obwohl Huawei 2019 in die US Entity List aufgenommen wurde1, hat das Unternehmen seine eigenen Halbleiterfähigkeiten über seine Chipdesign-Sparte HiSilicon weiter ausgebaut. Huawei ist in Privatbesitz und nicht direkt investierbar. Die Entwicklung des Unternehmens könnte jedoch den breiteren Vorstoß in Chinas Halbleiterindustrie widerspiegeln, und die Unternehmen, die diese Industrie beliefern, sind börsennotiert.
Die Anlagethese beruht auf drei sich gegenseitig verstärkenden Kräften: dem Umfang von Chinas inländischem Ausbau der Halbleiterindustrie, dem Lokalisierungsschub, den US-Exportkontrollen ausgelöst haben könnten, und dem staatlichen Kapital, das dieses Vorhaben unterstützt. Zusammen könnten sie dazu führen, dass es sich eher um einen mehrjährigen Ausbau als um einen vorübergehenden Zyklus handelt. Das Thema könnte sich jedoch auch als kurzlebig erweisen, da der Erfolg davon abhängt, wie sich Umsetzungs-, Bewertungs- und geopolitische Risiken materialisieren.
Halbleiter sind die grundlegenden Bausteine jedes elektronischen Geräts – von Smartphones über Rechenzentren bis hin zu Autos – und China steht sowohl als Verbraucher als auch zunehmend als Produzent im Zentrum dieser globalen Industrie.
Im Jahr 2025 war China mit 49,3 Mrd. USD beziehungsweise rund 36 % des weltweiten Gesamtvolumens von 135,1 Mrd. USD2der weltweit größte Einzelkäufer von Ausrüstung für die Halbleiterfertigung. Dies zeigt, wie viel Halbleiterfabriken für die physischen Werkzeuge ausgeben, die zur Herstellung von Chips benötigt werden, darunter Lithografiesysteme, Ätzanlagen und Abscheidungsanlagen. Es ist ein Maß dafür, wo die Infrastruktur der Branche aufgebaut wird, und der größte Anteil entfällt auf China.
China führt 2025 bei den Ausgaben für Ausrüstung zur Halbleiterfertigung
Quelle: SEMI (2026). Worldwide semiconductor equipment market statistics, Gesamtjahr 2025, Stand: April 2026. Grafik nur zur Veranschaulichung. Nicht als Prognose oder Vorhersage künftiger Ergebnisse gedacht.
Dieses Investitionsniveau weist auf eine bewusste nationale Priorität hin. China steht als Zentrum der weltweiten Unterhaltungselektronik im Mittelpunkt der globalen Industrie; etwa ein Drittel aller Halbleiterbauelemente wird in dort montierten Elektroniksystemen verwendet3. Die inländische Produktion lag historisch jedoch deutlich unter dieser Nachfrage. Diese Lücke zu schließen, ist zu einer strategischen Priorität geworden, da politische Entscheidungsträger die Abhängigkeit von ausländischer Technologie verringern wollen.
Ein Verständnis dafür, wie sich die US-amerikanischen und chinesischen Halbleiterökosysteme strukturell unterscheiden, verdeutlicht, warum sich diese Chance von bestehenden Halbleiterallokationen unterscheidet.
Das US-Modell basiert auf einer Konzentration beim Design und ausgelagerter Fertigung. Eine kleine Zahl dominanter fabless Unternehmen, darunter Nvidia, Qualcomm, Broadcom und AMD, entwickelt die weltweit fortschrittlichsten Chips und lagert deren Fertigung an Foundries in Taiwan aus, vor allem an TSMC. Die Ausrüstung, die diese Foundries nutzen, stammt größtenteils von US-amerikanischen und europäischen Anbietern, während Packaging und Tests in Asien erfolgen. Die USA erfassen einen erheblichen Teil der Wertschöpfung auf der Design-Ebene, sind strukturell jedoch bei allen nachgelagerten Schritten von ausländischer Fertigung abhängig4.
China baut etwas anderes auf. Anstatt sich auf eine Ebene des Stacks zu spezialisieren, errichtet China jede Ebene gleichzeitig und im Inland, darunter fabless Design, Foundry-Kapazitäten, Fertigungsausrüstung und Advanced Packaging4. Ziel ist es, wie in der staatlichen Politik formuliert, eine größere Autarkie entlang der Halbleiter-Lieferkette zu erreichen5. Dieses Ziel liegt weiterhin in einiger Entfernung, und die Umsetzungsrisiken sind erheblich.
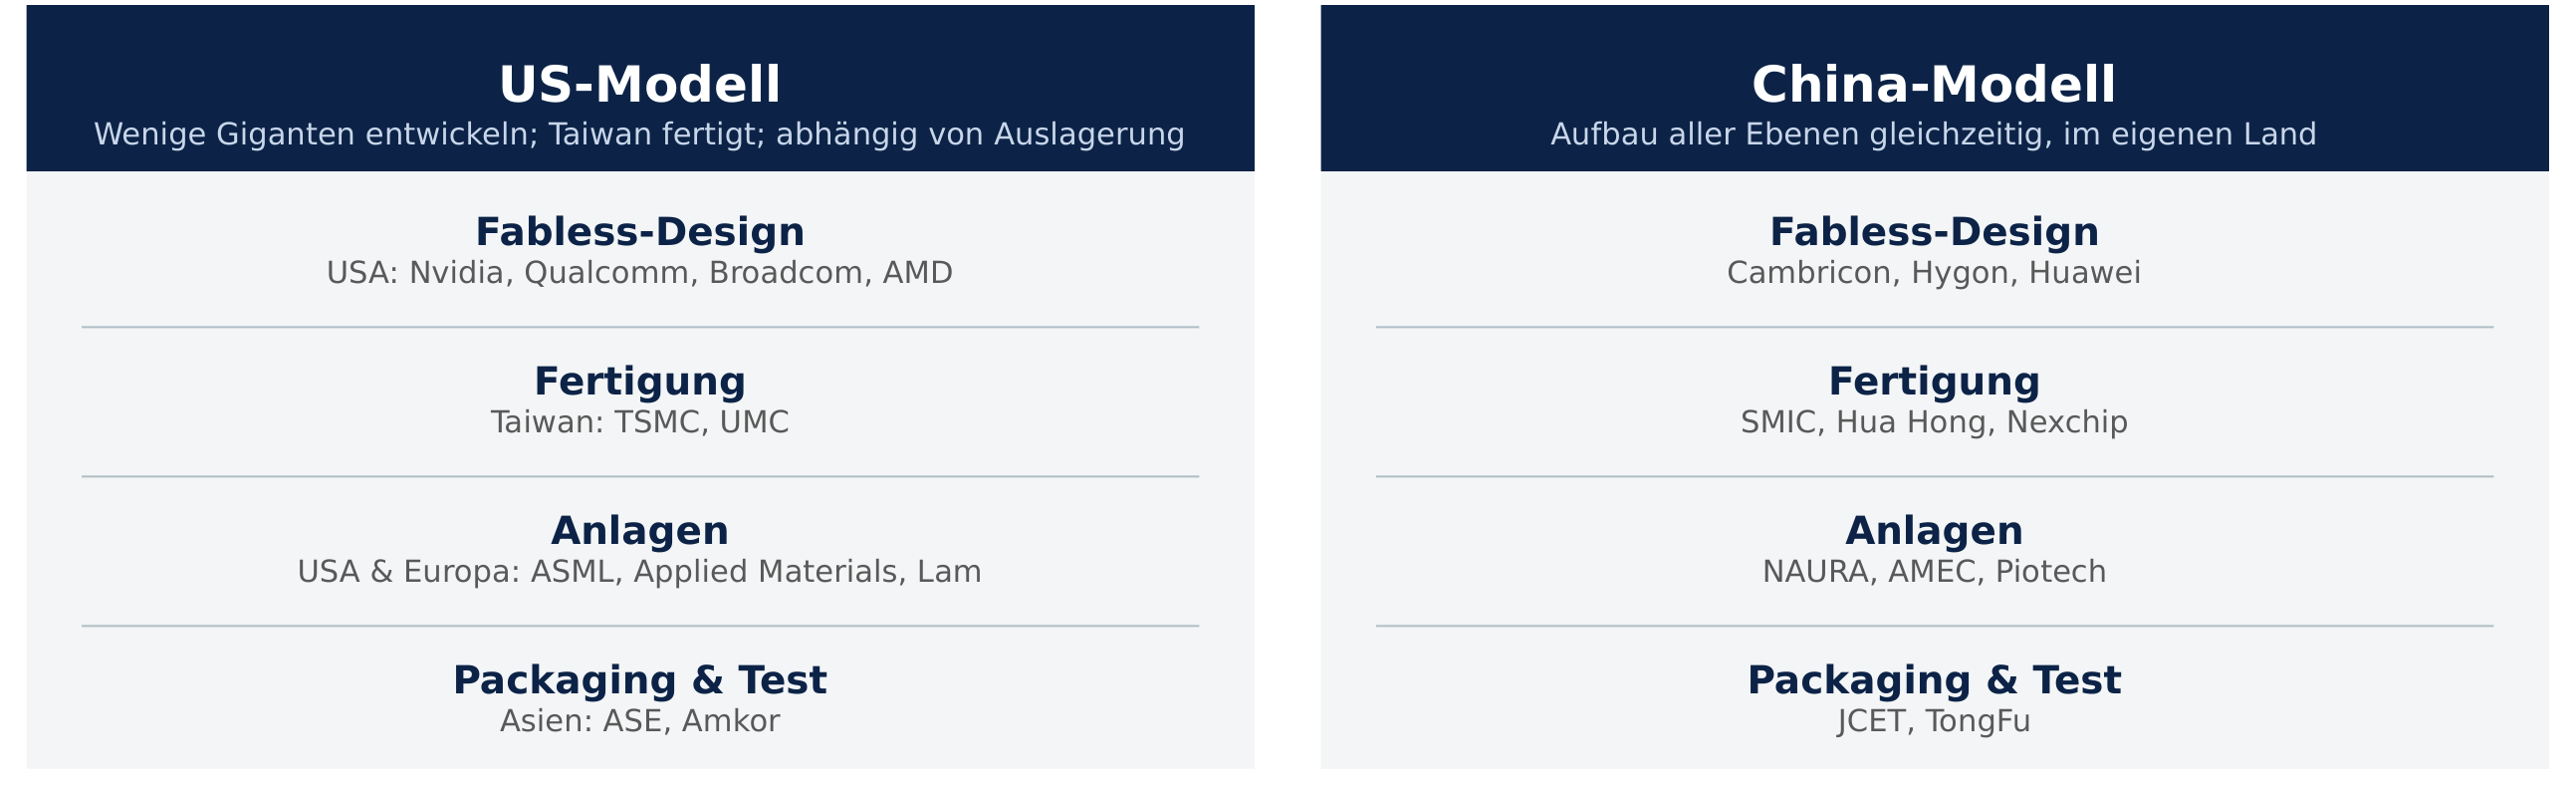
Quelle: TrendForce. (2026); TechInsights. (2026). Analyse der chinesischen Halbleiter-Wertschöpfungskette. Unternehmensnamen veranschaulichen jede Ebene der Wertschöpfungskette und stellen keine Empfehlungen dar. Die Positionen können variieren. Huawei ist in Privatbesitz und nicht investierbar.
Die praktische Konsequenz ist, dass es sich weitgehend um zwei getrennte Unternehmensgruppen handelt. Anleger mit einem herkömmlichen Halbleiter-Exposure halten möglicherweise nur wenige oder gar keine chinesischen Unternehmen, die von diesem inländischen Ausbau profitieren.
Die Beziehung zwischen US-Exportkontrollen und Chinas Halbleiterinvestitionen gehört zu den kontraintuitiveren Dynamiken an den heutigen Märkten. Die konventionelle Erwartung wäre, dass Beschränkungen Chinas Entwicklung bremsen. Die bisherigen Daten deuten in eine andere Richtung.
Seit 2019 haben die USA die Kontrollen über den Technologietransfer nach China schrittweise verschärft, darunter die Aufnahme von Huawei und SMIC in die Entity List1. Im Oktober 2022 wurde dies durch weitreichende Kontrollen für Exporte fortschrittlicher Chips und von Ausrüstung für die Halbleiterfertigung ausgeweitet. Anschließend koordinierten die USA 2023 mit den Niederlanden und Japan Beschränkungen für den Verkauf von Ausrüstung von ASML und Tokyo Electron, bevor die Kontrollen 2024 und 2025 weiter verschärft wurden. Im selben Zeitraum stiegen Chinas Ausgaben für Ausrüstung von rund 13 Mrd. USD im Jahr 2019 auf rund 49 Mrd. USD im Jahr 20252. Der Verlauf war nicht linear, da die Ausgaben 2022 leicht zurückgingen und 2025 unverändert blieben. Die Daten könnten darauf hindeuten, dass die Beschränkungen den Anreiz für chinesische Unternehmen erhöht haben, die Lieferkette zu lokalisieren.
Chinas Ausgaben für Ausrüstung stiegen mit der Ausweitung der Exportkontrollen
Chinas Ausgaben für Halbleiterausrüstung, 2019–2025 (Mrd. US$)
Quelle: Ausgabendaten: SEMI (2026). Zeitachse der Exportkontrollen: U.S. Bureau of Industry and Security. (2022-2025). Export-control rules on advanced computing and semiconductor items. U.S. Department of Commerce; Center for Strategic and International Studies. (2025); Congressional Research Service. (2025). Nur zur Veranschaulichung.
Begriffe: BIS (Bureau of Industry and Security) ist die US-Behörde für Exportkontrollen. HBM (High Bandwidth Memory) ist ein Typ von Hochgeschwindigkeitsspeicher, der in KI-Chips verwendet wird. FDPR (Foreign Direct Product Rule) ist eine US-Regel, die Exportkontrollen auf bestimmte im Ausland hergestellte Produkte anwendet, die US-Technologie nutzen.
Der Mechanismus ist einfach. Jede Beschränkung könnte einen Beschaffungsanreiz schaffen, von dem ein lokaler Anbieter profitieren könnte. Chinesische Halbleiterfabriken, die Ätz- und Abscheidungsanlagen nicht länger von Applied Materials oder Lam Research beziehen können, könnten auf NAURA ausweichen. Chinesische Rechenzentren, die keine Nvidia-GPUs kaufen können, könnten bei Huawei oder Cambricon einkaufen. Jeder ausländische Anbieter, der vom chinesischen Markt ausgeschlossen wird, könnte einen potenziellen Kunden für ein inländisches chinesisches Unternehmen schaffen. Es ist wichtig hervorzuheben, dass mögliche Änderungen bei den Beschränkungen für Anleger Unsicherheit schaffen und auch die Nachfrage nach inländischen chinesischen Anbietern beeinflussen könnten.
Beschränkungen für ausländische Anbieter schaffen inländische Profiteure
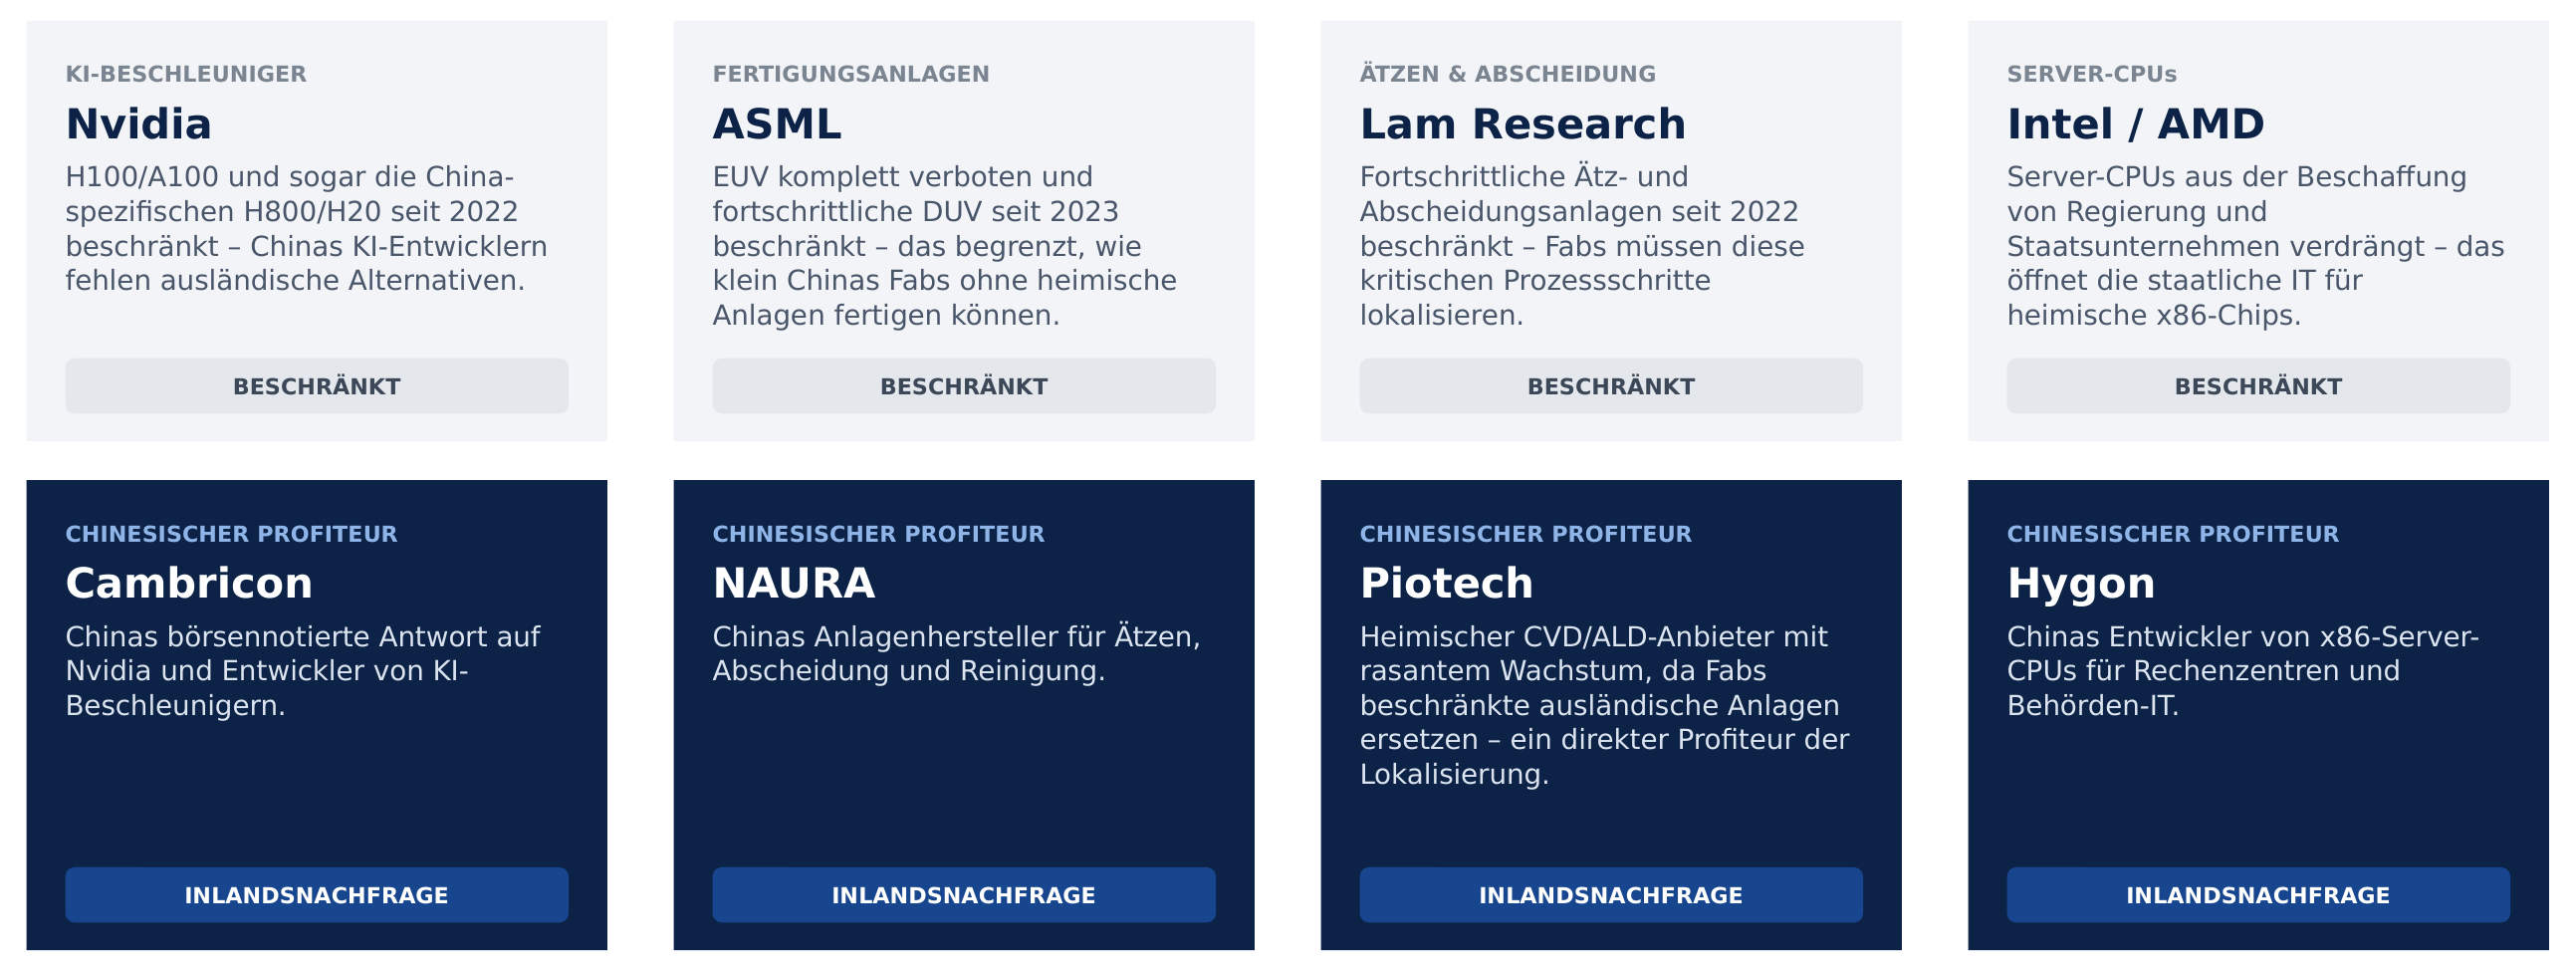
Quelle: Geschäftsberichte der Unternehmen (FY2024-FY2025); U.S. Bureau of Industry and Security. (2022-2025). Nur zur Veranschaulichung. Die gezeigten Unternehmen dienen lediglich als Beispiele. Geschäftsmodelle und Exportkontrollen können sich ändern. Keine Empfehlungen zum Kauf oder Verkauf von Wertpapieren.
Begriffe: EUV (Extreme Ultraviolet lithography) ist die fortschrittlichste Technologie zum Drucken kleinster Chipschaltkreise. DUV (Deep Ultraviolet lithography) ist eine ältere Drucktechnologie, die kleine Schaltkreise nur mit zusätzlichen Prozessschritten erreichen kann. CVD/ALD (Chemical Vapor Deposition und Atomic Layer Deposition) sind Verfahren, bei denen ultradünne Materialschichten auf Chips aufgebracht werden.
Chinas Ausbau wird durch ein Maß an staatlichem finanziellem Engagement untermauert, das sich im Vergleich zur westlichen Industriepolitik durch seinen Umfang hervorhebt.
Chinas National IC Fund hat seit 2014 über drei Phasen hinweg rund 98 Mrd. USD an registriertem Kapital zugesagt (umgerechnet zum jeweiligen Wechselkurs jeder Phase), darunter 47,5 Mrd. USD für Phase III, die im Mai 2024 registriert wurde5. Dieses Kapital wird über gelenkte Beschaffung, subventionierten Bau von Halbleiterfabriken und bevorzugte Finanzierung durch Staatsbanken eingesetzt. Der Umfang ist erheblich, aber ebenso die strukturellen Risiken. Staatlich gelenkte Investitionen in dieser Größenordnung können zu Überkapazitäten und Boom-Bust-Zyklen führen, und eine Finanzierung unter Marktniveau kann auf Dauer unwirtschaftliche Kapazitäten stützen.
Der Kontrast zur US-Industriepolitik ist wesentlich. Der CHIPS Act stellte 2022 52,7 Mrd. USD bereit, davon waren 39 Mrd. USD für Fertigungsanreize vorgesehen. Es wurde erwartet, dass die direkte Förderung 5 bis 15 % der Investitionsausgaben eines Projekts deckt, und die Gesamtanreize einschließlich Darlehen sollten 35 % nicht überschreiten, sodass die Empfänger den Rest privat finanzieren müssen6. Die Mittel werden ausgezahlt, wenn Projekte vereinbarte Meilensteine erreichen, und das Handelsministerium kann eine Rückforderung verlangen, wenn ein Projekt nicht bis zu einem vereinbarten Zeitpunkt abgeschlossen wird. Mit Stand vom 15. Juli 2026 hatte das Handelsministerium über 49 Projekte hinweg rund 31,7 Mrd. USD an direkter Förderung zugesagt, und bis April 2026 waren rund 13,1 Mrd. USD ausgezahlt worden7.
Die beiden Ansätze unterscheiden sich in Umfang, Struktur und Risikoprofil. Chinas Kapital ist umfangreicher und wird schneller eingesetzt, während das US-Modell stärker an Bedingungen geknüpft ist und langsamer umgesetzt wird. Beide gehen mit realen Zielkonflikten einher.
SMHC bildet den MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC) nach, einen regelbasierten Index, der darauf ausgelegt ist, ein Pure-Play-Exposure gegenüber der chinesischen Halbleiterindustrie zu bieten.
Die Eignung beginnt mit einem Umsatzreinheitsscreening. Unternehmen müssen ihren Hauptsitz oder ihre Gründung in China oder Hongkong haben und mindestens 50 % ihrer Umsätze mit Halbleitern oder Halbleiterausrüstung erzielen (25 % für aktuelle Indexmitglieder). Damit soll sichergestellt werden, dass jedes Indexmitglied ein bedeutender Marktteilnehmer ist und kein diversifizierter Technologiekonzern mit nur beiläufigem Chip-Exposure.
Aus diesem Universum werden 25 Unternehmen anhand einer Kombination aus Größe und Liquidität ausgewählt, um die Investierbarkeit des Portfolios zu unterstützen. Die Gewichtung der Indexmitglieder erfolgt anhand eines modifizierten Free-Float-Marktkapitalisierungsansatzes mit einer Obergrenze von 10 %, um das Exposure gegenüber den größten Namen mit einer Repräsentation des breiteren Chancenuniversums auszubalancieren. Der Index wird halbjährlich im März und September neu zusammengestellt und vierteljährlich neu gewichtet.
Der Index wendet außerdem Ausschlussscreenings an. Diese umfassen sanktionierte Unternehmen, normbasiertes Research, kontroverse Waffen und Umsatzschwellen für Sektoren wie Tabak, Glücksspiel, militärische Ausrüstung und fossile Brennstoffe. Nachhaltige Investitionen sind nicht das Anlageziel des Fonds. Er wendet Screenings gemäß der Indexmethodik an. Bitte beachten Sie die nachhaltigkeitsbezogenen Offenlegungen im Prospekt und KID.
Für Anleger, die Zugang zu Chinas inländischem Halbleiterausbau suchen, könnte der VanEck China Semiconductor UCITS ETF (SMHC) einen Weg bieten, ein Thema zu erschließen, das in traditionellen Halbleiterallokationen bislang weitgehend fehlt.
Eine Anlage in den ETF ist mit Risiken verbunden, einschließlich eines möglichen Kapitalverlusts. Die Hauptrisiken werden nachstehend beschrieben.
Weitere Einzelheiten zu diesen und anderen Risiken sind im Prospekt und im Key Information Document (KID) verfügbar.
Quellen
1 U.S. Bureau of Industry and Security. (2019-2025). Export-control rules on advanced computing and semiconductor items. U.S. Department of Commerce; Center for Strategic and International Studies. (2025); Congressional Research Service. (2025).
2 SEMI. (2026, April). Worldwide Semiconductor Equipment Market Statistics (WWSEMS), Gesamtjahr 2025.
3 Yole Group. (2025, November). Semiconductor Industry 2025: Worldwide Dynamics and China’s Strategic Rise Unveiled.
4 TrendForce. (2026); TechInsights. (2026). Analyse der chinesischen Halbleiter-Wertschöpfungskette.
5 State Council of the People’s Republic of China. Guo Fa [2020] No. 8; SASAC. (2022). Document 79; Beijing Municipal Administration for Market Regulation. (2024, 24. Mai). National IC Fund registry filings.
6 CHIPS and Science Act of 2022 (Public Law 117-167); U.S. Department of Commerce Office of Inspector General. Status Report OIG-25-021-I. NIST, CHIPS for America Notice of Funding Opportunity (28. Februar 2023).
7 U.S. Government Accountability Office. (2026, August). Semiconductors: Commerce Needs Plan to Meet CHIPS for America R&D Requirements (GAO-26-109121).
WICHTIGE INFORMATIONEN
Dies ist eine Marketing-Anzeige.
Diese Informationen stammen von der VanEck (Europe) GmbH, einer gemäß der Richtlinie über Märkte für Finanzinstrumente („MiFID") zugelassenen Wertpapierfirma im EWR. Die VanEck (Europe) GmbH hat ihren Sitz in der Kreuznacher Str. 30, 60486 Frankfurt, Deutschland, und wurde von der Verwaltungsgesellschaft, die nach niederländischem Recht gegründet und bei der niederländischen Finanzmarktaufsicht (AFM) registriert ist, zum Vertriebspartner für VanEck-Produkte in Europa ernannt.
Dieses Material ist nur zur allgemeinen und vorläufigen Information gedacht und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Die VanEck (Europe) GmbH und ihre verbundenen Unternehmen (zusammen „VanEck“) übernehmen keine Haftung für Investitions-, Veräußerungs- oder Halteentscheidungen, die auf der Grundlage dieser Informationen getroffen werden. Alle relevanten Unterlagen müssen zuerst konsultiert werden.
Die zum Ausdruck gebrachten Ansichten und Meinungen sind die des Autors bzw. der Autoren, aber nicht notwendigerweise die von VanEck. Die Meinungen sind zum Zeitpunkt der Veröffentlichung aktuell und können sich mit den Marktbedingungen ändern. Die von Dritten bereitgestellten Informationen werden als zuverlässig erachtet, wurden jedoch nicht von unabhängiger Seite auf ihre Richtigkeit oder Vollständigkeit überprüft und können nicht garantiert werden.
Please refer to the Prospectus – in English language - and the KID/KIID - in local language - before making any final investment decisions and for full information on risks. These documents can be obtained free of charge at www.vaneck.com, from the ManCo or from the appointed facility agent.
VanEck China Semiconductor UCITS ETF (“ETF”) is a sub-fund of VanEck UCITS ETFs plc, a UCITS (a type of EU-regulated investment fund that can be sold to retail investors across the EU) umbrella investment company with limited liability between sub-funds. The ETF is registered with the Central Bank of Ireland, passively managed and tracking an equity index.
The value of the ETF may fluctuate significantly as a result of the investment strategy. The ETF´s holdings are disclosed on each dealing day on www.vaneck.com under the ETF´s Holdings section and as per PCF under the Documents section and published via one or more market data suppliers. The indicative net asset value (iNAV) of the ETF is available on Bloomberg. For details on the regulated markets where the ETF is listed, please refer to the Trading Information section on the ETF page at www.vaneck.com. Investors must buy and sell units of the UCITS on the secondary market via an intermediary (e.g. a broker) and cannot usually be sold directly back to the UCITS. Brokerage fees may incur. The buying price may exceed, or the selling price may be lower than the current net asset value. Investing in the ETF should be interpreted as acquiring shares of the ETF and not the underlying assets. Tax treatment depends on the personal circumstances of each investor and may vary over time. The ManCo may terminate the marketing of the ETF in one or more jurisdictions. The summary of the investor rights is available in English at: summary-of-investor-rights.pdf.
The MarketVector™ China Semiconductor 10% Capped Screened Index is the exclusive property of MarketVector Indexes GmbH (a wholly owned subsidiary of Van Eck Associates Corporation), which has contracted with Solactive AG to maintain and calculate the Index. Solactive AG uses its best efforts to ensure that the Index is calculated correctly. Irrespective of its obligations towards MarketVector Indexes GmbH (“MarketVector”), Solactive AG has no obligation to point out errors in the Index to third parties. VanEck’s ETF is not sponsored, endorsed, sold or promoted by MarketVector and MarketVector makes no representation regarding the advisability of investing in the ETF. It is not possible to invest directly in an index.
Anlagen sind mit Risiken verbunden, die auch einen möglichen Verlust des eingesetzten Kapitals einschließen können. Bei unklaren Fachbegriffen siehe ETF-Glossar | VanEck.
Ohne ausdrückliche schriftliche Genehmigung von VanEck ist es nicht gestattet, Inhalte dieser Publikation in jedweder Form zu vervielfältigen oder in einer anderen Publikation auf sie zu verweisen.
© VanEck (Europe) GmbH
Ausschließlich zu Informations- und/oder Werbezwecken.
Diese Informationen stammen von VanEck (Europe) GmbH, die von der nach niederländischem Recht gegründeten und bei der niederländischen Finanzmarktaufsicht (AFM) registrierten Verwaltungsgesellschaft VanEck Asset Management B.V. zum Vertrieb der VanEck-Produkte in Europa bestellt wurde. Die VanEck (Europe) GmbH mit eingetragenem Sitz unter der Anschrift Kreuznacher Str. 30, 60486 Frankfurt, Deutschland, ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) beaufsichtigter Finanzdienstleister. Die Angaben sind nur dazu bestimmt, Anlegern allgemeine und vorläufige Informationen zu bieten, und sollten nicht als Anlage-, Rechts- oder Steuerberatung ausgelegt werden. Die VanEck (Europe) GmbH und ihre verbundenen und Tochterunternehmen (gemeinsam „VanEck“) übernehmen keine Haftung in Bezug auf Investitions-, Veräußerungs- oder Retentionsentscheidungen, die der Investor aufgrund dieser Informationen trifft. Die zum Ausdruck gebrachten Ansichten und Meinungen sind die des Autors bzw. der Autoren, aber nicht notwendigerweise die von VanEck. Die Meinungen sind zum Zeitpunkt der Veröffentlichung aktuell und können sich mit den Marktbedingungen ändern. Bestimmte enthaltene Aussagen können Hochrechnungen, Prognosen und andere zukunftsorientierte Aussagen darstellen, die keine tatsächlichen Ergebnisse widerspiegeln. Es wird angenommen, dass die von Dritten bereitgestellten Informationen zuverlässig sind. Diese Informationen wurden weder von unabhängigen Stellen auf ihre Korrektheit oder Vollständigkeit hin geprüft noch können sie garantiert werden. Alle genannten Indizes sind Kennzahlen für übliche Marktsektoren und Wertentwicklungen. Es ist nicht möglich, direkt in einen Index zu investieren.
Alle Angaben zur Wertentwicklung beziehen sich auf die Vergangenheit und sind keine Garantie für zukünftige Ergebnisse. Anlagen sind mit Risiken verbunden, die auch einen möglichen Verlust des eingesetzten Kapitals einschließen können. Sie müssen den Verkaufsprospekt und die KID lesen, bevor Sie eine Anlage tätigen.
Ohne ausdrückliche schriftliche Genehmigung von VanEck ist es nicht gestattet, Inhalte dieser Publikation in jedweder Form zu vervielfältigen oder in einer anderen Publikation auf sie zu verweisen.
© VanEck (Europe) GmbH
25 Oktober 2026
25 Oktober 2026