ETF 105: Obtenga acceso eficiente a los mercados de bonos con fondos cotizados en bolsa (ETF) de renta fija
27 septiembre 2019
Read Time 10 MIN
ETF 101: Entender los conceptos básicos
ETF 102: El funcionamiento interno de las creaciones y redenciones de ETF
ETF 103: ¿Este ETF es adecuado para su portafolio?
ETF 104: Cómo aprovechar al máximo sus operaciones con ETF
ETF 105: Obtenga acceso eficiente a los mercados de bonos con ETF de renta fija
ETF 106: Desmitificando los mitos sobre la renta fija
ETF 107: ETF pasivos vs. activos explicados
Negociación de bonos frente a renta variable
Mientras que la renta variable normalmente se negocia en bolsas centralizadas, donde compradores y vendedores pueden observar las transacciones y obtener cotizaciones ejecutables, los bonos por lo general se negocian en el mercado extrabursátil (OTC), con compradores y vendedores negociando los precios directamente entre sí. Esto significa que tienen menos transparencia sobre los precios a los que otros participantes del mercado han realizado transacciones. La mayoría de los bonos también se negocian con poca frecuencia, o no se negocian en absoluto, a lo largo del día, lo que dificulta estimar el precio justo de un bono. A diferencia de las acciones, que pueden negociarse en incrementos de una sola acción, los bonos normalmente se negocian en montos mínimos que en ocasiones pueden ser de decenas o incluso cientos de miles de dólares.
Estas características reflejan la naturaleza institucional del mercado de bonos, donde grandes inversionistas con capacidades sofisticadas de negociación e investigación dominan el mercado. Esto puede hacer que sea difícil y costoso para los inversionistas individuales invertir directamente en estos mercados y construir portafolios diversificados.

Facilidad de acceso a través de los ETF
Desde el lanzamiento de los primeros ETF de renta fija en 2002, este segmento ha crecido de manera significativa en tamaño, número de fondos y diversidad de estrategias disponibles, a medida que su adopción ha aumentado y los inversionistas se han familiarizado más con los beneficios que podrían ofrecer. Antes, dada la dificultad para comprar los bonos subyacentes, los inversionistas individuales que buscaban exposición diversificada normalmente tenían que acceder a estos mercados a través de fondos mutuos gestionados activamente. Además del costo generalmente más alto de estas estrategias, lograr exposiciones objetivo puede ser más difícil debido a la falta de transparencia y al hecho de que los administradores tienen flexibilidad para invertir en valores fuera de su índice de referencia con el fin de generar alfa. Sin embargo, los estudios han mostrado que la mayoría de los administradores activos han tenido un desempeño inferior al del índice de referencia amplio del mercado, lo que ha generado una mayor demanda de estrategias pasivas de bajo costo en la estructura de ETF.
Ahora los inversionistas pueden encontrar ETF que brindan acceso a amplios segmentos del mercado, incluidas exposiciones agregadas “core”, así como sectores específicos como bonos corporativos, gubernamentales y municipales. Además, áreas a las que antes era difícil o costoso acceder ahora pueden alcanzarse mediante una sola operación, incluidos bonos de mercados emergentes, bonos municipales de alto rendimiento y préstamos bancarios. Además de acceder a amplios segmentos del mercado, los ETF también ofrecen la capacidad de enfocarse en exposiciones específicas dentro de cada sector, por ejemplo, mediante la aplicación de filtros basados en geografía, vencimiento y calidad crediticia.
La amplia variedad de ofertas ha facilitado que los inversionistas construyan portafolios personalizados de manera eficiente con base en sus objetivos de inversión y perfiles de riesgo.
Mitos y realidades de los ETF de renta fija:
Los inversionistas en ETF de renta fija no saben lo que están comprando.
La mayoría de los patrocinadores proporcionan las tenencias del portafolio a través de diversos medios (es decir, la página web del fondo, Bloomberg, proveedores externos de datos, etc.). A diferencia de los fondos mutuos (que normalmente muestran sus tenencias con un rezago de 30 a 60 días), la mayoría de los ETF pasivos mostrarán las tenencias con un rezago de un día como máximo.
Existe una discrepancia entre la liquidez “prometida” de los ETF de renta fija y la liquidez de los valores subyacentes.
Los bonos son inherentemente menos líquidos por diversas razones. Todos los bonos se negocian en el mercado extrabursátil, por lo que no existe una bolsa centralizada como sí la hay para la renta variable. Los bonos se negocian “por cita”, lo que significa que las dos contrapartes deben encontrarse y luego negociar los términos de la operación. Como resultado, en algunos casos los bonos pueden pasar días, semanas o incluso meses sin negociarse. Aunque la liquidez de sus valores subyacentes es un componente importante del perfil de liquidez general de cualquier ETF, es solo un segmento de la liquidez total del fondo. En muchos casos, vemos operaciones de ETF sin que ocurra una sola transacción en el mercado primario, lo que significa que no hay transacciones directas en los bonos subyacentes del ETF como resultado directo de una operación del ETF en el mercado secundario, o en una bolsa. Menos del 50% del volumen de negociación de ETF de renta fija en el mercado secundario conduce directamente a operaciones en el mercado primario de sus valores subyacentes.
También vale la pena señalar que los ETF son simplemente un vehículo de liquidez que distribuye los costos de manera diferente a sus vehículos equivalentes, los fondos mutuos. Uno de los principales factores diferenciadores de los ETF frente a los fondos mutuos es el hecho de que los ETF se negocian en bolsa y que cada transacción puede o no detonar actividad en el mercado primario. Los inversionistas en fondos mutuos crean y rescatan al valor neto de los activos (NAV) y, en el caso de los rescates, los costos son absorbidos por los inversionistas restantes. Los inversionistas en ETF venden en el mercado secundario (solo los participantes autorizados pueden operar en el mercado primario) a un costo determinado por el formador de mercado y, en última instancia, asumido por el inversionista vendedor. (Consulte ETF 102: El funcionamiento interno de la creación y rescate de ETF para más información sobre los mercados primario y secundario y el papel de los participantes autorizados).
Durante periodos de ventas generalizadas en el mercado, los inversionistas se verán forzados a vender ETF, la liquidez disminuirá y los diferenciales del mercado secundario se ampliarán.
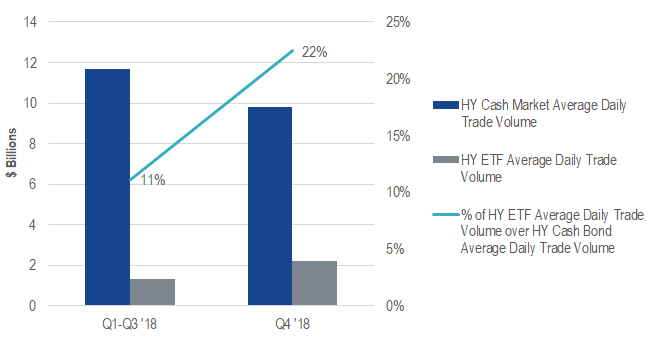
Los ETF de renta fija en realidad experimentaron una mayor liquidez en periodos de volatilidad elevada, como en el cuarto trimestre de 2018. A continuación analizamos el volumen de negociación de los ETF de renta fija de alto rendimiento (HY).
Volumen promedio diario de negociación del mercado cash de bonos HY1
- 1T – 3T 2018: $1.3B
- 4T 2018: $9.8B
Volumen promedio diario de negociación de ETF de renta fija HY
- 1T – 3T 2018: $11.7B
- 4T 2018: $2.2B
Volumen promedio diario de negociación de alto rendimiento
Fuente: Bloomberg, SIFMA.
De hecho, observamos que la negociación de ETF HY de renta fija se duplicó de 11% a 22% como porcentaje de la negociación de bonos HY cash al comparar la actividad de 1T-3T frente a la actividad del 4T, y que el volumen promedio diario de negociación de ETF de alto rendimiento aumentó casi 70%, de $1.3B a $2.2B, solo en el cuarto trimestre del año pasado. Además, en términos de diferenciales, en el caso delVanEck® Fallen Angel High Yield Bond ETF (ANGL®), observamos que los diferenciales en bolsa se estrecharon marginalmente al comparar los diferenciales promedio ponderados por volumen entre compra y venta de 1T-3T (7 pb) frente a 4T (6 pb). En otras palabras, el aumento de la liquidez en el ETF dio como resultado menores costos de negociación para los inversionistas durante este periodo de volatilidad.
El hecho de que los ETF de renta fija puedan experimentar primas y descuentos amplios es prueba de su falta de liquidez.
Primas o descuentos pronunciados no necesariamente significan que el precio del ETF en el mercado secundario esté mal valuado; más bien, el precio del ETF en el mercado secundario podría estar actuando como un mecanismo de descubrimiento de precios para su portafolio subyacente de bonos. Por lo general, los patrocinadores de ETF dependen de un proveedor externo de precios para calcular el NAV. Sin embargo, incluso estos proveedores externos de precios enfrentan problemas de precisión al fijar precios de bonos que no solo se negocian OTC, sino que además podrían no haberse negociado durante un periodo de tiempo.
Durante periodos de volatilidad extrema en el mercado, se puede experimentar un descuento pronunciado, negociación por encima del volumen promedio diario del fondo, así como salidas de capital. Por ejemplo, observe la actividad del VanEck®High-Yield Municipal Index ETF (HYD®) durante la elección de 2016.
Diferenciales diarios promedio ponderados por volumen

High Yield Municipal Index ETF (HYD): Primas/descuentos

Fuente: NYSE Arcavision, Bloomberg, VanEck.
En el caso de los bonos municipales HY, un subconjunto del portafolio normalmente no se negociará durante días, semanas o incluso meses en algunos casos. Durante un periodo de tensión en el mercado y volatilidad elevada, el ETF puede negociarse con descuento mientras espera que el NAV “se ponga al día” con valuaciones más alineadas con el mercado. Los NAV son determinados por un proveedor externo de precios, y sus valuaciones podrían rezagarse respecto del valor real de esos bonos si efectivamente se negociaran. Sin embargo, cabe señalar la recuperación relativamente rápida posterior a los periodos en los que el descuento superó entre 2% y 3%.
Aprovechar la liquidez de los ETF
Además de proporcionar acceso específico al mercado de bonos, los inversionistas también pueden beneficiarse de la liquidez que ofrecen los ETF. Los inversionistas pueden usar ETF para aumentar o reducir exposiciones de una manera que potencialmente minimice los costos de fricción. La liquidez de muchos ETF de renta fija, en particular los ETF de mayor tamaño, con frecuencia puede ser mayor que la de los bonos subyacentes que mantienen. En otras palabras, la estructura de ETF proporciona una capa de liquidez del mercado secundario que se suma a la que puede encontrarse en el mercado primario. Esto se debe a que una transacción en un ETF no necesariamente requiere operaciones en los bonos subyacentes. Por ejemplo, las órdenes de ETF entre compradores y vendedores pueden cruzarse en la bolsa de valores. Esta capa adicional de liquidez puede dar como resultado menores costos de negociación, medidos por los diferenciales entre compra y venta.
En última instancia, sin embargo, la liquidez está determinada por las tenencias subyacentes del fondo, lo que ayuda a establecer un límite inferior para la liquidez de las propias participaciones del ETF.
Por lo tanto, es importante que los proveedores de índices diseñen índices que hagan énfasis en la liquidez de los componentes. Además, los administradores de portafolio de ETF de bonos emplean técnicas como la optimización —mantener un subconjunto de los valores de un índice que se consideran representativos de las exposiciones de riesgo y rendimiento del índice completo—, lo que minimiza los costos de transacción y ayuda a mejorar la liquidez del ETF. Esto se traduce en diferenciales potencialmente menores entre compra y venta para los inversionistas al negociar el ETF en bolsa.
La liquidez es una característica definitoria de los ETF, y resulta particularmente atractiva en los ETF de renta fija dada la menor liquidez inherente del mercado de bonos subyacente. Además, como las mesas de negociación de bonos mantienen menos inventario para fines de formación de mercado como resultado de mayores requerimientos de capital tras la regulación posterior a la crisis financiera, esta característica se ha vuelto cada vez más importante.
Hacer más transparente la renta fija con ETF
Otro beneficio de utilizar ETF para obtener exposición a renta fija es la transparencia que ofrecen, tanto en términos de precios, tenencias y costo de propiedad. Como se mencionó anteriormente, su naturaleza negociada en bolsa permite a los inversionistas ver transacciones en tiempo real y cotizaciones de compra y venta, a diferencia de lo que ocurre en los propios mercados de bonos. Los inversionistas conocen el valor actual de sus tenencias y tienen una buena indicación de dónde podrían comprar o vender participaciones. Esta transparencia de precios de los ETF de renta fija ha beneficiado al mercado de renta fija en general, ya que los precios de los ETF se convierten en reflejos más precisos del valor en tiempo real que las valuaciones y los últimos precios negociados de los valores subyacentes.
Al igual que otros ETF, las tenencias del portafolio se revelan diariamente en los sitios web de los proveedores de ETF, junto con otra información descriptiva sobre características de riesgo y exposiciones. Los inversionistas pueden ver el detalle a nivel valor y saber qué bonos mantiene su ETF, lo cual por lo general no es posible cuando se utilizan fondos mutuos para obtener exposición a renta fija, ya que normalmente solo revelan tenencias de manera mensual o trimestral, y a menudo con un rezago.
El costo de propiedad también es, posiblemente, más transparente que otras formas de acceder al mercado de bonos. Las cotizaciones observables ofrecen una indicación de dónde pueden ejecutarse operaciones para un tamaño determinado, y estrategias de negociación bien pensadas pueden ofrecer a los inversionistas mayor certeza en precios y limitar el riesgo de una ejecución deficiente. Además, los costos asociados con entradas, salidas y negociación del portafolio en los ETF son asumidos por los accionistas involucrados en las transacciones, en lugar de los inversionistas existentes. Esto da lugar a una distribución más equitativa de los costos, en la que los inversionistas que realizan las transacciones y generan costos de negociación o demandan liquidez inmediata asumen dichos costos. (Consulte ETF 103: ¿Este ETF es adecuado para usted? para más información sobre el costo de propiedad de los ETF).
Conclusiones clave: flexibilidad de los ETF de renta fija
Los ETF de renta fija ofrecen un grado de flexibilidad para los inversionistas que no es habitual en los mercados de bonos. La naturaleza de bajo costo, transparente y diversificada de los ETF tiene un atractivo amplio para los inversionistas que buscan una tenencia estratégica de largo plazo, mientras que la capa adicional de liquidez que proporcionan los ETF puede beneficiar a inversionistas más tácticos. Debido a que se negocian en bolsa como una acción, también ofrecen a los inversionistas la capacidad de comprar participaciones con margen o tomar posiciones cortas.
1 El volumen promedio diario de negociación es el número promedio de participaciones de un valor determinado negociadas dentro de un día durante un periodo de tiempo específico.
Related Insights

Related Insights
26 agosto 2026
02 julio 2026
04 mayo 2026
13 abril 2026
26 agosto 2026
El giro del Tesoro hacia recompras de bonos de largo plazo da a los compradores de duración su primera señal clara de luz verde en meses, y las elecciones legislativas de mitad de período de noviembre podrían añadir un segundo impulso.
02 julio 2026
El descuento de los CEF municipales subyacentes de XMPT ha sido históricamente una señal de entrada confiable. Los descuentos amplios han precedido históricamente rendimientos sólidos. Las lecturas ajustadas podrían sugerir esperar al próximo episodio de volatilidad.
04 mayo 2026
Los bonos municipales de alto rendimiento y con grado de inversión se comportan de manera diferente en aspectos importantes. Comprender los perfiles crediticios, las compensaciones entre rendimiento y riesgo, y las ventajas fiscales de cada uno es clave para construir una asignación más inteligente en bonos municipales.
13 abril 2026
El primer trimestre de 2026 presentó numerosos desafíos para los inversionistas: tensión geopolítica, volatilidad de las tasas y incertidumbre macroeconómica. A continuación, explicamos por qué los bonos municipales mantuvieron un sólido desempeño y por qué el panorama de cara al segundo trimestre podría ser aún más atractivo.
17 febrero 2026
En un entorno de tasas de interés elevadas, los bonos municipales pueden ofrecer una forma eficiente de convertir asignaciones en efectivo en ingresos exentos de impuestos. Flujos sólidos, rendimientos atractivos después de impuestos y acceso a través de ETF convierten a los bonos municipales en una herramienta práctica de planificación en 2026.