Welkom bij VanEck
Selecteer beleggerscategorie
19 oktober 2026
Gedurende het grootste deel van het afgelopen decennium deed het obligatiedeel van een portefeuille één ding goed en één ding slecht. Het dempte groeischrik goed: wanneer recessievrees de aandelen trof, daalden de obligatierendementen en stegen de koersen. Maar het was slecht in het leveren van reëel rendement, omdat het vrijwel niets opbracht bij rendementen die dicht bij nul lagen. Toen de inflatie in 2022 terugkeerde, deed het echter niets goed, omdat obligaties samen met aandelen daalden en je meer verloor naarmate je er meer van hield.
Die ervaring heeft veel beleggers onzeker gemaakt over hoe ze naar vastrentende waarden moeten kijken. Dit artikel laat aan de hand van wat rekenwerk zien dat de vooruitzichten voor obligaties er heel anders uitzien dan vijf jaar geleden. Na de recente stijgingen van de rendementen bieden obligaties een veiligheidsmarge die ze toen niet hadden. Bij de hoger renderende obligatiecategorieën is die marge groot, en het geboden inkomen steekt gunstig af tegen het totaalrendement dat aandelen op de lange termijn hebben behaald.
Om te begrijpen waarom obligaties er beter voor staan, is een beetje rekenwerk nodig1. Het totaalrendement van een obligatie over het komende jaar is bij benadering gelijk aan het rendement minus de duratie (die de koersgevoeligheid voor rendementen meet: bij een duratie van acht leidt een stijging van het rendement met één procentpunt tot een koersdaling van circa 8% van de obligatie) vermenigvuldigd met een eventuele stijging van de rendementen2. Die berekening verklaart waarom 2022 zo pijnlijk was.
Eind 2021 gaf de index voor Amerikaanse staatsobligaties (Treasuries) met een looptijd van 7–10 jaar slechts 1,45% rendement bij een duratie van 8,2 jaar: een stijging van het rendement met slechts 18 basispunten (0,18 procentpunt) in de daaropvolgende 12 maanden zou het inkomen van een heel jaar hebben weggevaagd. In werkelijkheid stegen de rendementen met 237 basispunten en verloor de index 15%3,12.
Pas dezelfde berekening vandaag toe en het beeld is veel gunstiger. Dezelfde Treasury-index biedt 5,2% rendement bij een duratie van 6,9 jaar en kan nu dus een stijging van 78 basispunten opvangen voordat het 12-maandsrendement negatief wordt — vier keer de buffer van 2021. De verbetering komt van twee kanten: de rendementen liggen veel hoger en de duraties zijn korter geworden doordat uitgevers de laagrentende obligaties van het vorige decennium hebben geherfinancierd.
Inkomen dekt nu een aanzienlijke stijging van de rendementen
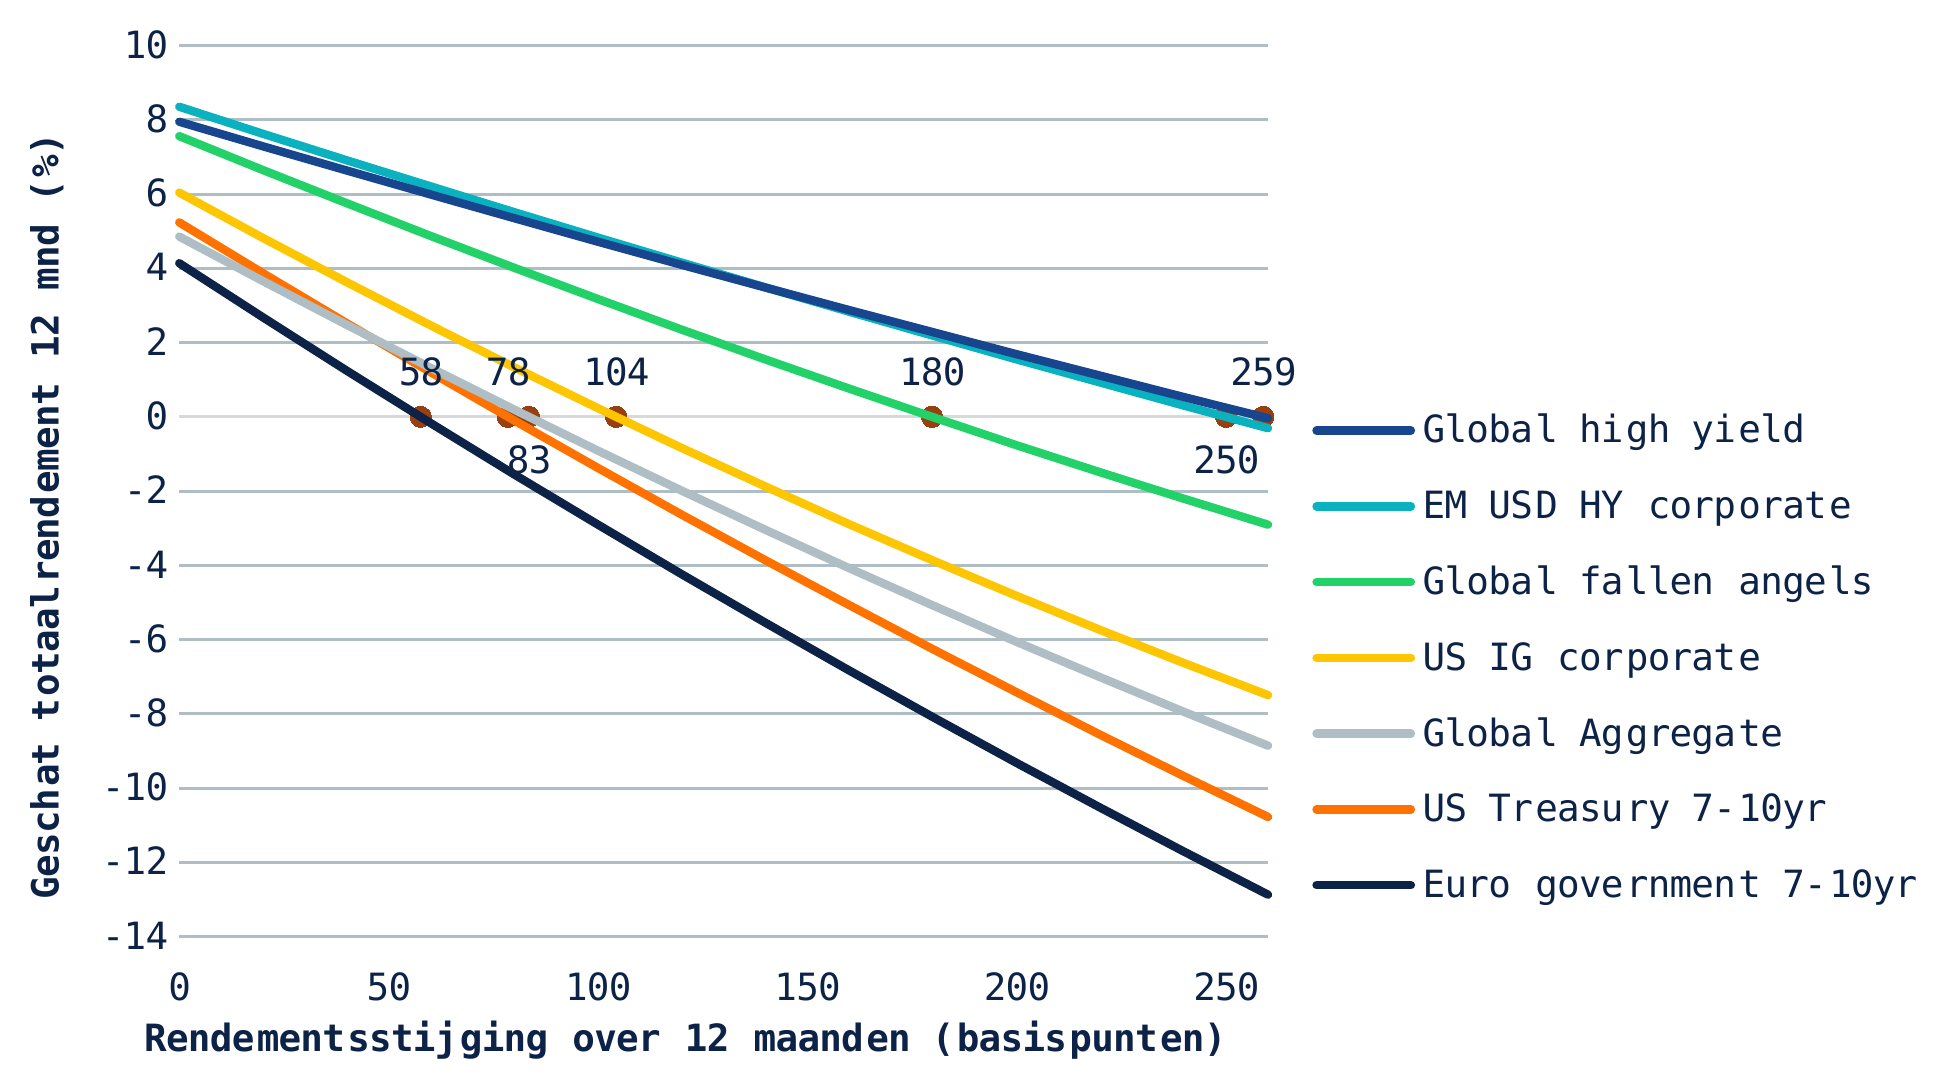
Geschat totaalrendement over 12 maanden bij een parallelle stijging van de rendementen, per segment van vastrentende waarden, per 30 september 2026. De stippen markeren het break-evenpunt: de stijging van de rendementen waarbij het 12-maandsrendement nul bereikt, inclusief de convexiteitsterm. Spreads zijn onveranderd verondersteld. Bron: ICE Data Indices; berekeningen van VanEck.
Alle categorieën vastrentende waarden kunnen nu een grotere stijging van de rendementen opvangen, hoewel hoogrentende obligaties een grotere buffer hebben. Uitgaande van een stijging van de rendementen met 100 basispunten verliest elk segment staatsobligaties in de bovenstaande grafiek geld, terwijl elk segment bedrijfsobligaties nog steeds winst maakt. Wereldwijde hoogrentende obligaties, met een rendement van 7,95% en een duratie van 3,3 jaar, leveren in dat scenario naar schatting +4,7% op en het totaalrendement is zelfs bij +200 basispunten nog positief. Het break-evenpunt — de stijging van de rendementen die een jaar aan inkomen zou uitwissen — ligt op 259 basispunten, tegen 122 eind 2021.
De bovenstaande berekening gaat ervan uit dat de spreads constant blijven, hoewel spreads in werkelijkheid kunnen oplopen. De optie-gecorrigeerde spread van de wereldwijde hoogrentende index, 312 basispunten, ligt in het onderste zesde deel van de bandbreedte van het afgelopen decennium4. Afgemeten aan staatsobligaties is de buffer dun: een oplopen met circa 96 basispunten zou het extra rendement van hoogrentende obligaties ten opzichte van staatsobligaties over het jaar wegvagen, waardoor een belegger er niet beter aan toe is. In absolute termen staat de wereldwijde hoogrentende markt echter nog steeds sterk: de spreads zouden met ongeveer 260 basispunten moeten oplopen om het inkomen van het jaar volledig te verliezen. De hier uiteengezette redenering berust op het inkomen van de obligaties, niet op verdere krimp van de spreads.
De tweede kanttekening betreft het soort gebeurtenis dat de markt voor vastrentende waarden zou kunnen schokken. Bij groeischrik bewegen rentes en spreads doorgaans in tegengestelde richtingen en compenseren ze elkaar gedeeltelijk. In 2020 liepen de spreads van hoogrentende obligaties op het hoogtepunt van de pandemie-uitverkoop met meer dan 700 basispunten op, en toch sloot de Amerikaanse hoogrentende index het jaar af met een plus van 6% doordat de rendementen op Amerikaanse staatsobligaties daalden5. Bij een inflatieschok bewegen ze samen, zoals 2022 liet zien — hoewel de Amerikaanse hoogrentende index zelfs toen minder verloor dan de Treasury-index, omdat het inkomen hoger en de duratie korter was5. Als inflatie nu een terugkerend in plaats van een sluimerend risico is, is het tweede soort schok datgene waarop men zich moet voorbereiden, en daar is de buffer het belangrijkst.
Over langere horizons doet het beginrendement meer dan uw rendement dempen: het geeft het aan. Bij bedrijfsobligaties met investment grade verklaart het beginrendement op het moment van beleggen circa 70% van de variatie in het daaropvolgende geannualiseerde vijfjaarsrendement, en de gerealiseerde rendementen kwamen gemiddeld vrijwel exact overeen met het beginrendement6. Bij hoogrentende obligaties is het verband losser, omdat het wordt verstoord door kredietfaillissementen en omdat het rendement waartegen je vijf jaar later verkoopt zelden het rendement is waartegen je kocht. Het beginrendement verklaart 57% van de variatie in de daaropvolgende vijfjaarsrendementen van de wereldwijde hoogrentende index, en de gerealiseerde rendementen bleven mediaan 1,0 procentpunt per jaar achter bij het beginrendement6.
Beginrendement en het rendement dat daarop volgde
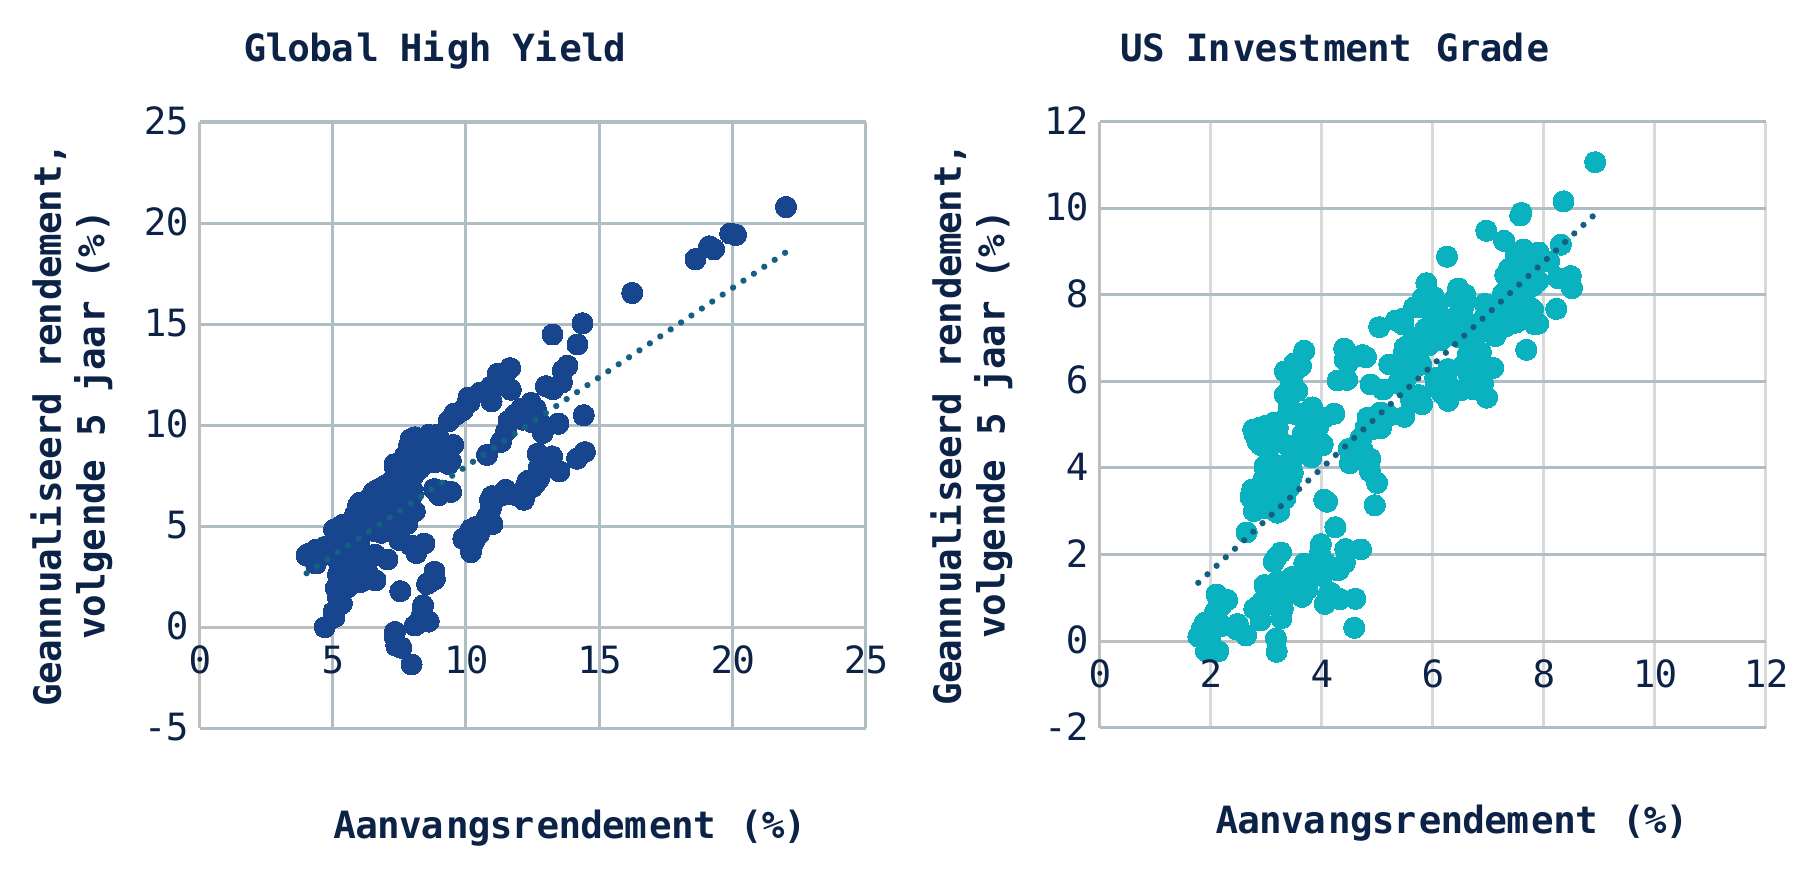
Yield to worst aan het einde van de maand afgezet tegen het geannualiseerde totaalrendement over de volgende vijf jaar, december 1997 tot en met september 2021 (wereldwijde hoogrentende obligaties) en oktober 1994 tot en met september 2021 (Amerikaanse investment grade). De stippellijn toont de gefitte regressie. Bron: ICE Data Indices; berekeningen van VanEck.
Twee getallen vormen het anker van deze berekening. In de periode 2014–2025 kende de wereldwijde hoogrentende index een naar nominale waarde gewogen wanbetalingspercentage (een maatstaf voor het aandeel van de index dat in gebreke is gebleven) van gemiddeld 1,6% per jaar, met verhaalpercentages van circa 35% — een kredietverlies van ongeveer 1% per jaar7. Het slechtste jaar, 2020, kostte 2,4%.
Bij beginrendementen tussen 7% en 9% — de bandbreedte waarin het huidige rendement van de wereldwijde hoogrentende index van 7,95% valt — bedroeg het mediane vijfjaarsrendement dat daarop volgde 7,4% per jaar. De helft van de uitkomsten lag tussen 5,9% en 8,4%; elke uitkomst onder 5% kwam uit een vijfjaarsperiode met een grote marktuitverkoop — 2001–02, 2008 of 20226. Rond 7% rendement per jaar is wat het verleden suggereert. Niemand moet dat een voorspelling noemen — het rendement van een obligatie is geen behaald rendement en verandert naarmate koersen bewegen — maar het is een betere gids dan de meeste.
In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten. Indexrendementen worden getoond vóór kosten en andere lasten; het is niet mogelijk om rechtstreeks in een index te beleggen.
Rond 7% is een getal dat het waard is om te vergelijken met aandelenrendementen. De wereldwijde hoogrentende index heeft die niet helemaal geëvenaard — met 6,2% per jaar over de 28 jaar tot eind 2025 tegenover 7,6% voor de MSCI World-index — maar kwam dichterbij dan de reputatie van obligaties doet vermoeden. Bovendien was de volatiliteit van de wereldwijde hoogrentende index, 9%, aanzienlijk lager dan de 15% van de MSCI World-index8.
Over voortschrijdende beleggingsperioden van tien jaar behaalden de twee vergelijkbare rendementen: een mediaan van 7,1% per jaar voor wereldwijde hoogrentende obligaties, tegenover 7,2% voor wereldwijde aandelen. Waar ze verschillen, is onderaan het prestatiebereik. Het slechtste decennium van hoogrentende obligaties leverde 1,4% per jaar op; in het slechtste decennium van de wereldwijde aandelenindex ging 2,5% per jaar verloren. Over vijfjaarsperioden winnen aandelen qua rendement, maar met een worstcaseverlies van 5,7% per jaar tegenover slechts 1,6% voor wereldwijde hoogrentende obligaties8.
Het niveau over een decennium
Geannualiseerd totaalrendement over de voorgaande tien jaar, maandelijks, perioden eindigend van december 2007 tot en met september 2026. De stippellijn is de yield to worst van wereldwijde hoogrentende obligaties per 30 september 2026. Bron: ICE Data Indices; Bloomberg; berekeningen van VanEck.
De reden voor het verschil is dat hoogrentende obligaties veel minder zijn gedaald wanneer de aandelenmarkt hard daalde. Gemeten van piek tot dal daalde de MSCI World-index in 2000–03 met 50% tegenover 15% voor obligaties, in 2007–09 met 58% tegenover 36%, in 2011 met 30% tegenover 12%, en in de correctie van begin 2025 met 17% tegenover 3%9. De uitzondering is 2022, toen beide samen daalden en het verschil kromp tot 26% voor aandelen tegenover 21% voor hoogrentende obligaties — veroorzaakt door de eerder beschreven inflatieschok. De twee episodes waarin hoogrentende obligaties het minst daalden ten opzichte van aandelen, 2000–03 en 2025, waren beide uitverkopen onder aanvoering van de grootste aandelen in de index.
In het verleden behaalde resultaten zijn geen betrouwbare indicator voor toekomstige resultaten. Indexrendementen worden getoond vóór kosten en andere lasten; het is niet mogelijk om rechtstreeks in een index te beleggen.
Een fractie van de daling
Daling ten opzichte van de voorgaande piek, dagelijks, 31 december 1997 tot en met 30 september 2026. Bron: ICE Data Indices; Bloomberg; berekeningen van VanEck.
Wat weinig mensen beseffen, is dat de wereldwijde hoogrentende index veel meer gespreid is dan de aandelenindex. De tien grootste aandelen in de MSCI World-index vertegenwoordigen 28% van de index; het grootste individuele aandeel is goed voor 5,8% en de drie grootste sectoren komen samen op 58%10. De wereldwijde hoogrentende index daarentegen bevat 1.520 uitgevers, waarbij de tien grootste 8% uitmaken en geen enkele naam boven 2% uitkomt10. Maar het scherpere punt is niet het aantal. Geen enkele van de tien grootste bedrijven in MSCI World komt ergens voor in de wereldwijde hoogrentende index — het zijn allemaal kredietnemers met investment grade. Waar de aandelenindex geconcentreerd is in een handvol Amerikaanse technologiebedrijven, loopt de concentratie bij hoogrentende obligaties via energie, basisindustrie en telecom.
Binnen wereldwijde hoogrentende obligaties kan een belegger kiezen welke variant van dat risico hij neemt. De wereldwijde fallen angel-index lijkt bijvoorbeeld geconcentreerd — de tien grootste uitgevers vormen 39% van de index — maar ze zijn verspreid over zes landen en zes sectoren. Deze index is bovendien de kwalitatief beste hoek van hoogrentende obligaties: 88% van de obligaties naar waarde heeft een BB-rating, de wanbetalingen lagen de afgelopen 12 jaar circa 40% lager dan bij de brede index, en elk jaar keert 8% van de nominale waarde van de index terug naar investment grade (tegenover minder dan 4% voor de brede index)11. Hoogrentende bedrijfsobligaties uit opkomende markten zijn meer gespreid: de index bevat 326 uitgevers, waarbij circa 18% van de marktwaarde in de tien grootste zit. Bovendien heeft deze index met 0,65 de laagste correlatie met wereldwijde aandelen over 10 jaar van alle hoogrentende segmenten11.
Geen van beide is gratis. De fallen angel-index heeft een langere duratie dan de brede hoogrentende index — 4,6 jaar tegenover 3,3 — waardoor het inkomen een stijging van de rendementen met 180 basispunten dekt in plaats van 259. Hoogrentende obligaties uit opkomende markten hebben van de drie het zwakste tienjaarsrecord en daalden in 2022 met 27% — hoewel ze starten vanaf het hoogste rendement van de drie, 8,35%11.
Een andere concentratie
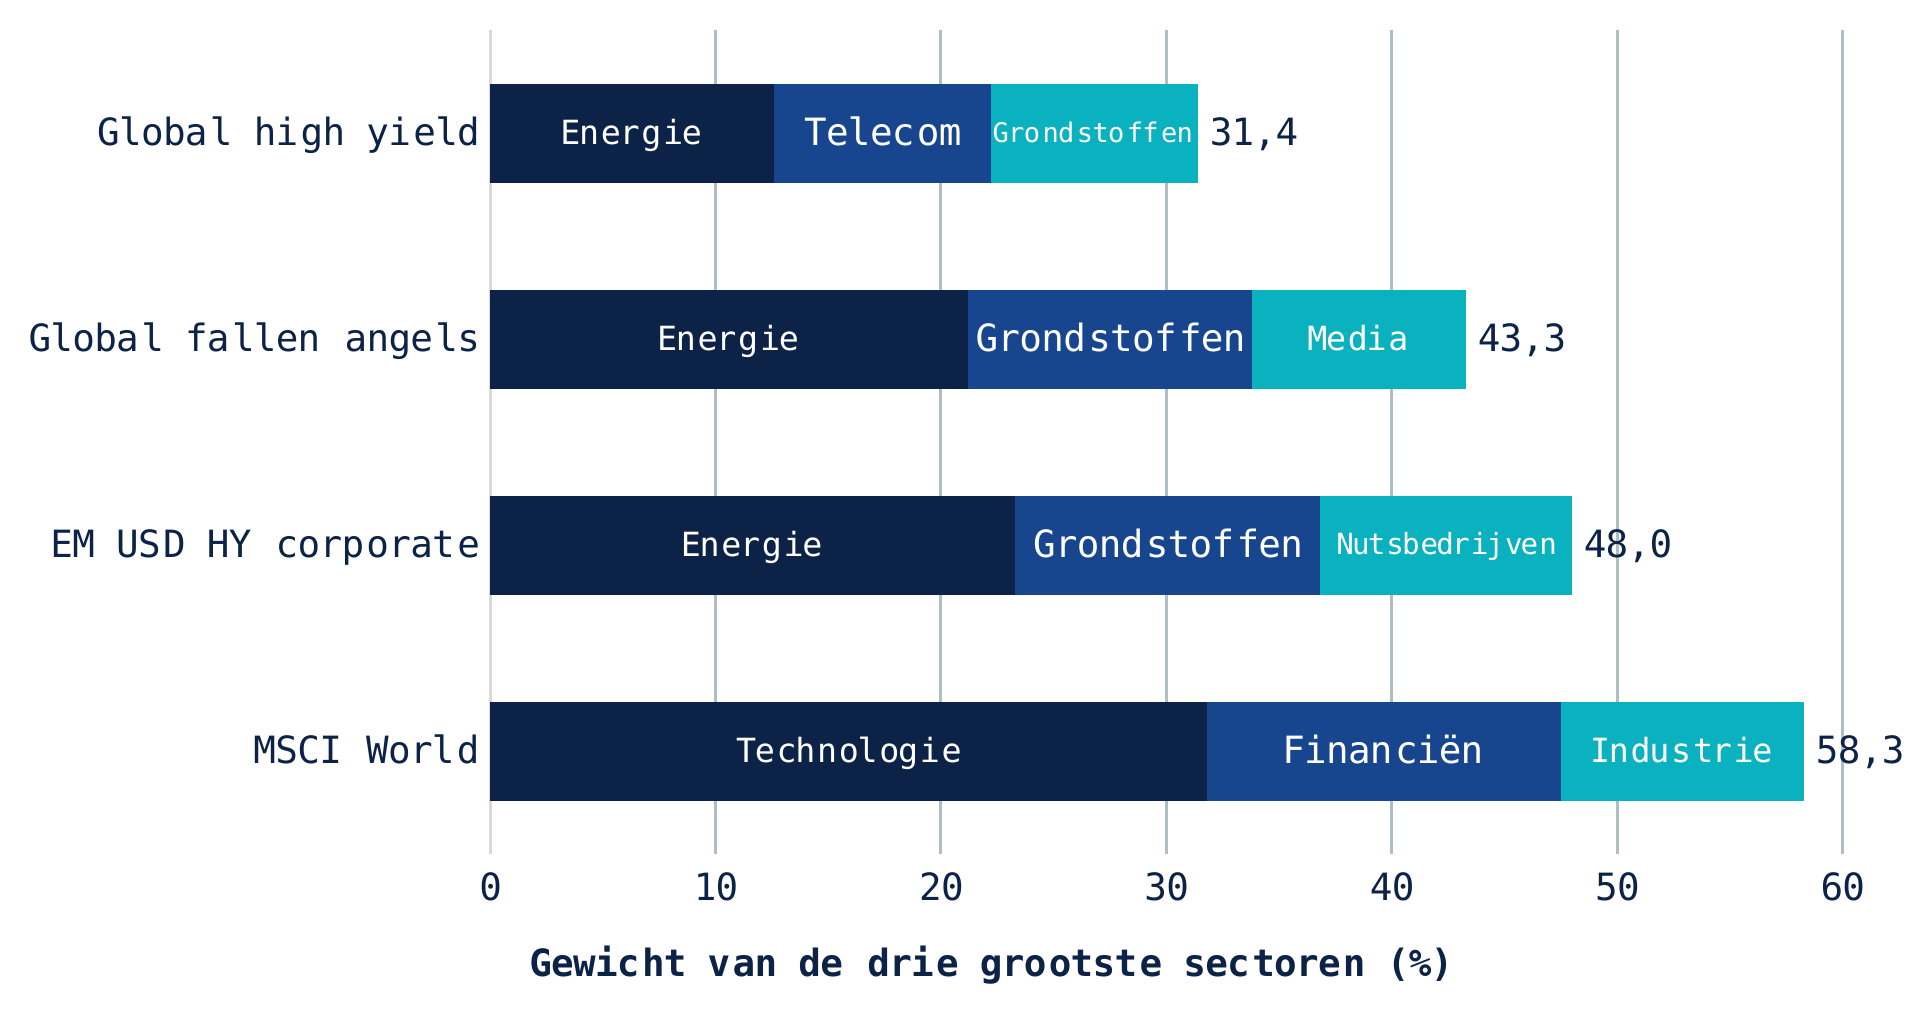
Gewicht van de drie grootste sectoren in elke index, per 30 september 2026. Sectoren van obligatie-indices volgens de ICE-classificatie op niveau 3; MSCI World volgens GICS, per 30 september 2026. Bron: ICE Data Indices; MSCI; berekeningen van VanEck.
Wereldwijde hoogrentende obligaties zijn een tweede bron van rendement, geen hedge tegen aandelen: de maandelijkse correlatie met de MSCI World-index bedraagt 0,74 en ze dalen wanneer aandelen dalen8. Wat ze bieden is een rendement dat niet afhangt van dezelfde tien bedrijven, met een kleinere drawdown (koersdaling van piek tot dal) en een inkomen dat wordt uitgekeerd ongeacht of de aandelenmarkt stijgt. Andere obligaties kunnen in een portefeuille de rol vervullen van spreiding weg van aandelen — staatsobligaties kunnen dat bij een groeischok, en beleggingen zoals schuld van opkomende markten in lokale valuta kunnen dat in bredere zin, omdat hun rentecycli los staan van die van de centrale banken in ontwikkelde markten.
Niets van wat in dit artikel wordt uiteengezet, hangt af van een visie op de vraag of de rente gaat stijgen of dalen. Het wijst er slechts op dat obligaties vijf jaar geleden op perfectie waren geprijsd, maar nu heel anders zijn geprijsd. Inkomen compenseert opnieuw de mogelijkheid van een slecht jaar voor de rente; bij hoogrentende obligaties compenseert het een heel slecht jaar.
Voor een belegger met de euro als basisvaluta kost het afdekken van de dollarblootstelling in de wereldwijde hoogrentende index ongeveer het verschil tussen de Amerikaanse en de Europese korte rente — momenteel circa 1,4 procentpunt, maar minder op indexniveau omdat een vijfde van de index al in euro luidt. Over de afgelopen 28 jaar bedroegen die kosten gemiddeld 1,0 punt per jaar, wat een in euro afgedekt beginrendement van circa 6,8% oplevert, tegenover 4,1% voor Europese staatsobligaties. De rendementsbuffer is kleiner in euro’s, maar is er nog steeds — en dat is, na een decennium waarin dat niet zo was, het punt.
1 Indices waarnaar in dit artikel wordt verwezen, met de in de tekst gebruikte afkortingen. Wereldwijde hoogrentende obligaties: ICE BofA Global High Yield Index (HW00). Amerikaanse hoogrentende obligaties: ICE BofA US High Yield Index (H0A0). Hoogrentende obligaties in euro: ICE BofA Euro High Yield Index (HE00). Wereldwijde fallen angels: ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF). Hoogrentende bedrijfsobligaties uit opkomende markten: ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). Amerikaanse investment grade: ICE BofA US Corporate Index (C0A0). Investment grade in euro: ICE BofA Euro Corporate Index (ER00). Wereldwijd aggregaat: ICE BofA Global Broad Market Index (GBMI). Amerikaanse Treasuries 7–10 jaar: ICE US Treasury 7–10 Year Bond Index (IDCOT7). Eurostaatsobligaties 7–10 jaar: ICE BofA 7–10 Year All Euro Government Index (E4AS). Staatsobligaties van opkomende markten in Amerikaanse dollars: ICE BofA US Emerging Markets External Sovereign Index (DGOV). Opkomende markten in lokale valuta: ICE BofA Local Debt Markets Plus Index (LDMP). Wereldwijde aandelen: MSCI World Net Total Return Index.
2 Totaalrendement over twaalf maanden bij benadering berekend als yield to worst minus de effectieve duratie maal de verandering van het rendement, plus een convexiteitscorrectie, uitgaande van een parallelle verschuiving en onveranderde spreads. De benadering negeert roll-down, herbelegging en wanbetalingen.
3 ICE US Treasury 7–10 Year Bond Index (IDCOT7), 31 december 2021 tot en met 30 december 2022. Bron: ICE Data Indices.
4 Optie-gecorrigeerde spread van de ICE BofA Global High Yield Index (HW00), maandelijks, oktober 2016 tot en met september 2026: 312 bp per 30 september 2026 tegenover een laagste stand van 270 bp en een mediaan van 389 bp. Bron: ICE Data Indices.
5 ICE BofA US High Yield Index (H0A0) en ICE US Treasury 7–10 Year Bond Index, dagelijks. 2020: oplopen van de spreads van 19 februari tot en met 23 maart 2020; totaalrendementen over het kalenderjaar. 2022: verandering van rendement en spread, en totaalrendement, 31 december 2021 tot en met 30 december 2022. Bron: ICE Data Indices.
6 Regressie van het geannualiseerde totaalrendement over de volgende 60 maanden op de yield to worst aan het einde van de maand. Wereldwijde hoogrentende obligaties: ICE BofA Global High Yield Index, 286 maandelijkse startpunten, december 1997 tot en met september 2021, R² 0,57; de gerealiseerde rendementen bleven mediaan 0,97 en gemiddeld 1,85 procentpunt achter bij het beginrendement. Amerikaanse investment grade: ICE BofA US Corporate Index, 324 startpunten, oktober 1994 tot en met september 2021, R² 0,69. Bij beginrendementen van 7–9% bedroeg het mediane vijfjaarsrendement dat daarop volgde 7,4% per jaar, met een interkwartielbereik van 5,9% tot 8,4%. Totaalrendementen in lokale valuta. Bron: ICE Data Indices; berekeningen van VanEck.
7 Rating-migratiegegevens van de ICE BofA Global High Yield Index, maandelijkse naar nominale waarde gewogen wanbetalingspercentages opgeteld tot jaarcijfers, 2014–2025. Telt obligaties die in gebreke bleven terwijl ze in de index zaten en sluit dus de meeste distressed exchanges uit; de wanbetalingspercentages van ratingbureaus liggen hoger. Bron: ICE Data Indices.
8 MSCI World Net Total Return Index en ICE BofA Global High Yield Index, beide in Amerikaanse dollars, ultimo maand. Geannualiseerde rendementen en volatiliteit gemeten over de 28 jaar van 31 december 1997 tot en met 31 december 2025, een geheel aantal perioden van twaalf maanden. Voortschrijdende perioden van 120 en 60 maanden, de laatste eindigend op 30 september 2026. Correlatie van maandrendementen over de volledige periode tot en met 30 september 2026. Correlatie en geannualiseerde volatiliteit van maandrendementen. Rendementen van in euro afgedekte hoogrentende obligaties gebruiken de EUR-afgedekte variant van de index. De eerdere secties over carry en over rendement versus toekomstig rendement gebruiken in plaats daarvan rendementen in lokale valuta, aangezien de yield to worst van een index met meerdere valuta zelf een maatstaf in lokale valuta is; voor wereldwijde hoogrentende obligaties verschillen de twee grondslagen in deze periode drie basispunten per jaar. Bron: Bloomberg; ICE Data Indices; berekeningen van VanEck.
9 Dalingen van piek tot dal op basis van dagelijkse gegevens: ICE BofA Global High Yield Index en MSCI World Net Total Return Index. Episodes: maart 2000 tot en met maart 2003; oktober 2007 tot en met maart 2009; 29 april tot en met 31 oktober 2011; januari tot en met oktober 2022; februari tot en met april 2025. Bron: ICE Data Indices; Bloomberg; berekeningen van VanEck.
10 Samenstelling van de ICE BofA Global High Yield Index per 30 september 2026, uitgevers gegroepeerd op ICE-ticker, wegingen naar marktwaarde; sector volgens de ICE-classificatie op niveau 3. Factsheet van de MSCI World Index, 30 september 2026: tien grootste posities 27,85%, informatietechnologie 31,78%. De twee sectorclassificaties zijn niet direct equivalent — ICE-niveau 3 en GICS delen de markt anders in — waardoor de vergelijking betrekking heeft op de drie grootste sectoren van elke index in plaats van op volledig vergelijkbare categorieën. Bron: ICE Data Indices; MSCI.
11 ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF) en ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). Samenstelling, ratingverdeling en sectorwegingen uit bestanden met bestanddelen per 30 september 2026, naar marktwaarde; sector volgens de ICE-classificatie op niveau 3; vestigingsland van de uitgever volgens de ICE-landcode. Yield to worst, effectieve duratie en break-evenpunt per 30 september 2026. Wanbetalings- en rising-starpercentages uit ICE-rating-migratiegegevens, 2014–2025, naar nominale waarde gewogen. Rendementen, volatiliteit, correlatie met de MSCI World Net Total Return Index en maximale daling gemeten ultimo maand over de gemeenschappelijke historie van oktober 2016 tot en met september 2026; de daling in 2022 is van piek tot dal op basis van dagelijkse gegevens. Bron: ICE Data Indices; Bloomberg; berekeningen van VanEck.
12 Alle cijfers voor rendement, opbrengst en volatiliteit in dit artikel zijn indexcijfers, getoond vóór de provisies, kosten en andere lasten die een belegger zou maken. Het is niet mogelijk om rechtstreeks in een index te beleggen. Een belegging die een index volgt, zou lopende kosten, transactiekosten en, afhankelijk van de route naar de markt, bewaar- of platformkosten dragen, die elk het daadwerkelijk behaalde rendement verlagen.
BELANGRIJKE INFORMATIE
Dit is een marketingmededeling.
Deze informatie is afkomstig van VanEck (Europe) GmbH, dat geautoriseerd is als een EER-beleggingsonderneming onder de Markets in Financial Instruments Directive ("MiFiD"). Het geregistreerde adres van VanEck (Europe) GmbH is Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, en is aangesteld als distributeur van VanEck-producten in Europa door de ManCo, die is opgericht naar Nederlands recht en geregistreerd bij de Autoriteit Financiële Markten (AFM).
Dit materiaal is alleen bedoeld voor algemene en voorlopige informatie en vormt geen beleggings-, juridisch of belastingadvies. VanEck (Europe) GmbH en de aan haar gelieerde bedrijven (samen "VanEck") aanvaarden geen aansprakelijkheid met betrekking tot een beleggings-, desinvesterings- of aanhoudingsbeslissing op basis van deze informatie. Alle relevante documentatie moet eerst worden geraadpleegd.
De visies en meningen die hier worden gegeven, zijn die van de auteur(s) en komen niet noodzakelijkerwijs overeen met die van VanEck. De meningen zijn actueel op de datum van publicatie en kunnen worden aangepast op basis van veranderende marktomstandigheden. Informatie die door bronnen van derden wordt verstrekt, wordt betrouwbaar geacht en is niet onafhankelijk gecontroleerd op nauwkeurigheid of volledigheid en kan niet worden gegarandeerd.
De MSCI-informatie mag uitsluitend voor uw intern gebruik worden gebruikt, mag in geen enkele vorm worden gereproduceerd of verder verspreid en mag niet worden gebruikt als basis voor of als onderdeel van financiële instrumenten, producten of indices. Geen van de MSCI-informatie is bedoeld als beleggingsadvies of als een aanbeveling om enige vorm van beleggingsbeslissing te nemen (of daarvan af te zien) en mag niet als zodanig worden beschouwd. Historische gegevens en analyses mogen niet worden opgevat als een indicatie of garantie voor toekomstige prestatieanalyses, prognoses of voorspellingen. De MSCI-informatie wordt verstrekt op een “as is”-basis en de gebruiker van deze informatie aanvaardt het volledige risico voor elk gebruik dat van deze informatie wordt gemaakt. MSCI, elk van haar gelieerde ondernemingen en elke andere persoon die betrokken is bij of verband houdt met het samenstellen, berekenen of creëren van MSCI-informatie (gezamenlijk de “MSCI-partijen”), wijst uitdrukkelijk alle garanties af (met inbegrip van, maar niet beperkt tot, garanties van originaliteit, nauwkeurigheid, volledigheid, actualiteit, niet-inbreuk, verkoopbaarheid en geschiktheid voor een bepaald doel) met betrekking tot deze informatie. Zonder het voorgaande op enigerlei wijze te beperken, is geen enkele MSCI-partij in enig geval aansprakelijk voor directe, indirecte, bijzondere, incidentele, punitieve of gevolgschade (met inbegrip van, maar niet beperkt tot, gederfde winst) of enige andere schade. Het is niet mogelijk om rechtstreeks in een index te beleggen.
Beleggen brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Raadpleeg ETF-woordenlijst | VanEck voor onbekende technische termen.
Niets in dit materiaal mag in welke vorm dan ook worden verveelvoudigd en er mag ook niet naar worden verwezen in andere publicaties zonder de uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH
Uitsluitend voor informatie- en advertentiedoeleinden.
Deze informatie is afkomstig van VanEck (Europe) GmbH. VanEck (Europe) GmbH is aangesteld als distributeur van VanEck-producten in Europa door VanEck Asset Management B.V., een beheermaatschappij onder Nederlands recht en geregistreerd bij de Nederlandse Autoriteit Financiële Markten (AFM). VanEck (Europe) GmbH, met als vestigingsadres Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, is een financiële dienstverlener die onder toezicht staat van BaFin, de Duitse toezichthouder voor de financiële markten. De informatie is uitsluitend bedoeld om beleggers te voorzien van algemene en voorlopige informatie en mag niet worden opgevat als beleggings-, juridisch of fiscaal advies. VanEck (Europe) GmbH en de aan VanEck (Europe) GmbH verbonden en gelieerde bedrijven (samen "VanEck") wijzen elke aansprakelijkheid van de hand met betrekking tot beslissingen die de belegger op basis van deze informatie neemt ten aanzien van het kopen, verkopen of aanhouden van beleggingen. De visies en meningen die hier worden gegeven, zijn die van de auteur(s) en komen niet noodzakelijkerwijs overeen met die van VanEck. De meningen zijn actueel op de datum van publicatie en kunnen worden aangepast op basis van veranderende marktomstandigheden. Bepaalde verklaringen in deze bijdrage kunnen ramingen, voorspellingen en andere op de toekomst gerichte verklaringen zijn die niet overeenkomen met de werkelijkheid. Wij achten de informatie die afkomstig is van derden, betrouwbaar. Deze informatie is echter niet onafhankelijk gecontroleerd. De nauwkeurigheid en volledigheid ervan kunnen daarom niet worden gegarandeerd. Alle indices die worden vermeld, zijn maatstaven voor het vergelijken van algemene marktsectoren en rendementen. Het is niet mogelijk om rechtstreeks in een index te beleggen.
Alle rendementsgegevens hebben betrekking op het verleden en bieden geen garantie voor toekomstige resultaten. Beleggen brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Lees het prospectus en de essentiële beleggersinformatie voordat u gaat beleggen.
Niets in dit materiaal mag in welke vorm dan ook worden verveelvoudigd en er mag ook niet naar worden verwezen in andere publicaties zonder de uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH
15 oktober 2026
15 oktober 2026