Welkom bij VanEck
Selecteer beleggerscategorie
21 september 2026
Verwijzingen naar specifieke bedrijven zijn uitsluitend ter illustratie en vormen geen beleggingsadvies of aanbeveling om een effect te kopen of verkopen.
In 2026 wordt technologiehistorie geschreven. Een golf van spraakmakende Amerikaanse beursnoteringen heeft de aandelenmarkten aan de grenzen van de technologie overspoeld. De recordbrekende beursgang van SpaceX bracht het ruimtevaartthema naar de mainstream. De notering van Quantinuum markeerde de eerste traditionele beursgang voor commercieel kwantumcomputergebruik. Nu bereidt AI-lab Anthropic, laatst privé gewaardeerd op circa 965 miljard dollar, een beursgang voor die volgens sommige beleggers 2 biljoen dollar zou kunnen bereiken1.
Minder opgemerkt in het Westen beleeft China zijn eigen beursgangboom, met geheugenchipfabrikant CXMT die de grootste beursgang van het land sinds 2010 lanceerde, naast opvallende noteringen van robotica-leider Unitree en AI-bedrijf Zhipu. Er kunnen meer volgen: AI-ontwikkelaar DeepSeek zou naar verluidt een notering in Shanghai voorbereiden, mogelijk al in 20272.
Voor techbeleggers buiten China is deze trend het volgen waard. In een poging demografische en geopolitieke uitdagingen te overwinnen, bouwt China gestaag een hoogst concurrerende technologiesector op in diverse gebieden, van AI en robotica tot chips, elektrische voertuigen en hernieuwbare energie. Hoewel het land concurreert met de Verenigde Staten, wordt de toeleveringsketen steeds meer binnenlands, wat nuttige diversificatie ten opzichte van Amerikaanse technologie zou kunnen bieden. Dit zijn echter nog vroege dagen. Veel van de bedrijven die deze golf aandrijven zijn jong en hebben duurzame winstgevendheid nog niet bewezen, en verscheidene van de opvallende debuten van 2026 stegen sterk bij hun notering voordat ze een groot deel van die winsten weer inleverden — net als in de VS.
Er wordt gezegd dat noodzaak de moeder van uitvinding is. Voor China komt die noodzaak in de vorm van het ontsnappen aan de demografische val die Japan sinds de jaren 90 decennialange stagnatie bracht, en de noodzaak om Amerikaanse exportcontroles op geavanceerde halfgeleiderchips te omzeilen.
China’s beroepsbevolking bereikte in 2015 haar piek en wordt vanaf hier naar verwachting kleiner naarmate de bevolking ouder wordt. Niet alleen wordt het aandeel mensen van 65 jaar en ouder verwacht te stijgen van 15% in 2026 naar 31% in 2050, maar ook de totale bevolking wordt geschat te dalen van 1,4 miljard naar 1,26 miljard tegen 2050. Dat betekent dat China productiever moet worden door technologische innovatie als het stagnatie naar Japans model wil vermijden3.
Aandeel van de bevolking van 65+, 1990-2050
Bron: Verenigde Naties, Department of Economic and Social Affairs, Population Division (2024). World Population Prospects 2024, bestand POP/06-1, mediane variant. Schattingen 1990–2023, projecties 2024–2050. China = VN-locatiecode 156 (exclusief Speciale Bestuurlijke Regio Hongkong, Speciale Bestuurlijke Regio Macau en de provincie Taiwan). Wereld = code 900. Hoge-inkomenslanden = code 1503, inkomensclassificatie van de Wereldbank, zoals geraadpleegd door UN DESA op 8 mei 2024; groepslidmaatschap vastgesteld over de gehele reeks.
Wat China’s streven naar zelfvoorziening betreft: anders dan Amerikaanse technologie, die putten uit input van over de hele wereld, bouwt China een steeds meer binnenlandse toeleveringsketen op. De Amerikaanse exportcontroles, ingevoerd om China’s toegang tot geavanceerde halfgeleiders te vertragen, hadden het onbedoelde gevolg dat Peking’s binnenlandse opbouw werd versneld4.
Het verminderen van de afhankelijkheid van buitenlandse technologie en het bereiken van zelfredzaamheid en leiderschap in de gehele technologische waardeketen, van AI tot halfgeleiders tot robotica, staat nu centraal in China’s nationale strategie, zoals uiteengezet in het 15e Vijfjarenplan (2026 tot 2030)5.
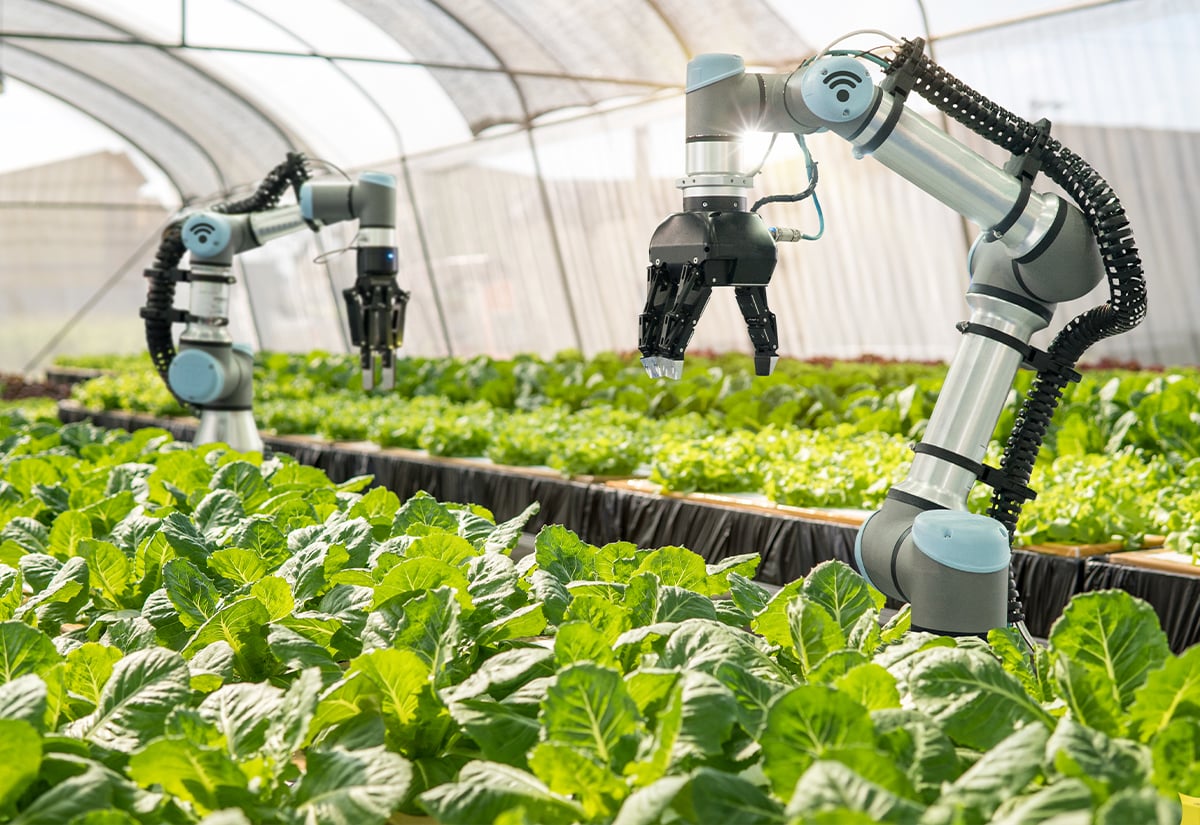
Hoewel China nog achterloopt op de Verenigde Staten in AI, wellicht de fundamentele technologie van onze tijd, haalt het snel in en is het duidelijke leider in volume op een reeks andere gebieden. Robotica is een treffend voorbeeld. Chinese fabrikanten waren goed voor meer dan 97% van de wereldwijde leveringen van humanoïde robots in de eerste helft van 2026, weliswaar vanuit een kleine basis, en Unitree onthulde recent een robot die volgens het bedrijf sneller kan lopen dan Usain Bolt6.
In schone energie heeft China al lang een gevestigde dominantie. Zo bedraagt het wereldwijde marktaandeel voor zonnepanelen minstens 80% over de gehele productieketen, van modules tot polysilicium7.
China’s aandeel in de wereldwijde productie van geselecteerde technologieën
Bronnen: Productie van batterijcellen en elektrische auto’s: IEA, Global EV Outlook 2026. Zonneproductie: IEA, China’s aandeel in de mondiale PV-productiecapaciteit, 2024 en 2030. Cijfers zijn China’s aandeel in de wereldwijde productie of productiecapaciteit, 2024 tot 2026. Aandelen zijn benaderend.
En het heeft wereldwijd leiderschap gevestigd in de toeleveringsketen van elektrische voertuigen, met controle over bijna 85% van de wereldwijde productiecapaciteit van batterijcellen, met substantiële aandelen in kathode- en anodematerialen8.
Dit is bewijs van China’s industriestrategie in actie. Wanneer China zich vastlegt op een industrie, doet het dat op schaal over de hele toeleveringsketen. Die aanpak is goed geschikt voor technologie, waarbij AI zo afhankelijk is van halfgeleiders en robotica van beide. Dat gezegd hebbende, heeft leiderschap in productieschaal zich nog niet vertaald in een voorsprong aan de technologische grens, met name in AI en geavanceerde chips.
Voor westerse beleggers die zich richten op Amerikaanse technologie wordt China’s technologiesector te groot om te negeren. Het land ontwikkelt zich snel op veel gebieden en heeft in sommige al leiderschap. Bovendien maakt de steeds meer binnenlandse toeleveringsketen China’s technologiesector onderscheidend van de Amerikaanse AI-sector, wat nuttige diversificatie zou kunnen bieden.
China’s aandelenmarkten zijn echter berucht volatiel, en dit thema draagt risico’s die niet onderschat mogen worden. China’s leiderschap op sommige gebieden is echt, maar zijn ambities op andere, met name aan de voorhoede van AI en halfgeleiders, kunnen jaren duren om zich te materialiseren of kunnen tekortschieten. Beleggers moeten ook China-specifieke risico’s afwegen, waaronder regulering en staatsinterventie, geopolitieke blootstelling en blootstelling aan sancties, overwegingen rond valuta en markttoegang, en de concentratie die gepaard gaat met een focus op één land. Om deze redenen is een langetermijnperspectief belangrijk. Bij VanEck zullen we de ontwikkelingen in deze snel bewegende technologiemarkt de komende maanden nauwlettend blijven volgen.
1 Financial Times, augustus 2026, “Anthropic Is Reportedly Aiming for a Valuation of $2 Trillion or More”
2 CNBC en beursdocumenten: CXMT-marktdebuut, juli 2026; Unitree-notering op de STAR Market, augustus 2026; Zhipu-notering in Hongkong, januari 2026. Gerapporteerde voorbereidingen van DeepSeek voor een notering in Shanghai: Bloomberg en Financial Times, juli tot september 2026.
3 Verenigde Naties, Department of Economic and Social Affairs, Population Division (2024).
4 Brookings Institution. “The US Is Out of the AI Chip Market in China,” juli 2026.
5 Congressional Research Service. China’s 15th Five-Year Plan: Science, Technology, and Economic Priorities, april 2026.
6 Smart Analytics Global-gegevens, gerapporteerd door Bloomberg, augustus 2026.
7 IEA. “China’s share in global PV manufacturing capacity, 2024 and 2030.”
8 IEA. Batteries and Secure Energy Transitions: Status of Battery Demand and Supply, 2024.
BELANGRIJKE INFORMATIE
Dit is een marketingmededeling.
Deze informatie is afkomstig van VanEck (Europe) GmbH, dat geautoriseerd is als een EER-beleggingsonderneming onder de Markets in Financial Instruments Directive ("MiFiD"). Het geregistreerde adres van VanEck (Europe) GmbH is Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, en is aangesteld als distributeur van VanEck-producten in Europa door de ManCo, die is opgericht naar Nederlands recht en geregistreerd bij de Autoriteit Financiële Markten (AFM).
Dit materiaal is alleen bedoeld voor algemene en voorlopige informatie en vormt geen beleggings-, juridisch of belastingadvies. VanEck (Europe) GmbH en de aan haar gelieerde bedrijven (samen "VanEck") aanvaarden geen aansprakelijkheid met betrekking tot een beleggings-, desinvesterings- of aanhoudingsbeslissing op basis van deze informatie. Alle relevante documentatie moet eerst worden geraadpleegd.
De visies en meningen die hier worden gegeven, zijn die van de auteur(s) en komen niet noodzakelijkerwijs overeen met die van VanEck. De meningen zijn actueel op de datum van publicatie en kunnen worden aangepast op basis van veranderende marktomstandigheden. Informatie die door bronnen van derden wordt verstrekt, wordt betrouwbaar geacht en is niet onafhankelijk gecontroleerd op nauwkeurigheid of volledigheid en kan niet worden gegarandeerd.
Beleggen brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Raadpleeg ETF-woordenlijst | VanEck voor onbekende technische termen.
Niets in dit materiaal mag in welke vorm dan ook worden verveelvoudigd en er mag ook niet naar worden verwezen in andere publicaties zonder de uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH
Uitsluitend voor informatie- en advertentiedoeleinden.
Deze informatie is afkomstig van VanEck (Europe) GmbH. VanEck (Europe) GmbH is aangesteld als distributeur van VanEck-producten in Europa door VanEck Asset Management B.V., een beheermaatschappij onder Nederlands recht en geregistreerd bij de Nederlandse Autoriteit Financiële Markten (AFM). VanEck (Europe) GmbH, met als vestigingsadres Kreuznacher Str. 30, 60486 Frankfurt, Duitsland, is een financiële dienstverlener die onder toezicht staat van BaFin, de Duitse toezichthouder voor de financiële markten. De informatie is uitsluitend bedoeld om beleggers te voorzien van algemene en voorlopige informatie en mag niet worden opgevat als beleggings-, juridisch of fiscaal advies. VanEck (Europe) GmbH en de aan VanEck (Europe) GmbH verbonden en gelieerde bedrijven (samen "VanEck") wijzen elke aansprakelijkheid van de hand met betrekking tot beslissingen die de belegger op basis van deze informatie neemt ten aanzien van het kopen, verkopen of aanhouden van beleggingen. De visies en meningen die hier worden gegeven, zijn die van de auteur(s) en komen niet noodzakelijkerwijs overeen met die van VanEck. De meningen zijn actueel op de datum van publicatie en kunnen worden aangepast op basis van veranderende marktomstandigheden. Bepaalde verklaringen in deze bijdrage kunnen ramingen, voorspellingen en andere op de toekomst gerichte verklaringen zijn die niet overeenkomen met de werkelijkheid. Wij achten de informatie die afkomstig is van derden, betrouwbaar. Deze informatie is echter niet onafhankelijk gecontroleerd. De nauwkeurigheid en volledigheid ervan kunnen daarom niet worden gegarandeerd. Alle indices die worden vermeld, zijn maatstaven voor het vergelijken van algemene marktsectoren en rendementen. Het is niet mogelijk om rechtstreeks in een index te beleggen.
Alle rendementsgegevens hebben betrekking op het verleden en bieden geen garantie voor toekomstige resultaten. Beleggen brengt risico's met zich mee, waaronder mogelijk verlies van de hoofdsom. Lees het prospectus en de essentiële beleggersinformatie voordat u gaat beleggen.
Niets in dit materiaal mag in welke vorm dan ook worden verveelvoudigd en er mag ook niet naar worden verwezen in andere publicaties zonder de uitdrukkelijke schriftelijke toestemming van VanEck.
© VanEck (Europe) GmbH
11 augustus 2026
11 augustus 2026