Bienvenue chez VanEck
Sélectionnez le type d’investisseur
26 octobre 2026
De nombreuses allocations aux semi-conducteurs sont aujourd’hui concentrées sur des entreprises américaines et taïwanaises, captant les segments de la conception et de la fabrication de la chaîne d’approvisionnement mondiale. Mais un écosystème distinct de semi-conducteurs prend forme en Chine, et les allocations conventionnelles pourraient ne pas en bénéficier.
Soutenue par des capitaux souverains et par des forces structurelles qui se sont renforcées au cours des dernières années, la Chine construit une industrie domestique des semi-conducteurs couvrant la conception de puces, la fabrication, les équipements et l’assemblage. Pour les investisseurs, cela pourrait signifier une exposition à des entreprises largement absentes des allocations traditionnelles aux semi-conducteurs.
Le VanEck China Semiconductor UCITS ETF (SMHC) est conçu pour accéder directement à cette opportunité. Il réplique le MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC), qui cible 25 des plus grandes entreprises chinoises les plus liquides sur l’ensemble de la chaîne de valeur des semi-conducteurs, de la conception à la fabrication jusqu’à l’assemblage avancé. Ces entreprises ont un poids limité dans les stratégies conventionnelles sur les semi-conducteurs et dans les stratégies actions larges sur la Chine, ce qui confère à cette exposition un profil distinct par rapport à de nombreux portefeuilles.
L’ampleur de cette ambition est peut-être mieux illustrée par Huawei. Bien qu’elle ait été ajoutée à l’US Entity List en 20191, Huawei a continué à développer ses propres capacités dans les semi-conducteurs via sa division de conception de puces HiSilicon. Huawei est une société privée et n’est pas directement investissable. Cependant, sa trajectoire pourrait refléter l’effort plus large engagé par l’industrie chinoise des semi-conducteurs, et les entreprises qui approvisionnent cette industrie sont cotées en bourse.
La thèse d’investissement repose sur trois forces qui se renforcent mutuellement : l’ampleur du développement domestique des semi-conducteurs en Chine, la dynamique de localisation que les contrôles américains à l’exportation pourraient avoir créée, et les capitaux souverains qui soutiennent cet effort. Ensemble, elles pourraient en faire un développement sur plusieurs années plutôt qu’un cycle passager. Toutefois, ce thème pourrait également se révéler de courte durée, car son succès dépend de la manière dont se matérialiseront les risques d’exécution, de valorisation et géopolitiques.
Les semi-conducteurs sont les composants fondamentaux de tout appareil électronique, des smartphones aux centres de données en passant par les voitures, et la Chine se situe au cœur de cette industrie mondiale, à la fois comme consommateur et, de plus en plus, comme producteur.
En 2025, la Chine était le premier acheteur mondial d’équipements de fabrication de semi-conducteurs, avec 49,3 milliards de dollars, soit environ 36 % du total mondial de 135,1 milliards de dollars2. Cela reflète le niveau de dépenses des fabs dans les outils physiques utilisés pour fabriquer les puces, notamment les systèmes de lithographie, les outils de gravure et les équipements de dépôt. Il s’agit d’une mesure de l’endroit où l’infrastructure de l’industrie est en train d’être construite, et la part la plus importante se trouve en Chine.
La Chine domine les dépenses en équipements de fabrication de semi-conducteurs en 2025
Source : SEMI (2026). Statistiques mondiales du marché des équipements pour semi-conducteurs, année complète 2025, au mois d’avril 2026. Graphique à des fins d’illustration uniquement. Ne constitue pas une prévision ni une projection de résultats futurs.
Ce niveau d’investissement témoigne d’une priorité nationale délibérée. La Chine est au centre de l’industrie mondiale en tant que pôle mondial de l’électronique grand public, avec environ un tiers de tous les dispositifs à semi-conducteurs utilisés dans les systèmes électroniques qui y sont assemblés3, mais sa production domestique est historiquement restée bien en deçà de cette demande. Réduire cet écart est devenu une priorité stratégique, les décideurs cherchant à diminuer la dépendance à l’égard des technologies étrangères.
Comprendre en quoi les écosystèmes américain et chinois des semi-conducteurs diffèrent sur le plan structurel permet d’illustrer pourquoi cette opportunité est distincte des allocations existantes aux semi-conducteurs.
Le modèle américain repose sur une concentration de la conception et une externalisation de la fabrication. Un petit nombre d’entreprises fabless dominantes, dont Nvidia, Qualcomm, Broadcom et AMD, conçoivent les puces les plus avancées au monde et en externalisent la fabrication auprès de fonderies à Taïwan, principalement TSMC. Les équipements utilisés par ces fonderies proviennent en grande partie de fournisseurs américains et européens, tandis que l’assemblage et les tests sont réalisés dans toute l’Asie. Les États-Unis captent une part significative de la valeur dans le segment de la conception, mais dépendent structurellement de la fabrication étrangère pour tout ce qui suit en aval4.
La Chine construit quelque chose de différent. Plutôt que de se spécialiser sur un seul segment de la chaîne, la Chine construit simultanément et sur son territoire chaque segment, couvrant la conception fabless, les capacités de fonderie, les équipements de fabrication et l’assemblage avancé4. L’objectif, tel qu’il est formulé dans la politique publique, est une plus grande autosuffisance sur l’ensemble de la chaîne d’approvisionnement des semi-conducteurs5. Cet objectif reste lointain, et le risque d’exécution est important.
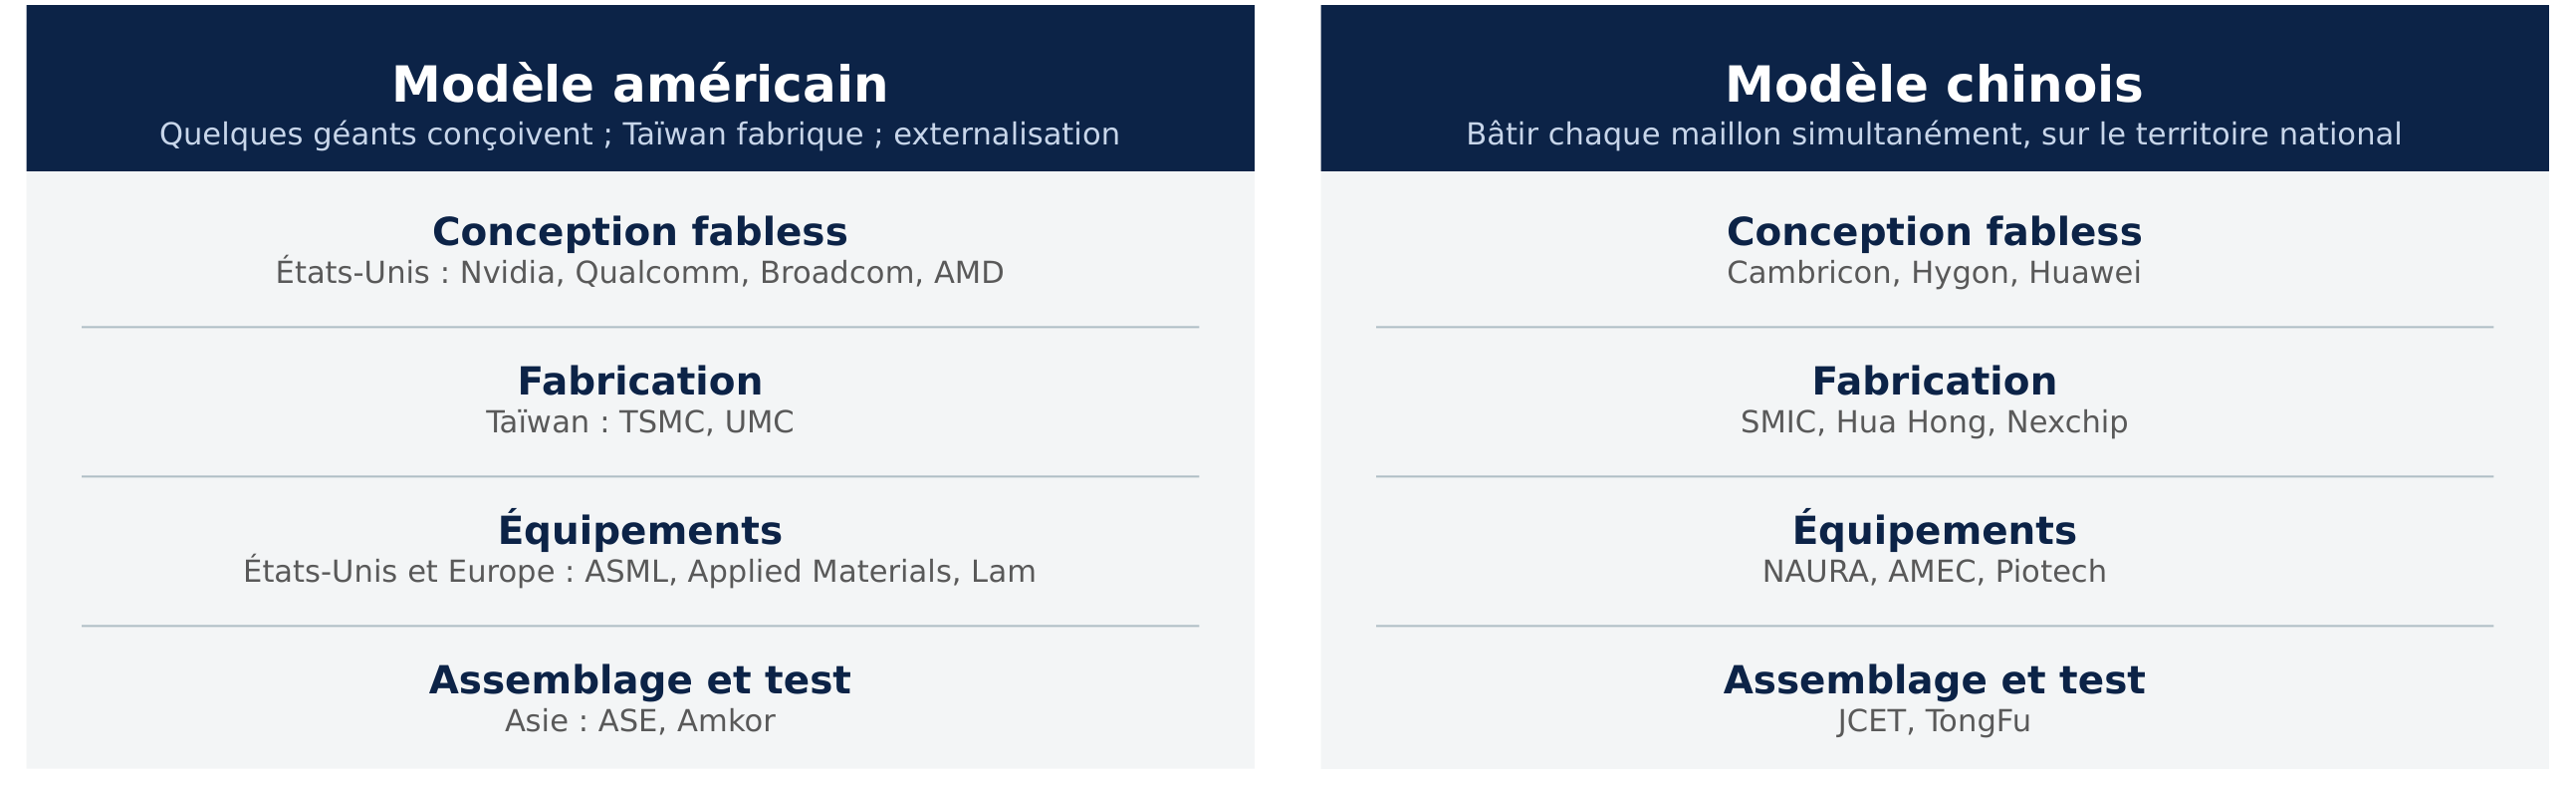
Source : TrendForce. (2026) ; TechInsights. (2026). Analyse de la chaîne de valeur des semi-conducteurs en Chine. Les noms d’entreprises illustrent chaque segment de la chaîne de valeur et ne constituent pas des recommandations. Les positions peuvent varier. Huawei est une société privée et n’est pas investissable.
L’implication pratique est qu’il s’agit de deux groupes d’entreprises largement distincts. Un investisseur détenant une exposition conventionnelle aux semi-conducteurs pourrait détenir peu, voire aucune, des entreprises chinoises qui bénéficient de ce développement domestique.
La relation entre les contrôles américains à l’exportation et l’investissement de la Chine dans les semi-conducteurs est l’une des dynamiques les plus contre-intuitives observées aujourd’hui sur les marchés. L’attente conventionnelle serait que les restrictions ralentissent le développement de la Chine. Les données disponibles jusqu’à présent pointent dans une autre direction.
Depuis 2019, les États-Unis ont progressivement durci les contrôles sur les technologies auxquelles la Chine peut accéder, notamment en ajoutant Huawei et SMIC à l’Entity List1. Cette tendance s’est élargie en octobre 2022 avec des contrôles de grande ampleur sur les exportations de puces avancées et d’équipements de fabrication de semi-conducteurs. Les États-Unis ont ensuite coordonné avec les Pays-Bas et le Japon des restrictions sur les ventes d’équipements d’ASML et de Tokyo Electron en 2023, avant d’élargir encore les contrôles en 2024 et 2025. Sur la même période, les dépenses de la Chine en équipements sont passées d’environ 13 milliards de dollars en 2019 à environ 49 milliards de dollars en 20252. L’évolution n’a pas été linéaire, les dépenses ayant légèrement reculé en 2022 et étant restées stables en 2025. Les données pourraient suggérer que les restrictions ont renforcé l’incitation pour les entreprises chinoises à localiser la chaîne d’approvisionnement.
Les dépenses d’équipement de la Chine ont augmenté à mesure que les contrôles à l’exportation se sont étendus
Dépenses de la Chine en équipements pour semi-conducteurs, 2019-2025 (Mds USD)
Source : Données de dépenses : SEMI (2026). Chronologie des contrôles à l’exportation : U.S. Bureau of Industry and Security. (2022-2025). Export-control rules on advanced computing and semiconductor items. U.S. Department of Commerce ; Center for Strategic and International Studies. (2025) ; Congressional Research Service. (2025). À des fins d’illustration uniquement.
Termes : BIS (Bureau of Industry and Security) est l’autorité américaine chargée du contrôle des exportations. HBM (High Bandwidth Memory) est un type de mémoire rapide utilisé dans les puces d’IA. FDPR (Foreign Direct Product Rule) est une règle américaine qui applique des contrôles à l’exportation à certains produits fabriqués à l’étranger utilisant une technologie américaine.
Le mécanisme est simple. Chaque restriction pourrait créer une incitation à l’approvisionnement susceptible de bénéficier à un fournisseur local. Les fabs chinoises qui ne peuvent plus s’approvisionner en outils de gravure et de dépôt auprès d’Applied Materials ou de Lam Research pourraient se tourner vers NAURA. Les centres de données chinois qui ne peuvent pas acheter de GPU Nvidia pourraient se tourner vers Huawei ou Cambricon. Chaque fournisseur étranger exclu du marché chinois pourrait créer un client potentiel pour une entreprise chinoise domestique. Il est important de souligner que les évolutions potentielles des restrictions créent de l’incertitude pour les investisseurs et pourraient également influer sur la demande adressée aux fournisseurs chinois domestiques.
Les restrictions imposées aux fournisseurs étrangers créent des bénéficiaires domestiques
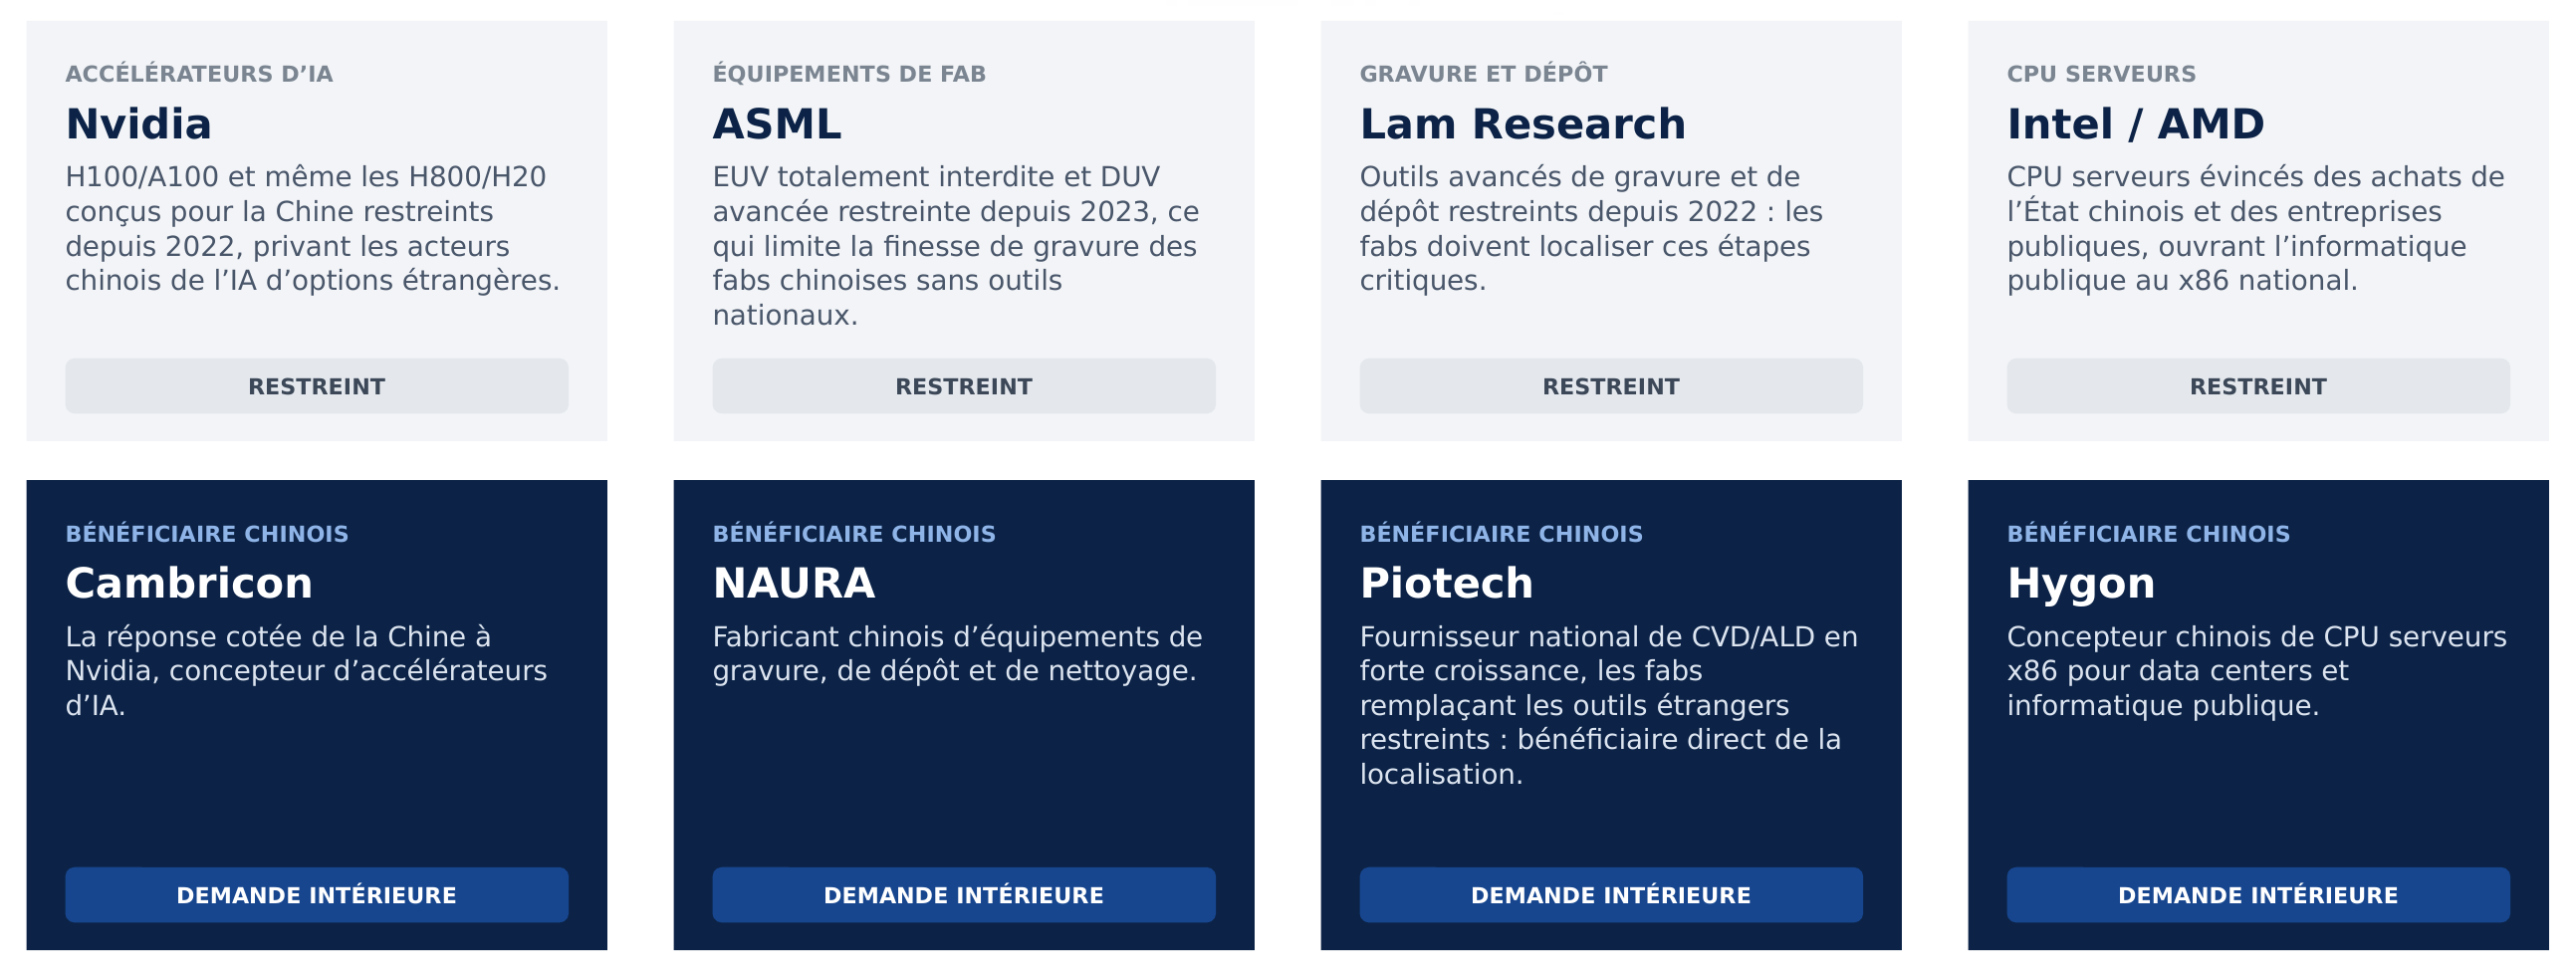
Source : rapports annuels des entreprises (FY2024-FY2025) ; U.S. Bureau of Industry and Security. (2022-2025). À des fins d’illustration uniquement. Les entreprises présentées le sont à titre d’exemple uniquement. Les modèles économiques et les contrôles à l’exportation peuvent évoluer. Ne constitue pas une recommandation d’achat ou de vente d’un titre.
Termes : EUV (Extreme Ultraviolet lithography) est la technologie la plus avancée pour imprimer les plus petits circuits de puces. DUV (Deep Ultraviolet lithography) est une technologie d’impression plus ancienne qui ne permet d’atteindre de petits circuits qu’au prix d’étapes de traitement supplémentaires. CVD/ALD (Chemical Vapor Deposition et Atomic Layer Deposition) sont des procédés qui appliquent des couches de matériau ultra-fines sur les puces.
Le développement chinois repose sur un niveau d’engagement financier public qui se distingue par son ampleur par rapport à la politique industrielle occidentale.
Le National IC Fund de la Chine a engagé environ 98 milliards de dollars de capital enregistré en trois phases depuis 2014 (convertis au taux de change de chaque phase), dont 47,5 milliards de dollars pour la phase III, enregistrée en mai 20245. Ce capital est déployé au moyen d’achats dirigés, de construction subventionnée de fabs et de financements préférentiels accordés par les banques d’État. L’ampleur est significative, mais les risques structurels le sont aussi. Un investissement dirigé par l’État de cette ampleur peut conduire à des surcapacités et à des cycles d’expansion et de contraction, et un financement inférieur aux conditions de marché peut soutenir dans le temps des capacités non économiques.
Le contraste avec la politique industrielle américaine est significatif. Le CHIPS Act a alloué 52,7 milliards de dollars en 2022, dont 39 milliards de dollars destinés aux incitations à la production. Le financement direct devait couvrir de 5 à 15 % des dépenses d’investissement d’un projet, et le total des incitations, y compris les prêts, ne devait pas dépasser 35 %, de sorte que les bénéficiaires doivent financer le solde par des moyens privés6. Les fonds sont décaissés à mesure que les projets atteignent les étapes convenues, et le Department of Commerce peut exiger un remboursement si un projet n’est pas achevé à la date prévue. Au 15 juillet 2026, le Department of Commerce avait accordé environ 31,7 milliards de dollars de financement direct à 49 projets, et environ 13,1 milliards de dollars avaient été décaissés à fin avril 20267.
Les deux approches diffèrent par leur ampleur, leur structure et leur profil de risque. Les capitaux chinois sont plus importants et déployés plus rapidement, tandis que le modèle américain est plus conditionnel et plus lent à mettre en œuvre. Les deux comportent de réels arbitrages.
SMHC réplique le MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC), un indice fondé sur des règles conçu pour offrir une exposition pure-play à l’industrie chinoise des semi-conducteurs.
L’éligibilité commence par un filtre de pureté des revenus. Les entreprises doivent avoir leur siège social ou être constituées en Chine ou à Hong Kong et tirer au moins 50 % de leurs revenus des semi-conducteurs ou des équipements pour semi-conducteurs (25 % pour les constituants actuels). L’objectif est de garantir que chaque constituant soit un acteur significatif, plutôt qu’un conglomérat technologique diversifié ayant une exposition accessoire aux puces.
À partir de cet univers, 25 entreprises sont sélectionnées sur la base d’une combinaison de taille et de liquidité, afin de contribuer à maintenir le caractère investissable du portefeuille. Les constituants sont pondérés selon une approche modifiée fondée sur la capitalisation boursière ajustée du flottant, avec un plafond de 10 % afin d’équilibrer l’exposition aux plus grandes capitalisations avec une représentation de l’ensemble plus large de l’opportunité. L’indice est reconstitué semestriellement, en mars et en septembre, et rééquilibré trimestriellement.
L’indice applique également des filtres d’exclusion. Ceux-ci couvrent les entreprises sous sanctions, la recherche fondée sur les normes, les armes controversées et des seuils de revenus pour des secteurs tels que le tabac, les jeux d’argent, les équipements militaires et les combustibles fossiles. Le Fonds n’a pas l’investissement durable comme objectif d’investissement. Il applique des filtres tels que définis dans la méthodologie de l’indice. Veuillez vous référer aux informations relatives à la durabilité figurant dans le Prospectus et le DIC.
Pour les investisseurs qui recherchent un accès au développement domestique des semi-conducteurs en Chine, le VanEck China Semiconductor UCITS ETF (SMHC) pourrait offrir un moyen d’accéder à un thème qui reste largement absent des allocations traditionnelles aux semi-conducteurs.
Investir dans l’ETF comporte des risques, y compris la perte possible du capital. Les principaux risques sont décrits ci-dessous.
De plus amples informations sur ces risques et d’autres sont disponibles dans le Prospectus et le document d’informations clés (DIC).
Sources
1 U.S. Bureau of Industry and Security. (2019-2025). Export-control rules on advanced computing and semiconductor items. U.S. Department of Commerce; Center for Strategic and International Studies. (2025); Congressional Research Service. (2025).
2 SEMI. (2026, avril). Worldwide Semiconductor Equipment Market Statistics (WWSEMS), full-year 2025.
3 Yole Group. (2025, novembre). Semiconductor Industry 2025: Worldwide Dynamics and China’s Strategic Rise Unveiled.
4 TrendForce. (2026); TechInsights. (2026). China semiconductor value-chain analysis.
5 State Council of the People’s Republic of China. Guo Fa [2020] No. 8; SASAC. (2022). Document 79; Beijing Municipal Administration for Market Regulation. (2024, 24 mai). National IC Fund registry filings.
6 CHIPS and Science Act of 2022 (Public Law 117-167); U.S. Department of Commerce Office of Inspector General. Status Report OIG-25-021-I. NIST, CHIPS for America Notice of Funding Opportunity (28 février 2023).
7 U.S. Government Accountability Office. (2026, août). Semiconductors: Commerce Needs Plan to Meet CHIPS for America R&D Requirements (GAO-26-109121).
INFORMATIONS IMPORTANTES
Il s’agit d’une communication marketing.
Ces informations proviennent de VanEck Switzerland AG, qui a été désignée comme distributeur des produits VanEck en Suisse par la société de gestion, VanEck Asset Management B.V. ("ManCo »), de droit néerlandais et enregistrée auprès de l’Autorité néerlandaise des marchés financiers (AFM). Le siège social de VanEck Switzerland AG se trouve à Genferstrasse 21, 8002 Zürich, Suisse. Le représentant en Suisse est : Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Suisse.
Agent payeur suisse : Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zurich.
Ce matériel est uniquement destiné à fournir des informations générales et préliminaires et ne constitue pas un conseil d’investissement, juridique ou fiscal. VanEck Switzerland AG et ses sociétés associées et affiliées (ensemble « VanEck ») n’assument aucune responsabilité en ce qui concerne toute décision d’investissement, de désinvestissement ou de conservation sur la base de ces informations. Toute la documentation pertinente doit être consultée au préalable.
Les vues et opinions exprimées sont celles des auteurs mais pas nécessairement celles de VanEck. Les opinions sont actuelles à la date de publication et sont susceptibles de changer en fonction des conditions du marché. Les informations fournies par des sources tierces sont considérées comme fiables, mais leur exactitude et leur exhaustivité n’ont pas été vérifiées de manière indépendante et ne peuvent être garanties.
Please refer to the Prospectus – in English language - and the KID/KIID - in local language - before making any final investment decisions and for full information on risks. These documents can be obtained free of charge at www.vaneck.com, from the ManCo or from the appointed facility agent.
VanEck China Semiconductor UCITS ETF (“ETF”) is a sub-fund of VanEck UCITS ETFs plc, a UCITS (a type of EU-regulated investment fund that can be sold to retail investors across the EU) umbrella investment company with limited liability between sub-funds. The ETF is registered with the Central Bank of Ireland, passively managed and tracking an equity index.
The value of the ETF may fluctuate significantly as a result of the investment strategy. The ETF´s holdings are disclosed on each dealing day on www.vaneck.com under the ETF´s Holdings section and as per PCF under the Documents section and published via one or more market data suppliers. The indicative net asset value (iNAV) of the ETF is available on Bloomberg. For details on the regulated markets where the ETF is listed, please refer to the Trading Information section on the ETF page at www.vaneck.com. Investors must buy and sell units of the UCITS on the secondary market via an intermediary (e.g. a broker) and cannot usually be sold directly back to the UCITS. Brokerage fees may incur. The buying price may exceed, or the selling price may be lower than the current net asset value. Investing in the ETF should be interpreted as acquiring shares of the ETF and not the underlying assets. Tax treatment depends on the personal circumstances of each investor and may vary over time. The ManCo may terminate the marketing of the ETF in one or more jurisdictions. The summary of the investor rights is available in English at: summary-of-investor-rights.pdf.
The MarketVector™ China Semiconductor 10% Capped Screened Index is the exclusive property of MarketVector Indexes GmbH (a wholly owned subsidiary of Van Eck Associates Corporation), which has contracted with Solactive AG to maintain and calculate the Index. Solactive AG uses its best efforts to ensure that the Index is calculated correctly. Irrespective of its obligations towards MarketVector Indexes GmbH (“MarketVector”), Solactive AG has no obligation to point out errors in the Index to third parties. VanEck’s ETF is not sponsored, endorsed, sold or promoted by MarketVector and MarketVector makes no representation regarding the advisability of investing in the ETF. It is not possible to invest directly in an index.
L’investissement est soumis à des risques, y compris de perte en capital. Pour tout terme technique non familier, veuillez vous reporter au Glossaire ETF | VanEck.
Aucune partie de ce document ne peut être reproduite sous quelque forme que ce soit, ou référencée dans une autre publication, sans l'autorisation écrite expresse de VanEck.
© VanEck Switzerland AG
À des fins d’information et de publicité uniquement.
Ces informations proviennent de VanEck (Europe) GmbH qui a été désignée comme distributeur des produits VanEck en Europe par la société de gestion VanEck Asset Management B.V., de droit néerlandais et enregistrée auprès de l’Autorité néerlandaise des marchés financiers (AFM). VanEck (Europe) GmbH, dont le siège social est situé Kreuznacher Str. 30, 60486 Francfort, Allemagne, est un prestataire de services financiers réglementé par l’Autorité fédérale de surveillance financière en Allemagne (BaFin). Les informations sont uniquement destinées à fournir des informations générales et préliminaires aux investisseurs et ne doivent pas être interprétées comme des conseils d’investissement, juridiques ou fiscaux. VanEck (Europe) GmbH et ses sociétés associées et affiliées (ensemble « VanEck ») n’assument aucune responsabilité en ce qui concerne toute décision d’investissement, de cession ou de rétention prise par l’investisseur sur la base de ces informations. Les points de vue et opinions exprimés sont ceux du ou des auteurs, mais pas nécessairement ceux de VanEck. Les avis sont à jour à la date de publication et sont susceptibles d’être modifiés en fonction des conditions du marché. Certains énoncés contenus dans les présentes peuvent constituer des projections, des prévisions et d’autres énoncés prospectifs qui ne reflètent pas les résultats réels. Les informations fournies par des sources tierces sont considérées comme fiables et n’ont pas été vérifiées de manière indépendante pour leur exactitude ou leur exhaustivité et ne peuvent être garanties. Tous les indices mentionnés sont des mesures des secteurs et des performances du marché commun. Il n’est pas possible d’investir directement dans un indice.
Toutes les informations sur le rendement sont historiques et ne garantissent pas les résultats futurs. L’investissement est soumis à des risques, y compris la perte possible du capital. Vous devez lire le Prospectus et le DICI avant d’investir.
Aucune partie de ce matériel ne peut être reproduite sous quelque forme que ce soit, ou mentionnée dans toute autre publication, sans l’autorisation écrite expresse de VanEck.
© VanEck (Europe) GmbH
25 octobre 2026
19 octobre 2026
19 octobre 2026
25 octobre 2026
19 octobre 2026
19 octobre 2026