VanEck ChainCheck de Bitcoin de mediados de septiembre de 2026
18 septiembre 2026
Read Time Más de 10 min
Tenga en cuenta que VanEck podría tener una o más posiciones en los activos digitales y las empresas que se describen a continuación.
Conclusiones clave
- La restricción vinculante es la energía, no los chips: se espera que NVDA, AMD y AVGO necesiten aproximadamente 30 GW de capacidad en EE. UU. hasta 2027, frente a incorporaciones anuales de 15 a 25 GW, y solo ~2% de la cola de interconexión llegó a la red en 2025.
- Los mineros poseen el activo escaso: nuestro caso base, reevaluado con nuevos supuestos, implica un potencial alcista promedio de ~83% en nuestras tenencias de terrenos con suministro eléctrico, mientras el mercado aún asigna poco valor al pipeline no contratado o al valor terminal de los arrendamientos firmados.
- Metaplanet convierte la compra de bitcoin en dilución para beneficio interno: su reserva de opciones alcanzó 14.7% de las acciones totalmente diluidas y la exposición de sus directivos 8.2%, aproximadamente 4x y 10x el promedio de sus pares, lo que la convierte en la única compañía entre las 10 DAT más grandes que clasificamos como “Mala”.
Este mes nos apartamos de los fundamentos de la red de Bitcoin para abordar 2 temas dentro del segmento de renta variable vinculada a bitcoin. El primero es la conversión de los mineros hacia centros de datos de IA, donde la restricción son los megawatts. El segundo son las empresas de tesorería de activos digitales (DAT), donde el problema es el exceso de acciones. Ambos se reducen a la misma pregunta para cualquiera que busque superar el desempeño de bitcoin a través de acciones: ¿qué activos escasos controla la empresa y qué proporción del valor que crea realmente llega a los accionistas?
Mineros: la energía es el cuello de botella, no los chips
Reevaluamos desde cero la oferta y la demanda de centros de datos en EE. UU. NVDA, AMD y AVGO necesitan aproximadamente 30 gigawatts (GW) de energía en EE. UU. hasta 2027, mientras que la red puede entregar 15 a 25 GW al año; solo ~2% de la cola de interconexión se energizó en 2025; y la capacidad firme se está reduciendo, ya que el retiro del carbón avanza más rápido que la entrada del gas. Eso deja a los mineros en posesión del activo escaso. Vemos más riesgo de que NVDA no cumpla con las estimaciones porque sus clientes no pueden obtener energía, que de que los mineros no logren arrendar sus megawatts. Nuestro caso base, reevaluado con nuevos supuestos, implica un potencial alcista promedio de ~83% en nuestras tenencias de terrenos con suministro eléctrico.
Empresas de Tesorería de Activos Digitales (DAT): la administración se está pagando con su dilución
También analizamos las 10 DAT más grandes con base en 4 preguntas: qué tan grande es el plan de capital frente a las acciones totalmente diluidas, cuánto está en manos de los directivos identificados, si la reserva crece sin votación de los accionistas y si la asignación más grande tiene una condición de desempeño. 9 de las 10 aprueban, con 6 que obtienen buenas calificaciones y 3 que reciben evaluaciones más débiles. La 10a, Metaplanet, no supera las 4 pruebas. Su reserva de opciones se fijó en 20% de las acciones totalmente diluidas y aumentó con cada compra de bitcoin, y aun después de 2 rondas de recortes en agosto y septiembre, su remuneración ejecutiva sigue siendo múltiplos por encima de la de cualquier par en todas las métricas.
Ambas conclusiones inciden directamente en nuestra forma de invertir. Nos gustan los mineros con capacidad eléctrica ya energizada porque esperamos que la escasez de energía persista, y mantenemos una posición de menor ponderación en las DAT por el apalancamiento y por la dilución que siguen generando las operaciones de insiders y las remuneraciones ejecutivas desproporcionadas.
Los mineros de bitcoin tienen los megavatios: la energía, no los chips, es el cuello de botella de la IA
Dado el comentario optimista de empresas líderes en IA como NVDA, AMD y AVGO durante el reciente ciclo de resultados, analizamos la capacidad esperada de centros de datos en EE. UU. que entrará en operación en los próximos años y encontramos una probable insuficiencia en la capacidad para suministrar energía a las GPU que se enviarán en 2027. Esperamos que entre 15 y 25 GW de capacidad de centros de datos en EE. UU. entren en operación anualmente durante los próximos 2 años, con una mayor probabilidad de que 2026 se ubique en el extremo inferior del rango. Durante ese mismo periodo, la combinación de NVDA, AMD y AVGO probablemente requerirá aproximadamente 30 GW.
Nuestras tres conclusiones: escasez de energía, riesgo para NVDA y potencial alcista para los mineros
Reiteramos nuestra convicción sobre una escasez de terrenos con acceso a energía: La restricción vinculante no es el capital ni la demanda, sino la capacidad del proceso para asegurar suministro eléctrico. Solo ~2% de la cola de interconexión alcanzó operación comercial en 2025, la mediana desde la solicitud hasta la operación se ha ampliado a 61 meses desde 22 meses en 2008, y la capacidad neta firme y despachable adecuada para contratos de centros de datos se contraerá entre 2026 y 2028, ya que el carbón se retira más rápido de lo que entra el gas. A medida que las colas de interconexión pasan de un esquema de primero en entrar, primero en salir a estudios por lotes y clústeres, el proceso se vuelve más selectivo. Esto favorece a los operadores con sitios energizados y relaciones establecidas con empresas de servicios públicos y comunidades, frente a aquellos que mantienen posiciones antiguas en la cola. Consideramos que los mineros de bitcoin están en una posición particularmente favorable en ese sentido.
Vemos un mayor riesgo de que NVDA no alcance las estimaciones por una escasez de GW que de que los mineros no logren monetizar sus MW: Los ingresos de centros de datos de NVDA para el año calendario 2027 implican una necesidad de ~11 GW de capacidad en EE. UU. a razón de ~$37 mil millones por GW, lo que significa que cada 1 GW que sus clientes no puedan energizar representa ~$37 mil millones de ingresos (~6% del total) que NVDA potencialmente podría perder. Una insuficiencia de 3 GW, plausible si las incorporaciones se ubican en el extremo inferior de nuestro rango de 15-25 GW, implicaría una caída de ingresos de ~18%. Algunos factores que podrían compensar esto de forma natural serían una mayor mezcla de ventas a regiones fuera de EE. UU. o, en particular, a China.
Los mineros están en el otro lado de esta operación, ya que ya cuentan con energía disponible y con oportunidades de expansión que se han venido desarrollando desde hace años. Su riesgo es dejar sin contratar el valor de sus megavatios (MW), algo que empresas como NVDA/AMD/AVGO tienen incentivos para evitar, más que no lograr monetizarlos.
Vemos un mayor riesgo de que NVDA no cumpla con las estimaciones porque sus clientes no pueden obtener energía, que de que los mineros no logren arrendar sus megavatios.
Al reevaluar la tesis, vemos un potencial alcista promedio de ~83% en nuestras tenencias de terrenos con energía disponible: Utilizando una combinación de análisis por suma de las partes (SOTP) y flujo de efectivo descontado (DCF), nuestro caso base implica un potencial alcista promedio de aproximadamente 83% en nuestra canasta de mineros de bitcoin. Consideramos que el mercado sigue asignando poco o ningún valor a 2 componentes: la cartera de proyectos de energía no contratada, que este análisis muestra como altamente valiosa, y el valor terminal de los propios arrendamientos. Con el tiempo, esperamos que ambos aporten valor de manera significativa a las empresas y a los accionistas. Estas cifras son el resultado de una simulación basada en nuestra investigación, tienen fines únicamente ilustrativos y no constituyen una proyección del desempeño futuro; consulte las Consideraciones de Riesgo más adelante.
Demanda: Se espera que NVDA, AMD y AVGO por sí solas demanden ~30GW de energía entre 2026 y 2027 (~11GW en 2026 y casi 20GW en 2027), con base en las expectativas de ingresos de cada una: Partiendo de las respectivas expectativas de ingresos por IA/centros de datos de cada empresa para los próximos 2 años, inferimos las necesidades implícitas de generación eléctrica utilizando métricas de ingresos por GW proporcionadas por la administración cuando están disponibles, y validamos esto (para NVDA) con un enfoque ascendente basado en el precio unitario promedio esperado según la mezcla de GPU y el consumo de energía estimado por unidad. Encontramos que NVDA necesitará ~20GW, AMD ~4-5GW y AVGO ~6GW hacia 2027, lo que en conjunto representa un estimado de 60-100% de la capacidad total de centros de datos en EE. UU. que se espera entre en operación durante ese periodo.
Demanda de los principales proveedores, años calendario 2026-27 (GW)
| Demanda de los principales proveedores, CY26-27 (GW) | |||
| Proveedor | CY2026 | CY2027 | Total |
| NVDA (70% del total global) | ~8 | ~11 | ~20 |
| AMD (Meta + OpenAI) | ~1 | ~3-4 | ~4-5 |
| AVGO XPU (80% del total global) | ~2 | ~4 | ~6 |
| Combinado | ~11 | ~18-19 | ~30 |
| Frente a las adiciones de capacidad esperadas en EE. UU. | ||||
| Escenario de oferta | Adiciones | NVDA (%) | + AMD (%) | + AVGO (%) |
| Alto (25 GW/año) | 50 GW | 40 | 49 | 60 |
| Medio (20 GW/año) | 40 GW | 50 | 61 | 75 |
| Bajo (15 GW/año) | 30 GW | 67 | 82 | 100 |
Fuente: Reportes de las compañías, VanEck Research, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Oferta: Estimamos que entre 15GW y 25GW de capacidad de centros de datos en EE. UU. entrarán en operación cada año durante los próximos 2 años: Con base en un agregado de fuentes de terceros y nuestras propias estimaciones, se proyecta que la capacidad de centros de datos en EE. UU., de ~50GW al cierre de 2025, crezca hacia ~80GW al cierre de 2027, lo que implica adiciones anuales de ~15GW. Este ritmo es consistente con el crecimiento de capacidad activa monitoreado por Bernstein de ~13GW (Norteamérica) en los últimos 12 meses terminados en agosto de 2026. Consideramos esta cifra más como un piso y vemos que los ~70GW actualmente en construcción en Norteamérica implican un posible techo de ~25GW en EE. UU. durante los próximos 2 años, dadas las típicas duraciones de construcción de 18 a 24 meses y la probabilidad de retrasos.
Adiciones anuales de centros de datos en EE. UU. (GW)
| Fuente | 2025A | 2026E | 2027E |
| GS Global Tech (451 Research) | — | 13.6 | 18.8 |
| GS Commodities (Aterio) | 8.5 | 13.6 | 36.0 |
| Morgan Stanley (modelo propio) | 9.6 | 12.1 | 15.3 |
| Eaton / Bernstein (flujo de órdenes de Eaton) | 11.0 | 17.0 | — |
| Bernstein monitoreado (Aterio) | — | 13 | — |
| Rango excluyendo valor atípico | 8.5-11 | 12-17 | 15-19 |
Capacidad acumulada de centros de datos en EE. UU. (GW)
| Fuente | Cierre de 2025 | Cierre de 2027 |
| GS Commodities | ~44 | 95 |
| Morgan Stanley (implícito) | ~47 | ~74 |
| FERC | ~50 | — |
| Bernstein (estimación para Norteamérica) | ~52 | — |
| Estimación | ~50 | ~80 |
Fuente: Goldman Sachs Research, Bernstein Research, FERC, EIA, Morgan Stanley Research, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Solo ~2% de la cola se conectó a la red en 2025, lo que subraya cuánto tiempo podría tomar despejar el rezago: Al inicio de 2025 había 2,290GW de generación en la cola de interconexión de la red en EE. UU. Durante el año, solo 53GW (~2%) se conectaron a la red, mientras que 756GW (~33%) se retiraron, dejando una cola de 2,061GW al cierre de 2025. Esto es consistente con las tendencias de largo plazo: el Lawrence Berkeley National Laboratory (LBNL) señala que solo ~13% de la capacidad que entró a la cola entre 2000 y 2020 había llegado a operar al cierre de 2025, mientras que 75% se retiró. Además, 41% de la capacidad que ejecutó acuerdos de interconexión entre 2000 y 2022 se había retirado al cierre de 2025.
La cola no es una cartera de proyectos
Cola de interconexión de generación en EE. UU., capacidad total (GW)
| Flujo | GW | Detalle |
| Cola inicial, cierre de 2024 | 2,404 | 2,290 activas + 114 suspendidas |
| + Nuevas solicitudes | +603 | ~2,300 solicitudes |
| − Alcanzó operación comercial | −53 | 2% de procesamiento |
| − Retirada | −756 | 31% de la apertura |
| = Cola final, cierre de 2025 | 2,198 | 2,061 activas + 137 suspendidas |
Fuente: VanEck Research, Lawrence Berkeley National Laboratory, US Energy Information Administration, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Las tasas elevadas de retiros son parcialmente transitorias, pero probablemente persistan por ahora: Algunas razones del elevado número de retiros en los últimos 1-2 años incluyen 1) la eliminación gradual de los créditos fiscales de la One Big Beautiful Bill Act (OBBBA), lo que adelantó cancelaciones de proyectos que habrían dependido de ellos, 2) cierres y límites de colas en regiones como MISO y NYISO, y 3) la reforma de la FERC, que impuso depósitos en riesgo más altos y penalizaciones crecientes por retiro, obligando a proyectos que habían permanecido en la cola sin costo a enfrentar de pronto costos reales para mantenerse. Si bien algunos de estos factores son de naturaleza puntual, las reformas están diseñadas para elevar la tasa de retiros, ya que los depósitos más altos y los requisitos de preparación existen para excluir más rápido a los proyectos débiles. Una cola más depurada debería significar una mayor tasa de rechazo al inicio y una mayor tasa de finalización al final, pero aún está por verse si esto se materializa.
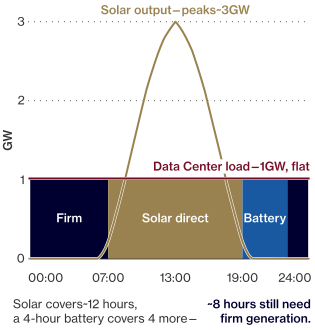
Además, una parte significativa de la capacidad incorporada desde la cola ha sido de fuentes renovables, que están mejor posicionadas como complemento para la capacidad de centros de datos, más que como sustituto: Si bien la energía solar, eólica y el almacenamiento pueden respaldar a los centros de datos, hasta ahora no han demostrado ser confiables como fuente de suministro eléctrico independiente. Un estudio de 2026 de LUT University, en Finlandia, encontró que un centro de datos renovable fuera de la red necesita ~7x su requerimiento de carga base en capacidad instalada de generación, además de energía de respaldo. Esto se debe a que el almacenamiento de mayor duración (>4 horas), que se necesita para cubrir las horas en que está oscuro o no hay viento, no es económico de construir hoy. Los costos de las baterías escalan directamente con la duración, ya que la energía se almacena dentro de las propias celdas, y una batería dimensionada para cubrir el faltante nocturno creado por la energía solar permanece ociosa la mayor parte del año. Una turbina de gas behind-the-meter (BTM) destina capital a la generación en lugar de al almacenamiento de energía, razón por la cual los operadores están optando por combinar renovables con turbinas BTM en lugar de agregar más almacenamiento.
Este problema se agrava aún más por los ~40GW de carbón y petróleo que se espera salgan de la red/se retiren en los próximos años. Si asumimos retiros de 14GW cada año, esto reduce las adiciones brutas esperadas por la EIA de 86GW a aproximadamente ~72GW. Dado que la mezcla que se incorpora a la red es principalmente solar, eólica y almacenamiento, mientras que la mezcla que sale es de carbón y petróleo, la capacidad firme neta (la clase que necesitan los centros de datos) se está contrayendo aun cuando la capacidad total marca niveles récord. Esto convierte a los sitios existentes ya energizados en los activos escasos, razón por la cual los operadores con energía ya disponible están ejecutando arrendamientos a tarifas en mejora (convertir un sitio que ya está interconectado evita una cola que tarda 61 meses en despejarse). Hasta que la capacidad de gas que ahora está entrando en la cola quede conectada, esa escasez debería persistir.
La capacidad neta firme, el tipo de capacidad que necesitan los centros de datos, se está contrayendo aun cuando la capacidad total alcanza niveles récord.
Adiciones récord, menor firmeza
La red está agregando energía, no capacidad despachable
| EIA: adiciones planificadas en EE. UU., 2026 (brutas, GW) | |||
| Tecnología | GW | Participación (%) | Característica |
| Solar | 43.4 | 51 | Intermitente |
| Almacenamiento en baterías | 24.3 | 28 | Solo desplaza |
| Eólica | 11.8 | 14 | Intermitente |
| Gas y otros | ~6.5 | 7 | Firme (gas ~3) |
| Total | 86.0 | ~14 GW de energía promedio | |
| FERC: adiciones netas de alta probabilidad, ene. de 2026 - dic. de 2028 (GW) | |||
| Tecnología | GW | Característica | |
| Solar | +86.1 | Intermitente | |
| Eólica | +19.8 | Intermitente | |
| Gas natural | +8.2 | Firme | |
| Nuclear, hidroeléctrica, geotérmica | +0.8 | Firme | |
| Carbón | −40.8 | Firme, en retiro | |
| Petróleo | −1.6 | Firme, en retiro | |
| Capacidad despachable firme neta | −33.4 | vs +106 intermitente | |
Fuente: VanEck Research, U.S. Energy Information Administration, Federal Energy Regulatory Commission, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Los propios esfuerzos de los hyperscalers ponen de relieve la incapacidad de las renovables para abastecer centros de datos: Google ha estado entre los compradores corporativos de energía limpia más decididos del mundo, al firmar más de 240 acuerdos por ~35GW de energía limpia desde 2010. Dicho esto, en su Informe Ambiental 2026 la empresa afirma claramente que incluso las empresas que alcanzan una igualación anual de 100% “siguen dependiendo de electricidad generada por combustibles fósiles en momentos o en lugares donde la generación libre de carbono no está disponible”. Su esquema más avanzado de igualación horaria, un portafolio de 500MW de energía eólica, solar, hidroeléctrica y almacenamiento que abastece su campus en Virginia, fue estructurado para entregar energía libre de carbono solo el 90% de las horas, muy por debajo de la disponibilidad de ~99.99% que requiere un centro de datos.
Desempeño horario de energía libre de carbono (CFE) en un sitio hipotético
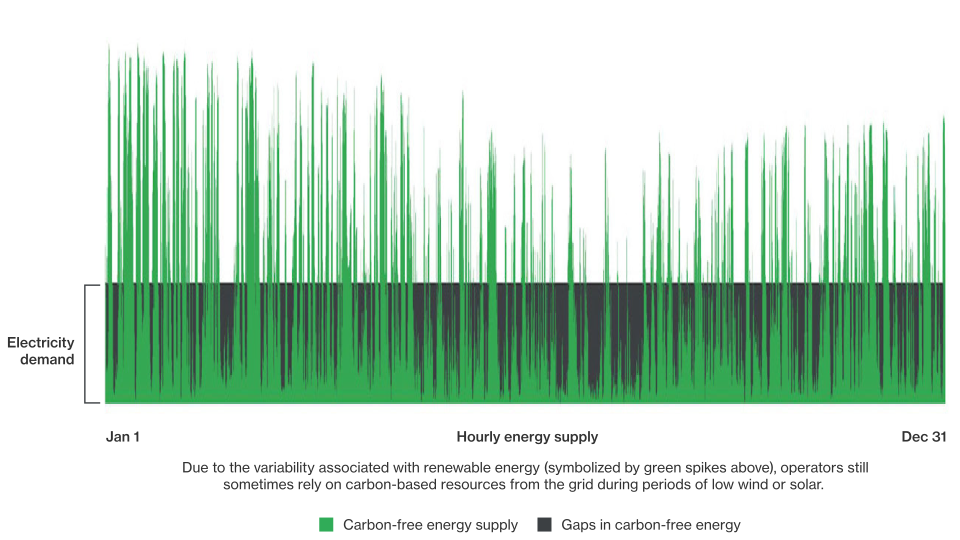
Fuente: Google Environmental Report 2026, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Abastecer 1GW de carga plana con 4GW de energía solar
Día típico de verano, factor de capacidad de 25%

Fuente: VanEck Research, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
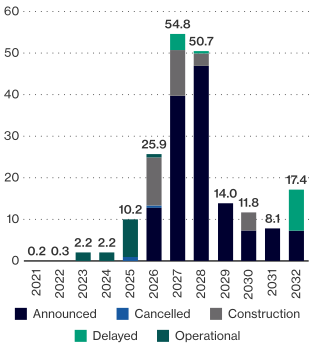
El avance de la construcción sugiere retrasos respecto de las fechas de operación previstas, y es poco probable que haya un equilibrio potencial entre oferta y demanda antes de 2030: Según Currence, solo ~50% de la capacidad anunciada de centros de datos que estaría operativa en 2026 está en construcción, mientras que para 2027-2028 la proporción en construcción es significativamente menor. De forma notable, una porción mucho mayor de los 11.8GW de energía actualmente planificados para 2030 ya está en marcha, lo que sugiere que ese podría ser el momento en que empezaríamos a ver cierto equilibrio entre oferta y demanda. Además, aunque la capacidad activa en construcción en Norteamérica ya superó los 70GW, la capacidad varada (retrasada + cancelada + no aprobada / retirada) también sigue aumentando. Si se consideran tiempos de construcción de 18-24 meses y una construcción por fases durante varios años para muchos de estos sitios, queda claro que gran parte de la construcción iniciada recientemente no entrará en operación sino hasta después de 2028.
Tubería de centros de datos en EE. UU., por fecha de entrada en operación (GW)

Fuente: Currence AI, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Capacidad en construcción vs. varada, mensual (GW)
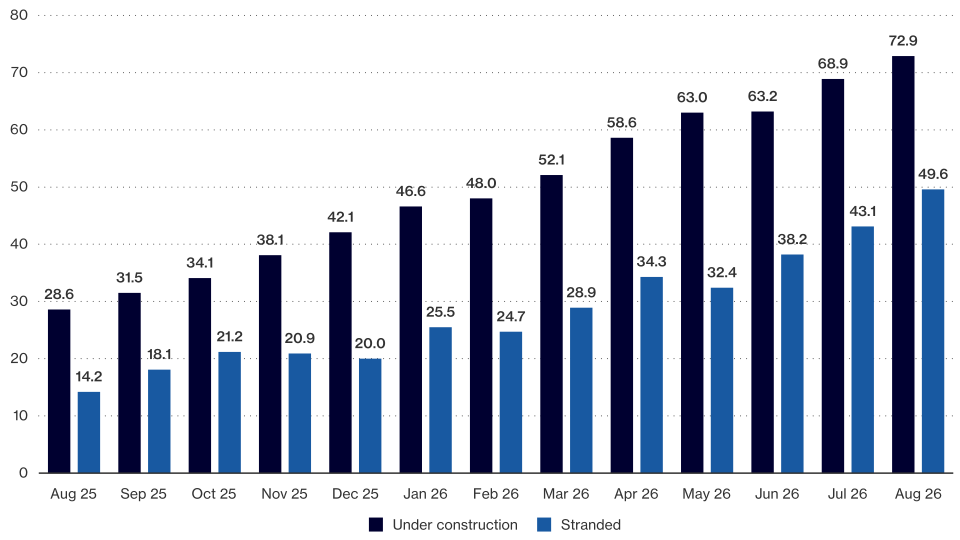
Fuente: Bernstein Research, VanEck Research, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
La energía para centros de datos se está desplazando de PJM hacia ERCOT/MISO, mientras que las colas pasan de renovables a gas: Hoy, PJM mantiene la mayor flota instalada de centros de datos, pero una cola mucho menor que otras regiones, ya que ERCOT, MISO y los estados del oeste siguen ganando participación. También esperamos que el gas natural y otras fuentes de energía aptas para centros de datos se vuelvan más frecuentes en los próximos años, ya que el cambio hacia estudios por lotes y por clúster, en lugar de “primero en entrar, primero en salir”, les da una mejor posibilidad de aprobación que en el pasado, con compromisos firmes de IA como respaldo. De forma notable, la capacidad activa de gas en la cola aumentó 86% hasta 253GW en 2025, mientras que la solar cayó 19%, el almacenamiento 16% y la eólica 19%.
El gas en cola no puede llegar a tiempo, y esa restricción es donde vemos que nuestra exposición a INNIO Group (INIO) y Doncasters (DPC) podría rendir frutos: Solo ~18% de la capacidad activa de gas en las colas de interconexión de EE. UU. cuenta con un acuerdo preliminar o firmado (frente a >30% para solar y eólica), y los tiempos de entrega de las turbinas son de 3 a 5 años, con los principales fabricantes de equipo original (OEM) prácticamente vendidos hasta 2028. Los desarrolladores están respondiendo con generación detrás del medidor, con >100GW de generación de gas natural en sitio ya anunciados en EE. UU.
INIO participa directamente en este flujo de pedidos con una cartera de pedidos de equipos de $6.6B (frente a $3.6B al cierre de 2025), impulsada por la creciente demanda de centros de datos detrás del medidor.
DPC aborda la misma escasez desde el otro lado, al fabricar fundiciones de precisión de superaleaciones que se utilizan en turbinas industriales de gas, suministrando a los OEM cuya capacidad está vendida por años. DPC mantiene una cartera de pedidos cercana a $1B, con ~70% de esos ingresos bajo acuerdos de largo plazo. Consideramos que esto equivale a tener exposición al cuello de botella, en lugar de competir contra él.
Cola de interconexión y participación de centros de datos por región
| Región | Estados principales | Instalada | Cola | Relación | Participación de CD (%) | Proceso |
| Oeste | OR, AZ, NV, UT, CO, NM, WA, ID | n/d | 567 | n/d | ~14 | 10% de finalización |
| ERCOT | TX (~90% de la carga estatal) | 173 | 408 | 2.4x | ~12 | 24 meses; 24% de finalización |
| MISO | MI, IN, IL, WI, MN, IA, MO, LA, AR | 212 | 382 | 1.8x | ~8 | 13%; cola limitada |
| CAISO | CA | 95 | 191 | 2.0x | ~3 | 8%; sin nuevas solicitudes |
| SPP | KS, OK, NE, ND, SD, NM | 104 | 171 | 1.6x | <2 | 15%; vía rápida HILL |
| Sureste | GA, TN, FL, NC, SC, AL | n/d | 153 | n/d | ~7 | 17%; centro de gas |
| PJM | VA, OH, PA, NJ, MD, IL, WV, IN | 226 | 144 | 0.6x | 36 | Pausado hasta 2026 |
| NYISO / ISO-NE | NY / MA, CT, ME, NH, RI, VT | 46 / 38 | 29 / 15 | 0.6 / 0.4x | <2 | Sin nuevas solicitudes |
Fuente: VanEck Research, FERC, EIA, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Principales estados, capacidad activa (julio de 2026)
| Principales estados, capacidad activa (jul-26) | |||
| Estado | GW | Participación (%) | Mercado |
| Virginia | 11.7 GW | 24 | PJM |
| Texas | 6.0 GW | 12 | ERCOT |
| Oregón | 3.9 GW | 8 | Oeste no RTO |
| Ohio | 3.8 GW | 8 | PJM |
| Arizona | 2.9 GW | 6 | Oeste no RTO |
| Georgia | 2.3 GW | 5 | Sureste |
| Iowa / Illinois | 2.1 / 1.8 GW | 8 | MISO / PJM |
| Total de EE. UU. | ~52 GW | 24 CAGR | desde 2020 |
Fuente: VanEck Research, FERC, EIA, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Dilución de las tesorerías de activos digitales (DAT): cómo la remuneración de los ejecutivos llega a sus acciones
La remuneración exorbitante de los ejecutivos ha sido una de las controversias más persistentes en cripto, tanto onchain como offchain. Con regularidad encontramos asignaciones de tokens al equipo de tamaño excesivo en proyectos cripto, y también hemos identificado remuneraciones ejecutivas injustificadamente altas en algunos mineros de bitcoin. Muchas tesorerías de activos digitales (DAT) ya eran vistas con escepticismo por numerosos inversionistas debido a sus estructuras de inversión privada en capital público (PIPE) altamente dilutivas, por lo que no nos sorprendió encontrar también problemas de remuneración ejecutiva en algunas de ellas.
Para ser claros, coincidimos en que un desempeño gerencial excepcional debe ser recompensado con una remuneración excepcional. Trazamos la línea en paquetes de pago que son enormes independientemente del desempeño. Para ordenar el universo, evaluamos las 10 DAT más grandes por capitalización de mercado con base en 4 preguntas: qué tan grande es el plan accionario en relación con las acciones totalmente diluidas (FD), qué parte de este está en manos de directivos designados, si el fondo puede crecer automáticamente sin un voto de los accionistas y si la mayor adjudicación incorpora una prueba de desempeño y fue sometida a los accionistas. Con base en ello, clasificamos a cada empresa en Buena, Aceptable o Mala.
Al observar la tabla de nuestras calificaciones, 6 de las 10 están gestionadas de manera justificable, 3 tienen una estructura razonable con controles más débiles y una, Metaplanet, falla en todas las dimensiones al mismo tiempo. Este juicio se mantiene incluso después de que Metaplanet ajustó recientemente (18 de agosto y 11 de septiembre) su régimen de remuneración ejecutiva.
Las 10 principales tesorerías de activos digitales (DAT) por capitalización de mercado: panorama general de la remuneración accionaria de ejecutivos
| Empresa (ticker) | Capitalización de mercado (millones de $) | Fondo del plan, % de acciones totalmente diluidas | Exposición de directivos, % de acciones totalmente diluidas | Mayor directivo individual, % de acciones totalmente diluidas | Evergreen / crecimiento automático | Prueba de desempeño en la mayor adjudicación | Voto de accionistas sobre el plan / remuneración | Clasificación |
| Strategy Inc Class A (MSTR) | 60,616 | 2.0 | 0.5 | 0.5 | Ninguno; reserva fija, se requiere voto | PSU de TSR relativo a 3 años (0 a 200%); opciones/RSU con consolidación proporcional a 4 años; el fundador no recibe acciones | Los aumentos del plan se votan en la AGM; voto anual sobre remuneración (el fundador concentra 38% de los votos) | Buena |
| BitMine Immersion Technologies Inc (BMNR) | 15,062 | 3.2 | 1.0 | 1.0 | Ninguno; reserva fija | PSU de Lee por 4.5 M: acción a $125/$250, cap. de mercado de $25 mil millones/$50 mil millones, 4%/5% de ETH; RSU solo por tiempo | Plan ómnibus aprobado con 92%; paquete de Lee con 76% (15 de enero de 2026) | Buena |
| Hyperliquid Strategies, Inc (PURR) | 2,785 | 2.8 | 0.7 | 0.5 | Ninguno; reserva fija | RSU basadas en tiempo; CEO entre $2 M y $3 M al año en dólares (la consolidación/el desempeño se establece por adjudicación) | Plan 2025 aprobado en la votación del SPAC; primer proxy aún pendiente | Buena |
| Sharplink, Inc. (SBET) | 1,885 | 5.0 | 0.6 | 0.3 | Ninguno en planes votados; fondo de inducción de 3 M sin aprobación | RSU por tiempo (3 años) más PSU con cliff vesting en julio de 2028 sujeto a metas de desempeño | Aumento del plan votado en 2025; voto sobre remuneración en 2026; plan de inducción no votado | Buena |
| Tron Inc. (TRON) | 778 | 0.6 | 0.5 | 0.4 | Ninguno; el fondo se agotó en diciembre de 2025 | Ninguna; opciones totalmente otorgadas; RSA anual = salario por contrato | Plan 2024 votado en diciembre de 2024; el accionista controlador concentra 88.5% de los votos | Buena |
| Bit Digital, Inc. (BTBT) | 588 | 4.5 | 0.0 | 0.0 | Ninguno; planes fijos en serie (35.4 M acumulados desde 2021) | Ninguna; las RSU del CEO/CFO consolidaron inmediatamente al otorgarse | Plan 2026 (15 M) aprobado el 29 de julio de 2026; acciones preferentes con 50 votos en manos de insiders | Buena |
| Twenty One Capital, Inc. Class A (XXI) | 3,962 | 3.8 | 2.3 | 1.9 | Ninguno; reserva fija | La adjudicación de Mallers estaba ligada en un 50% a metas de acumulación de BTC (cancelada); el tamaño de la nueva adjudicación del CEO sigue abierto | Plan aprobado por el tenedor único previo al listado; Tether controla la votación | Aceptable |
| Strive, Inc. Class A (ASST) | 3,357 | 5.4 | 1.4 | 1.1 | Ninguno; reserva fija | PSU de 0 a 200% sobre TSR frente a BTC y Russell 3000; adjudicación al CEO por $17 M consolida por tiempo a 5 años | Plan 2026 ratificado por consentimiento escrito de insiders; empresa controlada | Aceptable |
| Forward Industries Inc. (FWDI) | 648 | 8.4 | 0.1 | 0.1 | Ninguno; la reserva se elevó a 8.72 M mediante votación en marzo de 2026 | Ninguna; opciones heredadas a $18.50 muy fuera del dinero; RSU nuevas en 2026 | Aumento del plan y voto trienal sobre remuneración aprobados el 3 de marzo de 2026 | Aceptable |
| Metaplanet Inc. (MTPLF) | 2,403 | 14.7 | 8.2 | 3.8 | Cláusula flotante de 20% de FD (abolida el 18 de agosto; referencia revertida el 11 de septiembre de 2026) | Ninguna; solo por servicio con precio de ejercicio de JPY 10; unidades no consolidadas bloqueadas hasta 2029 a 2031 | La EGM de 2023 aprobó un plan de 46 M de acciones; el crecimiento y ambas modificaciones se hicieron únicamente por resolución del consejo | Mala |
Capital B fue reemplazada por Bit Digital.
Fuente: documentos de la SEC y divulgaciones de las empresas, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Las DAT están marcadas como “Buena” porque sus prácticas de remuneración ejecutiva se caracterizan por fondos pequeños y fijos que se someten a votación de los accionistas. Además, algunas se diferencian aún más, como el paquete de BitMine, porque alinean con fuerza la remuneración ejecutiva con los intereses de los accionistas. Strategy (MSTR), BitMine (BMNR), Hyperliquid Strategies (PURR), Sharplink (SBET), Tron (TRON) y Bit Digital (BTBT) comparten 3 rasgos. Primero, los fondos de los planes son modestos, desde 0.6% de FD en Tron hasta 5.0% en Sharplink, y la exposición de directivos es de 1.0% de FD o menos en todos los casos. Segundo, ninguno incluye una disposición evergreen o de crecimiento automático que permitiría que el tamaño de las adjudicaciones de los directivos aumente automáticamente con el número de acciones. Cada reserva es fija y cualquier aumento debe volver a someterse al voto de los accionistas. Tercero, cada plan fue aprobado por votación de los accionistas, y las 2 adjudicaciones individuales más grandes del grupo estuvieron sujetas a pruebas de desempeño y se votaron por separado.
Los buenos: fondos fijos, metas de desempeño y voto de los accionistas
El Plan Accionario 2023 de Strategy es el mejor ejemplo de una estructura de remuneración bien diseñada, con un fondo máximo fijo de 8.35 millones de acciones, equivalente a 2.0% de una base FD de 424 millones de acciones, sin cláusula evergreen. El componente accionario ejecutivo de Strategy es pequeño y concentrado, con 4 directivos que en conjunto poseen alrededor de 0.5% de las acciones totalmente diluidas en adjudicaciones, la mayor parte en opciones heredadas del CEO, con consolidación ya sea proporcional durante 4 años o con base en una prueba de rendimiento total para el accionista (TSR) relativo a 3 años que paga de cero al doble del objetivo. En junio de 2026, pagó 200% a los directivos, el máximo, debido al sólido desempeño de Strategy. Los aumentos del plan se someten a los accionistas y el fundador no recibe acciones en absoluto.
BitMine ofrece una remuneración más generosa que Strategy, pero también está bien estructurada. El fondo total de acciones de BitMine es de 19.15 millones (3.2% de FD). Mientras tanto, las adjudicaciones a directivos equivalen a 1.0% de FD, con una sola adjudicación grande a Tom Lee de la cual 75% está basada en desempeño. Estos incentivos por desempeño se activan con precios de la acción de $125 y $250 o capitalizaciones de mercado de $25 mil millones y $50 mil millones, junto con otras recompensas que se producen tras la compra de una participación de 4% a 5% del suministro de ETH. Las unidades de acciones restringidas (RSU) restantes consolidan únicamente por tiempo. El paquete se sometió a una votación vinculante y recibió 76% de apoyo, y el plan ómnibus fue aprobado con 92%. Los cambios en la estructura de remuneración deben pasar por votaciones similares de los accionistas.
Otro ejemplo sólido de un plan adecuado de incentivos para directivos es Sharplink, que combina RSU con consolidación por tiempo a 3 años con unidades de acciones por desempeño (PSU) que consolidan por completo en julio de 2028 al cumplirse metas de desempeño. Esta estructura también fue sometida a votación de los accionistas. El único punto débil de Sharplink es un fondo de inducción de 3 millones de acciones que no ha sido votado. Mientras tanto, Hyperliquid Strategies completa el grupo bien estructurado con un fondo máximo fijo de 2.8% y una exposición de directivos de apenas 0.7% de FD. Sus adjudicaciones recurrentes al CEO están limitadas en dólares a entre $2 M y $3 M al año, en lugar de acciones, por lo que la adjudicación no escala con la dilución, aunque el plan 2025 fue aprobado en la votación del SPAC y su primer proxy sigue pendiente.
Los 2 nombres finales clasificados como “Buena” no tienen diseños óptimos, pero mantienen las bonificaciones del CEO relativamente bajas como porcentaje de las acciones diluidas. El fondo de Tron es de apenas 0.6% de FD y se agotó en diciembre de 2025, con la adjudicación anual de acciones restringidas limitada contractualmente al salario, pero no hay prueba de desempeño y el accionista controlador concentra 88.5% de los votos. Por lo tanto, la aprobación de los accionistas es una formalidad debido a la estructura de propiedad concentrada. Bit Digital muestra una exposición de directivos de cero y un plan 2026 votado por 15 millones de acciones (96.9% de apoyo), pero en 2025 tanto el CEO como el CFO recibieron cerca de 1.1 millones de RSU cada uno que consolidaron de inmediato. También ha emitido planes fijos en serie por un total de 35.4 millones de acciones desde 2021, y los insiders poseen acciones preferentes con “supervoto” que en conjunto votan como ~100 millones de acciones ordinarias frente a ~349 millones en circulación.
Los aceptables: tamaño razonable, controles más débiles
Clasificamos como “Aceptable” a las empresas cuya estructura de remuneración es razonablemente buena, pero carece de controles significativos. Twenty One Capital (XXI), Strive (ASST) y Forward Industries (FWDI) tienen reservas fijas sin cláusula evergreen, pero cada una queda corta ya sea en la prueba de desempeño o en la votación. Twenty One tiene la mayor exposición de directivos de las 3, con 2.3% de FD y una posición individual de 1.9%; la mitad de la adjudicación de Jack Mallers estaba ligada a metas de acumulación de BTC y fue cancelada, la adjudicación sustitutiva al CEO aún no tiene tamaño definido y el plan fue aprobado por un tenedor único previo al listado, con Tether controlando la votación.
Strive tiene el incentivo mejor diseñado dentro de esta categoría, con PSU que pagan de 0% a 200% sobre TSR frente a bitcoin y al índice Russell 3000, pero su adjudicación al CEO por $17 M consolida por tiempo durante 5 años sin condición de desempeño, y el plan 2026 fue ratificado por consentimiento escrito de insiders como empresa controlada en lugar de una votación pública. La exposición de directivos de Forward Industries es un mínimo 0.1% de FD y sí sometió a votación el aumento de su plan y un voto trienal sobre remuneración en marzo de 2026. Sin embargo, el fondo equivale a 8.4% de FD, el segundo más grande del grupo; sus opciones heredadas a $18.50 (las acciones cerraron en $5.79 el 14/9) están muy fuera del dinero, y las RSU otorgadas en 2026 no incluyen prueba de desempeño. El rasgo común de todo el grupo es que el tamaño del paquete es defendible, pero la rendición de cuentas es limitada. O bien los insiders controlan la votación o la mayor adjudicación paga simplemente por presentarse.
Lo malo: el fondo de opciones de 14.7% de Metaplanet
Por último, clasificamos a Metaplanet (MTPLF) como la única empresa entre las 10 principales DAT que consideramos “Mala” en prácticas de remuneración ejecutiva, y queda muy por debajo de “Aceptable”. Su fondo del plan equivale a 14.7% de FD, con exposición de directivos de 8.2%, mientras que el mayor directivo individual posee 3.8%. Cada una de estas cifras representa un múltiplo del siguiente peor nombre en cada métrica. Lo más importante es que el fondo no llegó a ese tamaño por decisión de un comité. Llegó ahí mediante una cláusula flotante sin cambios que reajustaba la adjudicación accionaria a 20% de las acciones totalmente diluidas cada vez que la empresa emitía acciones para comprar bitcoin.
Esto se debió al legado de Metaplanet como antiguo operador hotelero con dificultades, que creó una estructura de incentivos para dar un giro a la empresa. Un plan de retención aprobado por los accionistas en 2023 por 46 millones de acciones se diseñó para crecer junto con el número de acciones y asegurar que la remuneración de los directivos no se viera afectada por la dilución. Incluso después de que Metaplanet evolucionó hacia una DAT, su esquema de remuneración ejecutiva nunca se realineó. Como resultado, cada compra de bitcoin financiada con capital también implicaba un aumento salarial para sus directivos, ya que las adjudicaciones se reajustaban al alza cada vez que Metaplanet emitía acciones. A mediados de 2026, el fondo había crecido hasta 319.5 millones de acciones potenciales, o alrededor de 20% de la empresa sobre una base totalmente diluida.
Ante una presión muy fuerte de los accionistas, el consejo ha actuado dos veces en el último mes, pero creemos que sus medidas todavía quedan muy por debajo de lo necesario. El 18 de agosto de 2026, el consejo de Metaplanet detuvo el crecimiento automático al derogar la cláusula evergreen de dilución, pero dejó el fondo fijado en su tamaño ampliado. El 11 de septiembre, el consejo fue más allá y revirtió la relación de conversión al nivel en que se encontraba antes de la oferta de acciones de septiembre de 2025. Esto redujo efectivamente el fondo en 41%, a 188.2 millones de acciones. Sin embargo, debido a que ya se habían emitido 82.8 millones de acciones a insiders con la relación anterior, las nuevas acciones potenciales cayeron en más de la mitad, a 105.4 millones, o aproximadamente 7% de la empresa.
La magnitud de la brecha entre Metaplanet y las otras 9 DAT de nuestra evaluación se vuelve más clara al verla con base en múltiplos. En las 3 métricas de tamaño de la tabla siguiente, Metaplanet se ubica en aproximadamente 4x el promedio de sus pares en tamaño del fondo, 10x en exposición de directivos y 6x en la posición del mayor directivo individual.
Metaplanet opera en aproximadamente 4 veces el promedio de sus pares en tamaño del grupo, 10 veces en exposición de directivos y 6 veces en la mayor posición individual de un directivo.
Metaplanet frente a las otras 9 tesorerías de activos digitales: cuántas veces el nivel de sus pares
| Métrica | Metaplanet (MTPLF) (%) | Promedio de pares (9 tesorerías de activos digitales) (%) | Múltiplo del promedio | Siguiente peor par (%) | Múltiplo del siguiente peor |
| Reserva del plan, % de las acciones totalmente diluidas | 14.7 | 4.0 | 3.7x | 8.4 (FWDI) | 1.8x |
| Exposición de directivos, % de las acciones totalmente diluidas | 8.2 | 0.8 | 10.4x | 2.3 (XXI) | 3.6x |
| Mayor directivo individual, % de las acciones totalmente diluidas | 3.8 | 0.6 | 5.9x | 1.9 (XXI) | 2.0x |
El promedio de pares y el siguiente peor par se calcularon con base en las otras 9 DAT de la tabla anterior.
Fuente: documentos presentados ante la SEC, divulgaciones de las empresas, VanEck Research, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No tiene la intención de ser una recomendación de compra o venta de ninguno de los valores aquí mencionados.
Las prácticas para la adjudicación efectiva de las acciones difieren tanto como las cifras, porque no existen restricciones de desempeño sobre la compensación. Strategy, BitMine y Strive divulgan en sus documentos ante la SEC las adjudicaciones por directivo, los precios de ejercicio y los calendarios de consolidación de derechos; vinculan la mayor parte de las adjudicaciones grandes a umbrales de desempeño; limitan el tamaño del plan en un documento aprobado por los accionistas; y proporcionan divulgación sobre el momento de la adjudicación conforme al Item 402(x). Los derechos de Metaplanet no tienen ninguna condición de desempeño más allá de la continuidad en el servicio, el precio de ejercicio de JPY 10 es un precio heredado fijado antes del cambio de estrategia, el tamaño de la reserva se determinó por fórmula y no por comité, y la divulgación por directivo llegó solo después de la presión de los accionistas en septiembre de 2026. Incluso las DAT fuera de nuestra selección principal de 10, con potencial de dilución cuestionable (TON Strategy, Nakamoto, ProCap, Empery), o bien limitaron sus planes posteriormente, o vincularon sus adjudicaciones más grandes a umbrales de precio ($15 a $50 para ProCap, $10 a $30 de VWAP para Empery), o sometieron el plan a votación. Metaplanet no hizo ninguna de estas cosas hasta que la reserva ya había abarcado el 20% de la empresa.
Estos 4 cambios sacarían a Metaplanet de la categoría de “Malo”:
- Cancelar aproximadamente 273 millones de acciones agregadas por la cláusula de ajuste.
- Sustituir los derechos remanentes por un plan aprobado por los accionistas, dimensionado en un dígito bajo del total totalmente diluido.
- Vincular la compensación a un indicador clave de desempeño (KPI) alineado con los accionistas, como bitcoin por acción totalmente diluida.
- Adoptar una política escrita sobre el momento de la adjudicación.
Siendo realistas, a menos que se recuperen adjudicaciones pasadas, ya se ha causado mucho daño a Metaplanet. Nos cuesta creer que los inversionistas de Metaplanet, si la gran mayoría hubiera entendido la magnitud, alguna vez hubieran aprobado la dilución sustancial de sus acciones para comprar bitcoin. En la práctica, hasta los recortes al plan, Metaplanet solo transfirió a los accionistas el 80% del bitcoin que compró, mientras que la dilución de la administración absorbió el otro 20%.
Nuestra conclusión sobre las DAT es la misma que atraviesa todo nuestro trabajo sobre el sector: mantenemos una posición de subponderación en DAT y preferimos obtener nuestra exposición a activos digitales a través de fondos cotizados en bolsa (ETF), lo que evita las “sorpresas” y la volatilidad innecesaria derivadas del apalancamiento, las transacciones con partes relacionadas y la compensación y venta por parte de insiders.
Preguntas frecuentes
¿Por qué los mineros de bitcoin están girando hacia los centros de datos de IA?
Porque la restricción vinculante para la capacidad de cómputo de la IA es la energía, no los chips. Se espera que NVDA, AMD y AVGO necesiten aproximadamente 30 GW de capacidad en EE. UU. hasta 2027, mientras que las adiciones anuales en EE. UU. se ubican entre 15 y 25 GW, y solo ~2% de la cola de interconexión alcanzó la operación comercial en 2025. Los mineros ya cuentan con sitios energizados y relaciones con las empresas de servicios públicos, lo que convierte a sus megavatios en el activo escaso en esa operación.
¿Qué es una empresa de tesorería de activos digitales (DAT)?
Una DAT es una empresa pública cuya estrategia principal consiste en mantener activos digitales como bitcoin o ether en su balance general, normalmente financiados mediante la emisión de capital o deuda convertible. Debido a que el modelo depende de emisiones repetidas de acciones, las condiciones de dilución y la compensación de los insiders importan tanto como los activos mantenidos. Entre las 10 DAT más grandes por capitalización de mercado, las reservas de los planes de capital oscilan entre 0.6% y 14.7% de las acciones totalmente diluidas.
¿Qué es una cláusula evergreen en un plan de capital para ejecutivos?
Una cláusula evergreen, o de crecimiento automático, permite que la reserva de acciones de un plan aumente automáticamente a medida que crece el número de acciones, sin una nueva votación de los accionistas. La versión de Metaplanet restablecía su reserva de opciones a 20% de las acciones totalmente diluidas cada vez que la empresa emitía acciones, por lo que cada compra de bitcoin financiada con capital también ampliaba la adjudicación de la dirección. Su consejo la derogó el 18 de agosto de 2026 y revirtió la relación de conversión el 11 de septiembre, reduciendo la reserva 41% a 188.2 millones de acciones.
Divulgaciones
Definiciones
Bitcoin (BTC) es una moneda digital descentralizada sin un banco central ni un administrador único. Puede enviarse de un usuario a otro en la red peer-to-peer de Bitcoin sin intermediarios.
Ether (ETH) es el activo nativo de la red Ethereum, utilizado para pagar transacciones y cómputo en esa red.
Empresa de tesorería de activos digitales (DAT) es una empresa que cotiza en bolsa cuya estrategia principal es acumular y mantener activos digitales en su balance general, generalmente financiados mediante la emisión de capital o deuda convertible.
Acciones totalmente diluidas (FD) son el número total de acciones asumiendo que todas las opciones en circulación, unidades restringidas, warrants y valores convertibles se ejercen o liquidan.
Rendimiento total para el accionista (TSR) mide el rendimiento para un accionista durante un periodo, combinando el cambio en el precio de la acción y los dividendos, y suele utilizarse como umbral relativo de desempeño en los planes de compensación para ejecutivos.
Índice Russell 3000 mide el desempeño de las 3,000 empresas más grandes de EE. UU., representando una gran mayoría del mercado invertible de renta variable de EE. UU.
Asamblea general anual (AGM) es la reunión anual de accionistas de una empresa, en la que se someten a votación asuntos como la elección de directores, say-on-pay y aumentos en los planes de capital.
Asamblea general extraordinaria (EGM) es una reunión de accionistas convocada fuera del ciclo anual, generalmente para aprobar un punto específico como un plan de capital nuevo o ampliado.
Sociedad de adquisición con propósito especial (SPAC) es una empresa vehículo que recauda capital en una oferta pública para fusionarse con un negocio privado y llevarlo a bolsa.
Precio promedio ponderado por volumen (VWAP) es el precio promedio al que cotiza un valor durante un periodo determinado, ponderado por volumen, y suele utilizarse como precio de referencia para adjudicaciones de capital basadas en desempeño.
Yen japonés (JPY) es la moneda de Japón y la moneda en la que se fijan los precios de ejercicio de las opciones sobre acciones de Metaplanet.
Consideraciones de riesgo
Esto no constituye una oferta para comprar o vender, ni una recomendación para comprar o vender ninguno de los valores, instrumentos financieros o activos digitales mencionados en este documento. La información presentada no implica la prestación de asesoría personalizada en materia de inversión, financiera, legal o fiscal, ni constituye un llamado a la acción. Ciertas declaraciones contenidas en este documento pueden constituir proyecciones, pronósticos y otras declaraciones a futuro, que no reflejan resultados reales, se presentan únicamente con fines ilustrativos, son válidas a la fecha de esta comunicación y están sujetas a cambios sin previo aviso. El desempeño futuro real de cualquier activo o industria mencionado es desconocido. Se considera que la información proporcionada por fuentes de terceros es confiable, pero no ha sido verificada de forma independiente en cuanto a exactitud o integridad y no puede garantizarse. VanEck no garantiza la exactitud de los datos de terceros. La información contenida en este documento representa la opinión del autor o de los autores, pero no necesariamente la de VanEck o la de sus otros empleados.
La información, los escenarios de valuación y los precios objetivo presentados sobre cualquier activo digital en este blog no tienen la intención de servir como asesoría financiera, una recomendación para comprar o vender estos activos digitales, ni un llamado a la acción. Puede haber riesgos u otros factores no considerados en estos escenarios que podrían impedir el desempeño de estos activos digitales; su desempeño futuro real es desconocido y puede diferir significativamente de cualquier escenario de valuación o de las proyecciones/pronósticos incluidos en este documento. Cualquier proyección, pronóstico o declaración a futuro incluida en este documento es el resultado de una simulación basada en nuestra investigación, es válida a la fecha de esta comunicación y está sujeta a cambios sin previo aviso, y se presenta únicamente con fines ilustrativos. Le pedimos que realice su propia investigación y llegue a sus propias conclusiones.
El desempeño pasado no es un indicador ni una garantía de resultados futuros. Los resultados de desempeño hipotético o modelado tienen ciertas limitaciones inherentes. A diferencia de un historial de desempeño real, los resultados simulados no representan operaciones reales y, en consecuencia, pueden haber subcompensado o sobrecompensado el impacto, si lo hubo, de ciertos factores de mercado, como las disrupciones del mercado y la falta de liquidez. Además, la operación hipotética no implica riesgo financiero y ningún historial de operación hipotética puede reflejar por completo el impacto del riesgo financiero en operaciones reales (por ejemplo, la capacidad de adherirse a un programa de operación determinado a pesar de las pérdidas de operación). El desempeño hipotético o modelado se diseña con el beneficio de la retrospectiva.
El desempeño del índice no es representativo del desempeño del fondo. No es posible invertir directamente en un índice.
Las inversiones en activos digitales y empresas Web3 son altamente especulativas y conllevan un alto grado de riesgo. Estos riesgos incluyen, entre otros: la tecnología es nueva y muchos de sus usos podrían no haber sido probados; competencia intensa; tasas de adopción lentas y la posibilidad de obsolescencia del producto; volatilidad y liquidez limitada, incluida, entre otras, la imposibilidad de liquidar una posición; pérdida o destrucción de la(s) clave(s) para acceder a cuentas o a la blockchain; dependencia de billeteras digitales; dependencia de mercados y bolsas no regulados; dependencia de internet; riesgos de ciberseguridad; y la falta de regulación y la posibilidad de nuevas leyes y regulaciones que podrían ser difíciles de prever. Además, el grado en que las empresas Web3 o los activos digitales utilizan tecnología blockchain puede variar, y es posible que incluso una adopción generalizada de la tecnología blockchain no se traduzca en un aumento material en el valor de dichas empresas o activos digitales.
Los precios de los activos digitales son altamente volátiles, y el valor de los activos digitales y de las empresas Web3 puede subir o bajar de forma drástica y rápida. Si su valor baja, no hay garantía de que vuelva a subir. Como resultado, existe un riesgo significativo de pérdida de la totalidad de su inversión principal.
Los activos digitales generalmente no están respaldados ni apoyados por ningún gobierno o banco central y no están cubiertos por el seguro de la FDIC o la SIPC. Las cuentas en custodios y bolsas de activos digitales no están protegidas por la SPIC y no están aseguradas por la FDIC. Además, los mercados y bolsas de activos digitales no están regulados con los mismos controles o protecciones para los clientes disponibles en las inversiones tradicionales en renta variable, opciones, futuros o divisas.
Activos digitales incluyen, entre otros, criptomonedas, tokens, NFT, activos almacenados o creados mediante tecnología blockchain y otros productos Web3.
Empresas Web3 incluyen, entre otras, empresas relacionadas con el desarrollo, la innovación y/o el uso de blockchain, activos digitales o tecnologías cripto.
Toda inversión está sujeta a riesgos, incluida la posible pérdida del dinero invertido. Como con cualquier estrategia de inversión, no hay garantía de que se cumplan los objetivos de inversión y los inversionistas pueden perder dinero. La diversificación no asegura una ganancia ni protege contra una pérdida en un mercado a la baja. El desempeño pasado no garantiza resultados futuros.
© Van Eck Associates Corporation
Related Insights

Related Insights
25 junio 2026
Exploramos la consolidación de BNB Chain como un mercado financiero funcional, donde la creciente actividad onchain, ahora de aproximadamente 34 millones de usuarios activos mensuales, impulsa cada vez más el valor del token BNB.
16 junio 2026
Los mineros de bitcoin están cambiando hacia infraestructura de IA. El marco de VanEck valora la transición según la energía suministrada, la ejecución de la entrega y la calidad de los arrendatarios.