Bienvenido a VanEck
Seleccione su tipo de inversor
29 julio 2026
Si su visión mental de cómo funcionan las inversiones se formó en los últimos 25 años, es posible que deba pensarlo de nuevo. ¿Por qué? Porque todo apunta a que la cartera tradicional de renta variable y renta fija, un modelo de diversificación diseñado para proteger frente a la volatilidad de los mercados, ha dejado de funcionar.
Para entender el modelo anterior, tradicionalmente se consideraba que la renta variable y la renta fija mantenían una correlación negativa, es decir, que sus precios se movían en direcciones opuestas. En episodios de tensión en los mercados, cuando la renta variable caía, la renta fija tendía a subir, amortiguando así el impacto sobre el conjunto de la cartera.
Sin embargo, en 2022 esta forma de diversificación dejó de funcionar. El fuerte repunte de la inflación a escala mundial afectó al mismo tiempo a la renta variable y a la renta fija. El S&P 500 cayó aproximadamente un 18 % durante el año y una cartera clásica 60/40 (60 % en renta variable y 40 % en renta fija) perdió un 15,5 %, registrando uno de sus cinco peores ejercicios desde 1871. Las combinaciones más defensivas obtuvieron un comportamiento aún peor en comparación con su historial: tanto una cartera 50/50 como una 40/60 registraron su segundo peor año desde que existen datos, solo superado por 1931. Cuanto más conservadora se suponía que era la asignación de activos, más sorprendente resultó la magnitud de las pérdidas, porque los bonos que debían amortiguar las caídas también estaban perdiendo valor.
De hecho, durante el último siglo, el período comprendido entre 2000 y 2021, en el que las correlaciones negativas entre la renta variable y la renta fija permitieron que la diversificación funcionara, fue una anomalía histórica que coincidió con un prolongado período de desinflación. Antes de ese período, las correlaciones entre la renta variable y la renta fija eran positivas en entornos inflacionistas y solo se volvían negativas durante los períodos, más breves, en los que la inflación era baja y estable (véase el gráfico).
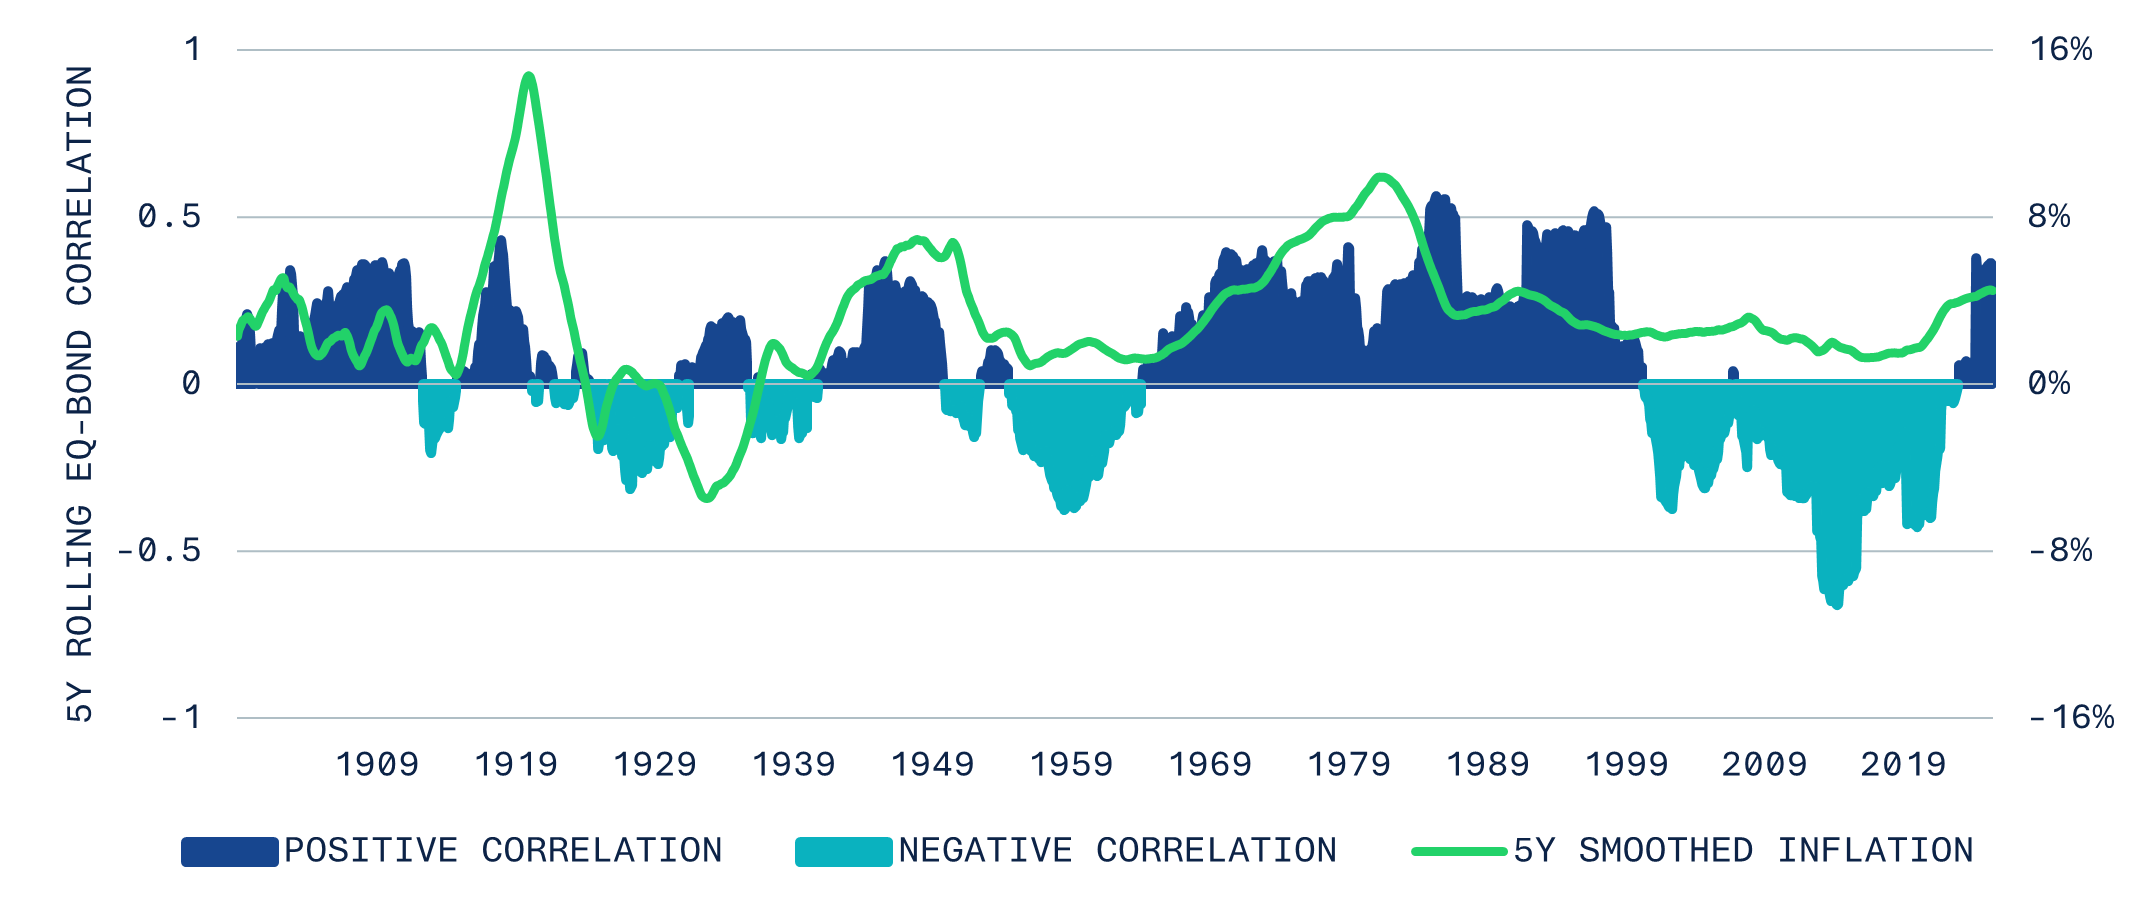
Notas: correlación móvil a cinco años entre la renta variable y la renta fija frente a la inflación del índice de precios al consumo (IPC) suavizada a cinco años, desde 19001.
Tras dos décadas de desinflación, 2022 parece marcar el momento en que cambió el régimen económico. Supuso el inicio de un período comparable al de los años posteriores a la Segunda Guerra Mundial (1946-1953), cuando la inflación se disparó, o al de las crisis energéticas de la década de 1970. En ambos períodos, los repuntes de la inflación provocaron pérdidas simultáneas tanto en la renta variable como en la renta fija.
Aunque la desaparición del dividendo demográfico que durante décadas contuvo el crecimiento de los salarios es la principal causa de la inflación más elevada y, previsiblemente, más persistente de la actualidad, este fenómeno se ve reforzado por otros factores. Los tres factores que sustentan la inflación son:
1. Inversión de la tendencia demográfica. Desde la década de 1980 hasta la de 2010, a la generación del baby boom, nacida durante el auge demográfico posterior a la Segunda Guerra Mundial, se sumó la enorme reserva de mano de obra de China. Esta abundante oferta de trabajadores mantuvo contenidos los salarios y la inflación de los bienes, proporcionando un sólido soporte al modelo tradicional de diversificación entre renta variable y renta fija. Sin embargo, esa dinámica se está invirtiendo a medida que la población en edad de trabajar disminuye en el mundo desarrollado y en gran parte de Asia Oriental. El mundo desarrollado ya había experimentado anteriormente elevados niveles de dependencia, durante el baby boom de la posguerra, pero entonces se trataba de una dependencia juvenil: una futura fuerza laboral que, con el tiempo, contribuyó a contener los salarios durante décadas. La situación actual responde a una dependencia de la población de edad avanzada: una población activa cada vez más reducida que ejerce presión en sentido contrario, impulsando al alza los salarios y los precios.
Dependencia de la población joven (0-14/15-64) frente a dependencia de la población de edad avanzada (65+/15-64) en Europa y Norteamérica. Fuente: Perspectivas de la Población Mundial de la ONU 2024.
2. Dominancia fiscal. El envejecimiento de la población está consolidando un nivel de gasto en prestaciones públicas que resulta difícil de reducir. En todo el mundo desarrollado, incluidos EE. UU., Francia, Alemania y la zona euro en su conjunto, los gobiernos mantienen elevados déficits presupuestarios incluso fuera de los períodos de recesión, mientras que la deuda pública se sitúa en niveles máximos desde la Segunda Guerra Mundial. A medida que el aumento de los tipos de refinanciación incrementa el peso de los pagos por intereses sobre los ingresos públicos y comienza a poner en riesgo la solvencia soberana, los bancos centrales se muestran más reacios a subir los tipos de interés, alimentando aún más la inflación.
Déficit/superávit de las administraciones públicas (% del PIB)
Déficit de las administraciones públicas como porcentaje del PIB en una selección de economías desarrolladas. Fuente: Cuentas nacionales de la OCDE (B9S13). Los elevados déficits persisten incluso fuera de los períodos de recesión en los dos principales bloques de mercados desarrollados.
3. Fragmentación multipolar. En un mundo en el que los gobiernos utilizan las herramientas económicas y comerciales con fines geopolíticos, el sistema mundial de comercio se está fragmentando. Los aranceles comerciales, los controles a la exportación de tecnologías estratégicas y la relocalización de cadenas de suministro hacia países cercanos («nearshoring») para los insumos críticos actúan como un coste estructural para los márgenes empresariales y elevan el precio de los insumos. Una vez más, esta fragmentación tiene un efecto inflacionista.
Incertidumbre en torno a la política comercial por décadas, promedio mensual del índice TPU de la Reserva Federal. Fuente: Caldara, Iacoviello, Molligo, Prestipino y Raffo (2019), Consejo de la Reserva Federal; cálculos de VanEck. El promedio de la década de 2020 es aproximadamente cinco veces superior al de la década de 2000.
Este cambio de un entorno de desinflación a otro de inflación significa que la era de la diversificación sencilla de las carteras ha llegado a su fin. Sigue siendo posible diversificar las carteras para amortiguar el impacto de las caídas de los mercados, pero ello exige una gama mucho más amplia de activos.
La cartera tradicional de renta variable y renta fija no tiene por qué desaparecer, pero ambos componentes deben replantearse, seleccionando los activos de forma deliberada por su capacidad para desenvolverse en las condiciones que tenemos por delante, y no en las que quedaron atrás. El núcleo de la cartera continúa estando formado por una amplia exposición a renta variable y renta fija, activos valorados por su liquidez y bajo coste. No obstante, incluso dentro de ese núcleo, la composición es importante: una exposición a renta variable equiponderada o con sesgo hacia valores de elevada rentabilidad por dividendo reduce la concentración que actualmente presentan los índices tradicionales ponderados por capitalización bursátil; por su parte, la asignación a renta fija debe construirse en función de las funciones que todavía puede desempeñar, y no dando por hecho que diversificará por sí sola.
Sin embargo, el mayor potencial de protección reside en la parte satélite de la cartera, que es la que aporta tanto diversificación como generación de rentabilidad. Los auténticos activos diversificadores son los activos reales y tangibles, como el oro, la plata y un conjunto amplio de materias primas, junto con, por ejemplo, las acciones del sector de defensa, que han mostrado un comportamiento similar. Nuestra investigación demuestra que los cuatro se comportaron de forma diferente a los principales índices de renta variable y conservaron su valor tanto durante la «Gran Inflación» de la década de 1970 como en el período inflacionista iniciado tras 2020.
Junto a ellos se sitúan los activos impulsores de rentabilidad: las empresas productoras de metales y materias primas, como las compañías mineras, así como las acciones vinculadas a las tendencias de crecimiento estructural de la transición energética y de los semiconductores, donde el aumento de la demanda coincide actualmente con una oferta limitada. Estos activos aportan rentabilidad real más que protección, y el equilibrio entre ambas funciones varía en función del horizonte temporal del inversor.
Se necesita una nueva forma de pensar ahora que las últimas décadas de fácil diversificación han llegado a su fin. En los próximos meses ofreceremos nuevas perspectivas sobre cómo estructurar las carteras para adaptarlas a este entorno caracterizado por una inflación más elevada.
1 Datos en línea de Shiller (Universidad de Yale), utilizando precios mensuales del S&P 500, rendimientos de los bonos del Tesoro estadounidense a 10 años e índice de precios al consumo (IPC).
INFORMACIÓN IMPORTANTE
Esta es una comunicación publicitaria.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva sobre Mercados de Instrumentos Financieros («MiFiD»). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, ha sido nombrada distribuidora de los productos VanEck en Europa por la Sociedad de gestión, que es una sociedad constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros (AFM) de los Países Bajos.
Este material solo tiene carácter informativo general y preliminar y no constituye un asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus empresas asociadas y controladas (en adelante y de forma colectiva, «VanEck») no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención tomada sobre la base de esta información. En primer lugar debe consultarse toda la documentación pertinente.
Los puntos de vista y las opiniones expresados son los de los autores y no representan necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. La información proporcionada por fuentes de terceros se considera fiable y no ha sido verificada de forma independiente en cuanto a su exactitud o exhaustividad, por lo que no puede garantizarse.
El Índice S&P 500 ("Índice") es un producto de S&P Dow Jones Indices LLC y/o sus filiales y ha sido autorizado para su uso por Van Eck Associates Corporation. Copyright © 2020 S&P Dow Jones Indices LLC, una división de S&P Global, Inc., y/o sus filiales. Todos los derechos reservados. La redistribución o reproducción total o parcial está prohibida sin el permiso por escrito de S&P Dow Jones Indices LLC. Para obtener más información sobre cualquiera de los índices de S&P Dow Jones Indices LLC, visite www.spdji.com. S&P® es una marca registrada de S&P Global y Dow Jones® es una marca registrada de Dow Jones Trademark Holdings LLC. Ni S&P Dow Jones Indices LLC, Dow Jones Trademark Holdings LLC, sus filiales ni sus terceros licenciantes hacen ninguna declaración o garantía, expresa o implícita, en cuanto a la capacidad de cualquier índice para representar con precisión la clase de activos o el sector de mercado que pretende representar, y ni S&P Dow Jones Indices LLC, Dow Jones Trademark Holdings LLC, sus filiales ni sus terceros licenciantes asumirán ninguna responsabilidad por cualquier error, omisión o interrupción de cualquier índice o los datos incluidos en el mismo. No es posible invertir directamente en un índice.
Invertir está sujeto a riesgos, incluida la posible pérdida del capital. Si no conoce algún término técnico, puede consultar el Glosario de ETF | VanEck.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia a este en cualquier otra publicación sin antes contar con una autorización expresa y por escrito de VanEck.
© VanEck (Europe) GmbH
Esta es una comunicación comercial. Consulte el folleto del OICVM y el documento de datos fundamentales antes de tomar una decisión de inversión definitiva.
Esta información procede de VanEck (Europe) GmbH, que ha sido nombrada distribuidora de los productos VanEck en Europa por la sociedad de gestión VanEck Asset Management B.V., constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros de los Países Bajos (AFM). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Fráncfort del Meno, Alemania, es un proveedor de servicios financieros regulado por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin).
La información está destinada únicamente a proporcionar información general y preliminar a los inversores y no debe interpretarse como asesoramiento de inversión, jurídico o fiscal. VanEck (Europe) GmbH, VanEck Switzerland AG, VanEck Securities UK Limited y sus empresas asociadas y afiliadas (conjuntamente "VanEck") no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención adoptada por el inversor sobre la base de esta información. Los puntos de vista y opiniones expresados son los de los autores, pero no necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. Ciertas afirmaciones contenidas en el presente documento pueden tratarse de proyecciones, previsiones y otras exposiciones a futuro que no reflejan resultados reales. La información facilitada por terceras fuentes se considera fiable, pero su exactitud o exhaustividad no se ha verificado de forma independiente y no puede garantizarse. Pueden ser de aplicación comisiones de intermediación o transacción.
Toda la información sobre rentabilidad se basa en datos históricos y no predice rentabilidades futuras. Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia al mismo en cualquier otra publicación, sin la autorización expresa por escrito de VanEck.
© VanEck (Europe) GmbH / VanEck Asset Management B.V.
19 octubre 2026
19 octubre 2026
15 octubre 2026
19 octubre 2026
19 octubre 2026
15 octubre 2026