Bienvenido a VanEck
Seleccione su tipo de inversor
15 octubre 2026
Los informes del Departamento de Agricultura de los Estados Unidos (USDA) del 9 de octubre apuntan a una cosecha abundante en EE. UU. Se prevé que la producción de maíz alcance los 16 030 millones de bushels, la segunda mayor de la historia, y la de soja, un récord de 4 560 millones de bushels1. Las existencias finales de maíz para la campaña 2026/27 aumentaron hasta los 1 849 millones de bushels, 282 millones más que en septiembre, mientras que las existencias finales de soja se sitúan en 315 millones2. La cosecha convierte los volúmenes y los precios de los cultivos en ingresos agrícolas, lo que determina el gasto en semillas, fertilizantes y maquinaria durante los próximos 12 a 18 meses.
La cosecha determina los ingresos agrícolas —resultantes de multiplicar el volumen por el precio— y dichos ingresos financian las compras de la próxima temporada. Una vez recogida la cosecha, se suceden rápidamente tres actividades:
Estados Unidos como referente mundial Estados Unidos es el mayor productor mundial de maíz y, junto con Brasil, uno de los dos principales exportadores de soja. En consecuencia, la cosecha estadounidense contribuye a determinar los equilibrios mundiales de cereales, los precios de exportación y la demanda de insumos agrícolas. La cosecha de 2026 es abundante. El informe de producción agrícola de septiembre del Departamento de Agricultura de los Estados Unidos (USDA) sitúa la cosecha de maíz en 15 800 millones de bushels, la segunda más alta de la historia, aunque los rendimientos de 178,5 bushels por acre se sitúan por debajo del récord del año pasado. Se prevé que la producción de soja alcance los 4 530 millones de bushels, lo que supone un aumento interanual del 6 % y podría constituir un máximo histórico3. Los precios también se han consolidado: El USDA ha elevado el precio medio del maíz para la temporada 2026/27 a 4,80 dólares por bushel y el de la soja a 12,00 dólares4.
En conjunto, el aumento de los volúmenes y los precios está impulsando los ingresos por cosechas: El USDA prevé que los ingresos totales por ventas de cosechas alcancen los 253 000 millones de dólares en 2026, lo que supone un aumento del 6,1 %, con un incremento del 11,3 % en los ingresos por maíz y del 10 % en los de soja. El aumento de los costes de los fertilizantes, el combustible y la financiación sigue lastrando los márgenes, y se prevé que los ingresos agrícolas netos se sitúen en 158 400 millones de dólares, ligeramente por debajo de los de 20255. La mejora de los ingresos por cosechas podría respaldar el gasto agrícola, aunque el aumento de los costes podría limitar dicho efecto.
La política comercial, sin embargo, sigue siendo una fuente de incertidumbre. El 28 de septiembre, China anunció que reduciría los aranceles sobre una amplia gama de productos agrícolas estadounidenses, desde el maíz y el trigo hasta la carne, los productos lácteos, el aceite de soja y la harina de soja, pero excluyó la soja, su mayor importación agrícola procedente de EE. UU., que sigue sujeta a un arancel adicional del 10 %6.
La demanda de maquinaria es el ámbito en el que la desaceleración se manifiesta con mayor claridad. Los agricultores pueden retrasar la compra de maquinaria, por lo que las ventas siguen más a los beneficios y los costes agrícolas que a los precios de las cosechas. La encuesta realizada en septiembre por la Universidad de Creighton entre banqueros rurales situó su índice de ventas de maquinaria agrícola en 25,0, lo que supone un ligero aumento respecto al 22,2 de agosto, pero por debajo de 50 —el umbral que separa el crecimiento del descenso— por 37.º mes consecutivo7. Deere sigue previendo que las ventas del sector de la agricultura a gran escala en EE. UU. y Canadá caigan entre un 15 % y un 20 % en el ejercicio fiscal 20268.
Al mismo tiempo, se están dando las condiciones para una recuperación. Los fabricantes llevan dos años reduciendo la producción y las existencias; las existencias de maquinaria agrícola en EE. UU. se sitúan aproximadamente un 22 % por debajo de su máximo alcanzado a finales de 20229.
Existencias totales de los fabricantes de maquinaria y equipos agrícolas
Fuente: Manufacturers’ Total Inventories: Farm Machinery and Equipment Manufacturing. (2026). Stlouisfed.Org.
La dirección de Deere ha declarado que espera que el año 2026 marque el punto más bajo del ciclo de la agricultura a gran escala, y los pedidos anticipados de sembradoras y pulverizadoras están superando a los del año pasado10. El sector de la maquinaria más pequeña ya está mejorando: Las ventas de la división Small Ag & Turf de Deere aumentaron un 12 % el último trimestre gracias a una situación económica más favorable en el sector ganadero11.
El informe «Global Farmer Insights 2026» de McKinsey, una encuesta realizada a 5.500 agricultores de 10 países, apunta a una demanda aplazada. Solo el 16 % de los agricultores señala la maquinaria como la primera partida en la que recortar gastos, mientras que el 36 % espera destinar fondos a ella en primer lugar a medida que se recuperen los beneficios, lo que supone el mayor cambio positivo de todas las categorías de gasto12. McKinsey señala que, dado que la compra de maquinaria puede aplazarse, la demanda podría repuntar con mayor intensidad cuando mejore la rentabilidad.
Las previsiones de consenso reflejan este cambio. Las ventas de un grupo ponderado de fabricantes de maquinaria agrícola —entre los que se incluyen Deere, CNH Industrial, AGCO y Kubota— se contrajeron un 3,8 % anual durante los últimos tres años, pero se prevé que crezcan un 4,3 % el próximo ejercicio y un 6,7 % el siguiente. Se espera que las ventas de Deere aumenten un 5,6 % y, posteriormente, un 8,2 %, mientras que se prevé que las de CNH crezcan un 10,3 % en su segundo año de previsión13.
Según el Atlas de los agronegocios 2026, el sector está muy concentrado: los cuatro mayores fabricantes de maquinaria agrícola acaparan el 43 % del mercado mundial14. Deere, el líder del sector, aumentó sus ventas netas y sus ingresos un 7 %, hasta alcanzar los 35 600 millones de dólares, en los primeros nueve meses del ejercicio fiscal 2026, y revisó al alza sus previsiones de beneficio neto para todo el año15. Las empresas líderes también se están expandiendo hacia la agricultura digital; plataformas como el Centro de Operaciones John Deere y Climate FieldView de Bayer, este último utilizado en 90 millones de hectáreas, vinculan la maquinaria con los datos de campo y se describen como fuentes de ganancias cada vez más importantes16.
Al otro lado del Océano Atlántico, el 17 de junio de 2026, el Parlamento Europeo adoptó nuevas normas para las plantas obtenidas con NTG (Nuevas Técnicas Genómicas). La normativa entrará en vigor el 17 de julio de 2026. ¿Qué significa esto, más concretamente? Tome una manzana resistente a las plagas, reproduciéndola normalmente: sin ninguna mutación genética compleja, esto lleva entre 15 y 50 años, y con las NTG solo lleva entre 5 y 8 años en tiempo de desarrollo17. Antes de la nueva ley NTG, en 2018 un fallo del Tribunal de Justicia Europeo clasificó los organismos obtenidos a través de técnicas de mutagénesis más nuevas, incluida la edición de genes como organismos modificados genéticamente (OMG)18 , lo que significa que antes de que cualquier OMG pueda venderse debe pasar una rigurosa evaluación de seguridad caso por caso por parte de la Autoridad Europea de Seguridad Alimentaria, lo que hace que sea más difícil y lento emplear las NTG en Europa, mientras que otros países como Brasil ya las han implementado comercialmente. Mientras tanto, los agricultores europeos competían por la cuota de mercado contra, por ejemplo, los agricultores brasileños19, que se enfrentan a evaluaciones de seguridad menos estrictas para los cultivos transgénicos.
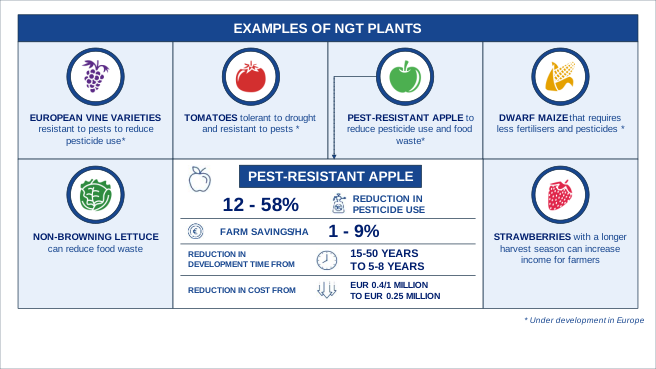
Fuente: Reglamento (UE) 2026/1388 del Parlamento Europeo y del Consejo, de 17 de junio de 2026, sobre los vegetales obtenidos mediante determinadas técnicas genómicas nuevas y sus productos, y por el que se modifica el Reglamento (UE) 2017/625 (Texto pertinente a efectos del EEE).
El punto principal de la nueva legislación es sobre las clasificaciones de las plantas NTG que se aplican tanto a las plantas importadas como a las cultivadas en la UE. Se dividen en dos categorías; NTG categoría 1, que son las plantas que contienen cambios genéticos que también podrían aparecer a través del mejoramiento convencional o de forma natural, luego necesitan pasar un procedimiento de verificación y luego están exentas de la legislación tradicional sobre OMG. Esto significa que están siendo tratadas como plantas convencionales. La segunda categoría son las plantas con modificaciones genéticas más (complejas) y las plantas alteradas para ser tolerantes a los herbicidas o para producir sustancias insecticidas conocidas, y por lo tanto están sujetas a las leyes estándar sobre OMG de la UE. Este nuevo marco también proporciona transparencia debido al etiquetado de semillas para las plantas de categoría 1, el etiquetado de OMG para las plantas de categoría 2 y la creación de una base de datos pública para las plantas NTG.
Según la Comisión Europea, estas nuevas normas apoyan la innovación y la sostenibilidad, al tiempo que mantienen altos estándares de protección de la salud y el medio ambiente20. Para los agricultores europeos, esto significa que ahora pueden cultivar cultivos modificados genéticamente sin los costos adicionales y el retraso de la aprobación completa de los OMG, siempre que entren en la categoría 1, lo que facilita que los agricultores europeos compitan con sus colegas internacionales.
En conjunto, la temporada 2026 vincula tres partes de la agroindustria. Un cultivo grande puede respaldar los ingresos agrícolas, y los ingresos agrícolas influyen en la rapidez con que los agricultores vuelven a comprar insumos y maquinaria. Los manipuladores de granos y los productores de fertilizantes podrían sentir este impacto primero, mientras que los fabricantes de equipos pueden seguir con algo de retraso. El paso dado por Europa en relación a los cultivos editados genéticamente es un desarrollo a más largo plazo que puede apuntar a una innovación más rápida en materia de semillas y a una mayor igualdad de condiciones para los productores europeos. Vale la pena centrar la mirada en tres cosas: la cosecha restante, los costos de insumos y financiamiento, y la política comercial. Estos son pronósticos sobre datos y supuestos de terceros que están sujetos a revisión, y el clima, los precios de los productos básicos, las tarifas, las tasas de interés o los eventos geopolíticos podrían cambiar el panorama, por lo que los resultados reales pueden diferir materialmente.
1 Departamento de Agricultura de EE. UU., Servicio Nacional de Estadísticas Agrícolas. (9 de octubre de 2026). Crop production.
2 Departamento de Agricultura de EE. UU., Oficina del Economista Jefe. (9 de octubre de 2026). World agricultural supply and demand estimates [Informe].
3 Departamento de Agricultura de EE. UU., Servicio Nacional de Estadísticas Agrícolas. (11 de septiembre de 2026). Crop production.
4 The Farm. (septiembre de 2026). El informe de septiembre del USDA predice menos maíz y más soja y leche.
5 Munch, D. (septiembre de 2026). USDA revises farm income higher, but costs still bite. American Farm Bureau Federation.
6 Cao, E., Thukral, N., & Jackson, L. (28 de septiembre de 2026). China to cut tariffs on US farm goods, but list excludes soybeans. Reuters.
7 Servicio de Noticias NAFB. (2 de octubre de 2026). Rural Mainstreet Index falls on farm cost concerns. NewsDakota.
8 Market Review. (agosto de 2026). Deere reports $1.38 billion quarterly profit as farm equipment market faces pressure. Deere & Company. (20 de agosto de 2026). Third quarter 2026 earnings release [Form 8-K].
9 farmdoc daily. (agosto de 2026). Farm machinery demand remains weak as manufacturers manage production. Universidad de Illinois.
10 Investing.com. (agosto de 2026). Diapositivas Deere 3T 2026: Construction strength offsets ag weakness.
11 aginsights. (agosto de 2026). Q3 results: Deere sees 2026 as the bottom of the ag cycle as small ag rebounds ahead of large equipment.
12 McKinsey & Company. (8 de septiembre de 2026). Global Farmer Insights 2026.
13 Bloomberg. (2026). Consensus estimates: Sales and EPS growth forecasts [Conjunto de datos]. Recuperado el 1 de octubre de 2026 de Bloomberg Terminal.
14 Heinrich-Böll-Stiftung, Amigos de la Tierra Europa, IPES-Food y Asociación de Accionistas Éticos. (2026). Atlas de los agronegocios 2026: Datos y cifras sobre las corporaciones que controlan lo que comemos (págs. 10–11).
15 Deere & Company. (20 de agosto de 2026). Third quarter 2026 earnings release [Form 8-K].
16 Heinrich-Böll-Stiftung, Amigos de la Tierra Europa, IPES-Food y Asociación de Accionistas Éticos. (2026). Atlas de los agronegocios 2026: Datos y cifras sobre las corporaciones que controlan lo que comemos (p. 30).
17 Comisión Europea. (2026). Normas de la UE sobre nuevas técnicas genómicas (NTG) [Ficha técnica].
18 Bartunek, R.-J. (25 de julio de 2018). Top EU court: GMO rules cover plant gene editing technique. Reuters.
19 Servicio Agrícola Exterior del USDA. (diciembre de 2023). Agricultural biotechnology annual: Brazil (Informe GAIN n.º BR2023-0027).
20 Comisión Europea. (s.f.). Nuevas técnicas genómicas.
INFORMACIÓN IMPORTANTE
Esta es una comunicación publicitaria.
Esta información procede de VanEck (Europe) GmbH, que está autorizada como empresa de inversión del EEE en virtud de la Directiva sobre Mercados de Instrumentos Financieros («MiFiD»). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Frankfurt, Alemania, ha sido nombrada distribuidora de los productos VanEck en Europa por la Sociedad de gestión, que es una sociedad constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros (AFM) de los Países Bajos.
Este material solo tiene carácter informativo general y preliminar y no constituye un asesoramiento de inversión, jurídico ni fiscal. VanEck (Europe) GmbH y sus empresas asociadas y controladas (en adelante y de forma colectiva, «VanEck») no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención tomada sobre la base de esta información. En primer lugar debe consultarse toda la documentación pertinente.
Los puntos de vista y las opiniones expresados son los de los autores y no representan necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. La información proporcionada por fuentes de terceros se considera fiable y no ha sido verificada de forma independiente en cuanto a su exactitud o exhaustividad, por lo que no puede garantizarse.
Invertir está sujeto a riesgos, incluida la posible pérdida del capital. Si no conoce algún término técnico, puede consultar el Glosario de ETF | VanEck.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia a este en cualquier otra publicación sin antes contar con una autorización expresa y por escrito de VanEck.
© VanEck (Europe) GmbH
Esta es una comunicación comercial. Consulte el folleto del OICVM y el documento de datos fundamentales antes de tomar una decisión de inversión definitiva.
Esta información procede de VanEck (Europe) GmbH, que ha sido nombrada distribuidora de los productos VanEck en Europa por la sociedad de gestión VanEck Asset Management B.V., constituida con arreglo a la legislación neerlandesa y registrada en la Autoridad para los Mercados Financieros de los Países Bajos (AFM). VanEck (Europe) GmbH, con domicilio social en Kreuznacher Str. 30, 60486 Fráncfort del Meno, Alemania, es un proveedor de servicios financieros regulado por la Autoridad Federal de Supervisión Financiera de Alemania (BaFin).
La información está destinada únicamente a proporcionar información general y preliminar a los inversores y no debe interpretarse como asesoramiento de inversión, jurídico o fiscal. VanEck (Europe) GmbH, VanEck Switzerland AG, VanEck Securities UK Limited y sus empresas asociadas y afiliadas (conjuntamente "VanEck") no asumen ninguna responsabilidad con respecto a cualquier decisión de inversión, desinversión o retención adoptada por el inversor sobre la base de esta información. Los puntos de vista y opiniones expresados son los de los autores, pero no necesariamente los de VanEck. Las opiniones son actuales en la fecha de publicación y pueden variar según la situación del mercado. Ciertas afirmaciones contenidas en el presente documento pueden tratarse de proyecciones, previsiones y otras exposiciones a futuro que no reflejan resultados reales. La información facilitada por terceras fuentes se considera fiable, pero su exactitud o exhaustividad no se ha verificado de forma independiente y no puede garantizarse. Pueden ser de aplicación comisiones de intermediación o transacción.
Toda la información sobre rentabilidad se basa en datos históricos y no predice rentabilidades futuras. Invertir está sujeto a riesgos, incluida la posible pérdida del capital.
Queda prohibida la reproducción total o parcial de este material, así como cualquier referencia al mismo en cualquier otra publicación, sin la autorización expresa por escrito de VanEck.
© VanEck (Europe) GmbH / VanEck Asset Management B.V.
26 octubre 2026
25 octubre 2026
19 octubre 2026
19 octubre 2026
26 octubre 2026
25 octubre 2026
19 octubre 2026
19 octubre 2026