¿Una ralentización más ligera del crecimiento?
16 diciembre 2022
Read Time 2 MIN
Aumento de las tasas de interés en mercados desarrollados
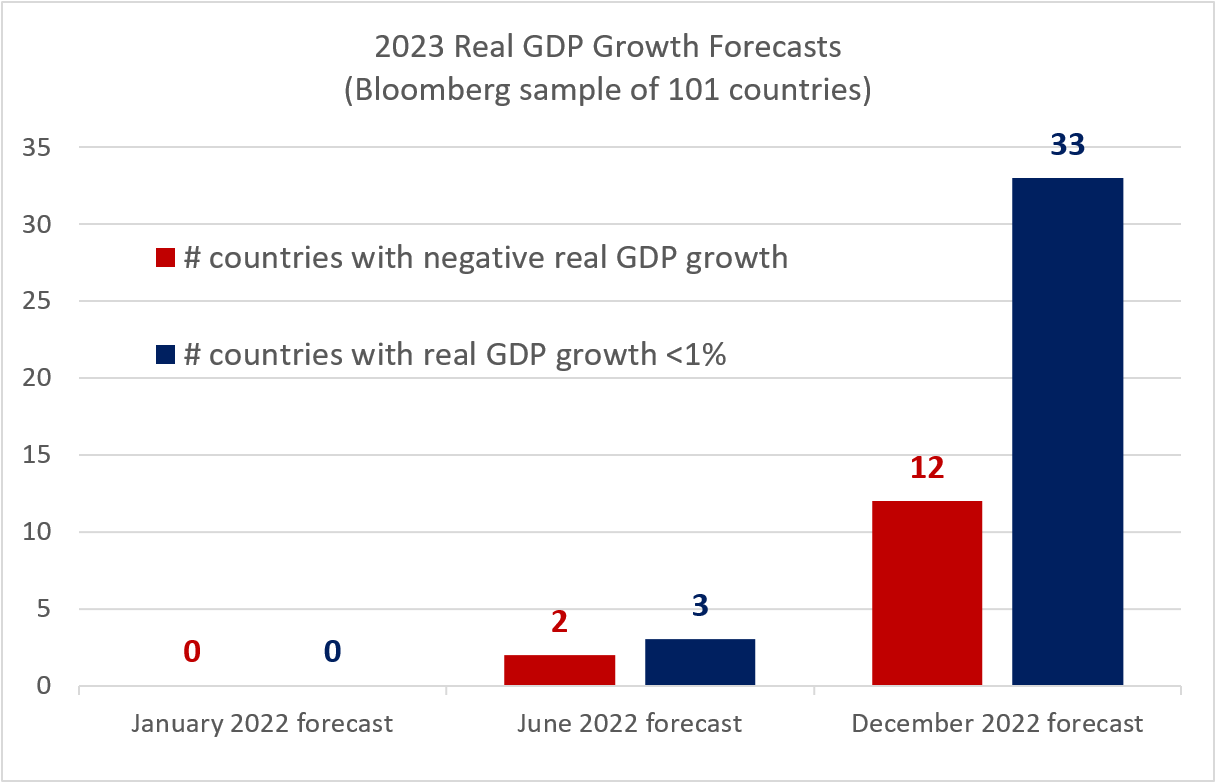
Las perspectivas de crecimiento mundial según el consenso del mercado son bastante sombrías. Según el grupo de pronosticadores de Bloomberg, aproximadamente un tercio de los países crecerá menos del 1 % el próximo año (véase el gráfico más abajo). Esto constituye un fuerte aumento en comparación con tan solo tres países allá por el mes de junio. Los elevados riesgos de recesión son una de las razones por las que el mercado no está totalmente convencido del alcance del endurecimiento adicional de las políticas en los mercados desarrollados (MD), a pesar de los mensajes agresivos de los principales bancos centrales. La tasa de política monetaria máxima de EE. UU. implícita en los futuros de fondos federales todavía está por debajo del 5 % y, aunque la tasa máxima implícita del BCE subió después de la reunión de esta semana, todavía está muy por debajo del máximo anterior de 3,65 %. Los indicadores de actividad preliminares de hoy en Europa indicaron que la desaceleración podría ser más leve de lo esperado, pero los PMI (índices de gestores de compras) de EE. UU. sorprendieron con cifras mucho más bajas de lo esperado. En consecuencia, se adentraron más en la zona de contracción y las expectativas de las tasas de interés se vieron afectadas.
Ciclos de endurecimiento monetario en los mercados emergentes
La perspectiva de crecimiento para la mayoría de los mercados emergentes (ME) tampoco sorprende, pero la desinflación se afianza cada vez más, lo que debería desacelerar los aumentos de forma segura y hacer lugar para recortes, a fin de apuntalar el crecimiento en el futuro. Algunos bancos centrales están mejor posicionados que otros para esto: empezaron antes con los ajustes, y las políticas gubernamentales (en especial las fiscales) son menos problemáticas. El banco central mexicano dispuso un aumento menor de 50 pb el día de ayer; y la curva de swaps locales actualmente descuenta tan solo subidas adicionales por 85 pb, hasta llegar al tipo de interés máximo en el primer trimestre de 2023. Sin embargo, el banco central colombiano está bajo mayor presión para seguir adelantando los aumentos de tipos debido a los riesgos más altos de inflación (la inflación general se aceleró más de lo esperado en noviembre hasta 12,53 % interanual), las señales cuestionables en cuanto a las políticas del gobierno y un gran déficit "mellizo" (la suma de saldos fiscales y en cuenta corriente). El consenso prevé otra subida de 100 pb en Colombia esta tarde.
Desinflación en los mercados emergentes
El equilibrio entre inflación y crecimiento puede resultar especialmente difícil en Europa Central. Es probable que Polonia, Hungría y la República Checa crezcan menos del 1% el próximo año, pero la inflación general aún se mantiene en dos dígitos. Una complicación adicional es que las presiones sobre los precios subyacentes, que deberían depender menos de las perturbaciones externas, son también bastante persistentes. La inflación subyacente de Polonia volvió a superar las expectativas en noviembre y se aceleró hasta el 11,4% interanual. El mercado aún considera que los tres bancos centrales podrán mantenerse a la espera, lo que evitaría aumentos "de emergencia". La cuestión es si los bonos locales, que registraron una importante recuperación en el cuarto trimestre, se guiarán por estas expectativas. Manténgase al tanto
Un vistazo al gráfico: Más países crecerán menos del 1 % el próximo año
Fuente: Bloomberg LP
Related Insights

Related Insights
13 agosto 2026
10 febrero 2026
06 marzo 2025
13 agosto 2026
Vea cómo las perspectivas de Jan van Eck para el tercer trimestre pueden traducirse en ideas accionables de fondos cotizados en bolsa (ETF) en semiconductores, crédito privado, oro y bitcoin.
10 febrero 2026
La erosión del valor de la moneda vuelve a estar en el centro de atención. A continuación, analizamos qué lo está impulsando, qué podría revertirlo y cómo estamos posicionando las carteras en ambos escenarios.
07 abril 2025
Los aranceles de Trump avivan los temores de una guerra comercial, impulsando la volatilidad del mercado, el riesgo inflacionario y la amenaza de una recesión. Ante posibles represalias globales, el crecimiento a corto plazo corre un riesgo evidente.
06 marzo 2025
Los aranceles de Trump, la próxima fase de la IA y una posible revalorización del oro estadounidense podrían sacudir los mercados; los inversores que se adelanten a estas transiciones estarán mejor posicionados.
20 febrero 2025
El avance de la IA en China, la persistente inflación, el rendimiento superior del oro y el aumento de la demanda energética ponen de relieve un panorama de inversión cambiante.