Bienvenue chez VanEck
Sélectionnez le type d’investisseur
15 octobre 2026
Les rapports du 9 octobre du ministère américain de l'Agriculture (USDA) indiquent une récolte américaine abondante. La production de maïs est estimée à 16,03 milliards de boisseaux, soit la deuxième plus importante jamais enregistrée, et celle de soja à un niveau record de 4,56 milliards de boisseaux1. Les stocks de maïs de fin d'année 2026/27 sont estimés à 1,849 milliard de boisseaux, en hausse de 282 millions par rapport à septembre, tandis que les stocks de soja de fin d'année s’élèvent à 315 millions2. La récolte transforme les volumes et les prix des cultures en revenu agricole, ce qui influera sur les dépenses en semences, en engrais et en machines au cours des 12 à 18 prochains mois.
La récolte détermine les revenus agricoles (volume multiplié par prix), et ces revenus financent les achats de la saison suivante. Une fois la récolte terminée, trois étapes se succèdent rapidement :
Les États-Unis sont le plus grand producteur de maïs au monde et, avec le Brésil, l'un des deux principaux exportateurs de soja. En conséquence, la récolte américaine contribue à façonner les équilibres mondiaux des céréales, les prix à l'exportation et la demande d'intrants agricoles. La récolte de 2026 est abondante. Le rapport de l'USDA sur la production végétale de septembre place la récolte de maïs à 15,8 milliards de boisseaux, la deuxième plus élevée jamais enregistrée, même si les rendements de 178,5 boisseaux par acre sont inférieurs au record de l'année dernière. La production de soja est prévue à 4,53 milliards de boisseaux, en hausse de 6 % sur un an, ce qui pourrait constituer un record historique3. Les prix se sont également renforcés : l'USDA a relevé son prix moyen du maïs pour la campagne 2026/27 à 4,80 $ le boisseau et celui du soja à 12,00 $4.
Cette hausse combinée des volumes et des prix augmente les revenus des cultures : l'USDA s'attend à des recettes monétaires totales de 253 milliards $ en 2026, en hausse de 6,1 %, avec des recettes de maïs en hausse de 11,3 % et des recettes de soja en hausse de 10 %. L'augmentation des coûts des engrais, du carburant et du financement pèse toujours sur les marges, et le revenu agricole net devrait s'élever à 158,4 milliards $, soit un peu moins qu'en 20255. L'amélioration des revenus des cultures pourrait soutenir les dépenses agricoles, bien que des coûts plus élevés puissent en limiter l'effet.
La politique commerciale, cependant, reste une source d'incertitude. Le 28 septembre, la Chine a annoncé qu'elle réduirait les droits de douane sur un large éventail de produits agricoles américains : maïs, blé, viande, produits laitiers, huile de soja et tourteau de soja. Le soja, qui représente le premier produit agricole américain importé par la Chine, est toutefois exclu de cette mesure et restera soumis à un droit de douane supplémentaire de 10 %6.
C'est au niveau de la demande de machines que le ralentissement se manifeste le plus clairement. Les agriculteurs peuvent retarder leurs achats de machines, de sorte que les ventes suivent les bénéfices agricoles avec un certain décalage par rapport aux prix des cultures. L'enquête de septembre de l'Université Creighton auprès des banquiers ruraux a établi son indice des ventes de matériel agricole à 25,0, en légère hausse par rapport à 22,2 en août, mais sous la barre des 50, seuil qui sépare croissance et contraction, pour le 37e mois consécutif7. Deere table ainsi sur une baisse de ses ventes de 15 % à 20 % dans le secteur des grandes cultures aux États-Unis et au Canada au cours de l'exercice 20268.
Parallèlement, les conditions d'une reprise commencent à se mettre en place. Les fabricants ont passé deux ans à réduire leur production et leurs stocks ; les stocks de machines agricoles aux États-Unis sont inférieurs d'environ 22 % à leur pic de fin 20229.
Stocks totaux des fabricants de machines et d'équipements agricoles
Source : Stocks totaux des fabricants : Fabrication de machines et d'équipements agricoles. (2026). Stlouisfed.Org.
La direction de Deere a déclaré s'attendre à ce que 2026 marque le creux du cycle pour les grandes cultures, et les premières commandes de semoirs et de pulvérisateurs devancent celles de l'année dernière10. Le marché des petits équipements montre déjà des signes de reprise : les ventes de la division Small Ag & Turf de Deere ont augmenté de 12 % au dernier trimestre grâce à une meilleure rentabilité du secteur de l'élevage11.
Le rapport Global Farmer Insights 2026 de McKinsey, une enquête menée auprès de 5 500 agriculteurs dans 10 pays, met en évidence une demande différée. Seuls 16 % des agriculteurs citent le matériel comme le premier poste de dépenses à réduire, tandis que 36 % prévoient d'y investir en priorité dès que leurs bénéfices se redresseront, ce qui représente la plus forte évolution positive parmi toutes les catégories de dépenses12. McKinsey note que, les achats de machines pouvant être reportés, la demande peut rebondir plus fortement lorsque la rentabilité s'améliore.
Les prévisions consensuelles vont dans le même sens. Les ventes d'un groupe pondéré de fabricants de machines agricoles, dont Deere, CNH Industrial, AGCO et Kubota, se sont contractées de 3,8 % par an au cours des trois dernières années, mais devraient progresser de 4,3 % lors du prochain exercice et de 6,7 % l'année suivante. Les ventes de Deere devraient augmenter de 5,6 %, puis de 8,2 %, et celles de CNH de 10,3 % au cours de sa deuxième année de prévision13.
Selon l'Atlas de l'agroalimentaire 2026, le secteur est très concentré : les quatre plus grands fabricants de machines agricoles détiennent 43 % du marché mondial14. Deere, le leader, a vu ses ventes nettes et ses revenus progresser de 7 % pour atteindre 35,6 milliards $ au cours des neuf premiers mois de l'exercice 2026 et a relévé ses perspectives de bénéfice net pour l'ensemble de l'exercice15. Les grandes entreprises se lancent également dans l'agriculture numérique ; des plateformes telles que John Deere Operations Center et Climate FieldView de Bayer, cette dernière étant utilisée sur 90 millions d'hectares, relient les machines aux données de terrain et sont considérées comme des sources de profit de plus en plus importantes16.
De l'autre côté de l'Atlantique, le 17 juin 2026, le Parlement européen a adopté de nouvelles règles pour les plantes obtenues avec les NGT (New Genomic Techniques) ; ces dispositions entreront en vigueur le 17 juillet 2026. Qu'est-ce que cela signifie, plus concrètement ? Prenons une pomme résistante aux ravageurs : en la sélectionnant de manière classique, sans mutations génétiques complexes, son développement prendra entre 15 et 50 ans, alors qu'avec la technologie NGT, il ne prend que 5 à 8 ans17. Avant l'adoption de la nouvelle loi NGT, un arrêt rendu en 2018 par la Cour de justice de l'Union européenne avait classé les organismes obtenus grâce à des techniques de mutagenèse plus récentes, y compris l'édition génétique, dans la catégorie des organismes génétiquement modifiés (OGM)18. Or, tout OGM doit faire l'objet, avant sa mise sur le marché, d'une évaluation rigoureuse de sa sécurité, au cas par cas, par l'Autorité européenne de sécurité des aliments, ce qui rend leur utilisation en Europe plus difficile et plus longue, alors que d'autres pays, comme le Brésil, les avaient déjà commercialisés. Pendant ce temps, les agriculteurs européens se disputaient des parts de marché avec, par exemple, les agriculteurs brésiliens19, soumis à des contrôles de sécurité moins stricts pour les cultures génétiquement modifiées.
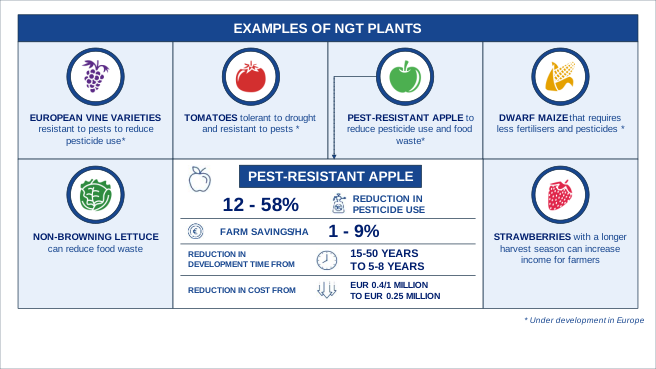
Source : Règlement (UE) 2026/1388 du Parlement européen et du Conseil du 17 juin 2026 concernant les végétaux obtenus au moyen de certaines nouvelles techniques génomiques et leurs produits, et modifiant le règlement (UE) 2017/625 (Texte présentant de l'intérêt pour l'EEE)
L’élément central de cette nouvelle législation concerne la classification des végétaux issus de nouvelles techniques génomiques (NGT), qui s’applique tant aux végétaux importés qu’à ceux cultivés dans l’Union européenne. Ils sont divisés en deux catégories : la catégorie 1 des NGT, qui regroupe les plantes présentant des modifications génétiques pouvant également apparaître par sélection classique ou de manière naturelle ; ces plantes doivent alors se soumettre à une procédure de vérification, à l’issue de laquelle elles sont exemptées de la législation traditionnelle relative aux OGM. Cela signifie qu’elles sont traitées comme des plantes conventionnelles. La deuxième catégorie regroupe les plantes présentant des modifications génétiques plus importantes (et plus complexes), ainsi que celles qui ont été modifiées pour résister aux herbicides ou pour produire des substances insecticides connues ; elles sont donc soumises à la législation européenne standard relative aux OGM. Ce nouveau cadre garantit également la transparence grâce à l'étiquetage des semences pour les plantes de la catégorie 1, à l'étiquetage OGM pour celles de la catégorie 2 et à la création d'une base de données publique pour les plantes issues des technologies NGT.
Selon la Commission européenne, ces nouvelles règles soutiennent l'innovation et la durabilité tout en maintenant des normes élevées de protection de la santé et de l'environnement20. Pour les agriculteurs européens, cela signifie qu'ils peuvent désormais exploiter des cultures génétiquement modifiées sans supporter les coûts supplémentaires ni les délais d'une approbation complète au titre de la réglementation sur les OGM, à condition qu’elles relèvent de la catégorie 1, ce qui leur permet de concurrencer plus facilement leurs homologues internationaux.
Dans l'ensemble, la saison 2026 relie trois volets du secteur agroalimentaire. Une récolte abondante soutient le revenu agricole, qui influence à son tour la rapidité avec laquelle les agriculteurs reprennent leurs achats d'intrants et de machines. Les négociants en céréales et les fabricants d'engrais pourraient en ressentir les effets en premier, tandis que les fabricants de matériel pourraient suivre avec un certain décalage. L'évolution de l'Europe vers les cultures génétiquement modifiées est une tendance de plus long terme, qui peut annoncer une innovation plus rapide en matière de semences et des conditions de concurrence plus équitables pour les producteurs européens. Trois éléments méritent d’être surveillés : la récolte restante, les coûts des intrants et du financement, et la politique commerciale. Il s'agit de prévisions fondées sur des données provenant de sources tierces et sur des hypothèses susceptibles d'être révisées ; les conditions météorologiques, les prix des matières premières, les droits de douane, les taux d'intérêt ou les événements géopolitiques pourraient modifier la donne, de sorte que les résultats réels pourraient différer sensiblement.
1 Ministère américain de l'agriculture, Service national des statistiques agricoles. (9 octobre 2026). Crop production.
2 Ministère américain de l'agriculture, Bureau du chef économiste. (9 octobre 2026). World agricultural supply and demand estimates [Report].
3 Ministère américain de l'agriculture, Service national des statistiques agricoles. (11 septembre 2026). Crop production.
4 The Farm. (septembre 2026). September USDA report predicts less corn, more soybeans & milk.
5 Munch, D. (septembre 2026). USDA revises farm income higher, but costs still bite. American Farm Bureau Federation
6 Cao, E., Thukral, N., & Jackson, L. (28 septembre 2026). China to cut tariffs on US farm goods, but list excludes soybeans. Reuters.
7 NAFB News Service. (2 octobre 2026). Rural Mainstreet Index falls on farm cost concerns. NewsDakota.
8 Market Review. (août 2026). Deere reports $1.38 billion quarterly profit as farm equipment market faces pressure. Deere & Company. (20 août 2026). Third quarter 2026 earnings release [Form 8-K].
9 farmdoc daily. (août 2026). Farm machinery demand remains weak as manufacturers manage production. University of Illinois.
10 Investing.com. (août 2026). Deere Q3 2026 slides: Construction strength offsets ag weakness.
11 aginsights. (août 2026). Q3 results: Deere sees 2026 as the bottom of the ag cycle as small ag rebounds ahead of large equipment.
12 McKinsey & Company. (8 septembre 2026). Global farmer insights 2026.
13 Bloomberg. (2026). Consensus estimates: Sales and EPS growth forecasts [Data set]. Consulté le 1er octobre 2026 sur le terminal Bloomberg.
14 Heinrich-Böll-Stiftung, Friends of the Earth Europe, IPES-Food, & Association of Ethical Shareholders. (2026). Agribusiness atlas 2026: Facts and figures about the corporations that control what we eat (pp. 10–11).
15 Deere & Company. (20 août 2026). Third quarter 2026 earnings release [Form 8-K].
16 Heinrich-Böll-Stiftung, Friends of the Earth Europe, IPES-Food, & Association of Ethical Shareholders. (2026). Agribusiness atlas 2026: Facts and figures about the corporations that control what we eat (p. 30).
17 Commission européenne. (2026). EU rules on new genomic techniques (NGTs) [Fact sheet].
18 Bartunek, R.-J. (25 juillet 2018). Top EU court: GMO rules cover plant gene editing technique. Reuters.
19 USDA Foreign Agricultural Service. (Décembre 2023). Agricultural biotechnology annual : Brazil (GAIN Report No. BR2023-0027).
20 Commission européenne. (s.d.). New genomic techniques.
INFORMATIONS IMPORTANTES
Il s’agit d’une communication marketing.
Ces informations proviennent de VanEck Switzerland AG, qui a été désignée comme distributeur des produits VanEck en Suisse par la société de gestion, VanEck Asset Management B.V. ("ManCo »), de droit néerlandais et enregistrée auprès de l’Autorité néerlandaise des marchés financiers (AFM). Le siège social de VanEck Switzerland AG se trouve à Genferstrasse 21, 8002 Zürich, Suisse. Le représentant en Suisse est : Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Suisse.
Agent payeur suisse : Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zurich.
Ce matériel est uniquement destiné à fournir des informations générales et préliminaires et ne constitue pas un conseil d’investissement, juridique ou fiscal. VanEck Switzerland AG et ses sociétés associées et affiliées (ensemble « VanEck ») n’assument aucune responsabilité en ce qui concerne toute décision d’investissement, de désinvestissement ou de conservation sur la base de ces informations. Toute la documentation pertinente doit être consultée au préalable.
Les vues et opinions exprimées sont celles des auteurs mais pas nécessairement celles de VanEck. Les opinions sont actuelles à la date de publication et sont susceptibles de changer en fonction des conditions du marché. Les informations fournies par des sources tierces sont considérées comme fiables, mais leur exactitude et leur exhaustivité n’ont pas été vérifiées de manière indépendante et ne peuvent être garanties.
L’investissement est soumis à des risques, y compris de perte en capital. Pour tout terme technique non familier, veuillez vous reporter au Glossaire ETF | VanEck.
Aucune partie de ce document ne peut être reproduite sous quelque forme que ce soit, ou référencée dans une autre publication, sans l'autorisation écrite expresse de VanEck.
© VanEck Switzerland AG
À des fins d’information et de publicité uniquement.
Ces informations proviennent de VanEck (Europe) GmbH qui a été désignée comme distributeur des produits VanEck en Europe par la société de gestion VanEck Asset Management B.V., de droit néerlandais et enregistrée auprès de l’Autorité néerlandaise des marchés financiers (AFM). VanEck (Europe) GmbH, dont le siège social est situé Kreuznacher Str. 30, 60486 Francfort, Allemagne, est un prestataire de services financiers réglementé par l’Autorité fédérale de surveillance financière en Allemagne (BaFin). Les informations sont uniquement destinées à fournir des informations générales et préliminaires aux investisseurs et ne doivent pas être interprétées comme des conseils d’investissement, juridiques ou fiscaux. VanEck (Europe) GmbH et ses sociétés associées et affiliées (ensemble « VanEck ») n’assument aucune responsabilité en ce qui concerne toute décision d’investissement, de cession ou de rétention prise par l’investisseur sur la base de ces informations. Les points de vue et opinions exprimés sont ceux du ou des auteurs, mais pas nécessairement ceux de VanEck. Les avis sont à jour à la date de publication et sont susceptibles d’être modifiés en fonction des conditions du marché. Certains énoncés contenus dans les présentes peuvent constituer des projections, des prévisions et d’autres énoncés prospectifs qui ne reflètent pas les résultats réels. Les informations fournies par des sources tierces sont considérées comme fiables et n’ont pas été vérifiées de manière indépendante pour leur exactitude ou leur exhaustivité et ne peuvent être garanties. Tous les indices mentionnés sont des mesures des secteurs et des performances du marché commun. Il n’est pas possible d’investir directement dans un indice.
Toutes les informations sur le rendement sont historiques et ne garantissent pas les résultats futurs. L’investissement est soumis à des risques, y compris la perte possible du capital. Vous devez lire le Prospectus et le DICI avant d’investir.
Aucune partie de ce matériel ne peut être reproduite sous quelque forme que ce soit, ou mentionnée dans toute autre publication, sans l’autorisation écrite expresse de VanEck.
© VanEck (Europe) GmbH
26 octobre 2026
25 octobre 2026
19 octobre 2026
19 octobre 2026
26 octobre 2026
25 octobre 2026
19 octobre 2026
19 octobre 2026