ETF 106: Desmintiendo mitos sobre la renta fija
23 marzo 2020
Read Time 6 MIN
ETF 101: Entender los conceptos básicos
ETF 102: El funcionamiento interno de las creaciones y redenciones de ETF
ETF 103: ¿Este ETF es adecuado para su portafolio?
ETF 104: Cómo aprovechar al máximo sus operaciones con ETF
ETF 105: Obtenga acceso eficiente a los mercados de bonos con ETF de renta fija
ETF 106: Desmitificando los mitos sobre la renta fija
ETF 107: ETF pasivos vs. activos explicados
1. En mercados volátiles o durante una venta masiva de renta fija, la liquidez del ETF se evaporará y la estructura del ETF estará bajo presión y se romperá.
Existe la percepción de que ciertas características de la estructura del fondo cotizado en bolsa (ETF) pueden provocar que los inversionistas se vean perjudicados de manera particular o sean más susceptibles a sufrir pérdidas que los inversionistas que acceden al mercado a través de otros vehículos, como los fondos mutuos o las cuentas administradas por separado (SMA). La lógica detrás de este argumento se basa en el temor de que pueda no haber compradores del ETF durante periodos de estrés de mercado, que los participantes autorizados no estén dispuestos a facilitar las creaciones y los rescates, o que los administradores de portafolio se vean obligados a vender los valores subyacentes debido a la naturaleza pasiva de la mayoría de las estrategias de inversión en ETF. En realidad, los inversionistas en ETF de renta fija no deberían estar en peor situación que los inversionistas que utilizan otros tipos de vehículos de inversión, e incluso podrían beneficiarse de las características de un ETF en periodos de estrés de mercado.

Es cierto que la liquidez de un ETF está determinada en última instancia por la liquidez de los bonos subyacentes del fondo. Si hay compradores o vendedores netos significativos, entonces las participaciones del ETF pueden crearse o rescatarse a través del proceso de creación/rescate. En este proceso, un participante autorizado compra o vende bonos en efectivo en el mercado primario, que entrega (en el caso de una creación) o recibe (en el caso de un rescate) a cambio de participaciones del ETF. Aunque la liquidez de los bonos subyacentes puede disminuir en periodos de estrés de mercado, los inversionistas en ETF se benefician de una capa adicional de liquidez que no se encuentra en otros vehículos, como los fondos mutuos o las SMA. Esa capa es la negociación del propio ETF en el mercado secundario. Debido a que las participaciones del ETF también pueden negociarse entre compradores y vendedores en una bolsa, con frecuencia no hay necesidad de una creación o un rescate y, por lo tanto, no hay necesidad de que un participante autorizado negocie los bonos subyacentes. Esto es particularmente cierto en el caso de los ETF de mayor tamaño. Históricamente, en periodos de volatilidad, los volúmenes de negociación de ETF de renta fija en realidad han aumentado, incluso cuando la negociación de los bonos subyacentes ha disminuido. Esta doble fuente de liquidez ha beneficiado a los inversionistas en ETF, que han podido operar con diferenciales de compra/venta estrechos en circunstancias normales y también han podido seguir operando con diferenciales razonables en periodos de estrés.
En un escenario en el que haya ventas netas de participaciones de ETF, es probable que los creadores de mercado del ETF sean los compradores finales. Pueden optar por mantener las participaciones del ETF en sus libros, de modo que tengan participaciones en su inventario cuando disminuya la volatilidad y/o vuelvan a aparecer compradores. Si no hay compradores y los creadores de mercado no están dispuestos a mantener participaciones del ETF en inventario, podrían proceder a rescatar sus participaciones. Debido a que en un escenario de rescate los bonos se entregan en especie, un rescate no haría que el administrador del portafolio del ETF se vea obligado a vender bonos. Los administradores de portafolio de fondos mutuos, en cambio, se verían obligados a vender tenencias del portafolio para satisfacer los rescates, o de lo contrario mantener en todo momento una posición significativa en efectivo para protegerse contra esos eventos. El creador de mercado del ETF puede vender algunos o todos los bonos recibidos en un rescate, pero también tiene la capacidad de decidir cuándo vender en función de las condiciones del mercado si busca minimizar el impacto en el precio. Esto contrasta claramente con los fondos mutuos o las cuentas administradas por separado, donde los bonos deben venderse para satisfacer los rescates. Esa necesidad no solo incrementa la probabilidad de una presión adicional a la baja sobre los precios, perjudicando aún más los rendimientos, sino que también expone a los inversionistas que permanecen en el fondo mutuo a los costos de transacción involucrados en atender el rescate, y en periodos de alto estrés esos costos de transacción pueden ser muy elevados. Si bien las acciones de estos vendedores forzados probablemente tendrán un impacto sobre las valuaciones en todo el mercado de renta fija, los inversionistas en ETF al menos están parcialmente protegidos de tener que materializar esas pérdidas gracias al mecanismo de doble liquidez, la flexibilidad inherente del proceso de creación/rescate y la asignación más equitativa de los costos de negociación a quienes deciden operar en entornos de mercado volátiles. Esos costos de transacción son estimados de manera efectiva por el creador de mercado al ofrecer un precio por las participaciones del ETF y se incorporan en la cotización que presenta. Por lo tanto, el costo de transacción lo asume primero el accionista vendedor y después se transfiere al creador de mercado. El ETF y sus accionistas restantes por lo general no asumen este costo.
Por último, este mito no reconoce la flexibilidad que tienen los administradores de portafolio de los ETF de renta fija, lo que puede ayudar a facilitar los rescates de manera más eficiente. Los ETF de renta fija suelen utilizar muestreo representativo para igualar las características de un índice, en lugar de replicar plenamente el índice, que podría incluir varios cientos o miles de bonos individuales. En su lugar, los administradores de portafolio replican los principales impulsores de riesgo y rendimiento del índice con un subconjunto menor de bonos, y tienen flexibilidad para decidir qué bonos comprar o vender, siempre que el portafolio general siga representando al índice en su conjunto. La liquidez y los costos de negociación son un factor clave para determinar qué bonos incluir en el portafolio del ETF. Además, las canastas de rescate con frecuencia contienen muchos menos valores que los que mantiene el portafolio total, lo que ayuda a facilitar los rescates de manera más eficiente con los participantes autorizados.
2. La gestión activa supera el desempeño en todo el espacio de renta fija, y esto es aún más pronunciado en los mercados “menos eficientes” de alto rendimiento, mercados emergentes y préstamos bancarios.
La idea de que los ETF pasivos de renta fija están destinados a registrar un desempeño inferior debido a su diseño sencillamente no está respaldada por el desempeño real de los fondos. De hecho, entre los fondos de bonos de gestión activa, más del 70%1 tuvo un desempeño inferior al de su referencia de clase de activos durante los últimos cinco años. Las cifras son aún más desfavorables para los administradores de fondos de bonos de alto rendimiento y de mercados emergentes, ya que el 96%2 de los administradores activos tuvo un desempeño inferior durante ese periodo. Incluso en el espacio de préstamos bancarios, casi el 70% de los administradores activos tuvo un desempeño inferior. Aunque estaríamos de acuerdo en que el mercado de préstamos tiene consideraciones operativas particulares en las que un administrador activo puede agregar valor en periodos de volatilidad, estas cifras muestran qué tan difícil es superar estrategias pasivas de bajo costo.
Porcentaje de fondos de gestión activa en EE. UU. que tuvieron un desempeño inferior al de su referencia:
| Categoría de fondo | Índice de comparación | 5 años (%) | 3 años (%) | 1 año (%) |
|---|---|---|---|---|
| Alto rendimiento | Barclays High Yeild | 95.99 | 91.94 | 82.91 |
| Ingreso global | Barclays Global Aggregate | 59.48 | 33.64 | 44.12 |
| Deuda de mercados emergentes | Barclays Emerging Markets | 96.15 | 66.67 | 79.63 |
| Participación en préstamos | S&P/LSTA U.S. Leveraged Loan 100 Index | 68.09 | 85.71 | 100 |
| Deuda municipal general | S&P National AMT-Free Municipal Bond | 58.75 | 69.14 | 82.67 |
Fuente: S&P Dow Jones Indices al 30/6/2019.
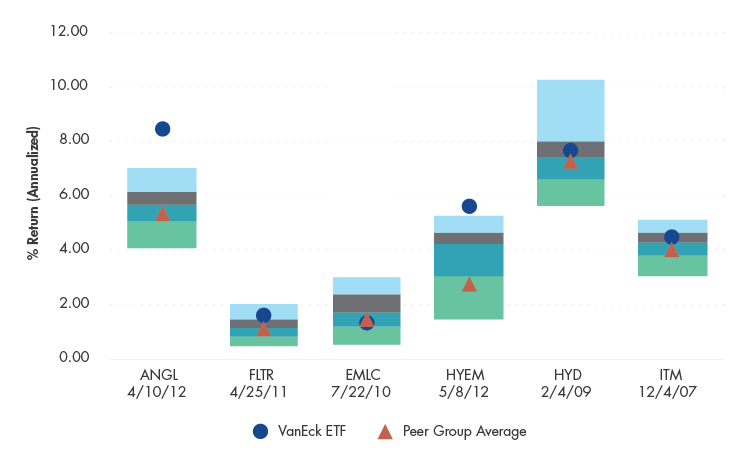
¿Por qué el desempeño inferior no es una conclusión inevitable en los ETF de renta fija? En primer lugar, un índice bien diseñado debe representar la composición y los rendimientos del universo invertible de oportunidades y, por lo tanto, un ETF que sigue esa referencia debería proporcionar exposición al beta del mercado. Por definición, esto debería situarse en algún punto cercano al desempeño promedio de la categoría. Por otro lado, los administradores activos que se desvían de manera importante de la referencia de mercado tienen el potencial de superar su desempeño, pero muchos registrarán un desempeño inferior como resultado de sus apuestas activas. En segundo lugar, las comisiones más elevadas pueden llevar a más estrategias activas a la categoría de “desempeño inferior”. El índice de gastos netos promedio de los ETF pasivos de renta fija en EE. UU. fue de 24 puntos base al 31 de diciembre de 20193, frente a un promedio de 89 puntos base para los fondos mutuos de gestión activa en EE. UU. También vale la pena señalar que los índices pueden diseñarse para potencialmente superar al mercado amplio si se basan en estrategias que capturan valor particular o segmentan el mercado de manera diferente. En otras palabras, una estrategia basada en reglas diseñada de manera inteligente puede potencialmente ofrecer mayores rendimientos, menor riesgo o ambos. Estas estrategias también pueden tener un desempeño inferior al de referencias más amplias, pero es menos probable que sufran problemas como una alta rotación y deriva de estilo; los administradores de portafolio tienen la tarea de seguir su índice y, por lo tanto, tienen incentivos para mantenerse altamente disciplinados. Como se muestra a continuación, las estrategias pasivas de renta fija ofrecidas por VanEck en clases de activos “menos eficientes” han tenido el desempeño previsto, proporcionando un desempeño en la mediana de la categoría o mejor desde su lanzamiento.
Desempeño de los ETF de VanEck en relación con grupos comparables desde su lanzamiento (al 31/12/2019)
Los datos de desempeño citados representan desempeño pasado, el cual no garantiza resultados futuros y puede ser menor o mayor que el desempeño actual. Para conocer el desempeño actualizado al cierre del mes más reciente disponible, llame al 800.826.2333 o visite vaneck.com. Los rendimientos de la inversión y el valor de las participaciones del ETF fluctuarán, de modo que las participaciones de los inversionistas, al ser rescatadas, pueden valer más o menos que su costo original. Los rendimientos del ETF suponen que los dividendos y las distribuciones de ganancias de capital se reinvirtieron en el Fondo al valor liquidativo (NAV).
Como se describió anteriormente, la capa secundaria de liquidez proporcionada por la estructura del ETF significa que las participaciones del ETF pueden intercambiarse sin tener que operar en los bonos subyacentes. Y los administradores de portafolio cuentan con muchas herramientas para evitar ventas forzadas que pueden ocurrir en otras estructuras, como los fondos mutuos y las cuentas administradas por separado. Por ejemplo, construir portafolios optimizados significa que los administradores de portafolio tienen flexibilidad para equilibrar los costos de negociación frente al riesgo de error de seguimiento, y pueden evitar bonos menos líquidos si consideran que es la mejor decisión. Además, la composición de las canastas de rescate puede facilitar rescates eficientes para limitar el impacto en el mercado.
3. La estructura tradicional de índices le da la mayor exposición a las empresas más endeudadas y, en última instancia, un mayor riesgo.
Históricamente, las referencias del mercado de renta fija se construían para ofrecer una representación amplia de los rendimientos y la composición de una clase de activos o segmento de mercado. En general, eso significa incluir todos los bonos, o al menos aquellos con un valor nominal por encima de cierto umbral, emitidos en un mercado determinado y ponderados por el valor de esos bonos. Sin embargo, estos índices no necesariamente se diseñaron para ser invertibles. El Bloomberg Barclays U.S. Aggregate Bond Index, por ejemplo, tiene casi 11,000 bonos, lo que haría casi imposible replicarlo plenamente de una forma eficiente en costos.
Con el crecimiento de los ETF de renta fija, la construcción de índices ha puesto cada vez más énfasis en la capacidad de inversión. Además de incorporar reglas para mejorar la liquidez y reducir los costos de negociación, los índices también pueden diseñarse para ofrecer diversificación y reducir el riesgo. Las restricciones por emisor o sector (es decir, topes de ponderación) son una característica común entre los índices seguidos por los ETF de renta fija. Por ejemplo, el J.P. Morgan GBI-EM Global Core Index, que está compuesto por bonos soberanos de mercados emergentes denominados en monedas locales, presenta una ponderación máxima de 10%4 para cualquier país individual. Esto tiene el efecto de limitar la exposición a emisores más grandes y aumentar la exposición a emisores más pequeños, proporcionando una mayor diversificación. El resultado de incorporar topes, pisos y otras reglas para aumentar la diversificación y limitar el riesgo es que las estrategias pasivas no necesariamente deben ofrecer una exposición pura ponderada por capitalización de mercado, sino más bien una representación diversificada e invertible de la exposición deseada al mercado.
En contraste, las estrategias de gestión activa tienden a mostrar menor diversificación porque los portafolios generalmente reflejan las opiniones de los administradores de portafolio en relación con la referencia de mercado. Por su naturaleza, pueden tener concentraciones de riesgo más altas en ciertos sectores o emisores que las referencias de “capitalización de mercado modificada” que sigue la mayoría de los ETF de renta fija.
4. El uso creciente de ETF de renta fija distorsionará los precios y el valor de los bonos individuales (la cola del ETF moverá al perro del mercado de renta fija)
Los activos globales bajo gestión de los ETF de renta fija alcanzaron el hito de $1 billón en 2019 y cerraron el año en aproximadamente $1.2 billones5. El crecimiento en este segmento ha sido notable, casi triplicando su tamaño en comparación con hace apenas cinco años. Sin embargo, cuando se analiza en el contexto del mercado global de bonos de $103 billones, queda claro que los ETF todavía representan una parte muy pequeña del mercado en comparación con otros vehículos de inversión, y las preocupaciones sobre un impacto desproporcionado en los precios de los valores podrían estar fuera de lugar. Los activos de los ETF de renta fija en EE. UU. suman $840 mil millones6, lo que representa una participación relevante del mercado estadounidense, pero aun así constituye solo una pequeña fracción del mercado de bonos de EE. UU. de $41 billones.
En términos del mercado de bonos “invertible”, medido por referencias de mercado que incluyen, entre otras reglas, tamaños mínimos de emisión para su inclusión, la historia es similar. Esto es cierto incluso en clases de activos que generalmente se consideran menos líquidas, como los bonos de mercados emergentes y el alto rendimiento.
Porcentaje de fondos de gestión activa en EE. UU. que tuvieron un desempeño inferior al de su referencia
| Universo invertible | AUM de ETF | ETF % | |
|---|---|---|---|
| Toda la renta fija global | 44,229,129,792,070 | 1,168,431,608,994 | 2.6% |
| Corporativo global IG | 7,793,373,692,187 | 170,274,079,189 | 2.2% |
| Alto rendimiento global | 1,912,407,457,997 | 85,622,402,413 | 4.5% |
| Corporativo IG de EE. UU. | 6,325,675,517,804 | 101,336,213,620 | 1.6% |
| Alto rendimiento de EE. UU. | 1,629,983,178,332 | 63,451,936,837 | 3.9% |
| Soberano de mercados emergentes en USD | 1,153,300,412,716 | 41,763,543,325 | 3.6% |
| Mercados emergentes en moneda local | 1,291,614,713,619 | 22,387,221,371 | 1.7% |
| Municipales de EE. UU. | 1,614,070,000,000 | 42,783,240,667 | 2.7% |
| Municipales de alto rendimiento de EE. UU. | 127,817,000,000 | 4,844,022,769 | 3.8% |
Fuente: J.P. Morgan para el universo invertible y Morningstar para el tamaño del mercado de ETF, al 31/12/2019. Toda la renta fija global está representada por el J.P. Morgan Global Aggregate Bond Index. Corporativo global IG está representado por el segmento de bonos corporativos con grado de inversión del J.P. Morgan Global Aggregate Bond Index. Alto rendimiento corporativo está representado por el segmento de bonos corporativos de alto rendimiento del J.P. Morgan Global Aggregate Bond Index. Corporativo IG de EE. UU. está representado por el segmento corporativo con grado de inversión del J.P. Morgan Global Aggregate Bond US Index. Alto rendimiento corporativo está representado por el segmento de bonos corporativos de alto rendimiento del J.P. Morgan Global Aggregate Bond US Index. Soberano de mercados emergentes en USD está representado por el J.P. Morgan EMBI Global Index. Mercados emergentes en moneda local está representado por el J.P. Morgan GBI-EM Global Index. Municipales de EE. UU. está representado por el Bloomberg Barclays Municpal Bond Index. Municipales de alto rendimiento de EE. UU. está representado por el Bloomberg Barclays High Yield Municipal Bond Index.
5. Las primas y descuentos indican que los ETF están mal valuados y que los inversionistas no están pagando un precio justo.
El valor liquidativo (NAV) de un ETF proporciona a los inversionistas una valuación diaria del portafolio subyacente, mientras que el precio de mercado es el precio que los inversionistas realmente pagan o reciben para comprar o vender participaciones del ETF. Estos valores pueden, y con frecuencia lo hacen, divergir por diversas razones, creando primas o descuentos frente al NAV. La demanda para comprar o vender un ETF puede generar primas y descuentos, aunque estas divergencias suelen estar limitadas por la capacidad de los participantes autorizados para arbitrar cualquier diferencia significativa si la prima o el descuento excede los costos asociados con crear o rescatar participaciones. En algunas clases de activos, como los ETF de renta variable nacional, las primas y descuentos generalmente son muy limitados porque el ETF y los portafolios subyacentes cotizan al mismo tiempo y los NAV se basan en los precios de cierre de los valores subyacentes. Además, los bajos costos de negociación mantienen bajos los costos de crear y rescatar participaciones. Las primas y descuentos pueden ser más relevantes en renta variable internacional, donde el ETF y los valores subyacentes no cotizan al mismo tiempo.
En renta fija, existen factores adicionales que pueden dar lugar a primas y descuentos. En un nivel muy básico, los diferenciales de compra-venta más amplios que se observan en el mercado de bonos implican costos más altos para que los participantes autorizados creen y rescaten participaciones y, por lo tanto, mayor margen para que los precios de mercado diverjan del NAV en comparación con clases de activos como la renta variable nacional. Además, dado que los bonos subyacentes pueden no negociarse con frecuencia, sus valores a menudo se basan en valuaciones de fuentes externas que reflejan cambios en diversos impulsores de los precios de los bonos, por ejemplo, cambios en las tasas de interés o en los diferenciales de crédito, pero no reflejan un precio realmente negociado para esos bonos. Por otro lado, un creador de mercado puede valuar un ETF con base en su propia evaluación de dónde podría realmente operar en los valores subyacentes, y considerar factores adicionales como el costo de financiamiento o la falta de liquidez de los valores subyacentes.
En periodos de volatilidad del mercado, las primas y descuentos pueden ser más pronunciados, ya que los creadores de mercado valúan los ETF con base en su evaluación en tiempo real del valor de los bonos, en comparación con NAV rezagados de un servicio de precios que puede no reflejar las condiciones actuales del mercado. Por ejemplo, un descuento frente al NAV en periodos de ventas intensas puede reflejar el costo de liquidez inmediata para quienes necesitan vender sus participaciones en periodos de estrés de mercado. El punto clave es que las primas y descuentos, particularmente en los ETF de renta fija, en general pueden explicarse tanto por diferencias estructurales en los cálculos de los precios de mercado y los NAV como, además, por el hecho de que los precios de mercado se mueven más rápido que las valuaciones en las que se basan los NAV. Como resultado, las primas y descuentos no siempre deben considerarse “malos”. Los precios de mercado en realidad podrían reflejar una mejor evaluación del valor en tiempo real.
Al igual que las primas y descuentos generan diferencias entre los NAV y los precios de mercado, los inversionistas en ETF de renta fija también deben considerar posibles diferencias entre el cálculo del NAV de un ETF y el valor de su índice. Las diferencias entre ambos valores pueden representar error de seguimiento, pero también pueden reflejar diferencias en las metodologías de cálculo. Por ejemplo, los proveedores de índices pueden utilizar fuentes de precios distintas a las del NAV del ETF, o pueden utilizar observaciones distintas (por ejemplo, 4 p.m. hora de Londres frente a 4 p.m. hora de Nueva York para el valor de una moneda). Un índice puede utilizar un precio de compra mientras que un NAV usa precios medios. Además, los índices no consideran comisiones ni costos de negociación y, por lo general, los índices de bonos no consideran retenciones fiscales sobre ingresos o ganancias de capital extranjeras, mientras que los NAV incorporan todos estos costos.
1 Fuente: S&P Dow Jones Indices, al 30 de junio de 2019.
2 Fuente: S&P Dow Jones Indices, al 30 de junio de 2019.
3 Fuente: Morningstar al 31/12/2019.
4 Fuente: J.P. Morgan.
5 Fuente: Morningstar, al 31/12/2019.
6 Morningstar al 31/12/2019.
Related Insights

Related Insights
15 octubre 2026
11 agosto 2026
14 julio 2026
02 julio 2026
15 octubre 2026
Los ángeles caídos (fallen angels) tuvieron un desempeño inferior al del mercado amplio de alto rendimiento en 1.14% el 3T de 2026, mientras que el rendimiento del bono del Tesoro de EE. UU. a 10 años subió a 5.29%. Con el rendimiento del índice en el percentil 80, descubra qué impulsó la caída y qué podría significar el ingreso generado por el carry de cara al futuro.
11 agosto 2026
Muchos inversionistas necesitan más de lo que pueden ofrecer los bonos tradicionales. VanEck brinda acceso a una gama de clases de activos con mayores rendimientos, diseñadas para el entorno actual de generación de ingresos.
14 julio 2026
Tras un primer trimestre volátil, los fallen angels registraron una sólida recuperación en el segundo trimestre de 2026 y superaron al mercado amplio de high yield en 1.23 puntos porcentuales. La desescalada de las tensiones geopolíticas y la compresión de los diferenciales contribuyeron al sólido desempeño.
02 julio 2026
El descuento de los CEF municipales subyacentes de XMPT ha sido históricamente una señal de entrada confiable. Los descuentos amplios han precedido históricamente rendimientos sólidos. Las lecturas ajustadas podrían sugerir esperar al próximo episodio de volatilidad.
16 junio 2026
Las BDC que cotizan en bolsa ofrecen rendimientos de 12.6% y una calidad crediticia estable, una historia muy distinta de lo que sugieren los titulares sobre el crédito privado.