BDC: una mirada más allá de los titulares
16 junio 2026
Read Time 3 MIN
Conclusiones clave
- Los BDC que cotizan en bolsa no son la historia de crédito privado que aparece en los titulares; la valuación diaria, la ausencia de períodos de bloqueo y la falta de mecanismos de restricción de rescates los diferencian estructuralmente.
- La calidad crediticia se mantiene: la tasa de préstamos sin devengo de intereses se ubicó en solo 1.4% al cuarto trimestre de 2025, muy por debajo del 5% o más observado en el punto más alto de COVID.
- Los BDC de gran capitalización ofrecen un rendimiento promedio de dividendos de 12.6%, aproximadamente el doble que los préstamos apalancados y el triple que el bono del Tesoro de EE. UU. a 10 años.
El rendimiento por dividendo de los BDC de gran capitalización se deriva de una canasta de BDC de S&P Capital IQ y de presentaciones ante la SEC al 3 de mayo de 2026. El desempeño del índice no es ilustrativo del desempeño de un fondo. No es posible invertir directamente en un índice. El desempeño pasado no garantiza resultados futuros.
Los titulares frente a los datos
El crédito privado ha tenido un año con mucho ruido. Las solicitudes de rescate en fondos no cotizados, las preguntas sobre si las valuaciones del valor neto de los activos (NAV) privados reflejan las condiciones actuales del mercado y las fallas de transacciones de alto perfil han generado un flujo constante de cobertura negativa.
Pero hay una distinción importante que se está perdiendo en la cobertura: el mercado de BDC que cotizan en bolsa es un vehículo diferente. Las acciones se valúan diariamente. Las tenencias se divulgan trimestralmente y no hay períodos de bloqueo ni mecanismos de restricción de rescates. La presión en el crédito privado ha sido, en gran medida, una historia de estructuras ilíquidas enfrentándose a la demanda de liquidez de los inversionistas. Esa no es la historia de los BDC que cotizan en bolsa.
Calidad crediticia: lo que realmente muestran los números
Según el Houlihan Lokey BDC Monitor Spring 2026, que da seguimiento a más de 170 fondos BDC, la tasa de préstamos sin devengo de intereses en los BDC que cotizan en bolsa fue de 1.4% al cuarto trimestre de 2025. Para ponerlo en contexto, durante el punto más alto de COVID en 2020, esa cifra superó el 5%. El nivel actual no corresponde al perfil de una clase de activos en dificultades.
Gráfica 1: Tasa de préstamos sin devengo de intereses a lo largo del tiempo (2019 al 4T de 2025)
Inversiones sin devengo de intereses como porcentaje del portafolio total(2)
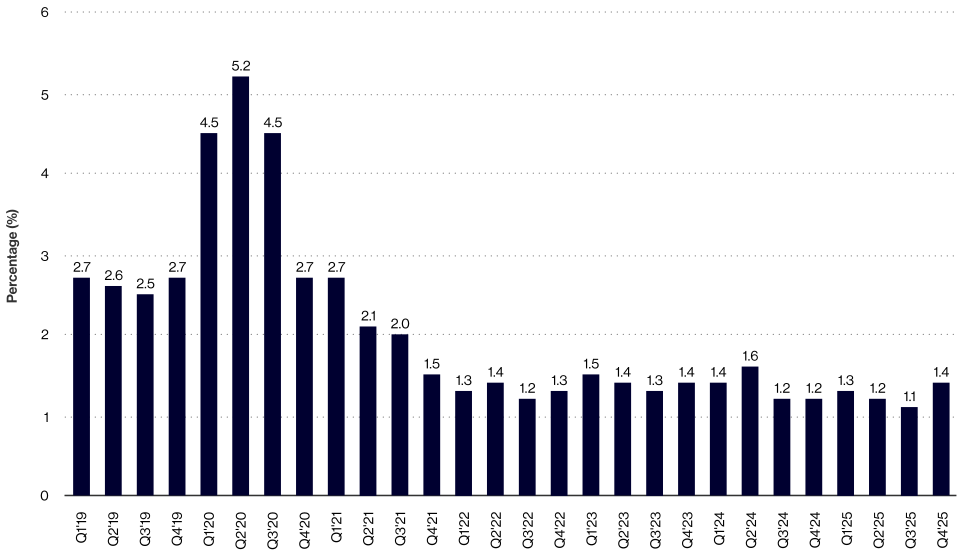
Fuente: Advantage Data, al 31 de diciembre de 2025.(2) Refleja el costo de las inversiones sin devengo de intereses como porcentaje del costo total del portafolio para los BDC monitoreados por Advantage Data.
Los portafolios subyacentes de préstamos respaldan esa imagen. Al cuarto trimestre de 2025, 87.6% de los préstamos en los portafolios de BDC que cotizan en bolsa tenían un precio superior a 97 centavos por dólar, y los préstamos senior garantizados de primer gravamen representan la proporción dominante de las tenencias. Estas no son posiciones accionarias en empresas especulativas. Son préstamos senior a empresas del segmento middle market, con garantías reales que los respaldan.
Nada de esto significa que la clase de activos esté exenta de riesgo. Los préstamos sin devengo de intereses aumentaron 28 puntos base en el cuarto trimestre, y las tasas implícitas de recuperación de los préstamos sin devengo de intereses disminuyeron durante el trimestre. El panorama es estable, no perfecto. Pero estable, cuando los titulares sugieren lo contrario, vale la pena señalarlo.
El caso de ingreso
Aun con el ruido macroeconómico, las BDC que cotizan en bolsa siguen ofreciendo algunos de los niveles de ingreso más atractivos disponibles en el mercado. El rendimiento promedio por dividendos entre las BDC de gran capitalización que cotizan en bolsa es de 12.6% al 4T de 2025. Como referencia, eso es aproximadamente el doble del rendimiento de los préstamos apalancados, casi el doble que el de los bonos de alto rendimiento y aproximadamente tres veces el rendimiento del bono del Tesoro de EE. UU. a 10 años.
Ese ingreso se sustenta en préstamos de tasa flotante, garantizados y con prioridad senior, otorgados a empresas del segmento middle market; prestatarios que pagan un diferencial de crédito por encima de la SOFR que históricamente ha mostrado solidez a lo largo de distintos ciclos de tasas. Los márgenes del ingreso neto por inversiones (NII) se han comprimido desde su punto máximo de 2023, y los nuevos préstamos first lien se están fijando con diferenciales más ajustados que hace dos años. Vale la pena seguir de cerca esta evolución. Pero el componente de diferencial de crédito por encima de las tasas base ha persistido, y el ingreso proveniente de las BDC que cotizan en bolsa se ha mantenido en un rango atractivo incluso conforme ha cambiado el entorno de tasas.
Por qué la diversificación importa más que nunca
No todas las BDC que cotizan en bolsa son iguales. Un vistazo al grupo comparable de gran capitalización al 4T de 2025 lo ilustra: las razones precio/valor neto de los activos (NAV) van de 0.45x en el extremo inferior a 1.60x en el extremo superior dentro del mismo universo. La amplitud de ese rango refleja diferencias reales en la calidad crediticia, el historial de los gestores, la composición del portafolio y la exposición sectorial de los prestatarios.
Esa dispersión es una razón para ser cuidadosos respecto de cómo se accede a esta clase de activos. En un entorno en el que los titulares están impulsando el sentimiento de forma generalizada, los fundamentales detrás de los nombres individuales importan más, no menos.
BIZD: acceso diversificado a BDC que cotizan en bolsa
El VanEck BDC Income ETF (BIZD) sigue al índice MVIS US Business Development Companies, proporcionando exposición diversificada al mercado de BDC que cotizan en bolsa en un solo vehículo líquido. En lugar de concentrarse en un solo gestor o en un solo grupo de prestatarios, BIZD distribuye la exposición entre los nombres más grandes y establecidos de la industria, capturando el potencial de ingreso de esta clase de activos y reduciendo al mismo tiempo el riesgo de un solo emisor.
Para los inversionistas que consideran que el exceso reciente en el sentimiento hacia el crédito privado ha creado una oportunidad en las BDC que cotizan en bolsa —donde la calidad crediticia se mantiene, el ingreso sigue siendo atractivo y las preocupaciones estructurales que impulsan los titulares en otras áreas no aplican—, BIZD ofrece una forma directa de expresar esa visión.
MVIS US Business Development Companies Index es propiedad exclusiva de MarketVector Indexes GmbH (una subsidiaria de propiedad total de Van Eck Securities Corporation), que ha contratado a Solactive AG para mantener y calcular el Índice. Solactive AG hace su mejor esfuerzo para asegurar que el Índice se calcule correctamente. Independientemente de sus obligaciones frente a MarketVector Indexes GmbH, Solactive AG no tiene obligación de señalar errores en el Índice a terceros. El VanEck BDC Income ETF no está patrocinado, respaldado, vendido ni promovido por MarketVector Indexes GmbH, y MarketVector Indexes GmbH no hace declaración alguna respecto de la conveniencia de invertir en el Fondo.
Related Insights

Related Insights
15 octubre 2026
11 agosto 2026
14 julio 2026
02 julio 2026
15 octubre 2026
Los ángeles caídos quedaron rezagados frente al mercado amplio de alto rendimiento en 1.14% en el 3T de 2026, ya que el rendimiento del Tesoro a 10 años subió a 5.29%. Con rendimientos del índice en el percentil 80, vea qué impulsó la caída y lo que el carry podría significar de cara al futuro.
11 agosto 2026
Muchos inversionistas necesitan más de lo que pueden ofrecer los bonos tradicionales. VanEck brinda acceso a una gama de clases de activos con mayores rendimientos, diseñadas para el entorno actual de generación de ingresos.
14 julio 2026
Tras un primer trimestre volátil, los fallen angels registraron una sólida recuperación en el segundo trimestre de 2026 y superaron al mercado amplio de high yield en 1.23 puntos porcentuales. La desescalada de las tensiones geopolíticas y la compresión de los diferenciales contribuyeron al sólido desempeño.
02 julio 2026
El descuento de los CEF municipales subyacentes de XMPT ha sido históricamente una señal de entrada confiable. Los descuentos amplios han precedido históricamente rendimientos sólidos. Las lecturas ajustadas podrían sugerir esperar al próximo episodio de volatilidad.