
Bienvenue chez VanEck
Sélectionnez le type d’investisseur
12 novembre 2026
Cet article couvre les évolutions de marché jusqu’à la fin octobre 2026. Toutes les performances sont indiquées en USD. Les rendements pourraient augmenter ou diminuer en raison des fluctuations de change. Les chiffres ci-dessus portent sur un seul mois : les performances passées ne constituent pas un indicateur fiable des résultats futurs, et la valeur des investissements peut aussi bien baisser qu’augmenter, de sorte que les investisseurs pourraient ne pas récupérer le montant initialement investi.
L’or a reculé de 282,79 $ l’once, soit 6,80 %, en octobre et a terminé le mois à 3 874,62 $. Les actions de sociétés minières aurifères, représentées par le MarketVector Global Gold Miners Index (MVGDXTR), ont reculé de 11,88 % sur la même période. Investir comporte des risques, y compris une perte possible du capital. Malgré cela, l’or a affiché un prix moyen de 4 107 $ l’once en octobre et s’établit en moyenne à environ 4 500 $ jusqu’à présent en 2026 ; un niveau sain pour les producteurs, dont les réserves et l’économie des projets reposent sur des prix nettement inférieurs. Ce qui a changé cette année, c’est le parcours. La volatilité réalisée annualisée de l’or s’établit autour de 29 % en 2026, soit presque le double de la moyenne d’environ 15 % observée au cours des cinq années précédentes (2021–2025).
Sources : World Gold Council, MarketVector, au mois d’octobre 2026.
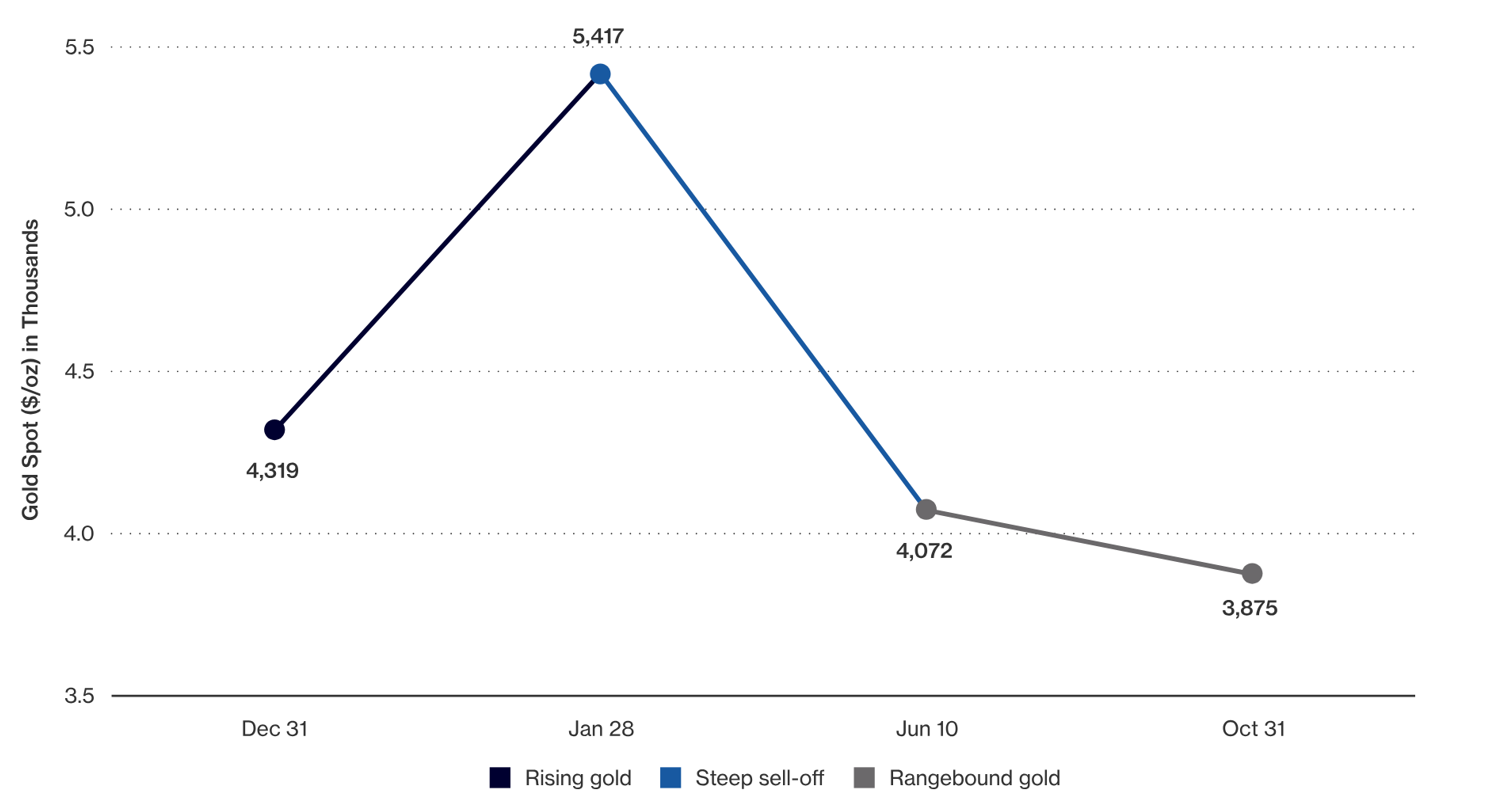
Cette année, les actions de sociétés minières aurifères ont montré une sensibilité plus élevée aux mouvements de l’or dans les deux sens, puis ont bien résisté durant la récente phase latérale. Cela fait de 2026 un test utile pour observer le comportement du secteur dans différents environnements de prix de l’or. L’or a connu trois phases cette année : un rallye marqué jusqu’à la fin janvier, une phase de vente qui s’est intensifiée après le début de la guerre en Iran, puis un marché latéral autour de 4 000 $ l’once depuis l’été. La question que les investisseurs en actions aurifères nous posent le plus souvent est de savoir dans quelle mesure les actions minières sont réellement sensibles aux variations du prix de l’or. La réponse apportée par cette année comporte des nuances et, selon nous, renvoie à la solidité des entreprises sous-jacentes à ces actions.
Source : VanEck et Bloomberg. Données au 31/10/2026. GDX : VanEck Gold Miners ETF ; GDXJ : VanEck Junior Gold Miners ETF. Les rendements pour les périodes inférieures à un an ne sont pas annualisés.
Performances par année civile (%) — GDX et GDXJ, 2021–2025
| 2021 | 2022 | 2023 | 2024 | 2025 | |
| VanEck Gold Miners UCITS ETF (GDX) | -9,72% | -8,92% | 10,08% | 10,08% | 155,67% |
| VanEck Junior Gold Miners UCITS ETF (GDXJ) | -21,47% | -14,65% | 7,90% | 14,91% | 174,20% |
Source : VanEck. Données au mois de novembre 2026. Les performances passées ne constituent pas un indicateur fiable des résultats futurs.
Les performances passées ne constituent pas une garantie des résultats futurs. Le rendement de l’investissement et la valeur du capital fluctueront ; les parts peuvent valoir plus ou moins que leur coût d’origine au moment du rachat. La performance actuelle pourrait être inférieure ou supérieure. Investir comporte des risques, y compris une perte possible du capital.
Dans le graphique ci-dessus, le rallye s’achève au point haut de l’or du 28 janvier. Nous divisons la phase de vente au 26 mars, date à laquelle sa séquence la plus marquée s’est terminée.
Ici, le bêta mesure la sensibilité des rendements des actions minières aux variations quotidiennes du prix de l’or sur chaque période.
Les investisseurs demandent souvent dans quelle mesure les actions aurifères suivent l’or, et la réponse est : de très près. Sur l’ensemble de 2026, la corrélation de GDX et de GDXJ avec l’or a été de 0,84, et, sur chacune des trois dernières périodes, elle s’est située entre 0,82 et 0,90. Une corrélation de 0,84 signifie que l’or explique environ 70 % des mouvements quotidiens des minières, le reste provenant des marchés actions et des actualités spécifiques aux entreprises. Le rallye de janvier fait exception, à environ 0,55, mais cette période couvrait moins de 20 jours de bourse, ce qui constitue une fenêtre courte et rend l’estimation moins fiable.
Plus tôt cette année, nous avions présenté trois scénarios sur l’or pour les minières : hausse de l’or, or évoluant dans une fourchette et repli de l’or. Nous n’avions pas inclus de forte phase de vente parmi nos scénarios initiaux, malgré la hausse spectaculaire de l’or plus tôt dans l’année. Il vaut la peine de revenir sur ce qui s’est passé.
| Hausse de l’or | Forte phase de vente | Or évoluant dans une fourchette | Repli de l’or | |
| Environnement de prix de l’or | L’or poursuit sa hausse à partir de niveaux records | L’or recule fortement, bien au-delà d’un repli normal | L’or se consolide près de ses niveaux récents | L’or recule, mais reste au-dessus des niveaux impliqués par les hypothèses de valorisation actuelles |
| Performance des actions aurifères | Forte surperformance par rapport à l’or grâce au levier opérationnel | Les minières reculent davantage que l’or, la vente généralisée en mode risk-off amplifiant le mouvement | Une surperformance reste possible grâce à une revalorisation | Performance résiliente, soutenue par les flux de trésorerie |
| Valorisations et marges | La revalorisation s’accélère ; des marges records persistent | Les valorisations se contractent avec l’ensemble du marché ; les marges se réduisent mais restent élevées | Les valorisations s’ajustent à la hausse à mesure que les prix spot sont validés | Les marges se contractent modérément mais restent historiquement élevées |
| Implication pour les investisseurs | Potentiel haussier avec effet de levier en cas de hausse du prix de l’or | Les cours des actions peuvent aller au-delà de ce que justifient les fondamentaux à la baisse | Les actions aurifères peuvent fonctionner même sans hausse du prix de l’or | Le risque baissier est atténué par des hypothèses prudentes |
| Ce qui s’est réellement passé | 31 déc. – 28 janv. : or +25,4 %, GDX +30,8 %, GDXJ +32,2 %. Les minières ont surperformé, mais n’ont capté qu’environ 1,2–1,3x du mouvement de l’or. | 28 janv. – 10 juin : or −24,8 %, GDX −34,2 %, GDXJ −37,1 %. Une ampleur trop importante pour être absorbée par les minières ; elles ont reculé d’environ 1,4–1,5x autant que l’or. | 10 juin – 31 oct. : or −4,9 %, GDX +4,4 %, GDXJ +0,5 %. Les minières ont surperformé grâce à une revalorisation. | Depuis le début de l’année, 31 déc. – 31 oct. : or −10,3 %, GDX −10,1 %, GDXJ −16,5 %. Les seniors ont résisté avec l’or ; les juniors ont sous-performé. |
Source : VanEck et Bloomberg. Données au 31/10/2026. À des fins d’illustration uniquement. Ne constitue pas une projection de résultats futurs. Les rendements pour les périodes inférieures à un an ne sont pas annualisés. Les performances passées ne constituent pas une garantie des résultats futurs.
Note : les ratios de rendement comparent les rendements des actions minières à ceux de l’or sur chaque période. Par exemple, un ratio de 1,2x signifie que les actions minières ont progressé ou reculé 1,2 fois autant que l’or. Le bêta mesure la sensibilité aux rendements quotidiens de l’or, tandis que la corrélation mesure à quel point les rendements quotidiens évoluent ensemble. Ces mesures décrivent différents aspects de la relation et peuvent varier selon la période.
Cette asymétrie mérite d’être soulignée. Lorsque l’or a fortement progressé en janvier, les minières n’ont capté qu’environ 1,2x à 1,3x du mouvement.
Cela n’a rien d’inhabituel dans les premières phases d’un rallye : les investisseurs doutent que le prix plus élevé puisse durer et ne l’intègrent pas pleinement dans les actions. Lorsque l’or s’est retourné, les minières ont reculé d’environ 1,4x à 1,5x autant. En outre, la première phase de la vente, qui comprenait le début de la guerre en Iran, a correspondu à une vente généralisée sur les marchés actions mondiaux, et nous pensons que cela a accru la pression vendeuse sur les actions aurifères au-delà du seul mouvement de l’or. Un marché lent à reconnaître la hausse et rapide à la retirer à la baisse peut laisser les actions en dessous de ce que justifient les fondamentaux. La période d’évolution dans une fourchette, durant laquelle les minières ont progressé alors que l’or dérivait à la baisse, semble correspondre à la fermeture d’une partie de cet écart.
Les cours des actions des minières ont suivi l’or à la baisse, mais nous estimons que leurs activités ne se sont pas affaiblies. Qu’est-ce qui explique cette résilience ?
La réaction du marché aux plans de dépenses d’investissement offre un autre exemple de ce que nous considérons comme un décalage de valorisation. Cependant, lorsqu’un producteur d’or annonce un grand projet ou actualise les estimations de dépenses d’investissement d’un projet, l’action recule souvent. Les estimations de capital d’un projet peuvent augmenter à mesure que les études sont mises à jour, que les périmètres changent ou que les coûts augmentent. Les investisseurs gardent également en mémoire le cycle haussier précédent de l’or, lorsque la discipline en matière de capital s’était relâchée. Mais aujourd’hui, les producteurs font preuve de plus de retenue et peuvent généralement financer leurs projets à partir des flux de trésorerie d’exploitation sans émettre de dette ni d’actions, ni mettre en place des couvertures sur le prix de l’or disproportionnées. En outre, ils fixent les réserves, les ressources et l’économie des projets à des prix de l’or nettement inférieurs au spot. Pour les projets évalués à des prix de l’or plus bas, un repli modéré à partir de 4 000 $ pourrait encore laisser des rendements attendus supérieurs au seuil requis.
Si nous comprenons ce scepticisme, selon nous la réaction du marché aux plans de capital pourrait ne pas tenir pleinement compte des fondamentaux sous-jacents, même si les préoccupations liées à la discipline du capital et au risque d’exécution restent des éléments d’appréciation valables. Nous pensons que ces fondamentaux pourraient soutenir les cours des actions au fil du temps, même si les mouvements à court terme restent étroitement liés à l’or. Les risques à surveiller sont l’inflation des coûts, la performance opérationnelle et l’exécution des projets.
Bien entendu, nous préférerions tous voir l’or progresser davantage et les marges s’élargir encore. Mais après une année comme celle-ci, ce dont les actions aurifères pourraient avoir le plus besoin est peut-être que l’or se stabilise pendant un certain temps à ces niveaux. Un métal plus calme laisserait aux entreprises le temps de montrer ce qu’elles ont construit, avec des marges solides, des positions nettes de trésorerie et des plans de croissance publiés, sans un marché distrait par des variations de 20 % ou plus du prix de l’or. Nous pensons que, lorsque les investisseurs peuvent se concentrer davantage sur l’activité sous-jacente et moins sur le prochain mouvement du métal, les cours des actions pourraient refléter plus fidèlement les fondamentaux économiques évalués. Un écart entre les cours des actions et la valeur d’entreprise évaluée semble actuellement exister ; toutefois, cet écart pourrait ne pas se refermer dans la direction anticipée, et les fondamentaux économiques pourraient évoluer. Cela représente un résultat analytique possible, et non une garantie de performance future.
Pour recevoir davantage d’analyses Gold Investing, inscrivez-vous à notre newsletter.
Sources des données/informations sauf indication contraire : Bloomberg et recherche d’entreprise, octobre 2026.
IMPORTANT INFORMATION
Communication marketing.
Pour les investisseurs en Suisse : VanEck Switzerland AG, dont le siège social est situé Genferstrasse 21, 8002 Zurich, Suisse, a été désignée comme distributeur des produits de VanEck en Suisse par la société de gestion VanEck Asset Management B.V. (« ManCo »). Le représentant en Suisse est Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Suisse. Agent payeur suisse : Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zürich.
Pour les investisseurs au Royaume-Uni : Il s'agit d'une communication marketing destinée aux clients professionnels et aux contreparties éligibles. Les investisseurs particuliers devraient solliciter l'assistance d'un intermédiaire financier pour tout accompagnement et conseil en investissement. VanEck Securities UK Limited (FRN: 1002854) est un Appointed Representative de Strata Global Limited (FRN: 563834), qui est autorisée et régulée par la Financial Conduct Authority (FCA) au Royaume-Uni, pour distribuer les produits de VanEck auprès d'entreprises régulées par la FCA telles que les intermédiaires financiers et les Wealth Managers. Les Fonds sont reconnus au Royaume-Uni dans le cadre de l'Overseas Funds Regime, mais ne sont pas des fonds autorisés au Royaume-Uni. Les investisseurs britanniques doivent noter que les réclamations liées aux Fonds ne peuvent pas être soumises au Financial Ombudsman Service, et que toute demande d'indemnisation liée à des pertes ne sera pas couverte par le Financial Services Compensation Scheme.
Ces informations proviennent de VanEck (Europe) GmbH, qui est agréée en tant qu'entreprise d'investissement de l'EEE au titre de la directive sur les marchés d'instruments financiers (« MiFID »). VanEck (Europe) GmbH a son siège social à Kreuznacher Str. 30, 60486 Francfort, Allemagne, et a été désignée comme distributeur des produits de VanEck en Europe par la ManCo, constituée en vertu du droit néerlandais et enregistrée auprès de l'Autorité néerlandaise des marchés financiers (AFM).
Ce document est fourni uniquement à titre d'information générale et préliminaire et ne constitue pas un conseil en investissement, juridique ou fiscal. Aucune déclaration ni garantie n'est donnée quant à l'exactitude ou à l'exhaustivité des informations et aucune responsabilité n'est acceptée dans toute la mesure permise par la loi. Les points de vue et opinions exprimés sont ceux du ou des auteurs, mais pas nécessairement ceux de VanEck. Les opinions sont valables à la date de publication et peuvent être modifiées en fonction des conditions de marché. Les informations fournies par des sources tierces sont considérées comme fiables et n'ont pas été vérifiées de manière indépendante quant à leur exactitude ou leur exhaustivité et ne peuvent être garanties.
Veuillez vous référer au Prospectus — en anglais — et au document d'informations clés (« DIC ») — dans la langue locale — avant de prendre toute décision d'investissement finale et pour obtenir l'ensemble des informations sur les risques. Ces documents peuvent être obtenus gratuitement sur www.vaneck.com, auprès de la ManCo ou de l'agent désigné.
VanEck Gold Miners UCITS ETF (« ETF ») est un compartiment de VanEck UCITS ETFs plc, une société d'investissement à compartiments multiples relevant de la directive UCITS, enregistrée auprès de la Central Bank of Ireland, gérée passivement et répliquant un indice actions.
La valeur de l'ETF peut fluctuer significativement en raison de la stratégie d'investissement. Les positions de l'ETF sont publiées chaque jour de négociation sur www.vaneck.com dans la section ETF Holdings, ainsi que conformément au PCF dans la section Documents, et diffusées par un ou plusieurs fournisseurs de données de marché. La valeur liquidative indicative (iNAV) de l'ETF est disponible sur Bloomberg. Pour plus de détails sur les marchés réglementés sur lesquels l'ETF est coté, veuillez consulter la section Trading Information sur la page de l'ETF à l'adresse www.vaneck.com. Les investisseurs doivent acheter et vendre des parts de l'UCITS sur le marché secondaire par l'intermédiaire d'un intermédiaire (par exemple un broker) et ne peuvent généralement pas les revendre directement à l'UCITS. Des frais de courtage peuvent s'appliquer. Le prix d'achat peut être supérieur, ou le prix de vente inférieur, à la valeur liquidative actuelle. Investir dans l'ETF doit être interprété comme l'acquisition de parts de l'ETF et non des actifs sous-jacents. Le traitement fiscal dépend de la situation personnelle de chaque investisseur et peut évoluer dans le temps. La ManCo pourrait mettre fin à la commercialisation de l'ETF dans une ou plusieurs juridictions. Le résumé des droits des investisseurs est disponible en anglais à l'adresse suivante : summary-of-investor-rights.pdf.
Veuillez vous référer au Prospectus — en anglais — et au document d'informations clés (« DIC ») — dans la langue locale — avant de prendre toute décision d'investissement finale et pour obtenir l'ensemble des informations sur les risques. Ces documents peuvent être obtenus gratuitement sur www.vaneck.com, auprès de la ManCo ou de l'agent désigné.
VanEck Junior Gold Miners UCITS ETF (« ETF ») est un compartiment de VanEck UCITS ETFs plc, une société d'investissement à compartiments multiples relevant de la directive UCITS, enregistrée auprès de la Central Bank of Ireland, gérée passivement et répliquant un indice actions.
La valeur de l'ETF peut fluctuer significativement en raison de la stratégie d'investissement. Les positions de l'ETF sont publiées chaque jour de négociation sur www.vaneck.com dans la section ETF Holdings, ainsi que conformément au PCF dans la section Documents, et diffusées par un ou plusieurs fournisseurs de données de marché. La valeur liquidative indicative (iNAV) de l'ETF est disponible sur Bloomberg. Pour plus de détails sur les marchés réglementés sur lesquels l'ETF est coté, veuillez consulter la section Trading Information sur la page de l'ETF à l'adresse www.vaneck.com. Les investisseurs doivent acheter et vendre des parts de l'UCITS sur le marché secondaire par l'intermédiaire d'un intermédiaire (par exemple un broker) et ne peuvent généralement pas les revendre directement à l'UCITS. Des frais de courtage peuvent s'appliquer. Le prix d'achat peut être supérieur, ou le prix de vente inférieur, à la valeur liquidative actuelle. Investir dans l'ETF doit être interprété comme l'acquisition de parts de l'ETF et non des actifs sous-jacents. Le traitement fiscal dépend de la situation personnelle de chaque investisseur et peut évoluer dans le temps. La ManCo pourrait mettre fin à la commercialisation de l'ETF dans une ou plusieurs juridictions. Le résumé des droits des investisseurs est disponible en anglais à l'adresse suivante : summary-of-investor-rights.pdf.
MarketVector™ Global Gold Miners Index est la propriété exclusive de MarketVector Indexes GmbH (filiale à 100 % de Van Eck Associates Corporation), qui a mandaté Solactive AG pour maintenir et calculer l'Indice. Solactive AG met tout en œuvre pour garantir que l'Indice est calculé correctement. Indépendamment de ses obligations envers MarketVector Indexes GmbH (« MarketVector »), Solactive AG n'a aucune obligation de signaler des erreurs de l'Indice à des tiers. L'ETF de VanEck n'est ni sponsorisé, ni approuvé, ni vendu, ni promu par MarketVector et MarketVector ne fait aucune déclaration quant à l'opportunité d'investir dans l'ETF. À compter du 19 septembre 2025, NYSE Arca Gold Miners Index a été remplacé par MarketVector™ Global Gold Miners Index. Il n'est pas possible d'investir directement dans un indice.
MVIS® Global Junior Gold Miners Index est la propriété exclusive de MarketVector Indexes GmbH (filiale à 100 % de Van Eck Associates Corporation), qui a mandaté Solactive AG pour maintenir et calculer l'Indice. Solactive AG met tout en œuvre pour garantir que l'Indice est calculé correctement. Indépendamment de ses obligations envers MarketVector Indexes GmbH (« MarketVector »), Solactive AG n'a aucune obligation de signaler des erreurs de l'Indice à des tiers. L'ETF de VanEck n'est ni sponsorisé, ni approuvé, ni vendu, ni promu par MarketVector et MarketVector ne fait aucune déclaration quant à l'opportunité d'investir dans l'ETF. Il n'est pas possible d'investir directement dans un indice.
Source : VanEck. La performance citée représente les performances passées. La performance actuelle pourrait être inférieure ou supérieure aux rendements annuels moyens indiqués. Les données de performance des ETF domiciliés en Irlande sont présentées sur la base de la valeur liquidative, dans les termes de la devise de base, avec réinvestissement des revenus nets, nets de frais. Les rendements peuvent augmenter ou diminuer en raison des fluctuations de change. La performance doit être évaluée sur le moyen à long terme.
Investir comporte des risques, y compris la perte éventuelle du capital. La valeur des investissements peut aussi bien baisser qu'augmenter et les investisseurs peuvent ne pas récupérer le montant initialement investi. Pour tout terme technique non familier, veuillez consulter le ETF Glossary | VanEck.
Aucune partie de ce document ne peut être reproduite sous quelque forme que ce soit, ni mentionnée dans toute autre publication, sans l'autorisation écrite expresse de VanEck.
© VanEck (Europe) GmbH ©VanEck Switzerland AG © VanEck Securities UK Limited
À des fins d’information et de publicité uniquement.
Ces informations proviennent de VanEck (Europe) GmbH qui a été désignée comme distributeur des produits VanEck en Europe par la société de gestion VanEck Asset Management B.V., de droit néerlandais et enregistrée auprès de l’Autorité néerlandaise des marchés financiers (AFM). VanEck (Europe) GmbH, dont le siège social est situé Kreuznacher Str. 30, 60486 Francfort, Allemagne, est un prestataire de services financiers réglementé par l’Autorité fédérale de surveillance financière en Allemagne (BaFin). Les informations sont uniquement destinées à fournir des informations générales et préliminaires aux investisseurs et ne doivent pas être interprétées comme des conseils d’investissement, juridiques ou fiscaux. VanEck (Europe) GmbH et ses sociétés associées et affiliées (ensemble « VanEck ») n’assument aucune responsabilité en ce qui concerne toute décision d’investissement, de cession ou de rétention prise par l’investisseur sur la base de ces informations. Les points de vue et opinions exprimés sont ceux du ou des auteurs, mais pas nécessairement ceux de VanEck. Les avis sont à jour à la date de publication et sont susceptibles d’être modifiés en fonction des conditions du marché. Certains énoncés contenus dans les présentes peuvent constituer des projections, des prévisions et d’autres énoncés prospectifs qui ne reflètent pas les résultats réels. Les informations fournies par des sources tierces sont considérées comme fiables et n’ont pas été vérifiées de manière indépendante pour leur exactitude ou leur exhaustivité et ne peuvent être garanties. Tous les indices mentionnés sont des mesures des secteurs et des performances du marché commun. Il n’est pas possible d’investir directement dans un indice.
Toutes les informations sur le rendement sont historiques et ne garantissent pas les résultats futurs. L’investissement est soumis à des risques, y compris la perte possible du capital. Vous devez lire le Prospectus et le DICI avant d’investir.
Aucune partie de ce matériel ne peut être reproduite sous quelque forme que ce soit, ou mentionnée dans toute autre publication, sans l’autorisation écrite expresse de VanEck.
© VanEck (Europe) GmbH
14 octobre 2026
01 octobre 2026
16 septembre 2026
12 août 2026
14 octobre 2026
01 octobre 2026
16 septembre 2026
12 août 2026