VanEck ChainCheck de Bitcoin de mediados de septiembre de 2026
18 septiembre 2026
Read Time Más de 10 min
La versión original contenía análisis sobre el gobierno corporativo de la tesorería de activos digitales (DAT) que no cumplía con nuestros estándares. Lo hemos retirado mientras realizamos investigación adicional.
Tenga en cuenta que VanEck puede tener una o más posiciones en los activos digitales y empresas descritos a continuación.
Conclusiones clave
- La restricción determinante es la electricidad, no los chips: Se espera que NVDA, AMD y AVGO necesiten aproximadamente 30GW de capacidad en EE. UU. hasta 2027, frente a incorporaciones anuales de 15 a 25GW, y solo ~2% de la cola de interconexión se conectó a la red en 2025.
- Los mineros poseen el activo escaso: Nuestro escenario base revisado implica un potencial de alza promedio de ~83% en nuestras tenencias de terrenos con energía disponible, mientras que el mercado aún asigna poco valor a la cartera no contratada o al valor terminal de los arrendamientos firmados.
Este mes nos apartamos de los fundamentales de la red de Bitcoin para abordar un tema dentro del complejo de acciones vinculadas a bitcoin: los mineros que se están convirtiendo a centros de datos de IA, donde la restricción son los megavatios. En esencia, se trata de una pregunta importante para cualquiera que busque superar el desempeño de bitcoin a través de acciones: ¿qué activo escaso controla la empresa y cuánto del valor que crea realmente llega a los accionistas?
Mineros: la electricidad es el cuello de botella, no los chips
Revisamos desde cero la oferta y la demanda de centros de datos en EE. UU. NVDA, AMD y AVGO necesitan aproximadamente 30 gigavatios (GW) de electricidad en EE. UU. hasta 2027, mientras que la red puede aportar entre 15 y 25GW al año, solo ~2% de la cola de interconexión se energizó en 2025, y la capacidad firme está disminuyendo porque el carbón se retira más rápido de lo que entra el gas. Eso deja a los mineros en posesión del activo escaso. Vemos más riesgo de que NVDA no cumpla con las estimaciones porque sus clientes no pueden conseguir electricidad, que de que los mineros no logren arrendar sus megavatios. Nuestro escenario base revisado implica un potencial de alza promedio de ~83% en nuestras tenencias de terrenos con energía disponible.
Esta conclusión influye directamente en cómo invertimos: nos gustan los mineros con energía ya disponible porque esperamos que la escasez de electricidad persista.
Los mineros de bitcoin tienen los megavatios: la energía, no los chips, es el cuello de botella de la IA
Dado el comentario optimista de empresas líderes en IA como NVDA, AMD y AVGO durante el reciente ciclo de resultados, analizamos la capacidad esperada de centros de datos en EE. UU. que entrará en operación en los próximos años y encontramos una probable insuficiencia en la capacidad para suministrar energía a las GPU que se enviarán en 2027. Esperamos que entre 15 y 25 GW de capacidad de centros de datos en EE. UU. entren en operación anualmente durante los próximos 2 años, con una mayor probabilidad de que 2026 se ubique en el extremo inferior del rango. Durante ese mismo periodo, la combinación de NVDA, AMD y AVGO probablemente requerirá aproximadamente 30 GW.
Nuestras tres conclusiones: escasez de energía, riesgo para NVDA y potencial alcista para los mineros
Reiteramos nuestra convicción sobre una escasez de terrenos con acceso a energía: La restricción vinculante no es el capital ni la demanda, sino la capacidad del proceso para asegurar suministro eléctrico. Solo ~2% de la cola de interconexión alcanzó operación comercial en 2025, la mediana desde la solicitud hasta la operación se ha ampliado a 61 meses desde 22 meses en 2008, y la capacidad neta firme y despachable adecuada para contratos de centros de datos se contraerá entre 2026 y 2028, ya que el carbón se retira más rápido de lo que entra el gas. A medida que las colas de interconexión pasan de un esquema de primero en entrar, primero en salir a estudios por lotes y clústeres, el proceso se vuelve más selectivo. Esto favorece a los operadores con sitios energizados y relaciones establecidas con empresas de servicios públicos y comunidades, frente a aquellos que mantienen posiciones antiguas en la cola. Consideramos que los mineros de bitcoin están en una posición particularmente favorable en ese sentido.
Vemos un mayor riesgo de que NVDA no alcance las estimaciones por una escasez de GW que de que los mineros no logren monetizar sus MW: Los ingresos de centros de datos de NVDA para el año calendario 2027 implican una necesidad de ~11 GW de capacidad en EE. UU. a razón de ~$37 mil millones por GW, lo que significa que cada 1 GW que sus clientes no puedan energizar representa ~$37 mil millones de ingresos (~6% del total) que NVDA potencialmente podría perder. Una insuficiencia de 3 GW, plausible si las incorporaciones se ubican en el extremo inferior de nuestro rango de 15-25 GW, implicaría una caída de ingresos de ~18%. Algunos factores que podrían compensar esto de forma natural serían una mayor mezcla de ventas a regiones fuera de EE. UU. o, en particular, a China.
Los mineros están en el otro lado de esta operación, ya que ya cuentan con energía disponible y con oportunidades de expansión que se han venido desarrollando desde hace años. Su riesgo es dejar sin contratar el valor de sus megavatios (MW), algo que empresas como NVDA/AMD/AVGO tienen incentivos para evitar, más que no lograr monetizarlos.
Vemos un mayor riesgo de que NVDA no cumpla con las estimaciones porque sus clientes no pueden obtener energía, que de que los mineros no logren arrendar sus megavatios.
Al reevaluar la tesis, vemos un potencial alcista promedio de ~83% en nuestras tenencias de terrenos con energía disponible: Utilizando una combinación de análisis por suma de las partes (SOTP) y flujo de efectivo descontado (DCF), nuestro caso base implica un potencial alcista promedio de aproximadamente 83% en nuestra canasta de mineros de bitcoin. Consideramos que el mercado sigue asignando poco o ningún valor a 2 componentes: la cartera de proyectos de energía no contratada, que este análisis muestra como altamente valiosa, y el valor terminal de los propios arrendamientos. Con el tiempo, esperamos que ambos aporten valor de manera significativa a las empresas y a los accionistas. Estas cifras son el resultado de una simulación basada en nuestra investigación, tienen fines únicamente ilustrativos y no constituyen una proyección del desempeño futuro; consulte las Consideraciones de Riesgo más adelante.
Demanda: Se espera que NVDA, AMD y AVGO por sí solas demanden ~30GW de energía entre 2026 y 2027 (~11GW en 2026 y casi 20GW en 2027), con base en las expectativas de ingresos de cada una: Partiendo de las respectivas expectativas de ingresos por IA/centros de datos de cada empresa para los próximos 2 años, inferimos las necesidades implícitas de generación eléctrica utilizando métricas de ingresos por GW proporcionadas por la administración cuando están disponibles, y validamos esto (para NVDA) con un enfoque ascendente basado en el precio unitario promedio esperado según la mezcla de GPU y el consumo de energía estimado por unidad. Encontramos que NVDA necesitará ~20GW, AMD ~4-5GW y AVGO ~6GW hacia 2027, lo que en conjunto representa un estimado de 60-100% de la capacidad total de centros de datos en EE. UU. que se espera entre en operación durante ese periodo.
Demanda de los principales proveedores, años calendario 2026-27 (GW)
| Demanda de los principales proveedores, CY26-27 (GW) | |||
| Proveedor | CY2026 | CY2027 | Total |
| NVDA (70% del total global) | ~8 | ~11 | ~20 |
| AMD (Meta + OpenAI) | ~1 | ~3-4 | ~4-5 |
| AVGO XPU (80% del total global) | ~2 | ~4 | ~6 |
| Combinado | ~11 | ~18-19 | ~30 |
| Frente a las adiciones de capacidad esperadas en EE. UU. | ||||
| Escenario de oferta | Adiciones | NVDA (%) | + AMD (%) | + AVGO (%) |
| Alto (25 GW/año) | 50 GW | 40 | 49 | 60 |
| Medio (20 GW/año) | 40 GW | 50 | 61 | 75 |
| Bajo (15 GW/año) | 30 GW | 67 | 82 | 100 |
Fuente: Reportes de las compañías, VanEck Research, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Oferta: Estimamos que entre 15GW y 25GW de capacidad de centros de datos en EE. UU. entrarán en operación cada año durante los próximos 2 años: Con base en un agregado de fuentes de terceros y nuestras propias estimaciones, se proyecta que la capacidad de centros de datos en EE. UU., de ~50GW al cierre de 2025, crezca hacia ~80GW al cierre de 2027, lo que implica adiciones anuales de ~15GW. Este ritmo es consistente con el crecimiento de capacidad activa monitoreado por Bernstein de ~13GW (Norteamérica) en los últimos 12 meses terminados en agosto de 2026. Consideramos esta cifra más como un piso y vemos que los ~70GW actualmente en construcción en Norteamérica implican un posible techo de ~25GW en EE. UU. durante los próximos 2 años, dadas las típicas duraciones de construcción de 18 a 24 meses y la probabilidad de retrasos.
Adiciones anuales de centros de datos en EE. UU. (GW)
| Fuente | 2025A | 2026E | 2027E |
| GS Global Tech (451 Research) | — | 13.6 | 18.8 |
| GS Commodities (Aterio) | 8.5 | 13.6 | 36.0 |
| Morgan Stanley (modelo propio) | 9.6 | 12.1 | 15.3 |
| Eaton / Bernstein (flujo de órdenes de Eaton) | 11.0 | 17.0 | — |
| Bernstein monitoreado (Aterio) | — | 13 | — |
| Rango excluyendo valor atípico | 8.5-11 | 12-17 | 15-19 |
Capacidad acumulada de centros de datos en EE. UU. (GW)
| Fuente | Cierre de 2025 | Cierre de 2027 |
| GS Commodities | ~44 | 95 |
| Morgan Stanley (implícito) | ~47 | ~74 |
| FERC | ~50 | — |
| Bernstein (estimación para Norteamérica) | ~52 | — |
| Estimación | ~50 | ~80 |
Fuente: Goldman Sachs Research, Bernstein Research, FERC, EIA, Morgan Stanley Research, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Solo ~2% de la cola se conectó a la red en 2025, lo que subraya cuánto tiempo podría tomar despejar el rezago: Al inicio de 2025 había 2,290GW de generación en la cola de interconexión de la red en EE. UU. Durante el año, solo 53GW (~2%) se conectaron a la red, mientras que 756GW (~33%) se retiraron, dejando una cola de 2,061GW al cierre de 2025. Esto es consistente con las tendencias de largo plazo: el Lawrence Berkeley National Laboratory (LBNL) señala que solo ~13% de la capacidad que entró a la cola entre 2000 y 2020 había llegado a operar al cierre de 2025, mientras que 75% se retiró. Además, 41% de la capacidad que ejecutó acuerdos de interconexión entre 2000 y 2022 se había retirado al cierre de 2025.
La cola no es una cartera de proyectos
Cola de interconexión de generación en EE. UU., capacidad total (GW)
| Flujo | GW | Detalle |
| Cola inicial, cierre de 2024 | 2,404 | 2,290 activas + 114 suspendidas |
| + Nuevas solicitudes | +603 | ~2,300 solicitudes |
| − Alcanzó operación comercial | −53 | 2% de procesamiento |
| − Retirada | −756 | 31% de la apertura |
| = Cola final, cierre de 2025 | 2,198 | 2,061 activas + 137 suspendidas |
Fuente: VanEck Research, Lawrence Berkeley National Laboratory, US Energy Information Administration, al 14/9/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Las tasas elevadas de retiros son parcialmente transitorias, pero probablemente persistan por ahora: Algunas razones del elevado número de retiros en los últimos 1-2 años incluyen 1) la eliminación gradual de los créditos fiscales de la One Big Beautiful Bill Act (OBBBA), lo que adelantó cancelaciones de proyectos que habrían dependido de ellos, 2) cierres y límites de colas en regiones como MISO y NYISO, y 3) la reforma de la FERC, que impuso depósitos en riesgo más altos y penalizaciones crecientes por retiro, obligando a proyectos que habían permanecido en la cola sin costo a enfrentar de pronto costos reales para mantenerse. Si bien algunos de estos factores son de naturaleza puntual, las reformas están diseñadas para elevar la tasa de retiros, ya que los depósitos más altos y los requisitos de preparación existen para excluir más rápido a los proyectos débiles. Una cola más depurada debería significar una mayor tasa de rechazo al inicio y una mayor tasa de finalización al final, pero aún está por verse si esto se materializa.
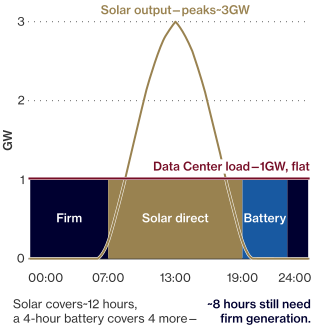
Además, una parte significativa de la capacidad incorporada desde la cola ha sido de fuentes renovables, que están mejor posicionadas como complemento para la capacidad de centros de datos, más que como sustituto: Si bien la energía solar, eólica y el almacenamiento pueden respaldar a los centros de datos, hasta ahora no han demostrado ser confiables como fuente de suministro eléctrico independiente. Un estudio de 2026 de LUT University, en Finlandia, encontró que un centro de datos renovable fuera de la red necesita ~7x su requerimiento de carga base en capacidad instalada de generación, además de energía de respaldo. Esto se debe a que el almacenamiento de mayor duración (>4 horas), que se necesita para cubrir las horas en que está oscuro o no hay viento, no es económico de construir hoy. Los costos de las baterías escalan directamente con la duración, ya que la energía se almacena dentro de las propias celdas, y una batería dimensionada para cubrir el faltante nocturno creado por la energía solar permanece ociosa la mayor parte del año. Una turbina de gas behind-the-meter (BTM) destina capital a la generación en lugar de al almacenamiento de energía, razón por la cual los operadores están optando por combinar renovables con turbinas BTM en lugar de agregar más almacenamiento.
Este problema se agrava aún más por los ~40GW de carbón y petróleo que se espera salgan de la red/se retiren en los próximos años. Si asumimos retiros de 14GW cada año, esto reduce las adiciones brutas esperadas por la EIA de 86GW a aproximadamente ~72GW. Dado que la mezcla que se incorpora a la red es principalmente solar, eólica y almacenamiento, mientras que la mezcla que sale es de carbón y petróleo, la capacidad firme neta (la clase que necesitan los centros de datos) se está contrayendo aun cuando la capacidad total marca niveles récord. Esto convierte a los sitios existentes ya energizados en los activos escasos, razón por la cual los operadores con energía ya disponible están ejecutando arrendamientos a tarifas en mejora (convertir un sitio que ya está interconectado evita una cola que tarda 61 meses en despejarse). Hasta que la capacidad de gas que ahora está entrando en la cola quede conectada, esa escasez debería persistir.
La capacidad neta firme, el tipo de capacidad que necesitan los centros de datos, se está contrayendo aun cuando la capacidad total alcanza niveles récord.
Adiciones récord, menor firmeza
La red está agregando energía, no capacidad despachable
| EIA: adiciones planificadas en EE. UU., 2026 (brutas, GW) | |||
| Tecnología | GW | Participación (%) | Característica |
| Solar | 43.4 | 51 | Intermitente |
| Almacenamiento en baterías | 24.3 | 28 | Solo desplaza |
| Eólica | 11.8 | 14 | Intermitente |
| Gas y otros | ~6.5 | 7 | Firme (gas ~3) |
| Total | 86.0 | ~14 GW de energía promedio | |
| FERC: adiciones netas de alta probabilidad, ene. de 2026 - dic. de 2028 (GW) | |||
| Tecnología | GW | Característica | |
| Solar | +86.1 | Intermitente | |
| Eólica | +19.8 | Intermitente | |
| Gas natural | +8.2 | Firme | |
| Nuclear, hidroeléctrica, geotérmica | +0.8 | Firme | |
| Carbón | −40.8 | Firme, en retiro | |
| Petróleo | −1.6 | Firme, en retiro | |
| Capacidad despachable firme neta | −33.4 | vs +106 intermitente | |
Fuente: VanEck Research, U.S. Energy Information Administration, Federal Energy Regulatory Commission, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
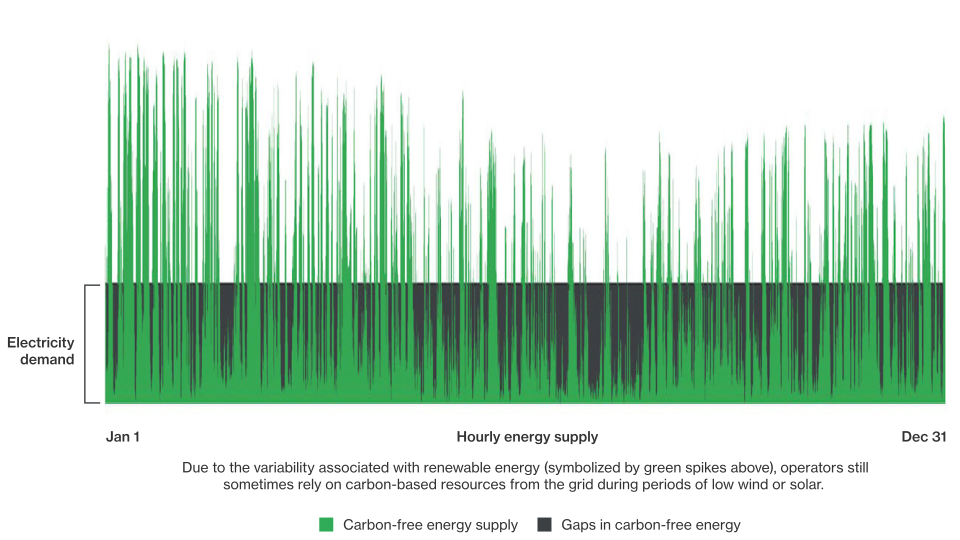
Los propios esfuerzos de los hyperscalers ponen de relieve la incapacidad de las renovables para abastecer centros de datos: Google ha estado entre los compradores corporativos de energía limpia más decididos del mundo, al firmar más de 240 acuerdos por ~35GW de energía limpia desde 2010. Dicho esto, en su Informe Ambiental 2026 la empresa afirma claramente que incluso las empresas que alcanzan una igualación anual de 100% “siguen dependiendo de electricidad generada por combustibles fósiles en momentos o en lugares donde la generación libre de carbono no está disponible”. Su esquema más avanzado de igualación horaria, un portafolio de 500MW de energía eólica, solar, hidroeléctrica y almacenamiento que abastece su campus en Virginia, fue estructurado para entregar energía libre de carbono solo el 90% de las horas, muy por debajo de la disponibilidad de ~99.99% que requiere un centro de datos.
Desempeño horario de energía libre de carbono (CFE) en un sitio hipotético
Fuente: Google Environmental Report 2026, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Abastecer 1GW de carga plana con 4GW de energía solar
Día típico de verano, factor de capacidad de 25%

Fuente: VanEck Research, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
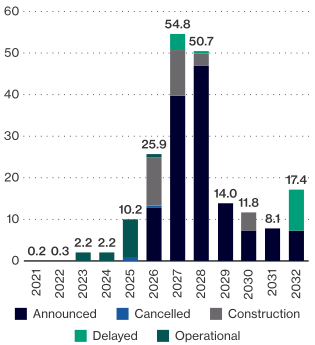
El avance de la construcción sugiere retrasos respecto de las fechas de operación previstas, y es poco probable que haya un equilibrio potencial entre oferta y demanda antes de 2030: Según Currence, solo ~50% de la capacidad anunciada de centros de datos que estaría operativa en 2026 está en construcción, mientras que para 2027-2028 la proporción en construcción es significativamente menor. De forma notable, una porción mucho mayor de los 11.8GW de energía actualmente planificados para 2030 ya está en marcha, lo que sugiere que ese podría ser el momento en que empezaríamos a ver cierto equilibrio entre oferta y demanda. Además, aunque la capacidad activa en construcción en Norteamérica ya superó los 70GW, la capacidad varada (retrasada + cancelada + no aprobada / retirada) también sigue aumentando. Si se consideran tiempos de construcción de 18-24 meses y una construcción por fases durante varios años para muchos de estos sitios, queda claro que gran parte de la construcción iniciada recientemente no entrará en operación sino hasta después de 2028.
Tubería de centros de datos en EE. UU., por fecha de entrada en operación (GW)

Fuente: Currence AI, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Capacidad en construcción vs. varada, mensual (GW)
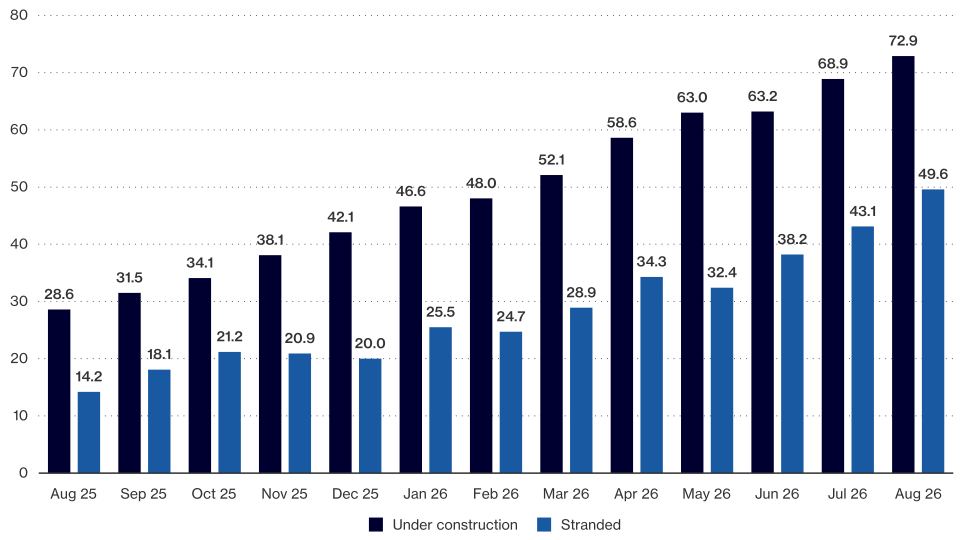
Fuente: Bernstein Research, VanEck Research, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
La energía para centros de datos se está desplazando de PJM hacia ERCOT/MISO, mientras que las colas pasan de renovables a gas: Hoy, PJM mantiene la mayor flota instalada de centros de datos, pero una cola mucho menor que otras regiones, ya que ERCOT, MISO y los estados del oeste siguen ganando participación. También esperamos que el gas natural y otras fuentes de energía aptas para centros de datos se vuelvan más frecuentes en los próximos años, ya que el cambio hacia estudios por lotes y por clúster, en lugar de “primero en entrar, primero en salir”, les da una mejor posibilidad de aprobación que en el pasado, con compromisos firmes de IA como respaldo. De forma notable, la capacidad activa de gas en la cola aumentó 86% hasta 253GW en 2025, mientras que la solar cayó 19%, el almacenamiento 16% y la eólica 19%.
El gas en cola no puede llegar a tiempo, y esa restricción es donde vemos que nuestra exposición a INNIO Group (INIO) y Doncasters (DPC) podría rendir frutos: Solo ~18% de la capacidad activa de gas en las colas de interconexión de EE. UU. cuenta con un acuerdo preliminar o firmado (frente a >30% para solar y eólica), y los tiempos de entrega de las turbinas son de 3 a 5 años, con los principales fabricantes de equipo original (OEM) prácticamente vendidos hasta 2028. Los desarrolladores están respondiendo con generación detrás del medidor, con >100GW de generación de gas natural en sitio ya anunciados en EE. UU.
INIO participa directamente en este flujo de pedidos con una cartera de pedidos de equipos de $6.6B (frente a $3.6B al cierre de 2025), impulsada por la creciente demanda de centros de datos detrás del medidor.
DPC aborda la misma escasez desde el otro lado, al fabricar fundiciones de precisión de superaleaciones que se utilizan en turbinas industriales de gas, suministrando a los OEM cuya capacidad está vendida por años. DPC mantiene una cartera de pedidos cercana a $1B, con ~70% de esos ingresos bajo acuerdos de largo plazo. Consideramos que esto equivale a tener exposición al cuello de botella, en lugar de competir contra él.
Cola de interconexión y participación de centros de datos por región
| Región | Estados principales | Instalada | Cola | Relación | Participación de CD (%) | Proceso |
| Oeste | OR, AZ, NV, UT, CO, NM, WA, ID | n/d | 567 | n/d | ~14 | 10% de finalización |
| ERCOT | TX (~90% de la carga estatal) | 173 | 408 | 2.4x | ~12 | 24 meses; 24% de finalización |
| MISO | MI, IN, IL, WI, MN, IA, MO, LA, AR | 212 | 382 | 1.8x | ~8 | 13%; cola limitada |
| CAISO | CA | 95 | 191 | 2.0x | ~3 | 8%; sin nuevas solicitudes |
| SPP | KS, OK, NE, ND, SD, NM | 104 | 171 | 1.6x | <2 | 15%; vía rápida HILL |
| Sureste | GA, TN, FL, NC, SC, AL | n/d | 153 | n/d | ~7 | 17%; centro de gas |
| PJM | VA, OH, PA, NJ, MD, IL, WV, IN | 226 | 144 | 0.6x | 36 | Pausado hasta 2026 |
| NYISO / ISO-NE | NY / MA, CT, ME, NH, RI, VT | 46 / 38 | 29 / 15 | 0.6 / 0.4x | <2 | Sin nuevas solicitudes |
Fuente: VanEck Research, FERC, EIA, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Principales estados, capacidad activa (julio de 2026)
| Principales estados, capacidad activa (jul-26) | |||
| Estado | GW | Participación (%) | Mercado |
| Virginia | 11.7 GW | 24 | PJM |
| Texas | 6.0 GW | 12 | ERCOT |
| Oregón | 3.9 GW | 8 | Oeste no RTO |
| Ohio | 3.8 GW | 8 | PJM |
| Arizona | 2.9 GW | 6 | Oeste no RTO |
| Georgia | 2.3 GW | 5 | Sureste |
| Iowa / Illinois | 2.1 / 1.8 GW | 8 | MISO / PJM |
| Total de EE. UU. | ~52 GW | 24 CAGR | desde 2020 |
Fuente: VanEck Research, FERC, EIA, al 14/9/2026. El desempeño pasado no es garantía de resultados futuros. No tiene la intención de ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Al revisar nuevamente la tesis, vemos un potencial de alza promedio de ~83% en nuestras tenencias de terrenos con energía disponible: Usando una combinación de análisis por suma de partes (SOTP) y flujo de efectivo descontado (DCF), nuestro escenario base implica aproximadamente un potencial de alza promedio de 83% en nuestra canasta de mineros de bitcoin. Consideramos que el mercado sigue asignando poco o ningún valor a 2 componentes: la cartera de energía no contratada, que este análisis muestra como altamente valiosa, y el valor terminal de los propios arrendamientos. Con el tiempo, esperamos que ambos aporten valor de manera significativa a las empresas y a los accionistas. Estas cifras son el resultado de una simulación basada en nuestra investigación, se presentan únicamente con fines ilustrativos y no constituyen una proyección del desempeño futuro; consulte las Consideraciones de Riesgo a continuación.
Demanda: Se espera que NVDA, AMD y AVGO, por sí solas, demanden ~30GW de electricidad entre 2026 y 2027 (~11GW en 2026 y casi 20GW en 2027) con base en las expectativas de ingresos de cada una: Partiendo de las expectativas respectivas de ingresos por IA/centros de datos de cada empresa para los próximos 2 años, inferimos las necesidades implícitas de generación eléctrica usando métricas de ingresos por GW proporcionadas por la administración cuando están disponibles, y contrastamos esto (para NVDA) con un enfoque ascendente basado en el precio unitario promedio esperado por mezcla de GPU y la demanda estimada de electricidad por unidad. Encontramos que NVDA necesitará ~20GW, AMD ~4-5GW y AVGO ~6GW hasta 2027, lo que en conjunto representa un estimado de 60-100% de la capacidad total de centros de datos en EE. UU. que se espera entre en operación en ese periodo.
Demanda de los principales proveedores, años calendario 2026-27 (GW)
| Demanda de los principales proveedores, AC 2026-27 (GW) | |||
| Proveedor | AC2026 | AC2027 | Total |
| NVDA (70% del total global) | ~8 | ~11 | ~20 |
| AMD (Meta + OpenAI) | ~1 | ~3-4 | ~4-5 |
| AVGO XPU (80% del total global) | ~2 | ~4 | ~6 |
| Combinado | ~11 | ~18-19 | ~30 |
| Frente a las incorporaciones esperadas de capacidad en EE. UU. | ||||
| Escenario de oferta | Incorporaciones | NVDA (%) | + AMD (%) | + AVGO (%) |
| Alto (25 GW/año) | 50 GW | 40 | 49 | 60 |
| Medio (20 GW/año) | 40 GW | 50 | 61 | 75 |
| Bajo (15 GW/año) | 30 GW | 67 | 82 | 100 |
Fuente: reportes de las empresas, VanEck Research, al 14/09/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Oferta: Estimamos que entre 15 y 25GW de capacidad de centros de datos en EE. UU. entrarán en operación anualmente durante los próximos 2 años: Con base en un agregado de fuentes de terceros y nuestras propias estimaciones, se proyecta que la capacidad de centros de datos en EE. UU. de ~50GW al cierre de 2025 crezca hacia ~80GW al cierre de 2027, lo que implica incorporaciones anuales de ~15GW. Este ritmo es consistente con el crecimiento de capacidad activa monitoreado por Bernstein de ~13GW (Norteamérica) en los últimos 12 meses al cierre de agosto de 2026. Consideramos esta cifra más como un piso y vemos que los ~70GW actualmente en construcción en Norteamérica implican un posible techo de ~25GW en EE. UU. durante los próximos 2 años, dados los ciclos de construcción típicos de 18 a 24 meses y la probabilidad de retrasos.
Incorporaciones anuales de centros de datos en EE. UU. (GW)
| Fuente | 2025A | 2026E | 2027E |
| GS Global Tech (451 Research) | — | 13.6 | 18.8 |
| GS Commodities (Aterio) | 8.5 | 13.6 | 36.0 |
| Morgan Stanley (modelo propio) | 9.6 | 12.1 | 15.3 |
| Eaton / Bernstein (flujo de órdenes de Eaton) | 11.0 | 17.0 | — |
| Bernstein monitoreado (Aterio) | — | 13 | — |
| Rango sin valor atípico | 8.5-11 | 12-17 | 15-19 |
Capacidad acumulada de centros de datos en EE. UU. (GW)
| Fuente | Cierre de 2025 | Cierre de 2027 |
| GS Commodities | ~44 | 95 |
| Morgan Stanley (implícito) | ~47 | ~74 |
| FERC | ~50 | — |
| Bernstein (estimación de Norteamérica) | ~52 | — |
| Estimación | ~50 | ~80 |
Fuente: Goldman Sachs Research, Bernstein Research, FERC, EIA, Morgan Stanley Research, al 14/09/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados. Solo con fines ilustrativos. No es una proyección de resultados futuros.
Solo ~2% de la cola se conectó a la red en 2025, lo que subraya cuánto podría tardar en despejarse el rezago: Al inicio de 2025 había 2,290GW de generación en la cola de interconexión de la red eléctrica de EE. UU. Durante el año, solo 53GW (~2%) se conectaron a la red, mientras que 756GW (~33%) se retiraron, dejando una cola de cierre de 2025 de 2,061GW. Esto es consistente con las tendencias de largo plazo, ya que el Lawrence Berkeley National Laboratory (LBNL) señala que solo ~13% de la capacidad que entró a la cola entre 2000 y 2020 había alcanzado operación al cierre de 2025, mientras que 75% se retiró. Además, 41% de la capacidad que firmó acuerdos de interconexión entre 2000 y 2022 se había retirado al cierre de 2025.
La cola no es una cartera de proyectos
Cola de interconexión de generación en EE. UU., capacidad total (GW)
| Flujo | GW | Detalle |
| Cola inicial, cierre de 2024 | 2,404 | 2,290 activas + 114 suspendidas |
| + Nuevas solicitudes | +603 | ~2,300 solicitudes |
| − Alcanzó operación comercial | −53 | 2% de procesamiento |
| − Retiradas | −756 | 31% de la apertura |
| = Cola final, cierre de 2025 | 2,198 | 2,061 activas + 137 suspendidas |
Fuente: VanEck Research, Lawrence Berkeley National Laboratory, US Energy Information Administration, al 14/09/2026. El desempeño pasado no garantiza resultados futuros. No pretende ser una recomendación para comprar o vender ninguno de los valores aquí mencionados.
Las tasas elevadas de retiro son parcialmente transitorias, pero probablemente persistirán por ahora: Un par de razones para el número elevado de retiros en los últimos 1-2 años incluyen 1) la eliminación gradual de los créditos fiscales de la One Big Beautiful Bill Act (OBBBA), que adelantó la cancelación de proyectos que habrían dependido de ellos, 2) cierres y topes de cola en regiones como MISO y NYISO, y 3) la reforma de la FERC, que impuso depósitos en riesgo más altos y penalizaciones crecientes por retiro, obligando a proyectos que habían permanecido gratuitamente en la cola a enfrentar de pronto costos reales para mantenerse. Aunque algunos de estos factores son de una sola vez, las reformas están diseñadas para elevar la tasa de retiro, ya que mayores depósitos y requisitos de preparación existen para expulsar más rápido a los proyectos débiles. Una cola más limpia debería significar una mayor tasa de rechazo al inicio y una mayor tasa de finalización al final, pero está por verse si esto se materializa.
Además, una parte significativa de la capacidad añadida desde la cola ha sido de energías renovables, lo que funciona mejor como complemento para la capacidad de centros de datos que como sustituto: Si bien la energía solar, eólica y el almacenamiento pueden respaldar a los centros de datos, hasta ahora no han demostrado ser confiables como fuente independiente de suministro eléctrico. Un estudio de 2026 de LUT University en Finlandia encontró que un centro de datos renovable fuera de red necesita ~7x su requerimiento de carga base en capacidad instalada nominal de generación, además de energía de respaldo. Esto se debe a que el almacenamiento de mayor duración (>4 horas), que se necesita para cubrir las horas en que no hay luz solar o viento, hoy no es económicamente viable de construir. Los costos de las baterías escalan directamente con la duración, ya que la energía se almacena dentro de las propias celdas, y una batería dimensionada para cubrir la brecha nocturna creada por la energía solar permanece inactiva la mayor parte del año. Una turbina de gas detrás del medidor (BTM) destina capital a la generación en lugar de al almacenamiento de energía, por lo que los operadores están optando por combinar energías renovables con turbinas BTM en lugar de agregar más almacenamiento.
Este problema se agrava aún más por los ~40GW de carbón y petróleo que se espera que salgan de la red o se retiren en los próximos años. Si suponemos que se retiran 14GW cada año, esto reduce las incorporaciones brutas esperadas por la EIA de 86GW a aproximadamente ~72GW. Dado que la mezcla que entra a la red es principalmente solar, eólica y almacenamiento, mientras que la mezcla que sale es carbón y petróleo, la capacidad firme neta (el tipo de capacidad que necesitan los centros de datos) se está contrayendo incluso cuando la capacidad total marca máximos. Esto hace que los sitios existentes ya energizados sean los activos escasos, por lo que los operadores con energía ya instalada están firmando arrendamientos a tasas cada vez mejores (convertir un sitio que ya está interconectado evita una cola que tarda 61 meses en despejarse). Hasta que la capacidad de gas que ahora entra a la cola quede conectada, esa escasez debería persistir.
Preguntas frecuentes
¿Por qué los mineros de bitcoin están girando hacia centros de datos de IA?
Porque la restricción determinante para el cómputo de IA es la electricidad, no los chips. Se espera que NVDA, AMD y AVGO necesiten aproximadamente 30GW de capacidad en EE. UU. hasta 2027, mientras que las incorporaciones anuales en EE. UU. se ubican entre 15 y 25GW, y solo ~2% de la cola de interconexión alcanzó operación comercial en 2025. Los mineros ya poseen sitios energizados y relaciones con empresas de servicios públicos, lo que convierte a sus megavatios en el activo escaso en esa operación.
Divulgaciones
Definiciones
Bitcoin (BTC) es una moneda digital descentralizada sin un banco central ni un administrador único. Puede enviarse de usuario a usuario en la red peer-to-peer de Bitcoin sin intermediarios.
Ether (ETH) es el activo nativo de la red Ethereum, utilizado para pagar transacciones y cómputo en esa red.
Consideraciones de Riesgo
Esto no constituye una oferta para comprar o vender, ni una recomendación para comprar o vender ninguno de los valores, instrumentos financieros o activos digitales aquí mencionados. La información presentada no implica la prestación de asesoría personalizada de inversión, financiera, legal o fiscal, ni constituye un llamado a la acción. Ciertas declaraciones aquí contenidas pueden constituir proyecciones, pronósticos y otras declaraciones prospectivas, que no reflejan resultados reales, se presentan únicamente con fines ilustrativos, son válidas a la fecha de esta comunicación y están sujetas a cambios sin previo aviso. Se desconoce el desempeño futuro real de cualesquiera activos o industrias mencionados. Se considera que la información proporcionada por fuentes de terceros es confiable y no ha sido verificada de manera independiente en cuanto a su exactitud o integridad, por lo que no puede garantizarse. VanEck no garantiza la exactitud de datos de terceros. La información aquí contenida representa la opinión del autor o autores, pero no necesariamente la de VanEck o la de sus otros empleados.
La información, los escenarios de valuación y los precios objetivo presentados sobre cualesquiera activos digitales en este blog no tienen la intención de ser asesoría financiera, una recomendación para comprar o vender estos activos digitales, ni un llamado a la acción. Puede haber riesgos u otros factores no considerados en estos escenarios que puedan impedir el desempeño de estos activos digitales; su desempeño futuro real es desconocido y puede diferir significativamente de cualesquiera escenarios de valuación o proyecciones/pronósticos aquí contenidos. Cualesquiera proyecciones, pronósticos o declaraciones prospectivas incluidos en este documento son el resultado de una simulación basada en nuestra investigación, son válidos a la fecha de esta comunicación y están sujetos a cambios sin previo aviso, y se presentan únicamente con fines ilustrativos. Le recomendamos realizar su propia investigación y llegar a sus propias conclusiones.
El desempeño pasado no es indicativo ni garantía de resultados futuros. Los resultados de desempeño hipotético o modelado tienen ciertas limitaciones inherentes. A diferencia de un historial de desempeño real, los resultados simulados no representan operaciones reales y, en consecuencia, pueden haber compensado de menos o de más el impacto, si lo hubiera, de ciertos factores de mercado, como disrupciones del mercado y falta de liquidez. Además, la negociación hipotética no implica riesgo financiero y ningún historial de negociación hipotética puede reflejar por completo el impacto del riesgo financiero en la negociación real (por ejemplo, la capacidad de apegarse a un programa de negociación determinado a pesar de pérdidas de operación). El desempeño hipotético o modelado se diseña con el beneficio de la retrospectiva.
El desempeño de un índice no es representativo del desempeño de un fondo. No es posible invertir directamente en un índice.
Las inversiones en activos digitales y empresas de Web3 son altamente especulativas e implican un alto grado de riesgo. Estos riesgos incluyen, entre otros: la tecnología es nueva y muchos de sus usos pueden no haber sido probados; competencia intensa; tasas de adopción lentas y el potencial de obsolescencia del producto; volatilidad y liquidez limitada, incluidas, entre otras, la imposibilidad de liquidar una posición; pérdida o destrucción de clave(s) para acceder a cuentas o a la cadena de bloques; dependencia de billeteras digitales; dependencia de mercados y bolsas no regulados; dependencia de internet; riesgos de ciberseguridad; y la falta de regulación y la posibilidad de nuevas leyes y regulaciones que pueden ser difíciles de prever. Además, el grado en que las empresas de Web3 o los activos digitales utilizan tecnología blockchain puede variar, y es posible que incluso una adopción generalizada de la tecnología blockchain no resulte en un aumento material en el valor de dichas empresas o activos digitales.
Los precios de los activos digitales son altamente volátiles, y el valor de los activos digitales y de las empresas de Web3 puede subir o bajar de forma drástica y rápida. Si su valor baja, no hay garantía de que vuelva a subir. Como resultado, existe un riesgo significativo de pérdida de la totalidad de su inversión principal.
Los activos digitales, por lo general, no están respaldados ni apoyados por ningún gobierno o banco central y no están cubiertos por el seguro de la FDIC o SIPC. Las cuentas en custodios e plataformas de intercambio de activos digitales no están protegidas por SPIC y no están aseguradas por la FDIC. Además, los mercados y plataformas de intercambio de activos digitales no están regulados con los mismos controles o protecciones para los clientes disponibles en la inversión tradicional en renta variable, opciones, futuros o divisas.
Los activos digitales incluyen, entre otros, criptomonedas, tokens, NFT, activos almacenados o creados utilizando tecnología blockchain y otros productos Web3.
Las empresas de Web3 incluyen, entre otras, empresas relacionadas con el desarrollo, la innovación y/o la utilización de blockchain, activos digitales o tecnologías cripto.
Toda inversión está sujeta a riesgo, incluida la posible pérdida del dinero invertido. Como con cualquier estrategia de inversión, no hay garantía de que se cumplirán los objetivos de inversión y los inversionistas pueden perder dinero. La diversificación no asegura una ganancia ni protege contra pérdidas en un mercado a la baja. El desempeño pasado no garantiza resultados futuros.
© Van Eck Associates Corporation
Related Insights

Related Insights
25 junio 2026
Exploramos la consolidación de BNB Chain como un mercado financiero funcional, donde la creciente actividad onchain, ahora de aproximadamente 34 millones de usuarios activos mensuales, impulsa cada vez más el valor del token BNB.
16 junio 2026
Los mineros de bitcoin están cambiando hacia infraestructura de IA. El marco de VanEck valora la transición según la energía suministrada, la ejecución de la entrega y la calidad de los arrendatarios.