ETF 102: El funcionamiento interno de las creaciones y los rescates de los fondos cotizados en bolsa (ETF)
15 agosto 2019
Read Time 3 MIN
El proceso de creación y rescate es una característica fundamental de la estructura de los fondos cotizados en bolsa (ETF). Conozca cómo funciona este proceso y su papel en impulsar la liquidez y la eficiencia fiscal para los inversionistas.
ETF 101: Entender los conceptos básicos
ETF 102: El funcionamiento interno de las creaciones y redenciones de ETF
ETF 103: ¿Este ETF es adecuado para su portafolio?
ETF 104: Cómo aprovechar al máximo sus operaciones con ETF
ETF 105: Obtenga acceso eficiente a los mercados de bonos con ETF de renta fija
ETF 106: Desmitificando los mitos sobre la renta fija
ETF 107: ETF pasivos vs. activos explicados
Contexto inicial
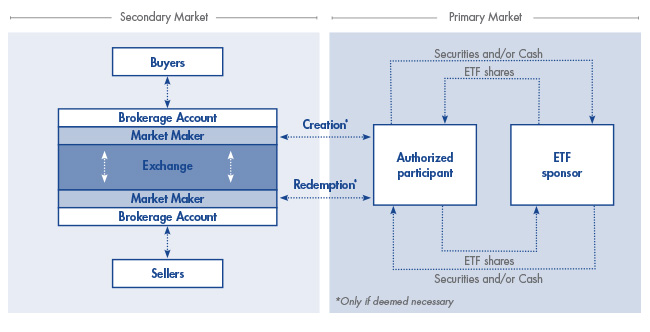
Como punto de partida, analicemos las diferencias entre los mercados secundario y primario para las acciones de los ETF.
El mercado secundario, que incluye las bolsas de valores ampliamente reconocidas, es donde los inversionistas compran y venden acciones existentes de ETF. Por ejemplo, si desea comprar 2,000 acciones de un ETF, por lo general coloca una orden con un asesor financiero y compra esas acciones al precio de mercado a otros vendedores en el mercado secundario.
El mercado primario es donde se llevan a cabo las creaciones y los rescates de acciones de ETF en unidades grandes especificadas de 50,000 acciones o múltiplos de esa cantidad. Proporciona una “capa” adicional, o fuente, de liquidez a la que se puede acceder para órdenes grandes o cuando la demanda excede la oferta, o viceversa, en el mercado secundario. Normalmente, las grandes instituciones financieras, los participantes autorizados y los formadores de mercado1 realizan transacciones en el mercado primario. Los formadores de mercado compran y venden acciones de ETF en el mercado secundario para proporcionar liquidez y también pueden actuar como participantes autorizados.
Participantes autorizados
Los participantes autorizados (AP) son una parte importante del proceso de creación y rescate. Generalmente son grandes corredoras de bolsa o instituciones custodias que han celebrado un acuerdo con el emisor. Los AP son las únicas entidades que pueden realizar transacciones directamente con el emisor del ETF y, por lo tanto, desempeñan un papel fundamental para ayudar a garantizar una valuación justa y la liquidez del ETF. Cuando el precio de mercado secundario de un ETF se desvía de su valor neto de los activos (NAV)2, un AP puede crear o rescatar acciones del ETF, haciendo que los precios vuelvan a alinearse con el NAV.
Creaciones cuidadosamente estructuradas
Cuando no hay suficientes acciones de ETF disponibles en el mercado secundario para satisfacer la demanda, un ETF puede comenzar a cotizar con una prima (su precio de mercado actual es superior a su NAV). Cuando esto sucede, un AP puede intervenir y crear nuevas acciones.
Para crear nuevas acciones de ETF administradas pasivamente, el AP por lo general adquiere acciones de todos los valores subyacentes que componen el ETF, en las mismas proporciones que el índice del fondo. En el mercado primario, el AP entrega después esta canasta de valores al emisor del ETF y, a cambio, recibe acciones del ETF en bloques conocidos como unidades de creación3. Después, el AP vende estas acciones de ETF en el mercado secundario. La oferta adicional de acciones tiende a hacer que el precio del ETF vuelva a alinearse con su NAV.
Camino a los rescates
El proceso descrito anteriormente también funciona a la inversa cuando la demanda es baja. Por ejemplo, imaginemos que un ETF comienza a cotizar con un descuento (su precio de mercado actual es inferior a su NAV). El AP entra en acción, compra 50,000 acciones del ETF con descuento en el mercado secundario y entrega estas acciones al emisor a cambio de acciones de los valores subyacentes del ETF.
Los rescates reducen la cantidad de acciones de ETF disponibles en el mercado secundario. Como resultado, el descuento se reduce o desaparece a medida que el precio de la acción del ETF se acerca nuevamente a su NAV.
Una ventaja en eficiencia fiscal
Cuando el AP rescata acciones de ETF, por lo general estas se entregan en especie al emisor del ETF. El emisor del ETF no está vendiendo ningún valor en esta transacción, por lo que el IRS no considera el intercambio como un hecho imponible. Esto permite que los emisores de ETF reduzcan lo que, de otro modo, podría traducirse en impuestos considerables sobre ganancias de capital. El ahorro en costos ayuda a mantener bajos los gastos para los inversionistas finales y contribuye a la conocida eficiencia fiscal de la estructura del ETF.
Una nota sobre los fondos mutuos: cuando los inversionistas rescatan participaciones de fondos mutuos, el emisor debe vender los valores subyacentes para obtener efectivo, lo que constituye un hecho imponible que puede afectar el desempeño y detonar un evento de capital con implicaciones fiscales para los accionistas restantes del fondo mutuo.
Fuentes de liquidez
Entonces, en realidad hay dos fuentes principales de liquidez para los ETF: el mercado secundario o abierto, compuesto por acciones que se compran y venden durante todo el día, y el mercado primario administrado por los AP. La mayoría de los inversionistas en ETF dependen de la liquidez del mercado secundario.
La liquidez del mercado primario se apoya en la liquidez de los valores subyacentes que integran el ETF. Las operaciones muy grandes pueden acceder a la fuente de liquidez más profunda del mercado primario, donde se pueden crear o rescatar grandes bloques de acciones de ETF.
En resumen
Las creaciones y los rescates son fundamentales para la estructura y la liquidez de los ETF, además de ser impulsores clave de la eficiencia fiscal de los ETF. A través de estos dos mecanismos, la oferta de acciones de ETF en el mercado abierto puede alinearse con la demanda, lo que permite una valuación justa de los ETF.
1 Formadores de mercado: operadores especializados que buscan liquidez para un conjunto de valores en una bolsa.
2 Valor neto de los activos (NAV): el valor total por acción de los valores subyacentes de un ETF, menos sus pasivos.
3 Unidad de creación: bloques grandes de acciones de ETF creados por los emisores de ETF. El tamaño de las unidades de creación puede variar según el emisor y el fondo, pero por lo general consiste en 50,000 acciones o múltiplos de esa cantidad.
Related Insights

Related Insights
17 septiembre 2026
28 julio 2026
23 julio 2026
22 julio 2026
17 septiembre 2026
El CEO de Anthropic publicó una carta en la que pidió una desaceleración de la inteligencia artificial (IA). Explicamos cómo reaccionó la industria y qué significa esto para los inversionistas.
28 julio 2026
23 julio 2026
Después de tres años de sólido desempeño, muchas acciones del sector nuclear y del uranio han devuelto parte de sus ganancias. Analizamos qué impulsó el retroceso, qué ha salido bien y la oportunidad que se presenta hacia adelante.
22 julio 2026
TSMC registró una utilidad récord en el segundo trimestre, elevó su perspectiva de crecimiento de ingresos para todo el año a más de 40% y anunció una expansión de 100 mil millones de dólares en Arizona, mientras la demanda de inteligencia artificial continúa superando la oferta. Esto es lo que significa para SMH y SMHX.
21 julio 2026
Los semiconductores están en todas partes, pero la mayoría de los inversionistas solo tienen acceso a una parte de una historia global mucho más amplia. Este artículo explica cómo funciona la industria de los semiconductores, por qué es importante y las tres formas distintas en que VanEck ofrece exposición a ella.