¡Mercados emergentes, oro, acción!
30 enero 2023
Read Time 2 MIN
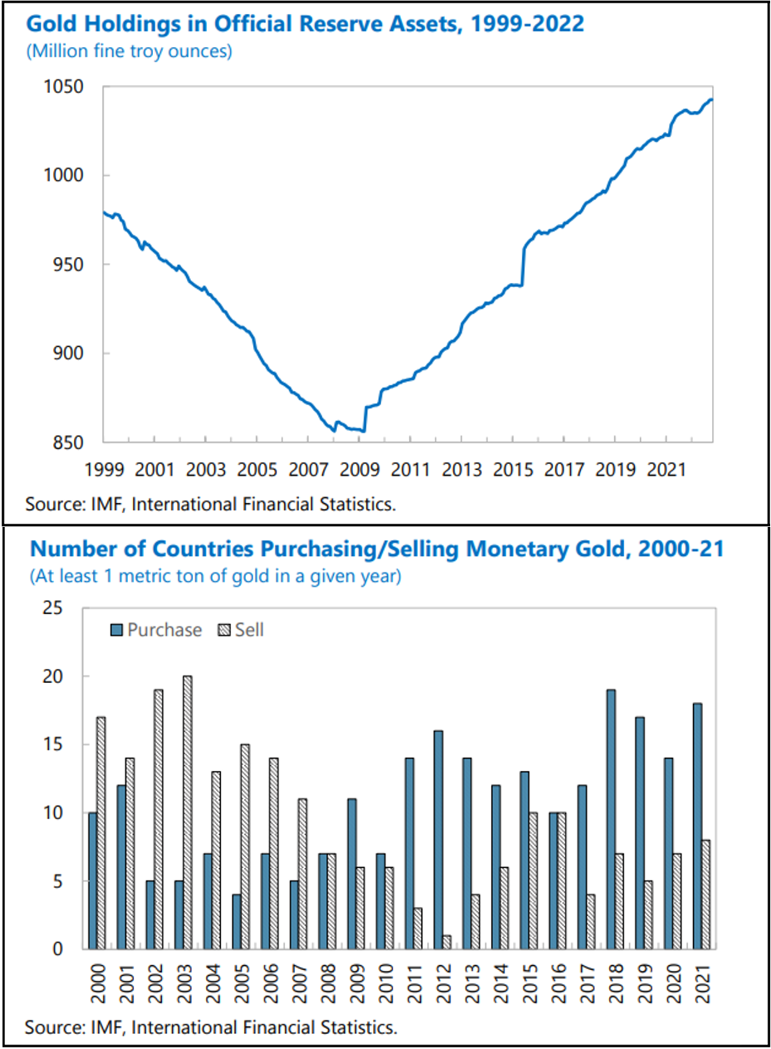
Mercados emergentes y reservas de oro
Tratamos de no molestar a nuestros lectores con documentos de investigación del FMI, especialmente cuando el mercado está a la expectativa por la recuperación de China (y la siguiente partida de indicadores de actividad) y la reunión de fijación de tasas de la Reserva Federal de los Estados Unidos (el mercado espera un ritmo más lento en las alzas), pero este era demasiado bueno para ignorarlo. El documento es sobre oro monetario. El título del informe es bastante dramático: El oro como reservas internacionales: ¿El fin de una reliquia bárbara? Además, es una mina de oro de datos (sin juego de palabras) sobre el tema. También provee información valiosa sobre el impacto de las crisis, la incertidumbre geopolítica y, (¡preste atención!) –las sanciones en la acumulación y diversificación de reservas de los mercados emergentes (ME).
Diferencial de deuda soberana de mercados emergentes
La crisis financiera mundial de 1997 fue el punto de inflexión en el enfoque de los mercados emergentes para la gestión de las reservas internacionales. La proliferación de políticas ortodoxas –especialmente las metas de inflación, la disciplina fiscal y dejar que las monedas floten más libremente– fortaleció las cuentas externas, impulsó las reservas y condujo a una importante compresión del diferencial de deuda soberana de los ME. El gestor de inversiones de Eric Fine, argumenta de hace tiempo que la deuda en monedas fuertes está particularmente bien anclada en los mercados emergentes con mejores fundamentos, lo que proporciona a los inversores una forma más segura de expresar una visión positiva de los mercados emergentes. Y ahora los bancos centrales de los ME llevan la acumulación de reservas un paso más allá, siendo los únicos “que diversifican activos” en oro, según el FMI. ¿Qué activos? El subgerente de Cartera de VanEck, Oro y Metales Preciosos, Imaru Casanova, llamó mi atención sobre el hecho de que durante el tercer trimestre de 2022, los bancos centrales compraron 400 toneladas de oro neto, un récord trimestral.
Reservas y sanciones de ME
Entonces, ¿por qué esta repentina necesidad ahora de comprar aún más oro? Bueno, el primer argumento del FMI es perfectamente lógico, "el oro es un atractivo … como refugio seguro en períodos de … volatilidad”. Pero el FMI también utilizó algunas técnicas de estadística para demostrar que "la imposición de sanciones financieras por parte de … las principales economías emisoras de reservas está asociada con un aumento en la participación de las reservas del banco central respaldadas en oro". El FMI también presentó “evidencia de que las sanciones multilaterales tienen un mayor impacto … en las acciones de las reservas mantenidas en oro” que las sanciones unilaterales. Dado que el panorama geopolítico mundial sigue siendo muy fluido, es poco probable que la historia de amor entre los mercados emergentes y el oro llegue a su fin pronto. ¡Manténgase al tanto!
Un vistazo a la gráfica: Adquisiciones de oro por los bancos centrales: ¿sin un final a la vista?
Related Insights

Related Insights
13 agosto 2026
10 febrero 2026
06 marzo 2025
13 agosto 2026
Vea cómo las perspectivas de Jan van Eck para el tercer trimestre pueden traducirse en ideas accionables de fondos cotizados en bolsa (ETF) en semiconductores, crédito privado, oro y bitcoin.
10 febrero 2026
La erosión del valor de la moneda vuelve a estar en el centro de atención. A continuación, analizamos qué lo está impulsando, qué podría revertirlo y cómo estamos posicionando las carteras en ambos escenarios.
07 abril 2025
Los aranceles de Trump avivan los temores de una guerra comercial, impulsando la volatilidad del mercado, el riesgo inflacionario y la amenaza de una recesión. Ante posibles represalias globales, el crecimiento a corto plazo corre un riesgo evidente.
06 marzo 2025
Los aranceles de Trump, la próxima fase de la IA y una posible revalorización del oro estadounidense podrían sacudir los mercados; los inversores que se adelanten a estas transiciones estarán mejor posicionados.
20 febrero 2025
El avance de la IA en China, la persistente inflación, el rendimiento superior del oro y el aumento de la demanda energética ponen de relieve un panorama de inversión cambiante.