Willkommen bei VanEck
Anlegertyp auswählen
19 Oktober 2026
Über den größten Teil des vergangenen Jahrzehnts hat die Anleihenallokation in einem Portfolio eine Sache gut und eine Sache schlecht gemacht. Wachstumsängste hat sie gut abgefedert: Wenn Rezessionssorgen die Aktienmärkte erfassten, sanken die Anleiherenditen und die Kurse stiegen. Schlecht war sie jedoch darin, eine reale Rendite zu erwirtschaften, denn bei Renditen nahe null warf sie kaum etwas ab. Als 2022 die Inflation zurückkehrte, machte sie dann gar nichts mehr gut, weil Anleihen zusammen mit Aktien fielen und man umso mehr verlor, je mehr man davon hielt.
Diese Erfahrung hat viele Anleger verunsichert, wie sie festverzinsliche Anlagen einordnen sollen. Dieser Artikel legt anhand einiger Rechenbeispiele dar, dass die Aussichten für Anleihen heute ganz anders aussehen als vor fünf Jahren. Nach den jüngsten Renditeanstiegen verfügen Anleihen über eine Sicherheitsmarge, die sie damals nicht hatten. Bei den höherverzinslichen Anleihekategorien ist diese Marge groß, und die laufenden Erträge halten im Vergleich zu den langfristig erzielten Gesamtrenditen von Aktien gut mit.
Um zu verstehen, warum Anleihen heute besser dastehen, ist ein wenig Rechnerei nötig1. Die Gesamtrendite einer Anleihe über das nächste Jahr entspricht näherungsweise ihrer Rendite abzüglich des Produkts aus ihrer Duration (die die Kursempfindlichkeit gegenüber Renditeänderungen misst: Bei einer Duration von acht führt ein Renditeanstieg um einen Prozentpunkt zu einem Kursrückgang der Anleihe von rund 8 %) und einem etwaigen Renditeanstieg2. Diese Rechnung erklärt, warum 2022 so schmerzhaft war.
Ende 2021 rentierte der Index für 7- bis 10-jährige US-Staatsanleihen (Treasuries) mit nur 1,45 % bei einer Duration von 8,2 Jahren: Ein Renditeanstieg von lediglich 18 Basispunkten (0,18 Prozentpunkten) über die folgenden 12 Monate hätte die Erträge eines ganzen Jahres aufgezehrt. Tatsächlich stiegen die Renditen um 237 Basispunkte, und der Index verlor 15 %3,12.
Wendet man dieselbe Rechnung heute an, ergibt sich ein deutlich besseres Bild. Derselbe Treasury-Index rentiert mit 5,2 % bei einer Duration von 6,9 Jahren und kann daher inzwischen einen Renditeanstieg von 78 Basispunkten verkraften, bevor seine 12-Monats-Rendite negativ wird — das Vierfache des Puffers von 2021. Die Verbesserung kommt von zwei Seiten: Die Renditen sind deutlich höher, und die Durationen haben sich verkürzt, weil Emittenten die niedrig verzinsten Anleihen des vorangegangenen Jahrzehnts refinanziert haben.
Erträge decken heute einen spürbaren Renditeanstieg ab
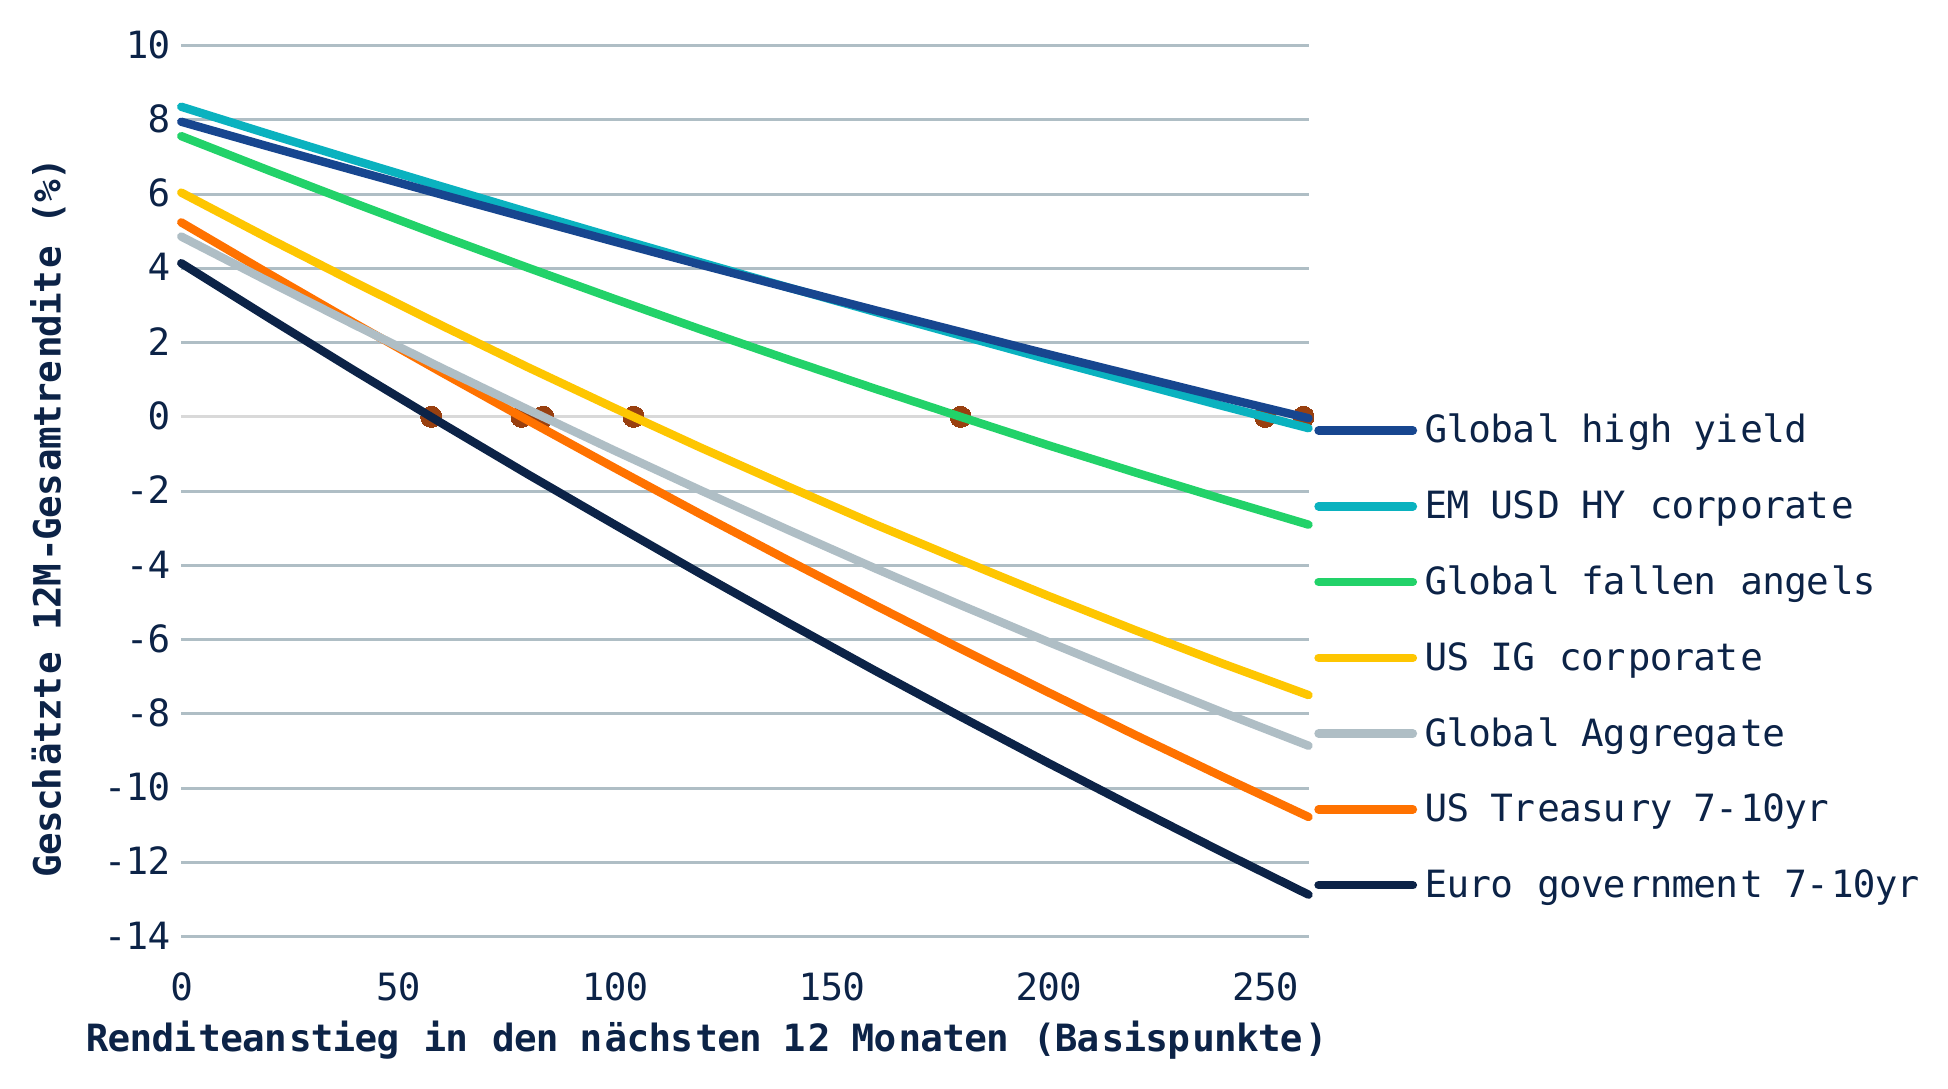
Geschätzte 12-Monats-Gesamtrendite bei einem parallelen Renditeanstieg, nach Anleihesegmenten, Stand: 30. September 2026. Die Punkte markieren den Breakeven: den Renditeanstieg, bei dem die 12-Monats-Rendite null erreicht, einschließlich des Konvexitätsterms. Spreads als unverändert angenommen. Quelle: ICE Data Indices; VanEck-Berechnungen.
Alle Anleihekategorien können inzwischen einen stärkeren Renditeanstieg auffangen, wobei höherverzinsliche Anleihen über einen größeren Puffer verfügen. Bei einem angenommenen Renditeanstieg von 100 Basispunkten verliert jedes Staatsanleihesegment in der obigen Grafik Geld, während jedes Unternehmensanleihesegment weiterhin Gewinne erzielt. Globale Hochzinsanleihen mit einer Rendite von 7,95 % und einer Duration von 3,3 Jahren erzielen in diesem Szenario geschätzt +4,7 %, und die Gesamtrendite bleibt selbst bei +200 Basispunkten positiv. Der Breakeven — der Renditeanstieg, der die Erträge eines Jahres aufzehren würde — liegt bei 259 Basispunkten, gegenüber 122 Ende 2021.
Die obige Rechnung geht davon aus, dass die Spreads konstant bleiben, obwohl sie sich in der Realität ausweiten können. Der optionsbereinigte Spread des globalen Hochzinsindex von 312 Basispunkten liegt im untersten Sechstel seiner Bandbreite der vergangenen zehn Jahre4. Gemessen an Staatsanleihen ist der Puffer dünn: Eine Ausweitung um rund 96 Basispunkte würde den Mehrertrag von Hochzinsanleihen gegenüber Staatsanleihen für das Jahr aufzehren, sodass ein Anleger nicht besser dastünde. In absoluten Zahlen betrachtet, steht der globale Hochzinsmarkt aber weiterhin gut da: Die Spreads müssten sich um rund 260 Basispunkte ausweiten, damit die Erträge des Jahres vollständig verloren gehen. Die hier vorgebrachte Argumentation beruht auf den laufenden Erträgen der Anleihen, nicht auf einer weiteren Spread-Einengung.
Der zweite Vorbehalt betrifft die Art von Ereignis, die den Anleihemarkt erschüttern könnte. Bei Wachstumsängsten bewegen sich Zinsen und Spreads tendenziell in entgegengesetzte Richtungen und gleichen sich teilweise aus. Im Jahr 2020 weiteten sich die Hochzins-Spreads auf dem Höhepunkt des Pandemie-Ausverkaufs um mehr als 700 Basispunkte aus, dennoch beendete der US-Hochzinsindex das Jahr mit einem Plus von 6 %, da die Renditen der US-Staatsanleihen sanken5. Bei einem Inflationsschock bewegen sie sich gemeinsam, wie 2022 zeigte — wobei selbst dann der US-Hochzinsindex weniger verlor als der Treasury-Index, weil seine Erträge höher und seine Duration kürzer waren5. Wenn Inflation inzwischen ein wiederkehrendes statt eines ruhenden Risikos ist, ist die zweite Art von Schock diejenige, auf die man sich einstellen sollte — und genau dort kommt es am meisten auf den Puffer an.
Über längere Zeiträume tut die Anfangsrendite mehr, als Ihre Erträge abzufedern: Sie deutet sie an. Bei Investment-Grade-Unternehmensanleihen erklärt die Anfangsrendite zum Zeitpunkt der Anlage rund 70 % der Schwankung der anschließenden annualisierten Fünfjahresrendite, und die realisierten Renditen entsprachen im Durchschnitt fast exakt der Anfangsrendite6. Bei Hochzinsanleihen ist der Zusammenhang lockerer, da er durch Kreditausfälle gestört wird und da die Rendite, zu der man fünf Jahre später verkauft, selten die Rendite ist, zu der man gekauft hat. Die Anfangsrendite erklärt 57 % der Schwankung der anschließenden Fünfjahresrenditen des globalen Hochzinsindex, und die realisierten Renditen blieben im Median um 1,0 Prozentpunkt pro Jahr hinter der Anfangsrendite zurück6.
Anfangsrendite und die darauf folgende Rendite
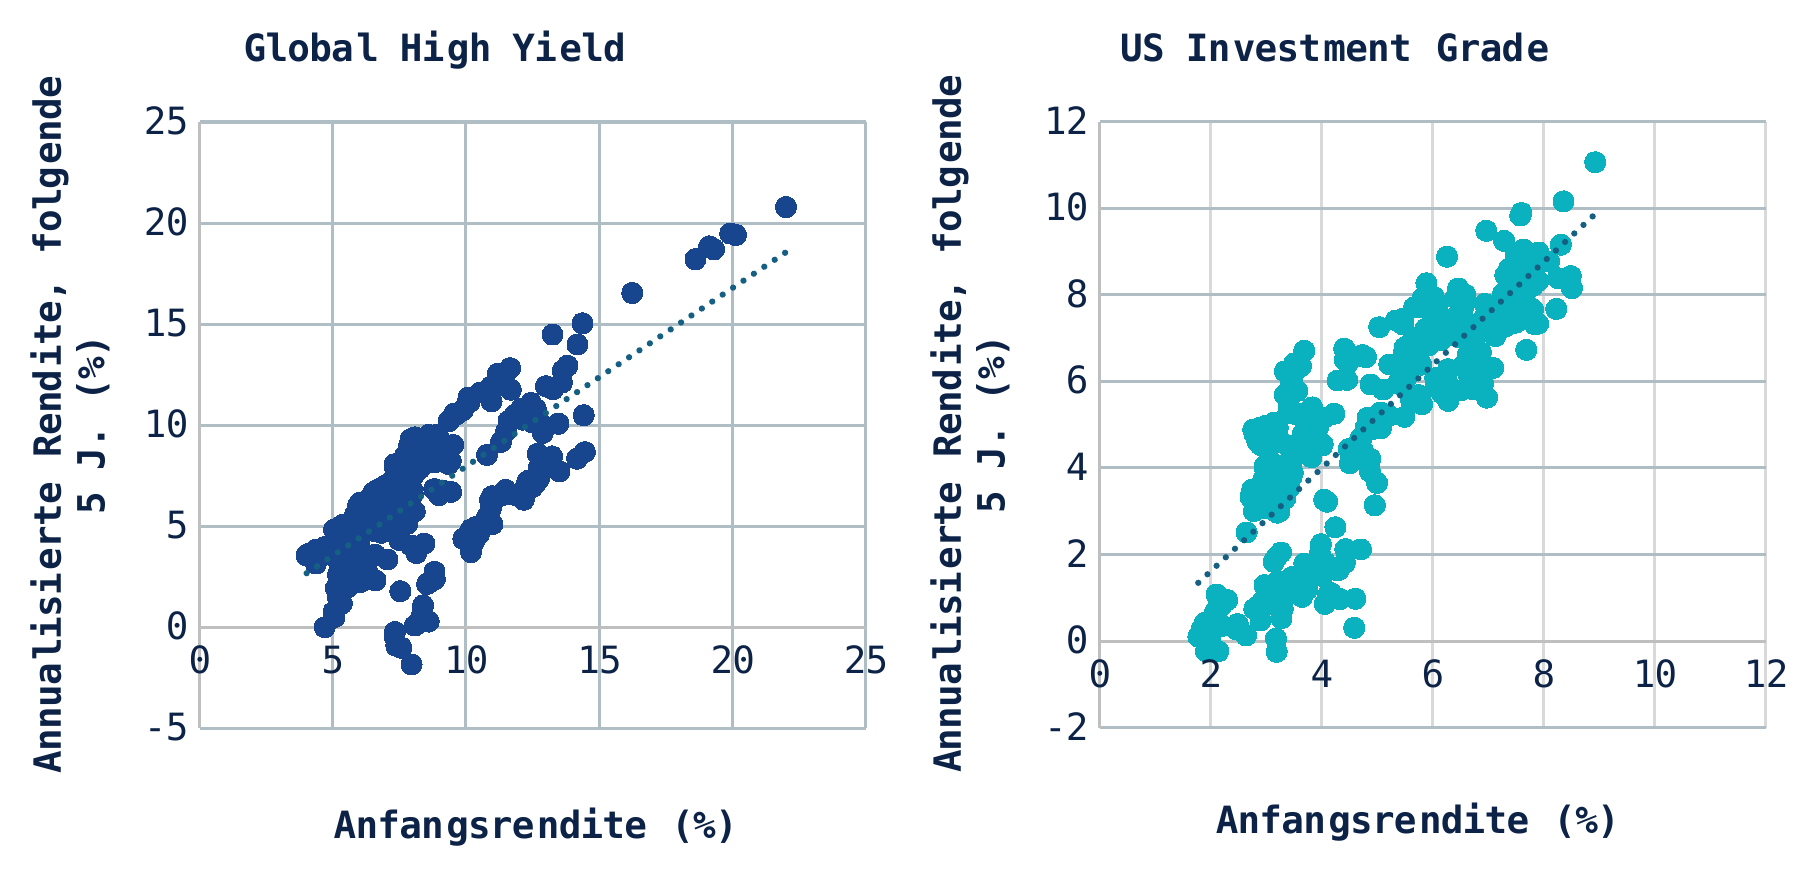
Yield to Worst zum Monatsende im Vergleich zur annualisierten Gesamtrendite der folgenden fünf Jahre, Dezember 1997 bis September 2021 (globale Hochzinsanleihen) und Oktober 1994 bis September 2021 (US-Investment-Grade). Die gestrichelte Linie zeigt die angepasste Regression. Quelle: ICE Data Indices; VanEck-Berechnungen.
Zwei Zahlen bilden den Anker dieser Rechnung. Im Zeitraum 2014–2025 verzeichnete der globale Hochzinsindex eine nominalgewichtete Ausfallquote (eine Kennzahl, die den ausgefallenen Anteil des Index misst) von durchschnittlich 1,6 % pro Jahr bei Recovery-Raten von rund 35 % — ein Kreditverlust von etwa 1 % pro Jahr7. Das schlechteste Jahr, 2020, kostete 2,4 %.
Bei Anfangsrenditen zwischen 7 % und 9 % — dem Band, in dem sich die heutige Rendite des globalen Hochzinsindex von 7,95 % bewegt — lag die mediane Fünfjahresrendite danach bei 7,4 % pro Jahr. Die Hälfte der Ergebnisse lag zwischen 5,9 % und 8,4 %; jedes Ergebnis unter 5 % stammte aus einem Fünfjahresfenster mit einem größeren Marktausverkauf — 2001–02, 2008 oder 20226. Rund 7 % Jahresrendite sind das, was die historische Bilanz nahelegt. Niemand sollte das eine Prognose nennen — die Rendite einer Anleihe ist nicht der tatsächlich erzielte Ertrag, und sie verändert sich, wenn sich die Kurse bewegen —, aber es ist ein besserer Anhaltspunkt als die meisten.
Die vergangene Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die Indexrenditen sind vor Gebühren und sonstigen Kosten dargestellt; eine direkte Anlage in einen Index ist nicht möglich.
Rund 7 % sind eine Zahl, die sich mit den Renditen von Aktien zu vergleichen lohnt. Der globale Hochzinsindex hat diese nicht ganz erreicht — er erzielte über die 28 Jahre bis Ende 2025 6,2 % pro Jahr gegenüber 7,6 % beim MSCI World Index —, kam ihnen aber näher, als der Ruf von Anleihen vermuten lässt. Zudem lag die Volatilität des globalen Hochzinsindex mit 9 % deutlich unter den 15 % des MSCI World Index8.
Über rollierende Zehnjahres-Haltedauern haben beide ähnliche Renditen erzielt: im Median 7,1 % pro Jahr bei globalen Hochzinsanleihen gegenüber 7,2 % bei globalen Aktien. Der Unterschied liegt am unteren Ende der Performancespanne. Das schlechteste Jahrzehnt der Hochzinsanleihen brachte 1,4 % pro Jahr; im schlechtesten Jahrzehnt des globalen Aktienindex gingen 2,5 % pro Jahr verloren. Über Fünfjahresfenster hinweg gewinnen Aktien bei der Wertentwicklung, jedoch mit einem Worst-Case-Verlust von 5,7 % pro Jahr gegenüber lediglich 1,6 % bei globalen Hochzinsanleihen8.
Das Niveau über ein Jahrzehnt
Annualisierte Gesamtrendite über die vorangegangenen zehn Jahre, monatlich, Zeitfenster mit Ende von Dezember 2007 bis September 2026. Die gestrichelte Linie zeigt den Yield to Worst des globalen Hochzinsindex zum 30. September 2026. Quelle: ICE Data Indices; Bloomberg; VanEck-Berechnungen.
Der Grund für die Diskrepanz: Wenn der Aktienmarkt stark gefallen ist, sind Hochzinsanleihen weit weniger gefallen. Von Höchst- zu Tiefststand gemessen fiel der MSCI World Index 2000–03 um 50 % gegenüber 15 % bei Anleihen, 2007–09 um 58 % gegenüber 36 %, 2011 um 30 % gegenüber 12 % und in der Korrektur Anfang 2025 um 17 % gegenüber 3 %9. Die Ausnahme ist 2022, als beide gemeinsam fielen und sich der Abstand auf 26 % bei Aktien gegenüber 21 % bei Hochzinsanleihen verringerte — verursacht durch den zuvor beschriebenen Inflationsschock. Die beiden Episoden, in denen Hochzinsanleihen im Verhältnis zu Aktien am wenigsten fielen, 2000–03 und 2025, waren beide Ausverkäufe, die von den größten Aktien im Index angeführt wurden.
Die vergangene Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die Indexrenditen sind vor Gebühren und sonstigen Kosten dargestellt; eine direkte Anlage in einen Index ist nicht möglich.
Nur ein Bruchteil des Rückgangs
Drawdown gegenüber dem vorherigen Höchststand, täglich, 31. Dezember 1997 bis 30. September 2026. Quelle: ICE Data Indices; Bloomberg; VanEck-Berechnungen.
Was nur wenige erkennen: Der globale Hochzinsindex ist weitaus breiter diversifiziert als der Aktienindex. Auf die zehn größten Aktien im MSCI World Index entfallen 28 % des Index; die größte Einzelaktie macht 5,8 % aus, und seine drei größten Sektoren kommen auf 58 %10. Der globale Hochzinsindex dagegen enthält 1.520 Emittenten, wobei auf die zehn größten 8 % entfallen und kein einzelner Name über 2 % liegt10. Der entscheidendere Punkt ist jedoch nicht die Anzahl. Kein einziges der zehn größten Unternehmen im MSCI World taucht irgendwo im globalen Hochzinsindex auf — sie sind allesamt Schuldner mit Investment-Grade-Rating. Während der Aktienindex auf eine Handvoll amerikanischer Technologieunternehmen konzentriert ist, liegt die Konzentration bei Hochzinsanleihen in den Bereichen Energie, Grundstoffindustrie und Telekommunikation.
Innerhalb der globalen Hochzinsanleihen kann ein Anleger wählen, welche Variante dieses Risikos er eingehen möchte. So wirkt der globale Fallen-Angel-Index konzentriert — seine zehn größten Emittenten machen 39 % aus —, doch sie verteilen sich auf sechs Länder und sechs Branchen. Dieser Index ist zudem die qualitativ hochwertigste Ecke des Hochzinssegments: 88 % der Anleihen nach Marktwert haben ein BB-Rating, die Ausfallquote lag in den vergangenen 12 Jahren rund 40 % unter der des breiten Index, und jedes Jahr kehren 8 % des Nominalwerts des Index in den Investment-Grade-Bereich zurück (gegenüber weniger als 4 % beim breiten Index)11. Hochzins-Unternehmensanleihen aus Schwellenländern sind breiter diversifiziert: Der Index enthält 326 Emittenten, wobei rund 18 % des Marktwerts auf die zehn größten entfallen. Zudem weist dieser Index mit 0,65 die niedrigste Korrelation zu globalen Aktien über zehn Jahre aller Hochzinssegmente auf11.
Keines von beiden gibt es zum Nulltarif. Der Fallen-Angel-Index hat eine längere Duration als der breite Hochzinsindex — 4,6 Jahre gegenüber 3,3 —, sodass seine Erträge einen Renditeanstieg von 180 Basispunkten abdecken statt 259. Hochzinsanleihen aus Schwellenländern weisen von den dreien die schwächste Zehnjahresbilanz auf und fielen 2022 um 27 % — wobei sie allerdings von der höchsten Rendite der drei ausgehen, nämlich 8,35 %11.
Andere Konzentration
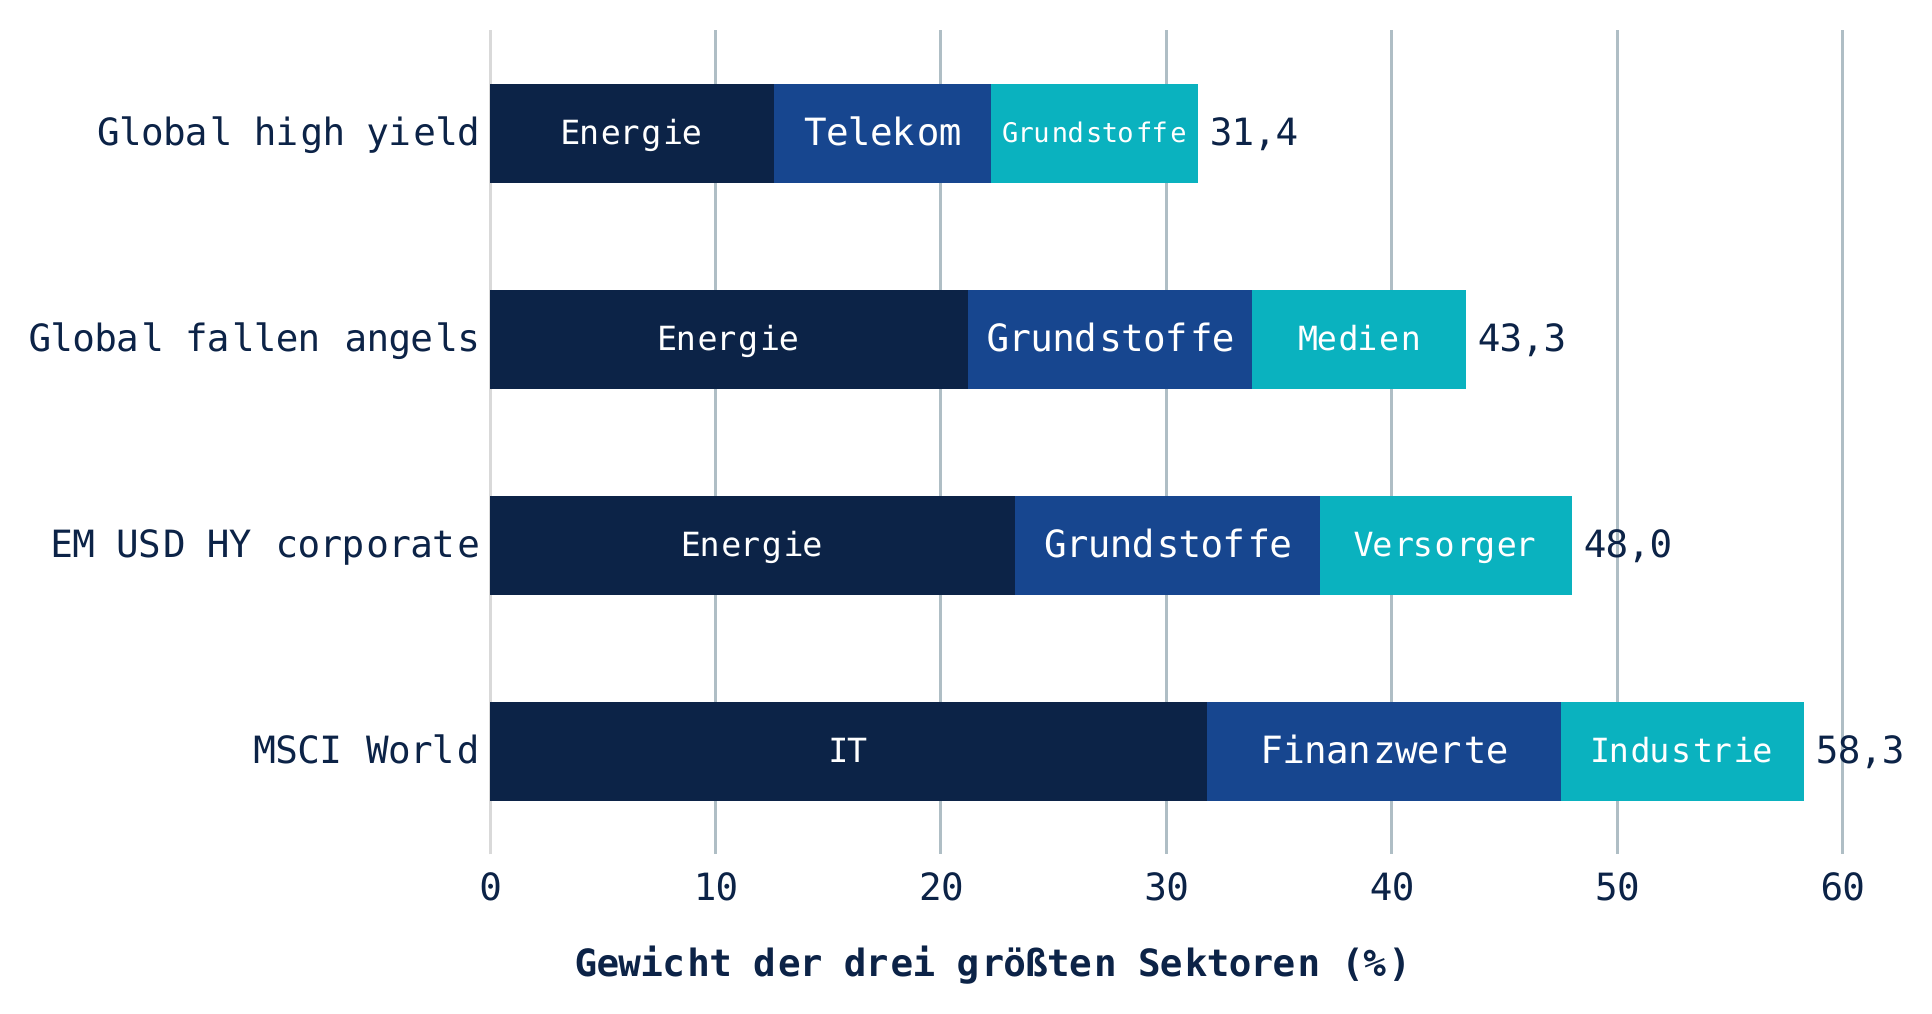
Gewicht der drei größten Sektoren in jedem Index, Stand: 30. September 2026. Sektoren der Anleiheindizes nach ICE-Level-3-Klassifizierung; MSCI World nach GICS, Stand: 30. September 2026. Quelle: ICE Data Indices; MSCI; VanEck-Berechnungen.
Globale Hochzinsanleihen sind eine zweite Renditequelle, kein Absicherungsinstrument gegen Aktien: Die monatliche Korrelation zum MSCI World Index beträgt 0,74, und sie fallen, wenn Aktien fallen8. Sie bieten eine Rendite, die nicht von denselben zehn Unternehmen abhängt, mit einem geringeren Drawdown (Kursrückgang vom Höchst- zum Tiefststand) und laufenden Erträgen, die unabhängig davon gezahlt werden, ob der Aktienmarkt steigt. Andere Anleihen können im Portfolio die Rolle übernehmen, die Abhängigkeit von Aktien zu verringern — Staatsanleihen können das bei einem Wachstumsschock, und Anlagen wie Schwellenländeranleihen in Lokalwährung können das allgemeiner, da deren Zinszyklen unabhängig von den Zentralbanken der Industrieländer verlaufen.
Nichts von dem, was in diesem Artikel dargelegt wird, hängt von einer Einschätzung ab, ob die Zinsen steigen oder fallen werden. Er weist lediglich darauf hin, dass Anleihen vor fünf Jahren auf Perfektion eingepreist waren, heute aber ganz anders bewertet sind. Die laufenden Erträge kompensieren wieder die Möglichkeit eines schlechten Zinsjahres; bei Hochzinsanleihen kompensieren sie ein sehr schlechtes.
Für einen Anleger mit Euro-Basiswährung kostet die Absicherung des Dollar-Exposures im globalen Hochzinsindex ungefähr die Differenz zwischen den kurzfristigen US- und Euro-Zinsen — derzeit rund 1,4 Prozentpunkte, auf Indexebene jedoch weniger, da ein Fünftel des Index bereits auf Euro lautet. Über die vergangenen 28 Jahre betrugen diese Kosten durchschnittlich 1,0 Punkte pro Jahr, sodass eine Euro-abgesicherte Anfangsrendite von rund 6,8 % verbleibt, gegenüber 4,1 % bei Euro-Staatsanleihen. Der Renditepuffer ist in Euro kleiner, aber er ist noch da — und genau das ist, nach einem Jahrzehnt, in dem er fehlte, der Punkt.
1 Indizes, auf die in diesem Artikel Bezug genommen wird, mit den im Text verwendeten Kurzformen. Globale Hochzinsanleihen: ICE BofA Global High Yield Index (HW00). US-Hochzinsanleihen: ICE BofA US High Yield Index (H0A0). Euro-Hochzinsanleihen: ICE BofA Euro High Yield Index (HE00). Globale Fallen Angels: ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF). Hochzins-Unternehmensanleihen aus Schwellenländern: ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). US-Investment-Grade: ICE BofA US Corporate Index (C0A0). Euro-Investment-Grade: ICE BofA Euro Corporate Index (ER00). Global Aggregate: ICE BofA Global Broad Market Index (GBMI). US-Treasuries 7–10 Jahre: ICE US Treasury 7–10 Year Bond Index (IDCOT7). Euro-Staatsanleihen 7–10 Jahre: ICE BofA 7–10 Year All Euro Government Index (E4AS). Staatsanleihen aus Schwellenländern in US-Dollar: ICE BofA US Emerging Markets External Sovereign Index (DGOV). Schwellenländeranleihen in Lokalwährung: ICE BofA Local Debt Markets Plus Index (LDMP). Globale Aktien: MSCI World Net Total Return Index.
2 Zwölfmonats-Gesamtrendite näherungsweise berechnet als Yield to Worst abzüglich des Produkts aus effektiver Duration und Renditeänderung, zuzüglich einer Konvexitätsanpassung, bei Annahme einer Parallelverschiebung und unveränderter Spreads. Die Näherung berücksichtigt Roll-down, Wiederanlage und Ausfälle nicht.
3 ICE US Treasury 7–10 Year Bond Index (IDCOT7), 31. Dezember 2021 bis 30. Dezember 2022. Quelle: ICE Data Indices.
4 Optionsbereinigter Spread des ICE BofA Global High Yield Index (HW00), monatlich, Oktober 2016 bis September 2026: 312 Bp zum 30. September 2026 gegenüber einem Tiefstwert von 270 Bp und einem Median von 389 Bp. Quelle: ICE Data Indices.
5 ICE BofA US High Yield Index (H0A0) und ICE US Treasury 7–10 Year Bond Index, täglich. 2020: Spread-Ausweitung vom 19. Februar bis 23. März 2020; Gesamtrenditen für das Kalenderjahr. 2022: Veränderung von Rendite und Spread sowie Gesamtrendite, 31. Dezember 2021 bis 30. Dezember 2022. Quelle: ICE Data Indices.
6 Regression der annualisierten Gesamtrendite über die folgenden 60 Monate auf den Yield to Worst zum Monatsende. Globale Hochzinsanleihen: ICE BofA Global High Yield Index, 286 monatliche Startpunkte, Dezember 1997 bis September 2021, R² 0,57; die realisierten Renditen blieben im Median um 0,97 und im Mittel um 1,85 Prozentpunkte hinter der Anfangsrendite zurück. US-Investment-Grade: ICE BofA US Corporate Index, 324 Startpunkte, Oktober 1994 bis September 2021, R² 0,69. Bei Anfangsrenditen von 7–9 % lag die mediane anschließende Fünfjahresrendite bei 7,4 % pro Jahr, mit einem Interquartilsabstand von 5,9 % bis 8,4 %. Gesamtrenditen in Lokalwährung. Quelle: ICE Data Indices; VanEck-Berechnungen.
7 Rating-Migrationsdaten des ICE BofA Global High Yield Index, monatliche nominalgewichtete Ausfallquoten zu Jahreswerten aufsummiert, 2014–2025. Erfasst werden Anleihen, die während ihrer Zugehörigkeit zum Index ausgefallen sind, und schließt daher die meisten Distressed Exchanges aus; die Ausfallquoten der Ratingagenturen liegen höher. Quelle: ICE Data Indices.
8 MSCI World Net Total Return Index und ICE BofA Global High Yield Index, beide in US-Dollar, zum Monatsende. Annualisierte Renditen und Volatilität gemessen über die 28 Jahre vom 31. Dezember 1997 bis 31. Dezember 2025, eine ganze Zahl von Zwölfmonatszeiträumen. Rollierende Zeitfenster von 120 und 60 Monaten, das letzte endet am 30. September 2026. Korrelation der monatlichen Renditen über den gesamten Zeitraum bis 30. September 2026. Korrelation und annualisierte Volatilität der monatlichen Renditen. Die Renditen Euro-abgesicherter Hochzinsanleihen verwenden die EUR-abgesicherte Variante des Index. Die früheren Abschnitte zu Carry sowie zu Rendite versus Folgerendite verwenden stattdessen Renditen in Lokalwährung, da der Yield to Worst eines Mehrwährungsindex selbst eine Lokalwährungskennzahl ist; bei globalen Hochzinsanleihen unterscheiden sich die beiden Basen in diesem Zeitraum um drei Basispunkte pro Jahr. Quelle: Bloomberg; ICE Data Indices; VanEck-Berechnungen.
9 Peak-to-Trough-Drawdowns auf Basis von Tagesdaten: ICE BofA Global High Yield Index und MSCI World Net Total Return Index. Episoden: März 2000 bis März 2003; Oktober 2007 bis März 2009; 29. April bis 31. Oktober 2011; Januar bis Oktober 2022; Februar bis April 2025. Quelle: ICE Data Indices; Bloomberg; VanEck-Berechnungen.
10 Bestandteile des ICE BofA Global High Yield Index zum 30. September 2026, Emittenten nach ICE-Ticker gruppiert, Gewichtung nach Marktwert; Sektor nach ICE-Level-3-Klassifizierung. MSCI World Index Factsheet, 30. September 2026: zehn größte Positionen 27,85 %, Informationstechnologie 31,78 %. Die beiden Sektorklassifizierungen sind nicht direkt gleichwertig — ICE Level 3 und GICS unterteilen den Markt unterschiedlich —, daher vergleicht die Gegenüberstellung die jeweils drei größten Sektoren der Indizes und nicht gleichartige Kategorien. Quelle: ICE Data Indices; MSCI.
11 ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF) und ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). Zusammensetzung, Ratingverteilung und Sektorgewichtungen aus Bestandsdateien zum 30. September 2026, nach Marktwert; Sektor nach ICE-Level-3-Klassifizierung; Sitz der Emittenten nach ICE-Ländercode. Yield to Worst, effektive Duration und Breakeven zum 30. September 2026. Ausfall- und Rising-Star-Raten aus ICE-Rating-Migrationsdaten, 2014–2025, nominalgewichtet. Renditen, Volatilität, Korrelation zum MSCI World Net Total Return Index und maximaler Drawdown gemessen zum Monatsende über die gemeinsame Historie von Oktober 2016 bis September 2026; der Drawdown 2022 ist Peak-to-Trough auf Basis von Tagesdaten. Quelle: ICE Data Indices; Bloomberg; VanEck-Berechnungen.
12 Alle Rendite-, Ertrags- und Volatilitätsangaben in diesem Artikel sind Indexwerte, dargestellt vor den Provisionen, Gebühren und sonstigen Kosten, die einem Anleger entstehen würden. Eine direkte Anlage in einen Index ist nicht möglich. Eine Anlage, die einen Index nachbildet, würde laufende Kosten, Transaktionskosten und – je nach Vertriebsweg – Depot- oder Plattformgebühren tragen, die jeweils die tatsächlich erzielte Rendite mindern.
WICHTIGE INFORMATIONEN
Dies ist eine Marketing-Anzeige.
Diese Informationen stammen von der VanEck Switzerland AG, die von der Verwaltungsgesellschaft, der VanEck Asset Management B.V., zum Vertriebspartner für VanEck-Produkte in der Schweiz ernannt wurde. (“ManCo”), die nach niederländischem Recht gegründet und bei der niederländischen Finanzmarktaufsicht (AFM) registriert ist. Der eingetragene Sitz der VanEck Switzerland AG befindet sich in der Genferstrasse 21, 8002 Zürich, Schweiz. Der Vertreter in der Schweiz ist die Zeidler Regulatory Services (Schweiz) AG, Stadthausstrasse 14, CH-8400 Winterthur, Schweiz. Zahlstelle in der Schweiz: Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zürich.
Dieses Material ist nur zur allgemeinen und vorläufigen Information gedacht und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Die VanEck Switzerland AG und ihre verbundenen Unternehmen (zusammen „VanEck“) übernehmen keine Haftung für Investitions-, Veräußerungs- oder Halteentscheidungen, die auf der Grundlage dieser Informationen getroffen werden. Alle relevanten Unterlagen müssen zuerst konsultiert werden.
Die zum Ausdruck gebrachten Ansichten und Meinungen sind die des Autors bzw. der Autoren, aber nicht notwendigerweise die von VanEck. Die Meinungen sind zum Zeitpunkt der Veröffentlichung aktuell und können sich mit den Marktbedingungen ändern. Die von Dritten bereitgestellten Informationen werden als zuverlässig erachtet, wurden jedoch nicht von unabhängiger Seite auf ihre Richtigkeit oder Vollständigkeit überprüft und können nicht garantiert werden.
Die MSCI-Informationen dürfen nur für Ihre interne Nutzung verwendet werden, dürfen in keiner Form reproduziert oder weiterverbreitet werden und dürfen nicht als Grundlage für oder als Bestandteil von Finanzinstrumenten oder -produkten oder Indizes verwendet werden. Keine der MSCI-Informationen ist dazu bestimmt, eine Anlageberatung oder eine Empfehlung zur Vornahme (oder Unterlassung) irgendeiner Art von Anlageentscheidung darzustellen, und es darf sich nicht in diesem Sinne darauf verlassen werden. Historische Daten und Analysen sollten nicht als Hinweis oder Garantie für zukünftige Performanceanalysen, Prognosen oder Vorhersagen verstanden werden. Die MSCI-Informationen werden auf einer „wie besehen“-Basis bereitgestellt, und der Nutzer dieser Informationen übernimmt das gesamte Risiko für jede Nutzung dieser Informationen. MSCI, jedes seiner verbundenen Unternehmen und jede andere Person, die an der Zusammenstellung, Berechnung oder Erstellung von MSCI-Informationen beteiligt ist oder damit in Zusammenhang steht (zusammen die „MSCI-Parteien“), lehnen ausdrücklich jegliche Gewährleistungen in Bezug auf diese Informationen ab (einschließlich, ohne Einschränkung, jeglicher Gewährleistungen hinsichtlich Originalität, Richtigkeit, Vollständigkeit, Aktualität, Nichtverletzung, Marktgängigkeit und Eignung für einen bestimmten Zweck). Ohne das Vorstehende einzuschränken, haftet keine MSCI-Partei in keinem Fall für direkte, indirekte, besondere, zufällige, Straf-, Folge- (einschließlich, ohne Einschränkung, entgangener Gewinne) oder sonstige Schäden. Es ist nicht möglich, direkt in einen Index zu investieren.
Anlagen sind mit Risiken verbunden, die auch einen möglichen Verlust des eingesetzten Kapitals einschließen können. Bei unklaren Fachbegriffen siehe ETF-Glossar | VanEck.
Ohne ausdrückliche schriftliche Genehmigung von VanEck ist es nicht gestattet, Inhalte dieser Publikation in jedweder Form zu vervielfältigen oder in einer anderen Publikation auf sie zu verweisen.
© VanEck Switzerland AG
Ausschließlich zu Informations- und/oder Werbezwecken.
Diese Informationen stammen von VanEck (Europe) GmbH, die von der nach niederländischem Recht gegründeten und bei der niederländischen Finanzmarktaufsicht (AFM) registrierten Verwaltungsgesellschaft VanEck Asset Management B.V. zum Vertrieb der VanEck-Produkte in Europa bestellt wurde. Die VanEck (Europe) GmbH mit eingetragenem Sitz unter der Anschrift Kreuznacher Str. 30, 60486 Frankfurt, Deutschland, ist ein von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) beaufsichtigter Finanzdienstleister. Die Angaben sind nur dazu bestimmt, Anlegern allgemeine und vorläufige Informationen zu bieten, und sollten nicht als Anlage-, Rechts- oder Steuerberatung ausgelegt werden. Die VanEck (Europe) GmbH und ihre verbundenen und Tochterunternehmen (gemeinsam „VanEck“) übernehmen keine Haftung in Bezug auf Investitions-, Veräußerungs- oder Retentionsentscheidungen, die der Investor aufgrund dieser Informationen trifft. Die zum Ausdruck gebrachten Ansichten und Meinungen sind die des Autors bzw. der Autoren, aber nicht notwendigerweise die von VanEck. Die Meinungen sind zum Zeitpunkt der Veröffentlichung aktuell und können sich mit den Marktbedingungen ändern. Bestimmte enthaltene Aussagen können Hochrechnungen, Prognosen und andere zukunftsorientierte Aussagen darstellen, die keine tatsächlichen Ergebnisse widerspiegeln. Es wird angenommen, dass die von Dritten bereitgestellten Informationen zuverlässig sind. Diese Informationen wurden weder von unabhängigen Stellen auf ihre Korrektheit oder Vollständigkeit hin geprüft noch können sie garantiert werden. Alle genannten Indizes sind Kennzahlen für übliche Marktsektoren und Wertentwicklungen. Es ist nicht möglich, direkt in einen Index zu investieren.
Alle Angaben zur Wertentwicklung beziehen sich auf die Vergangenheit und sind keine Garantie für zukünftige Ergebnisse. Anlagen sind mit Risiken verbunden, die auch einen möglichen Verlust des eingesetzten Kapitals einschließen können. Sie müssen den Verkaufsprospekt und die KID lesen, bevor Sie eine Anlage tätigen.
Ohne ausdrückliche schriftliche Genehmigung von VanEck ist es nicht gestattet, Inhalte dieser Publikation in jedweder Form zu vervielfältigen oder in einer anderen Publikation auf sie zu verweisen.
© VanEck (Europe) GmbH
19 Oktober 2026
19 Oktober 2026
15 Oktober 2026
19 Oktober 2026
19 Oktober 2026
15 Oktober 2026