Benvenuti in VanEck
Seleziona il tipo di investitore
19 ottobre 2026
Per gran parte dell’ultimo decennio, la componente obbligazionaria di un portafoglio ha fatto una cosa bene e una male. Ha attutito bene i timori di crescita: quando le paure di recessione colpivano le azioni, i rendimenti obbligazionari scendevano e i prezzi salivano. Ma si è rivelata inefficace nel generare un rendimento reale, perché rendeva quasi nulla con rendimenti prossimi allo zero. Quando nel 2022 è tornata l’inflazione, però, non ha funzionato in nessun modo, perché le obbligazioni sono scese insieme alle azioni e più se ne detenevano, più si perdeva.
Quell’esperienza ha lasciato molti investitori incerti su come considerare il reddito fisso. Questo articolo sostiene, con un po’ di aritmetica, che le prospettive per le obbligazioni appaiono molto diverse rispetto a cinque anni fa. Dopo i recenti rialzi dei rendimenti, le obbligazioni offrono un margine di sicurezza che allora non avevano. Tra le categorie obbligazionarie a più alto rendimento, quel margine è ampio e il reddito offerto si confronta bene con i rendimenti totali delle azioni ottenuti nel lungo periodo.
Per capire perché le obbligazioni si trovino in una posizione migliore, serve un po’ di aritmetica1. Il rendimento totale di un’obbligazione nell’anno successivo è, con buona approssimazione, il suo rendimento meno il prodotto della sua duration (che misura la sensibilità del prezzo ai rendimenti: una duration di otto significa che un aumento di un punto percentuale dei rendimenti comporta un calo di circa l’8% del prezzo dell’obbligazione) per l’eventuale aumento dei rendimenti2. Quel calcolo spiega perché il 2022 sia stato così doloroso.
A fine 2021, l’indice dei titoli del Tesoro USA a 7–10 anni rendeva appena l’1,45% con una duration di 8,2 anni: un rialzo dei rendimenti di soli 18 punti base (0,18 punti percentuali) nei 12 mesi successivi avrebbe cancellato il reddito di un anno. In realtà i rendimenti sono saliti di 237 punti base e l’indice ha perso il 15%3,12.
Se si ripete oggi lo stesso calcolo, il quadro è molto più favorevole. Lo stesso indice del Tesoro rende il 5,2% con una duration di 6,9 anni, quindi può ora assorbire un rialzo di 78 punti base prima che il suo rendimento a 12 mesi diventi negativo — quattro volte il cuscinetto del 2021. Il miglioramento viene da entrambi i lati: i rendimenti sono molto più alti e le duration si sono accorciate perché gli emittenti hanno rifinanziato le obbligazioni a basso rendimento cedolare del decennio precedente.
Il reddito copre ora un aumento significativo dei rendimenti
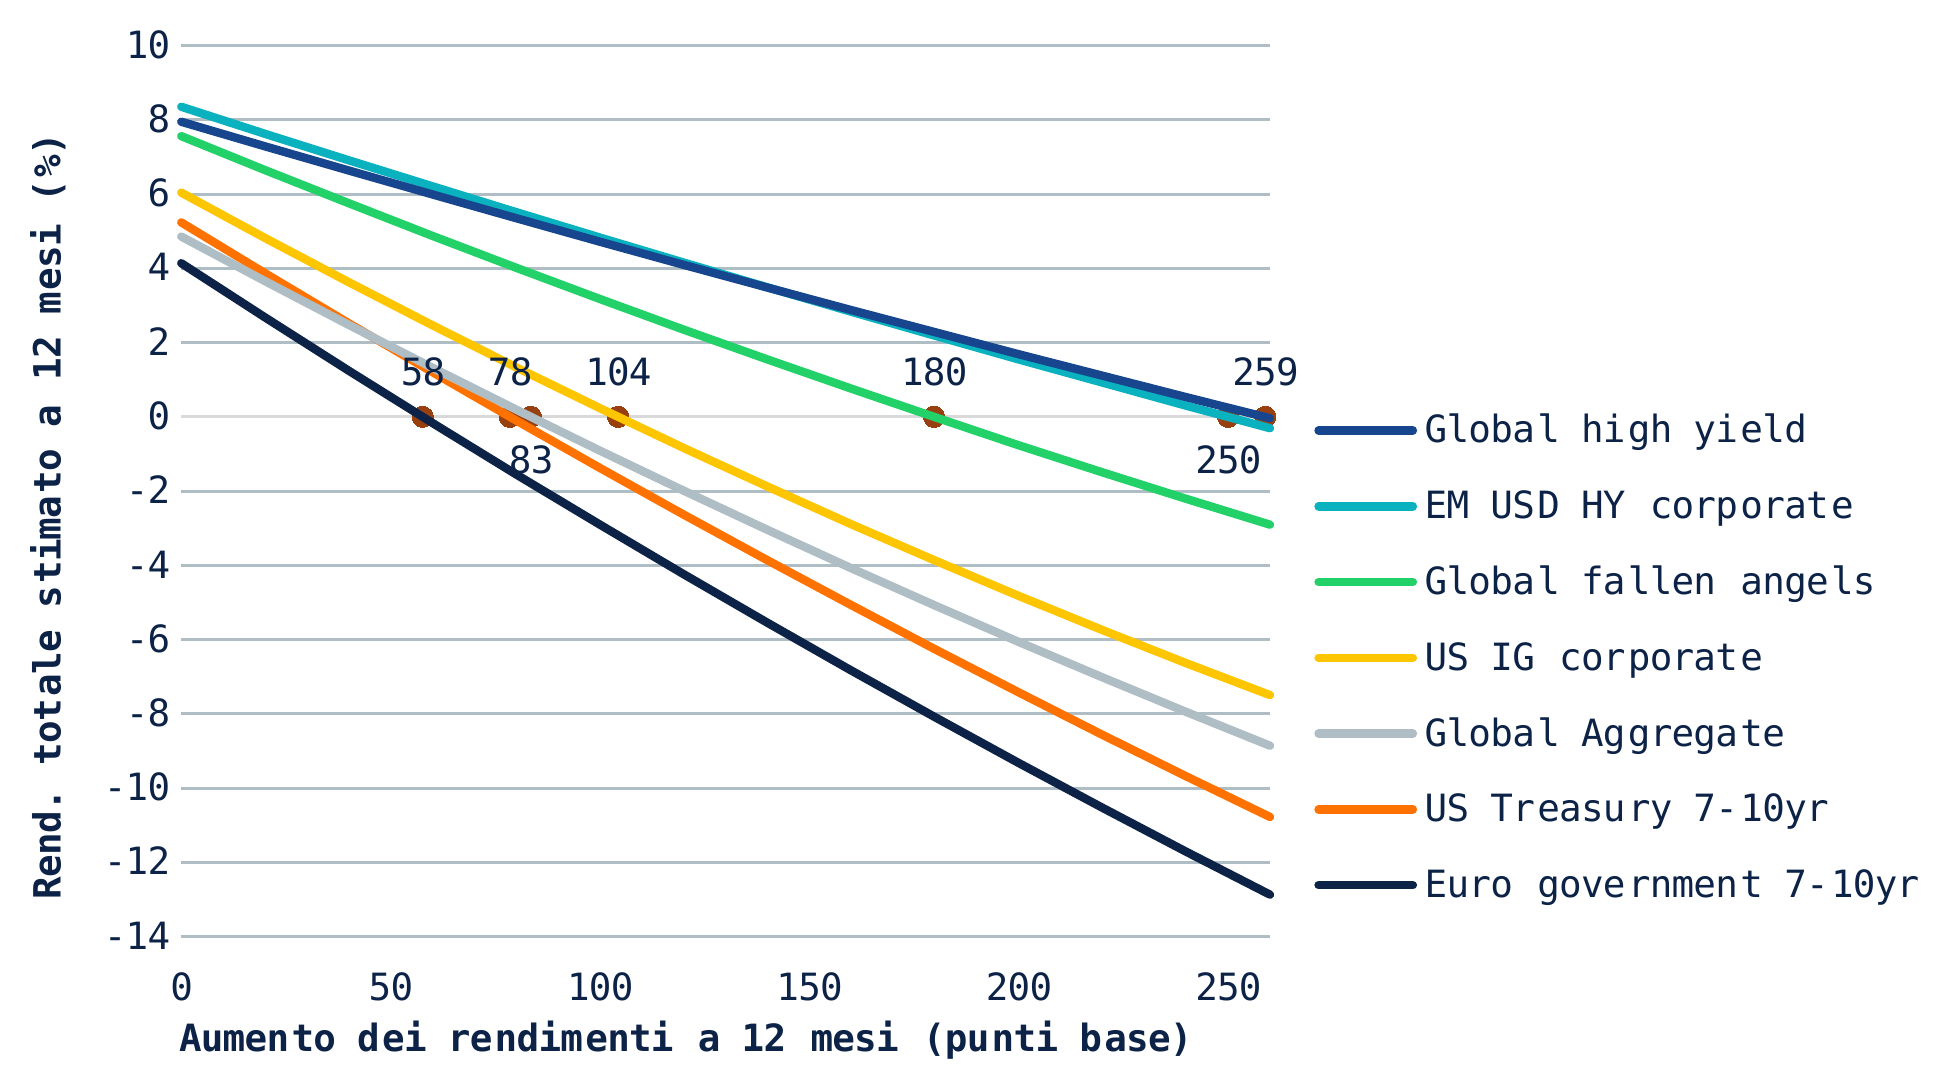
Rendimento totale a 12 mesi stimato in caso di rialzo parallelo dei rendimenti, per segmento del reddito fisso, al 30 settembre 2026. I punti indicano il punto di pareggio: l’aumento dei rendimenti al quale il rendimento a 12 mesi raggiunge lo zero, incluso il termine di convessità. Spread ipotizzati invariati. Fonte: ICE Data Indices; calcoli di VanEck.
Tutte le categorie del reddito fisso possono ora assorbire un aumento maggiore dei rendimenti, anche se le obbligazioni a più alto rendimento dispongono di un cuscinetto più ampio. Ipotizzando un rialzo dei rendimenti di 100 punti base, ogni segmento di titoli di Stato nel grafico qui sopra perde denaro, mentre ogni segmento di obbligazioni societarie continua a guadagnare. Le obbligazioni high yield globali, con un rendimento del 7,95% e una duration di 3,3 anni, restituiscono in quello scenario circa +4,7% e il rendimento totale resta positivo anche a +200 punti base. Il punto di pareggio — l’aumento dei rendimenti che cancellerebbe il reddito di un anno — è di 259 punti base, contro 122 a fine 2021.
Il calcolo precedente presuppone che gli spread restino costanti, anche se in realtà possono allargarsi. Lo spread corretto per le opzioni dell’indice high yield globale, pari a 312 punti base, si colloca nel sesto inferiore del suo intervallo dell’ultimo decennio4. Rispetto ai titoli di Stato, il cuscinetto è sottile: un allargamento di circa 96 punti base cancellerebbe nell’anno il rendimento aggiuntivo dell’high yield rispetto ai titoli di Stato, lasciando l’investitore nella stessa situazione. In termini assoluti, tuttavia, l’high yield globale appare ancora in una posizione solida: gli spread dovrebbero allargarsi di circa 260 punti base perché il reddito dell’anno vada perso interamente. La tesi qui sostenuta si basa sul reddito delle obbligazioni, non su un ulteriore restringimento degli spread.
La seconda avvertenza riguarda il tipo di evento che potrebbe scuotere il mercato del reddito fisso. In un timore di rallentamento della crescita economica, tassi e spread tendono a muoversi in direzioni opposte e a compensarsi in parte. Nel 2020 gli spread dell’high yield si sono allargati di oltre 700 punti base nel momento peggiore delle vendite legate alla pandemia, eppure l’indice high yield USA ha chiuso l’anno in rialzo del 6% perché i rendimenti dei titoli del Tesoro USA sono scesi5. In uno shock inflazionistico si muovono insieme, come ha mostrato il 2022 — anche se perfino allora l’indice high yield USA ha perso meno dell’indice del Tesoro, perché il suo reddito era più alto e la sua duration più breve5. Se l’inflazione è ora un rischio ricorrente anziché dormiente, il secondo tipo di shock è quello per cui prepararsi, ed è lì che il cuscinetto conta di più.
Su orizzonti più lunghi, il rendimento iniziale fa più che attutire i rendimenti: li indica. Per le obbligazioni societarie investment grade, il rendimento iniziale al momento dell’investimento spiega circa il 70% della variazione del successivo rendimento annualizzato a cinque anni, e i rendimenti realizzati hanno in media coinciso quasi esattamente con il rendimento iniziale6. Per le obbligazioni high yield la relazione è più debole, perché è disturbata dai default creditizi e perché il rendimento al quale si vende cinque anni dopo è raramente quello al quale si è acquistato. Il rendimento iniziale spiega il 57% della variazione dei successivi rendimenti a cinque anni dell’indice high yield globale, e i rendimenti realizzati sono rimasti inferiori al rendimento iniziale di 1,0 punti percentuali l’anno in termini di mediana6.
Rendimento iniziale e rendimento successivo
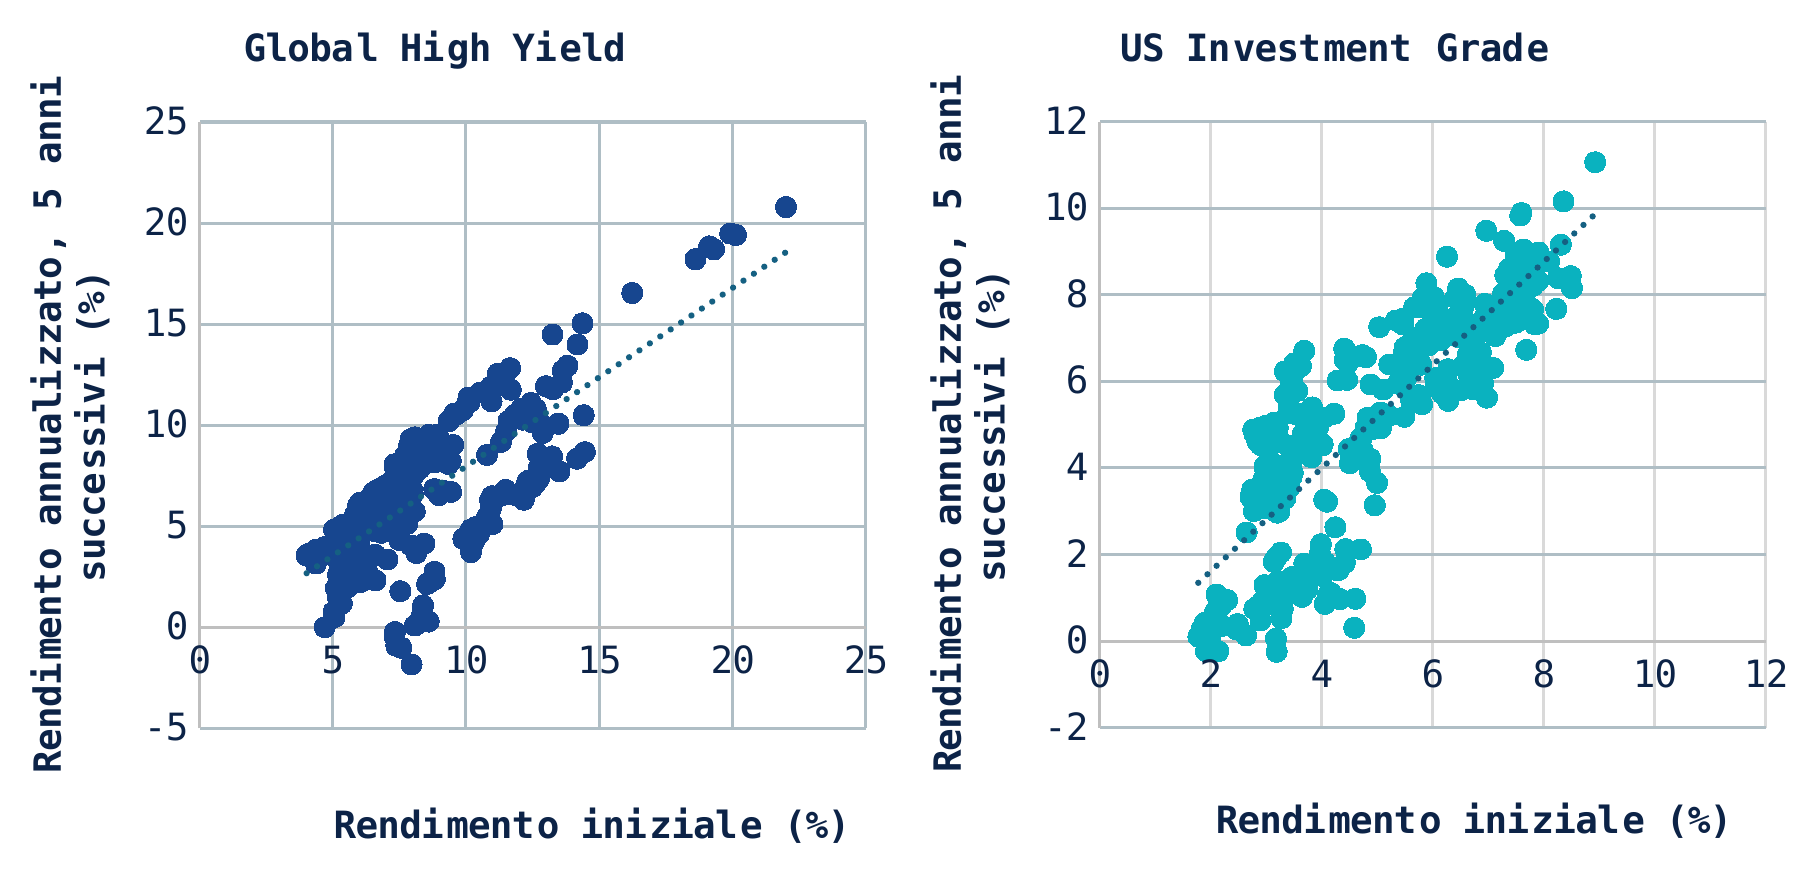
Yield to worst a fine mese a confronto con il rendimento totale annualizzato dei cinque anni successivi, da dicembre 1997 a settembre 2021 (high yield globale) e da ottobre 1994 a settembre 2021 (investment grade USA). La linea tratteggiata mostra la regressione stimata. Fonte: ICE Data Indices; calcoli di VanEck.
Due numeri fanno da ancora a questo calcolo. Nel periodo 2014–2025, l’indice high yield globale ha registrato un tasso di default ponderato per il valore nominale (una misura che indica la quota dell’indice andata in default) pari in media all’1,6% annuo, con recuperi di circa il 35% — una perdita su crediti di circa l’1% l’anno7. L’anno peggiore, il 2020, è costato il 2,4%.
Partendo da rendimenti iniziali compresi tra il 7% e il 9% — la fascia in cui si colloca l’attuale rendimento dell’indice high yield globale, pari al 7,95% — il rendimento mediano a cinque anni che ne è seguito è stato del 7,4% annuo. Metà dei risultati si è collocata tra il 5,9% e l’8,4%; ogni risultato inferiore al 5% proveniva da una finestra quinquennale contenente una forte correzione di mercato — 2001–02, 2008 o 20226. Un rendimento annuo intorno al 7% è ciò che suggerisce lo storico. Nessuno dovrebbe chiamarla una previsione — il rendimento di un’obbligazione non è un ritorno effettivo e cambia al variare dei prezzi — ma è una guida migliore della maggior parte.
Le performance passate non sono un indicatore attendibile dei risultati futuri. I rendimenti degli indici sono mostrati al lordo di commissioni e altri costi; non è possibile investire direttamente in un indice.
Circa il 7% è un numero che vale la pena confrontare con i rendimenti azionari. L’indice high yield globale non li ha eguagliati del tutto — con il 6,2% annuo nei 28 anni fino alla fine del 2025 contro il 7,6% dell’indice MSCI World — ma si è avvicinato più di quanto la reputazione delle obbligazioni lasci pensare. Inoltre, la volatilità del 9% dell’indice high yield globale è stata considerevolmente inferiore al 15% dell’indice MSCI World8.
Su periodi di detenzione mobili di dieci anni, i due hanno ottenuto rendimenti simili: una mediana del 7,1% annuo per l’high yield globale, contro il 7,2% per le azioni globali. Dove differiscono è nella parte bassa dell’intervallo di performance. Il peggior decennio dell’high yield ha reso l’1,4% annuo; nel peggior decennio dell’indice azionario globale si è perso il 2,5% annuo. Su finestre di cinque anni le azioni prevalgono in termini di performance, ma con una perdita nel caso peggiore del 5,7% annuo contro appena l’1,6% delle obbligazioni high yield globali8.
Il livello su un decennio
Rendimento totale annualizzato dei dieci anni precedenti, mensile, finestre che terminano da dicembre 2007 a settembre 2026. La linea tratteggiata è lo yield to worst dell’high yield globale al 30 settembre 2026. Fonte: ICE Data Indices; Bloomberg; calcoli di VanEck.
La ragione della discrepanza è che, quando il mercato azionario è sceso con forza, l’high yield è sceso molto meno. Misurato da picco a minimo, l’indice MSCI World è sceso del 50% nel 2000–03 contro il 15% delle obbligazioni, del 58% nel 2007–09 contro il 36%, del 30% nel 2011 contro il 12% e del 17% nella correzione di inizio 2025 contro il 3%9. L’eccezione è il 2022, quando entrambi sono scesi insieme e il divario si è ridotto al 26% per le azioni contro il 21% per l’high yield — causato dallo shock inflazionistico descritto in precedenza. I due episodi in cui l’high yield è sceso meno rispetto alle azioni, 2000–03 e 2025, sono stati entrambi ondate di vendite guidate dai titoli più grandi dell’indice.
Le performance passate non sono un indicatore attendibile dei risultati futuri. I rendimenti degli indici sono mostrati al lordo di commissioni e altri costi; non è possibile investire direttamente in un indice.
Una frazione del calo
Drawdown rispetto al picco precedente, giornaliero, dal 31 dicembre 1997 al 30 settembre 2026. Fonte: ICE Data Indices; Bloomberg; calcoli di VanEck.
Ciò che pochi comprendono è che l’indice high yield globale è molto più diversificato dell’indice azionario. I dieci titoli più grandi dell’indice MSCI World ne rappresentano il 28%; il singolo titolo più grande pesa il 5,8% e i suoi tre settori più grandi arrivano al 58%10. Al contrario, l’indice high yield globale comprende 1.520 emittenti, con i primi dieci che pesano l’8% e nessun singolo nome oltre il 2%10. Ma il punto più incisivo non è il numero. Nessuna delle dieci maggiori società dell’MSCI World compare in alcun punto dell’indice high yield globale — sono tutte emittenti investment grade. Laddove l’indice azionario è concentrato su una manciata di società tecnologiche americane, la concentrazione dell’high yield obbligazionario riguarda energia, industria di base e telecomunicazioni.
All’interno dell’high yield globale, un investitore può scegliere quale versione di quel rischio assumere. Per esempio, l’indice fallen angel globale appare concentrato — i suoi dieci maggiori emittenti ne rappresentano il 39% — ma sono distribuiti su sei paesi e sei settori. Questo indice è anche l’angolo di più alta qualità dell’high yield: l’88% delle obbligazioni per valore ha rating BB, i default sono stati inferiori di circa il 40% rispetto all’indice generale negli ultimi 12 anni, e l’8% del valore nominale dell’indice torna ogni anno a investment grade (contro meno del 4% dell’indice generale)11. Le obbligazioni societarie high yield dei mercati emergenti sono più diversificate: l’indice comprende 326 emittenti, con circa il 18% del valore di mercato nei primi dieci. Inoltre, questo indice ha la correlazione più bassa con le azioni globali su 10 anni tra tutti i segmenti high yield, pari a 0,6511.
Nessuno dei due è un pranzo gratis. L’indice fallen angel ha una duration più lunga dell’indice high yield generale — 4,6 anni contro 3,3 — quindi il suo reddito copre un rialzo dei rendimenti di 180 punti base anziché 259. L’high yield dei mercati emergenti ha il track record decennale più debole dei tre ed è sceso del 27% nel 2022 — anche se parte dal rendimento più alto dei tre, l’8,35%11.
Una concentrazione diversa
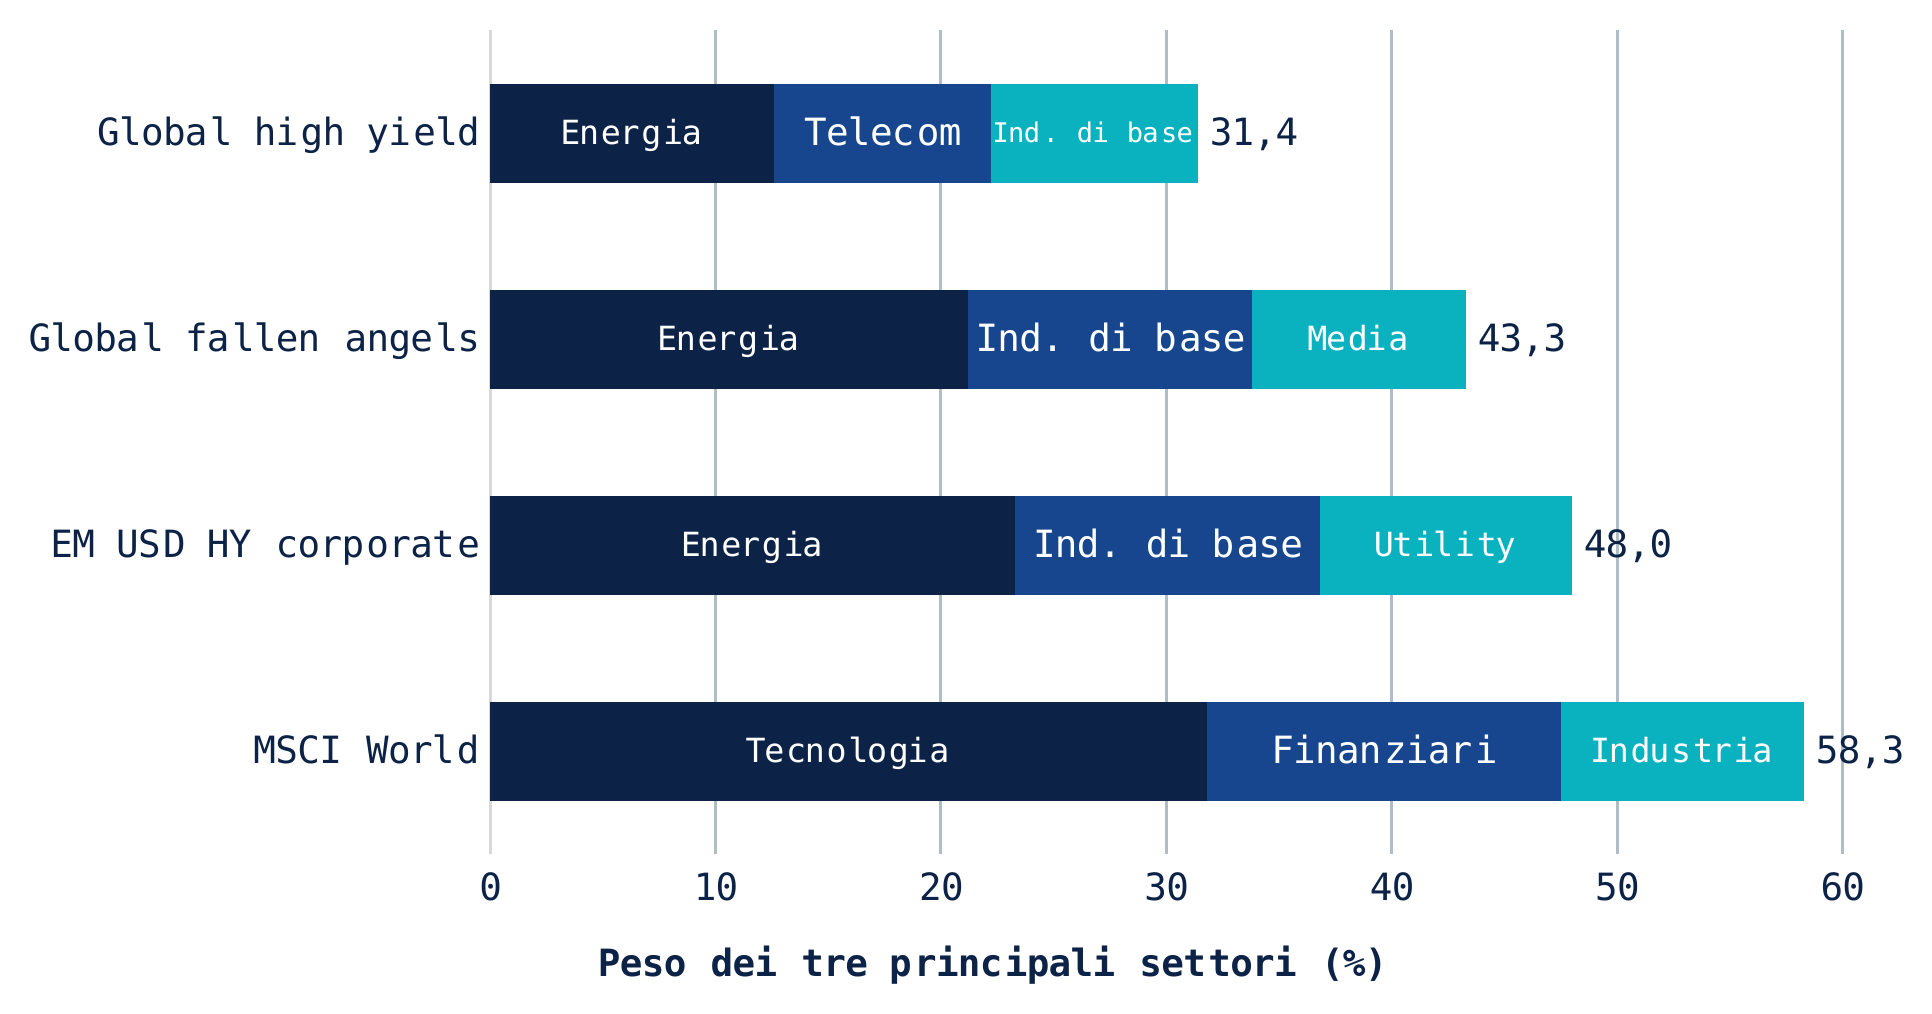
Peso dei tre settori più grandi in ciascun indice, al 30 settembre 2026. Settori degli indici obbligazionari secondo la classificazione ICE di livello 3; MSCI World secondo GICS, al 30 settembre 2026. Fonte: ICE Data Indices; MSCI; calcoli di VanEck.
L’high yield globale è una seconda fonte di rendimento, non una copertura contro le azioni: la sua correlazione mensile con l’indice MSCI World è di 0,74 e scende quando scendono le azioni8. Ciò che offre è un rendimento che non dipende dalle stesse dieci società, con un drawdown meno profondo (calo di prezzo da picco a minimo) e un reddito che viene pagato indipendentemente dal fatto che il mercato azionario salga. Altre obbligazioni possono svolgere in portafoglio il ruolo di diversificazione rispetto alle azioni — i titoli di Stato possono farlo in uno shock di crescita, e attività come il debito dei mercati emergenti in valuta locale possono farlo in modo più generale, poiché i loro cicli dei tassi di interesse sono indipendenti da quelli delle banche centrali dei mercati sviluppati.
Nulla di quanto esposto in questo articolo dipende da una view su un eventuale rialzo o ribasso dei tassi di interesse. Si limita a far notare che, mentre cinque anni fa le obbligazioni erano prezzate per la perfezione, oggi sono prezzate in modo molto diverso. Il reddito compensa di nuovo la possibilità di un cattivo anno per i tassi di interesse; nell’high yield ne compensa uno molto cattivo.
Per un investitore con base in euro, coprire l’esposizione al dollaro dell’indice high yield globale costa all’incirca il divario tra i tassi a breve termine USA ed euro — attualmente circa 1,4 punti percentuali, anche se meno a livello di indice perché un quinto dell’indice è già denominato in euro. Negli ultimi 28 anni quel costo è stato in media di 1,0 punti l’anno, lasciando un rendimento iniziale coperto in euro vicino al 6,8%, contro il 4,1% dei titoli di Stato in euro. Il cuscinetto di rendimento è più piccolo in euro, ma c’è ancora — e questo, dopo un decennio in cui non c’era, è il punto.
1 Indici citati in questo articolo, con le forme abbreviate usate nel testo. High yield globale: ICE BofA Global High Yield Index (HW00). High yield USA: ICE BofA US High Yield Index (H0A0). High yield in euro: ICE BofA Euro High Yield Index (HE00). Fallen angel globale: ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF). Obbligazioni societarie high yield dei mercati emergenti: ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). Investment grade USA: ICE BofA US Corporate Index (C0A0). Investment grade in euro: ICE BofA Euro Corporate Index (ER00). Aggregato globale: ICE BofA Global Broad Market Index (GBMI). Titoli del Tesoro USA a 7–10 anni: ICE US Treasury 7–10 Year Bond Index (IDCOT7). Titoli di Stato in euro a 7–10 anni: ICE BofA 7–10 Year All Euro Government Index (E4AS). Debito sovrano dei mercati emergenti in dollari USA: ICE BofA US Emerging Markets External Sovereign Index (DGOV). Debito dei mercati emergenti in valuta locale: ICE BofA Local Debt Markets Plus Index (LDMP). Azioni globali: MSCI World Net Total Return Index.
2 Rendimento totale a dodici mesi approssimato come yield to worst meno la duration effettiva moltiplicata per la variazione del rendimento, più un aggiustamento di convessità, ipotizzando uno spostamento parallelo e spread invariati. L’approssimazione ignora il roll-down, il reinvestimento e i default.
3 ICE US Treasury 7–10 Year Bond Index (IDCOT7), dal 31 dicembre 2021 al 30 dicembre 2022. Fonte: ICE Data Indices.
4 Spread corretto per le opzioni dell’ICE BofA Global High Yield Index (HW00), mensile, da ottobre 2016 a settembre 2026: 312 pb al 30 settembre 2026 contro un minimo di 270 pb e una mediana di 389 pb. Fonte: ICE Data Indices.
5 ICE BofA US High Yield Index (H0A0) e ICE US Treasury 7–10 Year Bond Index, giornaliero. 2020: allargamento degli spread dal 19 febbraio al 23 marzo 2020; rendimenti totali dell’anno solare. 2022: variazione di rendimento e spread, e rendimento totale, dal 31 dicembre 2021 al 30 dicembre 2022. Fonte: ICE Data Indices.
6 Regressione del rendimento totale annualizzato dei 60 mesi successivi sullo yield to worst di fine mese. High yield globale: ICE BofA Global High Yield Index, 286 partenze mensili, da dicembre 1997 a settembre 2021, R² 0,57; i rendimenti realizzati sono rimasti inferiori al rendimento iniziale di 0,97 punti percentuali in termini di mediana e di 1,85 in termini di media. Investment grade USA: ICE BofA US Corporate Index, 324 partenze, da ottobre 1994 a settembre 2021, R² 0,69. Partendo da rendimenti iniziali del 7–9%, il rendimento mediano a cinque anni successivo è stato del 7,4% annuo, con un intervallo interquartile dal 5,9% all’8,4%. Rendimenti totali in valuta locale. Fonte: ICE Data Indices; calcoli di VanEck.
7 Dati di migrazione dei rating dell’ICE BofA Global High Yield Index, tassi di default mensili ponderati per il valore nominale sommati su base annua, 2014–2025. Conteggia le obbligazioni andate in default mentre erano nell’indice ed esclude quindi la maggior parte delle offerte di scambio in situazioni di difficoltà finanziaria; i tassi di default delle agenzie di rating sono più alti. Fonte: ICE Data Indices.
8 MSCI World Net Total Return Index e ICE BofA Global High Yield Index, entrambi in dollari USA, a fine mese. Rendimenti annualizzati e volatilità misurati sui 28 anni dal 31 dicembre 1997 al 31 dicembre 2025, un numero intero di periodi di dodici mesi. Finestre mobili di 120 e 60 mesi, l’ultima delle quali termina il 30 settembre 2026. Correlazione dei rendimenti mensili sull’intero periodo fino al 30 settembre 2026. Correlazione e volatilità annualizzata dei rendimenti mensili. I rendimenti dell’high yield coperto in euro utilizzano la variante dell’indice coperta in EUR. Le sezioni precedenti sul carry e sul rendimento rispetto al rendimento futuro utilizzano invece rendimenti in valuta locale, poiché lo yield to worst di un indice multivaluta è esso stesso una misura in valuta locale; per l’high yield globale le due basi differiscono di tre punti base l’anno in questo periodo. Fonte: Bloomberg; ICE Data Indices; calcoli di VanEck.
9 Drawdown da picco a minimo su dati giornalieri: ICE BofA Global High Yield Index e MSCI World Net Total Return Index. Episodi: da marzo 2000 a marzo 2003; da ottobre 2007 a marzo 2009; dal 29 aprile al 31 ottobre 2011; da gennaio a ottobre 2022; da febbraio ad aprile 2025. Fonte: ICE Data Indices; Bloomberg; calcoli di VanEck.
10 Componenti dell’ICE BofA Global High Yield Index al 30 settembre 2026, emittenti raggruppati per ticker ICE, ponderazioni per valore di mercato; settore secondo la classificazione ICE di livello 3. Scheda informativa dell’indice MSCI World, 30 settembre 2026: dieci maggiori componenti 27,85%, tecnologia dell’informazione 31,78%. Le due classificazioni settoriali non sono direttamente equivalenti — il livello 3 di ICE e GICS suddividono il mercato in modo diverso — per cui il confronto riguarda i tre settori più grandi di ciascun indice anziché categorie omogenee. Fonte: ICE Data Indices; MSCI.
11 ICE Global Fallen Angel High Yield 10% Constrained Index (HWCF) e ICE BofA Diversified High Yield US Emerging Markets Corporate Plus Index (EMLH). Composizione, distribuzione dei rating e pesi settoriali ricavati dai file dei componenti al 30 settembre 2026, per valore di mercato; settore secondo la classificazione ICE di livello 3; domicilio dell’emittente secondo il codice paese ICE. Yield to worst, duration effettiva e punto di pareggio al 30 settembre 2026. Tassi di default e di rising star dai dati di migrazione dei rating ICE, 2014–2025, ponderati per il valore nominale. Rendimenti, volatilità, correlazione con l’MSCI World Net Total Return Index e drawdown massimo misurati a fine mese sullo storico comune da ottobre 2016 a settembre 2026; il drawdown del 2022 è da picco a minimo su dati giornalieri. Fonte: ICE Data Indices; Bloomberg; calcoli di VanEck.
12 Tutti i dati di rendimento, di rendimento obbligazionario e di volatilità in questo articolo sono dati degli indici, mostrati al lordo di commissioni, spese e altri oneri che un investitore sosterrebbe. Non è possibile investire direttamente in un indice. Un investimento che replica un indice sosterrebbe spese correnti, costi di transazione e, a seconda del canale di accesso al mercato, commissioni di custodia o di piattaforma, ciascuna delle quali riduce il rendimento effettivamente ottenuto.
INFORMAZIONI IMPORTANTI
Si tratta di comunicazione di marketing.
Queste informazioni provengono da VanEck Switzerland AG, che è stata nominata distributore dei prodotti VanEck in Svizzera dalla Società di gestione, VanEck Asset Management B.V. ("ManCo"), costituita secondo il diritto olandese e registrata presso l'Autorità olandese per i mercati finanziari (AFM). La sede legale di VanEck Switzerland AG è Genferstrasse 21, 8002 Zurigo, Svizzera. Il rappresentante in Svizzera è Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Svizzera. Agente svizzero incaricato dei pagamenti: Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zurigo.
Questo materiale è inteso solo come informazione generale e preliminare e non costituisce una consulenza di investimento, legale o fiscale. VanEck Switzerland AG e le sue società collegate e affiliate (insieme "VanEck") non si assumono alcuna responsabilità in merito a qualsiasi decisione di investimento, disinvestimento o mantenimento sulla base di queste informazioni. È necessario consultare prima tutta la documentazione pertinente.
Le opinioni e i pareri espressi sono quelli degli autori, ma non corrispondono necessariamente a quelli di VanEck. Le opinioni sono aggiornate alla data di pubblicazione e soggette a modifiche in base alle condizioni del mercato. Le informazioni fornite da fonti terze sono ritenute affidabili e non sono state verificate in modo indipendente per quanto riguarda l'accuratezza o la completezza e non possono essere garantite.
Le informazioni MSCI possono essere utilizzate esclusivamente per uso interno, non possono essere riprodotte o ridistribuite in alcuna forma e non possono essere utilizzate come base per o come componente di strumenti o prodotti finanziari o indici. Nessuna delle informazioni MSCI è destinata a costituire consulenza in materia di investimenti o una raccomandazione a prendere (o astenersi dal prendere) qualsiasi tipo di decisione di investimento e non si deve fare affidamento su di esse in tal senso. I dati storici e le analisi non devono essere considerati un’indicazione o una garanzia di future analisi delle performance, previsioni o stime. Le informazioni MSCI sono fornite "così come sono" e l’utente di tali informazioni si assume l’intero rischio derivante da qualsiasi utilizzo di queste informazioni. MSCI, ciascuna delle sue affiliate e ogni altra persona coinvolta o collegata alla compilazione, al calcolo o alla creazione di qualsiasi informazione MSCI (collettivamente, le "Parti MSCI"), declina espressamente ogni garanzia (incluse, a titolo esemplificativo e non esaustivo, eventuali garanzie di originalità, accuratezza, completezza, tempestività, non violazione, commerciabilità e idoneità per uno scopo particolare) in relazione a tali informazioni. Senza limitare quanto sopra, in nessun caso alcuna Parte MSCI sarà responsabile per eventuali danni diretti, indiretti, speciali, incidentali, punitivi, consequenziali (inclusi, a titolo esemplificativo e non esaustivo, i mancati profitti) o di qualsiasi altra natura. Non è possibile investire direttamente in un indice.
L'investimento è soggetto a rischi, compresa l’eventuale perdita del capitale. Per qualsiasi termine tecnico poco familiare, consultare il Glossario ETF | VanEck.
Nessuna parte di questo materiale può essere riprodotta in alcuna forma né citata in un'altra pubblicazione senza l'esplicita autorizzazione scritta di VanEck.
© VanEck Switzerland AG
Esclusivamente per scopi informativi e pubblicitari.
Queste informazioni sono redatte da VanEck (Europe) GmbH che è stata nominata distributore dei prodotti VanEck in Europa dalla Società di gestione VanEck Asset Management B.V., costituita ai sensi della legge olandese e registrata presso l'Authority for the Financial Markets (AFM) dei Paesi Bassi. VanEck (Europe) GmbH con sede legale in Kreuznacher Str. 30, 60486 Francoforte, Germania, è un fornitore di servizi finanziari regolamentato dall'Ente federale tedesco di vigilanza dei servizi finanziari (BaFin). Le informazioni contenute in questo commento hanno l'unico scopo di offrire agli investitori indicazioni generiche e preliminari e non costituiscono in alcun modo consulenza d'investimento, legale o fiscale. VanEck (Europe) GmbH e le sue affiliate (congiuntamente "VanEck") declinano ogni responsabilità relativamente decisioni d'investimento, disinvestimento o di mantenimento delle posizioni assunta dall'investitore sulla base di queste informazioni. Le opinioni e i pareri espressi sono quelli degli autori, ma non corrispondono necessariamente a quelli di VanEck. Le opinioni sono aggiornate alla data di pubblicazione e soggette a modifiche in base alle condizioni del mercato. Alcune dichiarazioni contenute nel presente documento possono costituire proiezioni, previsioni e altre indicazioni prospettiche che non riflettono i risultati effettivi. Le informazioni fornite da fonti terze sono ritenute affidabili e non sono state sottoposte a verifica indipendente per accertarne l'accuratezza o la completezza, pertanto non possono essere garantite. Tutti gli indici menzionati sono studiati per misurare i settori e le performance di mercato comuni. Non è possibile investire direttamente in un indice.
Tutte le informazioni sulle performance sono storiche e non costituiscono garanzia di risultati futuri. L'investimento è soggetto a rischi, compreso quello di perdita del capitale. Prima di investire, è necessario leggere il Prospetto e il documento contenente le informazioni chiave per gli investitori (KID).
Nessuna parte di questo materiale può essere riprodotta in alcuna forma né citata in un’altra pubblicazione senza l’esplicita autorizzazione scritta di VanEck.
© VanEck (Europe) GmbH
15 ottobre 2026
15 ottobre 2026