Benvenuti in VanEck
Seleziona il tipo di investitore
26 ottobre 2026
Molte allocazioni nei semiconduttori oggi sono concentrate in società statunitensi e taiwanesi e coprono i livelli di progettazione e fabbricazione della catena di fornitura globale. Ma in Cina sta prendendo forma un ecosistema dei semiconduttori separato, che le allocazioni convenzionali potrebbero non cogliere.
Spinta dal capitale sovrano e da forze strutturali che si sono rafforzate negli ultimi anni, la Cina sta costruendo un’industria nazionale dei semiconduttori che comprende progettazione di chip, produzione, apparecchiature e packaging. Per gli investitori, questo potrebbe significare un’esposizione a società in gran parte assenti dalle allocazioni tradizionali nei semiconduttori.
Il VanEck China Semiconductor UCITS ETF (SMHC) è concepito per accedere direttamente a questa opportunità. Replica il MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC), che seleziona 25 tra le maggiori e più liquide società cinesi lungo la catena del valore dei semiconduttori, dalla progettazione e produzione fino al packaging avanzato. Queste società hanno un peso limitato nelle strategie convenzionali sui semiconduttori e nelle strategie azionarie ampie sulla Cina, il che conferisce a questa esposizione un profilo distinto rispetto a molti portafogli.
La portata di questa ambizione è forse illustrata al meglio da Huawei. Nonostante sia stata aggiunta alla US Entity List nel 20191, Huawei ha continuato a sviluppare le proprie capacità nei semiconduttori attraverso la sua divisione di progettazione chip HiSilicon. Huawei è una società privata e non è direttamente investibile. Tuttavia, la sua traiettoria potrebbe riflettere la spinta più ampia in atto nell’industria cinese dei semiconduttori, e le società che riforniscono questo settore sono quotate in borsa.
La tesi d’investimento si basa su tre forze che si rafforzano a vicenda: la portata dello sviluppo interno della Cina nei semiconduttori, la spinta alla localizzazione che i controlli statunitensi sulle esportazioni potrebbero aver creato e il capitale sovrano che sostiene questo sforzo. Insieme, questi fattori potrebbero rendere questo sviluppo pluriennale, piuttosto che un ciclo passeggero. Tuttavia, il tema potrebbe anche rivelarsi di breve durata, poiché il suo successo dipende da come si concretizzeranno i rischi di esecuzione, valutazione e geopolitici.
I semiconduttori sono i componenti fondamentali di ogni dispositivo elettronico, dagli smartphone ai data center fino alle automobili, e la Cina occupa una posizione centrale in questo settore globale sia come consumatore sia, sempre più, come produttore.
Nel 2025, la Cina è stata il maggiore acquirente mondiale di apparecchiature per la produzione di semiconduttori, con 49,3 miliardi di dollari, pari a circa il 36% del totale globale di 135,1 miliardi di dollari2. Questo dato riflette quanto i produttori di semiconduttori stiano spendendo per gli strumenti fisici utilizzati per costruire i chip, inclusi i sistemi di litografia, gli strumenti di incisione e le apparecchiature di deposizione. È una misura di dove viene costruita l’infrastruttura del settore, e la quota maggiore è in Cina.
La Cina guida la spesa del 2025 nelle apparecchiature per la produzione di semiconduttori
Fonte: SEMI (2026). Statistiche mondiali del mercato delle apparecchiature per semiconduttori, intero anno 2025, dati ad aprile 2026. Grafico a solo scopo illustrativo. Non inteso come previsione o stima di risultati futuri.
Questo livello di investimento indica una priorità nazionale deliberata. La Cina occupa una posizione centrale nel settore globale come hub mondiale dell’elettronica di consumo, con circa un terzo di tutti i dispositivi a semiconduttore utilizzati nei sistemi elettronici assemblati nel paese3, ma la sua produzione nazionale è storicamente rimasta ben al di sotto di tale domanda. Ridurre questo divario è diventato una priorità strategica, mentre i responsabili delle politiche cercano di ridurre la dipendenza dalla tecnologia straniera.
Comprendere in che modo gli ecosistemi dei semiconduttori statunitense e cinese differiscano a livello strutturale aiuta a spiegare perché questa opportunità sia distinta dalle allocazioni esistenti nel settore.
Il modello statunitense si basa sulla concentrazione nella progettazione e sull’esternalizzazione della produzione. Un numero ristretto di società fabless dominanti, tra cui Nvidia, Qualcomm, Broadcom e AMD, progetta i chip più avanzati al mondo e ne esternalizza la fabbricazione a fonderie di Taiwan, principalmente TSMC. Le apparecchiature utilizzate da queste fonderie provengono in larga misura da fornitori statunitensi ed europei, mentre packaging e collaudo avvengono in tutta l’Asia. Gli Stati Uniti catturano una quota significativa di valore nel livello della progettazione, ma dipendono strutturalmente dalla produzione estera per tutto ciò che segue a valle4.
La Cina sta costruendo qualcosa di diverso. Anziché specializzarsi in un solo livello della filiera, la Cina sta costruendo ogni livello simultaneamente e sul piano nazionale, coprendo progettazione fabless, capacità di fonderia, apparecchiature di produzione e packaging avanzato4. L’obiettivo, come espresso dalle politiche statali, è una maggiore autosufficienza lungo la catena di fornitura dei semiconduttori5. Questo obiettivo resta lontano e il rischio di esecuzione è significativo.
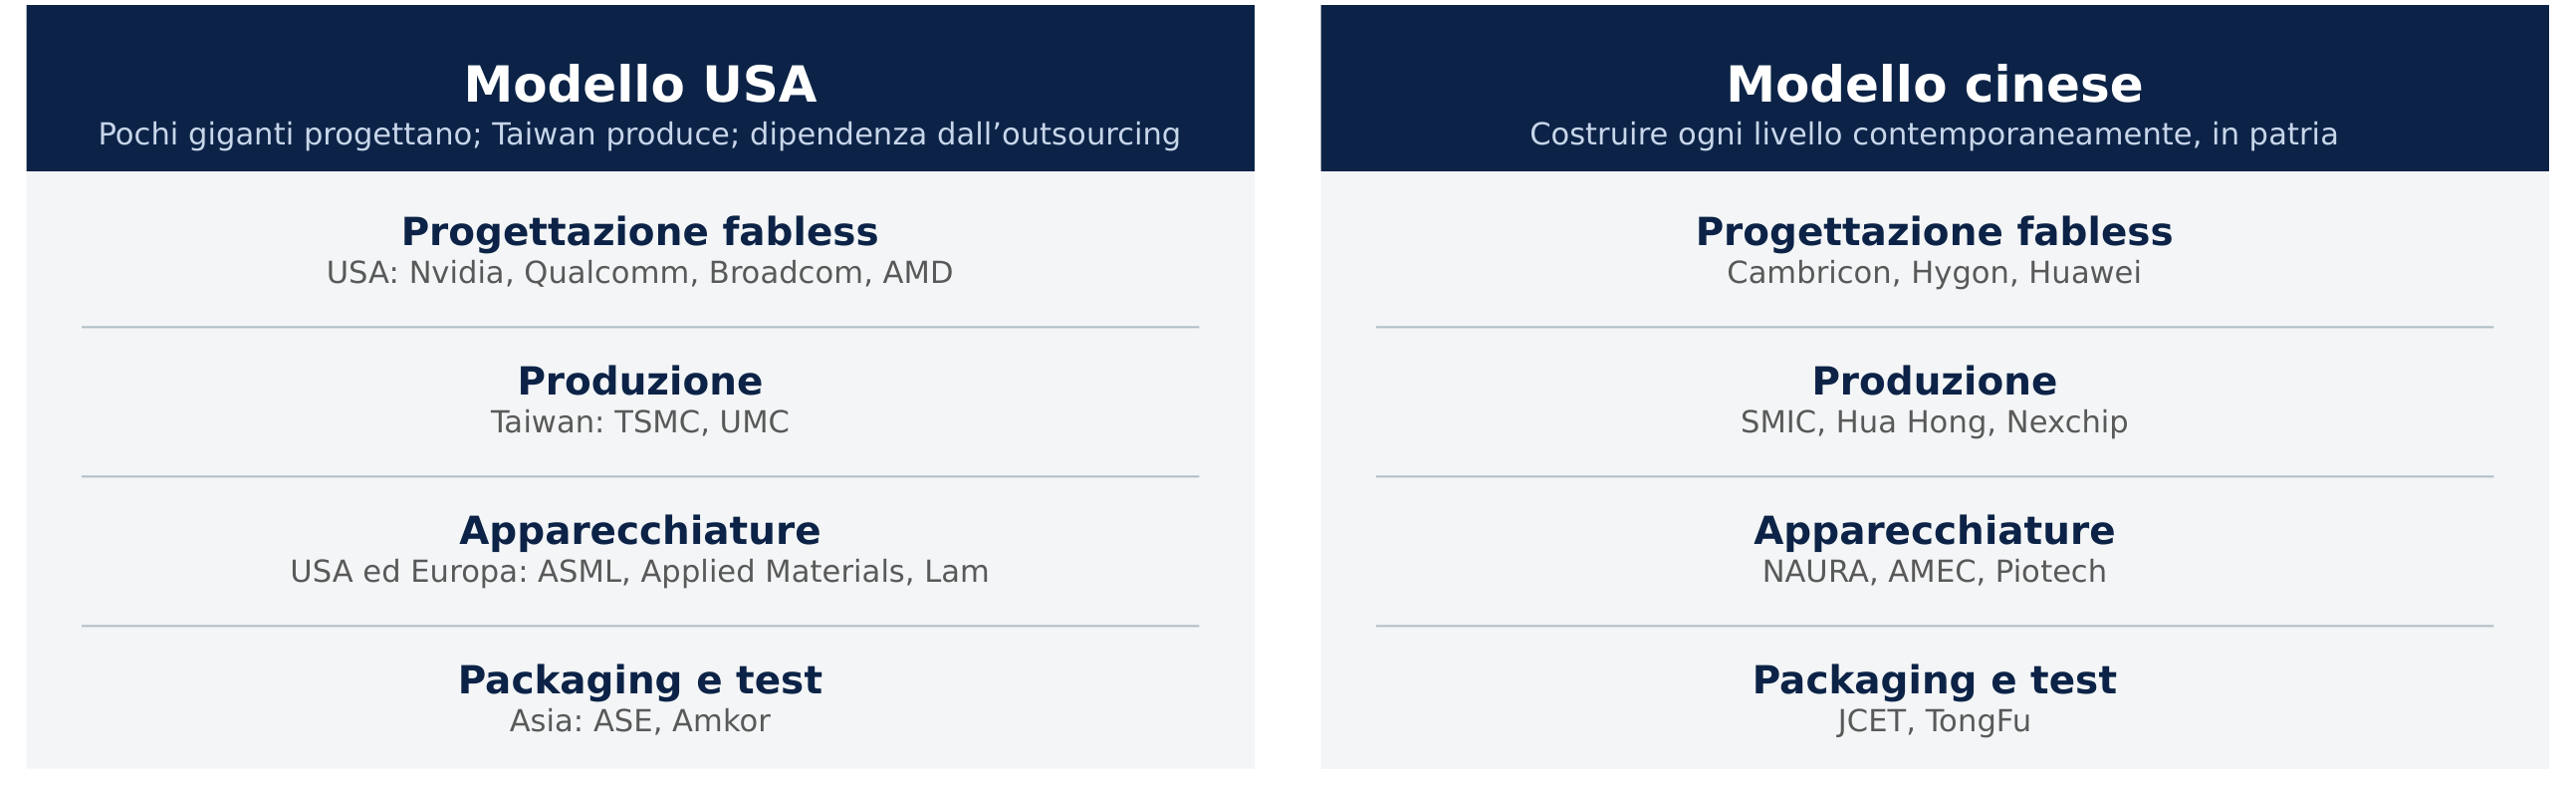
Fonte: TrendForce. (2026); TechInsights. (2026). Analisi della catena del valore dei semiconduttori in Cina. I nomi delle società illustrano ciascun livello della catena del valore e non costituiscono raccomandazioni. Le posizioni potrebbero variare. Huawei è una società privata e non è investibile.
L’implicazione pratica è che si tratta di due gruppi di società in larga misura separati. Un investitore che detiene un’esposizione convenzionale ai semiconduttori potrebbe detenere poche o nessuna delle società cinesi che beneficiano di questo sviluppo interno.
Il rapporto tra i controlli statunitensi sulle esportazioni e gli investimenti della Cina nei semiconduttori è una delle dinamiche più controintuitive dei mercati oggi. L’aspettativa convenzionale sarebbe che le restrizioni rallentino lo sviluppo della Cina. I dati finora indicano una direzione diversa.
Dal 2019, gli Stati Uniti hanno progressivamente irrigidito i controlli sulla tecnologia a cui la Cina può accedere, inclusa l’aggiunta di Huawei e SMIC alla Entity List1. Questo processo si è ampliato nell’ottobre 2022 con controlli estesi sulle esportazioni di chip avanzati e di apparecchiature per la produzione di semiconduttori. Gli Stati Uniti si sono poi coordinati con i Paesi Bassi e il Giappone per limitare nel 2023 le vendite di apparecchiature di ASML e Tokyo Electron, prima di ampliare ulteriormente i controlli nel 2024 e 2025. Nello stesso periodo, la spesa della Cina per apparecchiature è aumentata da circa 13 miliardi di dollari nel 2019 a circa 49 miliardi di dollari nel 20252. L’andamento non è stato lineare, poiché la spesa è diminuita leggermente nel 2022 ed è rimasta stabile nel 2025. I dati potrebbero suggerire che le restrizioni abbiano aumentato l’incentivo per le società cinesi a localizzare la catena di fornitura.
La spesa della Cina per apparecchiature è cresciuta con l’ampliamento dei controlli sulle esportazioni
Spesa della Cina per apparecchiature per semiconduttori, 2019-2025 (miliardi di USD)
Fonte: dati sulla spesa: SEMI (2026). Cronologia dei controlli sulle esportazioni: U.S. Bureau of Industry and Security. (2022-2025). Norme sui controlli alle esportazioni per l’informatica avanzata e i prodotti relativi ai semiconduttori. U.S. Department of Commerce; Center for Strategic and International Studies. (2025); Congressional Research Service. (2025). A solo scopo illustrativo.
Termini: BIS (Bureau of Industry and Security) è l’autorità statunitense per il controllo delle esportazioni. HBM (High Bandwidth Memory) è un tipo di memoria veloce utilizzata nei chip per l’IA. FDPR (Foreign Direct Product Rule) è una norma statunitense che applica i controlli alle esportazioni a determinati prodotti esteri che utilizzano tecnologia statunitense.
Il meccanismo è semplice. Ogni restrizione potrebbe creare un incentivo agli approvvigionamenti che potrebbe favorire un fornitore locale. Le fonderie cinesi che non possono più rifornirsi di strumenti di incisione e deposizione da Applied Materials o Lam Research potrebbero rivolgersi a NAURA. I data center cinesi che non possono acquistare GPU Nvidia potrebbero rifornirsi da Huawei o Cambricon. Ogni fornitore estero escluso dal mercato cinese potrebbe creare un potenziale cliente per una società cinese nazionale. È importante evidenziare che potenziali cambiamenti nelle restrizioni creano incertezza per gli investitori e potrebbero anche influenzare la domanda di fornitori cinesi nazionali.
Le restrizioni ai fornitori esteri creano beneficiari nazionali
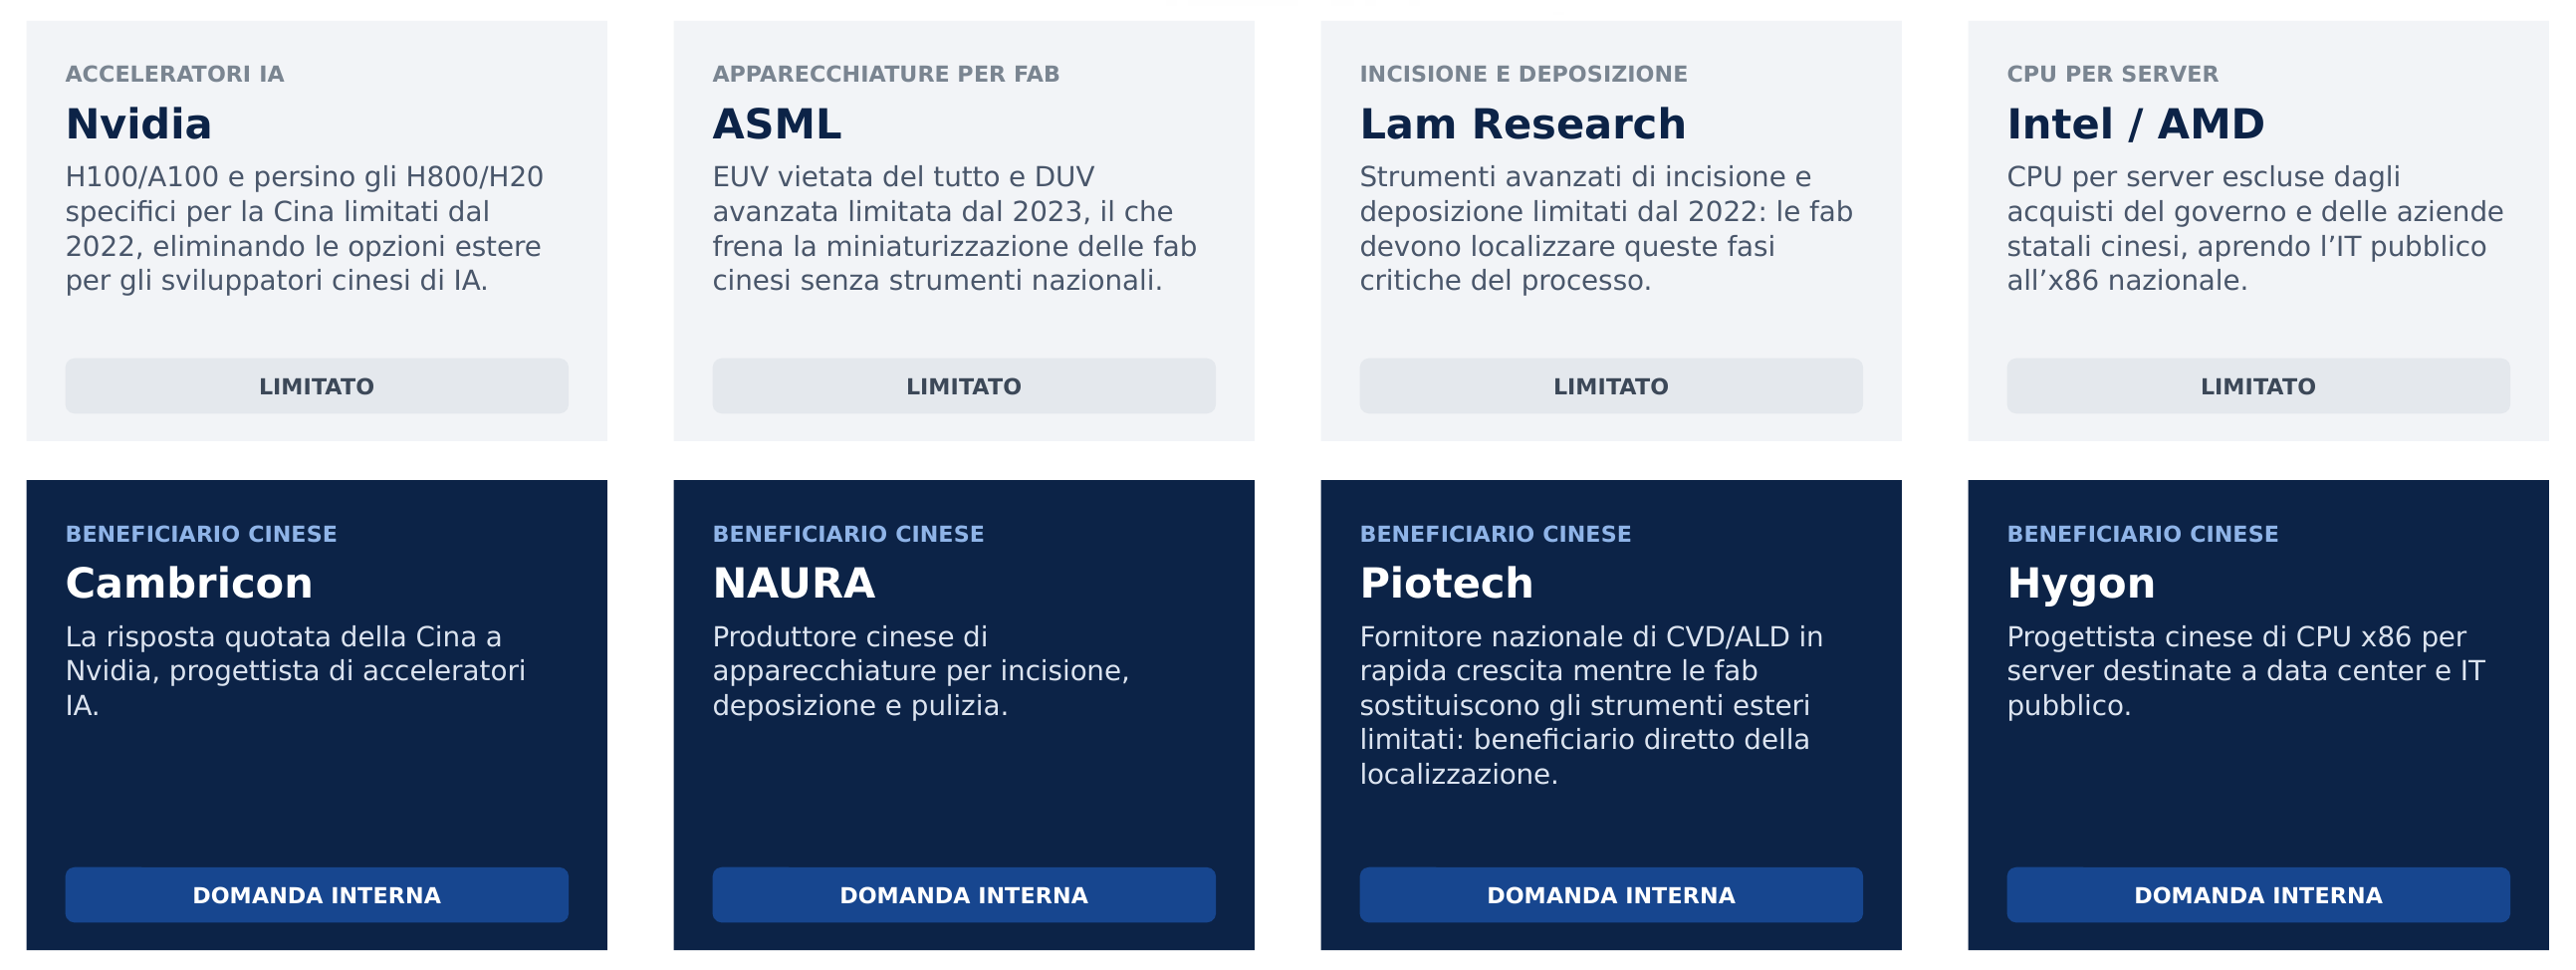
Fonte: relazioni annuali delle società (FY2024-FY2025); U.S. Bureau of Industry and Security. (2022-2025). A solo scopo illustrativo. Le società mostrate sono solo esempi. I modelli di business e i controlli sulle esportazioni potrebbero cambiare. Non costituisce una raccomandazione all’acquisto o alla vendita di alcun titolo.
Termini: EUV (litografia a ultravioletti estremi) è la tecnologia più avanzata per stampare i circuiti dei chip più piccoli. DUV (litografia a ultravioletti profondi) è una tecnologia di stampa meno recente che può raggiungere circuiti piccoli solo con fasi di processo aggiuntive. CVD/ALD (Chemical Vapor Deposition e Atomic Layer Deposition) sono processi che applicano strati ultra-sottili di materiale sui chip.
Alla base dello sviluppo della Cina vi è un livello di impegno finanziario statale che si distingue, per scala, rispetto alla politica industriale occidentale.
Dal 2014, il National IC Fund della Cina ha impegnato circa 98 miliardi di dollari di capitale registrato in tre fasi (convertiti al tasso di cambio di ciascuna fase), inclusi 47,5 miliardi di dollari per la Fase III, registrata a maggio 20245. Questo capitale viene impiegato attraverso approvvigionamenti orientati, costruzione di fonderie sovvenzionata e finanziamenti agevolati da parte di banche statali. La scala è significativa, ma lo sono anche i rischi strutturali. Investimenti diretti dallo Stato di questa entità possono portare a eccesso di capacità e a cicli di espansione e contrazione, e finanziamenti a condizioni inferiori a quelle di mercato possono sostenere nel tempo capacità antieconomiche.
Il contrasto con la politica industriale statunitense è rilevante. Il CHIPS Act ha stanziato 52,7 miliardi di dollari nel 2022, di cui 39 miliardi di dollari destinati a incentivi per la produzione. Si prevedeva che il finanziamento diretto coprisse dal 5 al 15% delle spese in conto capitale di un progetto e che gli incentivi totali, inclusi i prestiti, non superassero il 35%, per cui i beneficiari devono finanziare privatamente la parte restante6. I fondi vengono erogati quando i progetti raggiungono i traguardi concordati e il Dipartimento del Commercio potrebbe richiederne la restituzione se un progetto non viene completato entro la data concordata. Al 15 luglio 2026, il Dipartimento del Commercio aveva assegnato circa 31,7 miliardi di dollari di finanziamenti diretti a 49 progetti e circa 13,1 miliardi di dollari erano stati erogati ad aprile 20267.
I due approcci differiscono per scala, struttura e profilo di rischio. Il capitale cinese è più ampio e si muove più rapidamente, mentre il modello statunitense è più condizionato e più lento nell’attuazione. Entrambi comportano compromessi reali.
SMHC replica il MarketVector China Semiconductor 10% Capped Screened Index (MVSMCC), un indice basato su regole concepito per offrire un’esposizione pure-play all’industria cinese dei semiconduttori.
L’idoneità inizia con un filtro sulla purezza dei ricavi. Le società devono avere sede centrale o essere costituite in Cina o Hong Kong e ricavare almeno il 50% dei propri ricavi dai semiconduttori o dalle apparecchiature per semiconduttori (25% per i componenti già presenti nell’indice). Questo criterio mira a garantire che ogni componente sia un partecipante rilevante, piuttosto che un conglomerato tecnologico diversificato con un’esposizione ai chip solo marginale.
Da questo universo vengono selezionate 25 società sulla base di una combinazione di dimensione e liquidità, per contribuire a mantenere il portafoglio investibile. I componenti sono ponderati utilizzando un approccio modificato basato sulla capitalizzazione di mercato corretta per il flottante, con un limite del 10% per bilanciare l’esposizione ai nomi più grandi con la rappresentazione dell’insieme più ampio di opportunità. L’indice viene ricostituito con cadenza semestrale, a marzo e settembre, e ribilanciato trimestralmente.
L’indice applica inoltre filtri di esclusione. Questi riguardano società sanzionate, ricerca basata su norme, armi controverse e soglie di ricavi per settori come tabacco, gioco d’azzardo, equipaggiamento militare e combustibili fossili. Il Fondo non ha come obiettivo d’investimento gli investimenti sostenibili. Applica filtri come definiti nella metodologia dell’indice. Si invita a consultare le informative relative alla sostenibilità nel Prospetto e nel KID.
Per gli investitori che cercano accesso allo sviluppo interno della Cina nei semiconduttori, il VanEck China Semiconductor UCITS ETF (SMHC) potrebbe offrire un mezzo per accedere a un tema che resta in larga parte assente dalle allocazioni tradizionali nei semiconduttori.
L’investimento nell’ETF comporta dei rischi, inclusa la possibile perdita del capitale. I principali rischi sono descritti di seguito.
Ulteriori dettagli su questi e altri rischi sono disponibili nel Prospetto e nel Documento contenente le informazioni chiave (KID).
Fonti
1 U.S. Bureau of Industry and Security. (2019-2025). Export-control rules on advanced computing and semiconductor items. U.S. Department of Commerce; Center for Strategic and International Studies. (2025); Congressional Research Service. (2025).
2 SEMI. (aprile 2026). Worldwide Semiconductor Equipment Market Statistics (WWSEMS), full-year 2025.
3 Yole Group. (novembre 2025). Semiconductor Industry 2025: Worldwide Dynamics and China’s Strategic Rise Unveiled.
4 TrendForce. (2026); TechInsights. (2026). China semiconductor value-chain analysis.
5 State Council of the People’s Republic of China. Guo Fa [2020] No. 8; SASAC. (2022). Document 79; Beijing Municipal Administration for Market Regulation. (24 maggio 2024). National IC Fund registry filings.
6 CHIPS and Science Act of 2022 (Public Law 117-167); U.S. Department of Commerce Office of Inspector General. Status Report OIG-25-021-I. NIST, CHIPS for America Notice of Funding Opportunity (28 febbraio 2023).
7 U.S. Government Accountability Office. (agosto 2026). Semiconductors: Commerce Needs Plan to Meet CHIPS for America R&D Requirements (GAO-26-109121).
INFORMAZIONI IMPORTANTI
Si tratta di comunicazione di marketing.
Queste informazioni provengono da VanEck Switzerland AG, che è stata nominata distributore dei prodotti VanEck in Svizzera dalla Società di gestione, VanEck Asset Management B.V. ("ManCo"), costituita secondo il diritto olandese e registrata presso l'Autorità olandese per i mercati finanziari (AFM). La sede legale di VanEck Switzerland AG è Genferstrasse 21, 8002 Zurigo, Svizzera. Il rappresentante in Svizzera è Zeidler Regulatory Services (Switzerland) AG, Stadthausstrasse 14, CH-8400 Winterthur, Svizzera. Agente svizzero incaricato dei pagamenti: Helvetische Bank AG, Seefeldstrasse 215, CH-8008 Zurigo.
Questo materiale è inteso solo come informazione generale e preliminare e non costituisce una consulenza di investimento, legale o fiscale. VanEck Switzerland AG e le sue società collegate e affiliate (insieme "VanEck") non si assumono alcuna responsabilità in merito a qualsiasi decisione di investimento, disinvestimento o mantenimento sulla base di queste informazioni. È necessario consultare prima tutta la documentazione pertinente.
Le opinioni e i pareri espressi sono quelli degli autori, ma non corrispondono necessariamente a quelli di VanEck. Le opinioni sono aggiornate alla data di pubblicazione e soggette a modifiche in base alle condizioni del mercato. Le informazioni fornite da fonti terze sono ritenute affidabili e non sono state verificate in modo indipendente per quanto riguarda l'accuratezza o la completezza e non possono essere garantite.
Please refer to the Prospectus – in English language - and the KID/KIID - in local language - before making any final investment decisions and for full information on risks. These documents can be obtained free of charge at www.vaneck.com, from the ManCo or from the appointed facility agent.
VanEck China Semiconductor UCITS ETF (“ETF”) is a sub-fund of VanEck UCITS ETFs plc, a UCITS (a type of EU-regulated investment fund that can be sold to retail investors across the EU) umbrella investment company with limited liability between sub-funds. The ETF is registered with the Central Bank of Ireland, passively managed and tracking an equity index.
The value of the ETF may fluctuate significantly as a result of the investment strategy. The ETF´s holdings are disclosed on each dealing day on www.vaneck.com under the ETF´s Holdings section and as per PCF under the Documents section and published via one or more market data suppliers. The indicative net asset value (iNAV) of the ETF is available on Bloomberg. For details on the regulated markets where the ETF is listed, please refer to the Trading Information section on the ETF page at www.vaneck.com. Investors must buy and sell units of the UCITS on the secondary market via an intermediary (e.g. a broker) and cannot usually be sold directly back to the UCITS. Brokerage fees may incur. The buying price may exceed, or the selling price may be lower than the current net asset value. Investing in the ETF should be interpreted as acquiring shares of the ETF and not the underlying assets. Tax treatment depends on the personal circumstances of each investor and may vary over time. The ManCo may terminate the marketing of the ETF in one or more jurisdictions. The summary of the investor rights is available in English at: summary-of-investor-rights.pdf.
The MarketVector™ China Semiconductor 10% Capped Screened Index is the exclusive property of MarketVector Indexes GmbH (a wholly owned subsidiary of Van Eck Associates Corporation), which has contracted with Solactive AG to maintain and calculate the Index. Solactive AG uses its best efforts to ensure that the Index is calculated correctly. Irrespective of its obligations towards MarketVector Indexes GmbH (“MarketVector”), Solactive AG has no obligation to point out errors in the Index to third parties. VanEck’s ETF is not sponsored, endorsed, sold or promoted by MarketVector and MarketVector makes no representation regarding the advisability of investing in the ETF. It is not possible to invest directly in an index.
L'investimento è soggetto a rischi, compresa l’eventuale perdita del capitale. Per qualsiasi termine tecnico poco familiare, consultare il Glossario ETF | VanEck.
Nessuna parte di questo materiale può essere riprodotta in alcuna forma né citata in un'altra pubblicazione senza l'esplicita autorizzazione scritta di VanEck.
© VanEck Switzerland AG
Esclusivamente per scopi informativi e pubblicitari.
Queste informazioni sono redatte da VanEck (Europe) GmbH che è stata nominata distributore dei prodotti VanEck in Europa dalla Società di gestione VanEck Asset Management B.V., costituita ai sensi della legge olandese e registrata presso l'Authority for the Financial Markets (AFM) dei Paesi Bassi. VanEck (Europe) GmbH con sede legale in Kreuznacher Str. 30, 60486 Francoforte, Germania, è un fornitore di servizi finanziari regolamentato dall'Ente federale tedesco di vigilanza dei servizi finanziari (BaFin). Le informazioni contenute in questo commento hanno l'unico scopo di offrire agli investitori indicazioni generiche e preliminari e non costituiscono in alcun modo consulenza d'investimento, legale o fiscale. VanEck (Europe) GmbH e le sue affiliate (congiuntamente "VanEck") declinano ogni responsabilità relativamente decisioni d'investimento, disinvestimento o di mantenimento delle posizioni assunta dall'investitore sulla base di queste informazioni. Le opinioni e i pareri espressi sono quelli degli autori, ma non corrispondono necessariamente a quelli di VanEck. Le opinioni sono aggiornate alla data di pubblicazione e soggette a modifiche in base alle condizioni del mercato. Alcune dichiarazioni contenute nel presente documento possono costituire proiezioni, previsioni e altre indicazioni prospettiche che non riflettono i risultati effettivi. Le informazioni fornite da fonti terze sono ritenute affidabili e non sono state sottoposte a verifica indipendente per accertarne l'accuratezza o la completezza, pertanto non possono essere garantite. Tutti gli indici menzionati sono studiati per misurare i settori e le performance di mercato comuni. Non è possibile investire direttamente in un indice.
Tutte le informazioni sulle performance sono storiche e non costituiscono garanzia di risultati futuri. L'investimento è soggetto a rischi, compreso quello di perdita del capitale. Prima di investire, è necessario leggere il Prospetto e il documento contenente le informazioni chiave per gli investitori (KID).
Nessuna parte di questo materiale può essere riprodotta in alcuna forma né citata in un’altra pubblicazione senza l’esplicita autorizzazione scritta di VanEck.
© VanEck (Europe) GmbH
25 ottobre 2026
25 ottobre 2026